

中达证券:美元债一级发行平稳,二级市场整体情绪低迷
本文来自微信公众号“中达固收”。
美国2021财年前八个月的预算赤字超2万亿美元,5月CPI涨幅创08年来新高。美国财长耶伦表示,近期物价上涨势头将会消退,美国劳动力市场仍要很长时间才能恢复到新冠疫情前水平。中美商务部长进行拜登政府以来的首次通话,双方同意推动贸易和投资合作。中国国务院明确稳健货币政策态度,在中国经济稳健复苏之际,监管寻求控制信贷扩张节奏,5月份社融增量和新增人民币贷款规模自4月大幅下降后双双小幅回暖。
美国疾控中心最新研究显示,mRNA新冠疫苗可将感染风险降低91%。美国和欧盟表示希望在2022年底前结束疫情,为全球至少三分之二国家接种疫苗,印度总理莫迪也声称将为18岁以上的公民免费接种新冠疫苗。G7峰会公报草案中,领导人们呼吁由世卫组织召集对新冠病毒起源进行全新和透明的调查,更好地应对全球供应链中的强迫劳动问题,同时,亚太经合组织成员贸易部长视频会议也发表多项声明,承诺将采取贸易便利化措施,促进疫苗和相关产品跨境流动,以抗击新冠疫情和促进经济复苏。
本周中资美元债一级市场供应稳定,发行人主要来自金融、房地产板块。二级市场涨跌不一,投资级市场整体交投清淡,较上周小幅走强,新发券较发行价变化不大,高收益市场整体下行,single B类名字受恒大影响持续走低。
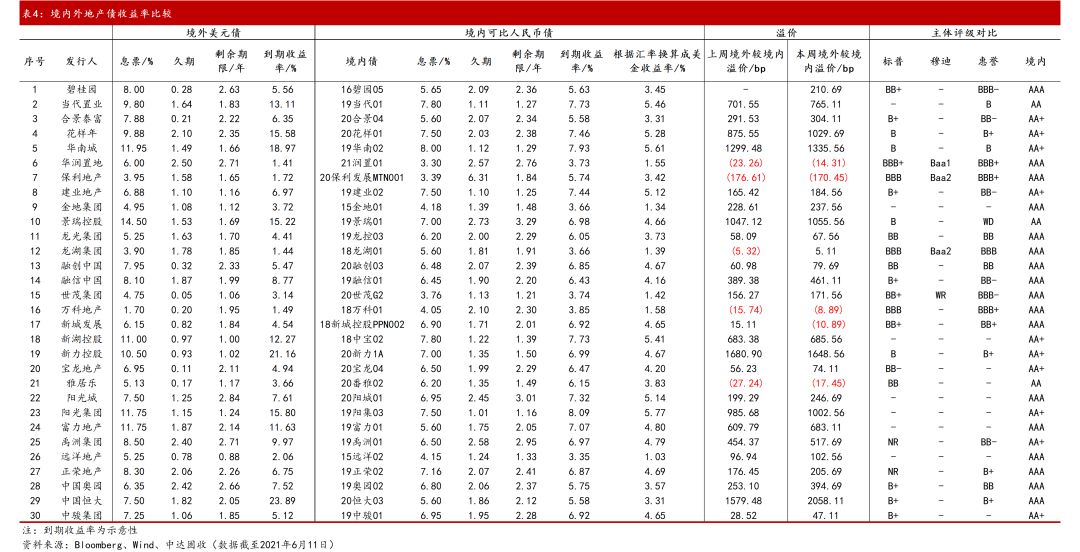
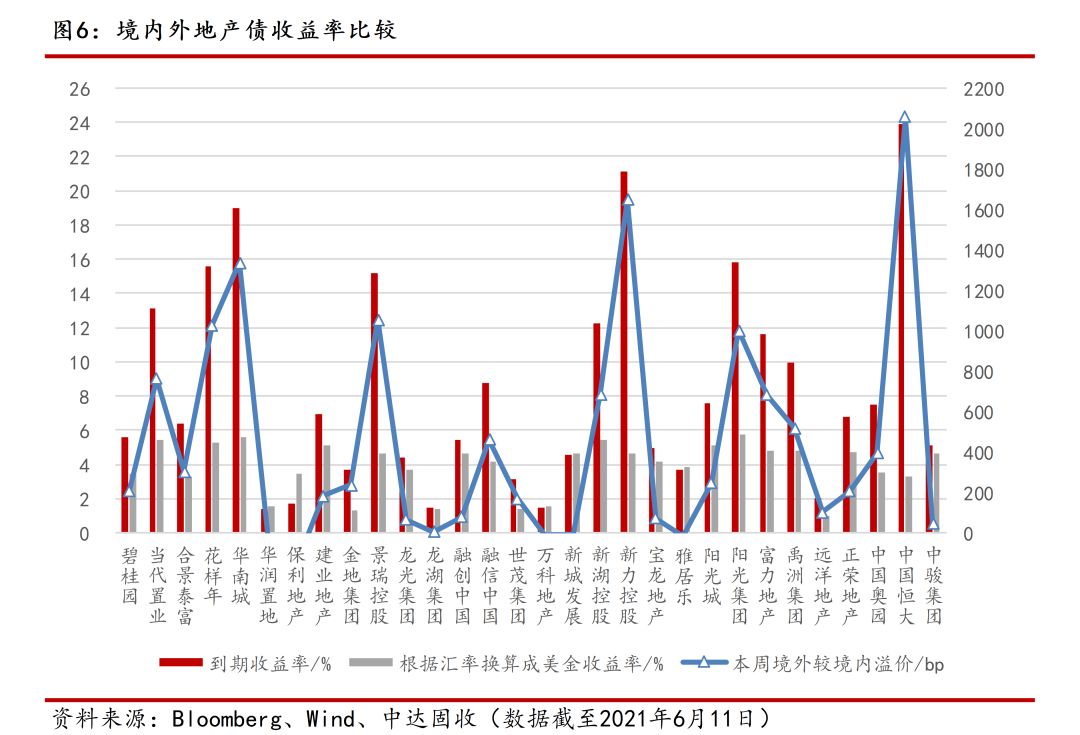
中资地产美元债
境内外地产价差
境外美元债市
市场预期通胀数据触达高点,本周美国国债上涨。周一,美债小幅走低,市场等待接下来新的拍卖周期变化,整体价格波动有限。周二,3年期美债标售表现良好,美债全线收涨,收益率曲线趋平。周三美债涨跌互现,中长期美债在强劲的10年期美债拍卖结束后保持涨势,10年期收益率跌破1.5%,投资者认为空头回补是主要驱动力,关注焦点转向周四的CPI数据和30年期国债续发行。周四,CPI未超投资者预期,美债延续上涨态势,10年期收益率跌破1.45%,触及3月初以来最低水平,30年期美债续发需求强劲,加剧了收益率的下行压力。截至周四,2年期美债收益率周跌1.37bps报0.1429%,5年期美债收益率周跌6.73bps报0.7115%,10年期美债收益率周跌12.16bps报1.4318%;2年-10年期美债收益率之差收窄18.05bps,报128.89bps。
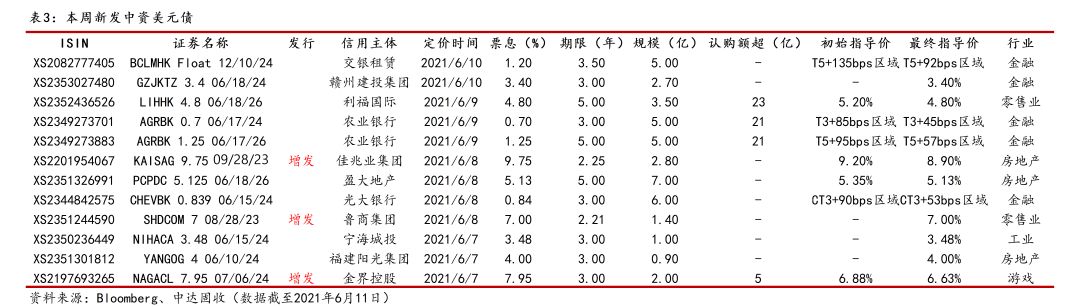
中资美元债一级市场发行平稳,发行人主要来自金融、房地产板块。本周共有新发9只,增发3只,规模总计42.30亿元。其中金融、房地产板块规模较大,分别占比为56.03%、25.30%。最大规模发行人为盈大地产,新发债规模为7亿美元;佳兆业集团增发债券定价9.75%,为本周定价最高债券;利福国际5年期3.5亿美元债券认购金额逾23亿美元,认购倍数超6.5倍,为本周认购金额和认购倍数最高债券。
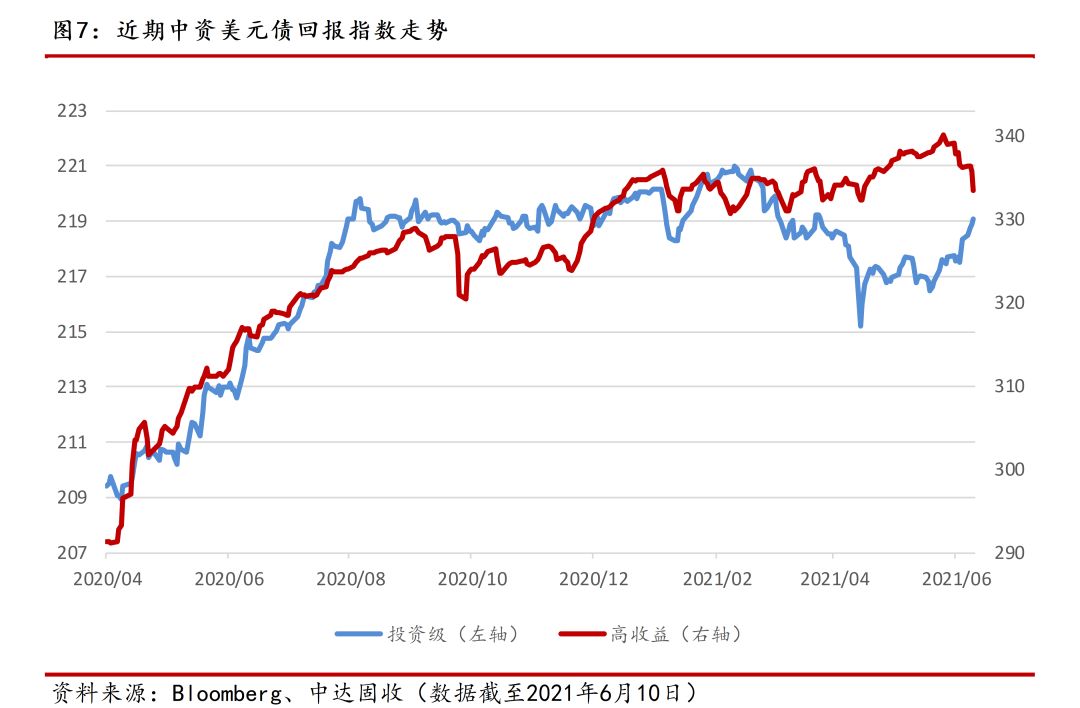
本周中资美元债二级市场涨跌不一,高收益指数持续走弱。截至周四,中资美元债总回报指数最新价报247.57,周涨0.04%;投资级回报指数最新价报219.10,周涨0.35%;高收益回报指数最新价报333.46,周跌0.81%。
本周中资美元债投资级市场整体交投清淡,新发券较发行价变化不大。周一,投资级市场涨跌互现,AMC板块小幅回调,其它国企、科技板块买盘为主,小幅收窄2-3bps,银行券商板块买盘集中,银行AT1则小幅走跌。周二,市场整体走强,国企板块、科技板块收窄1-3bps,城投板块买盘为主小幅上涨。周三,市场整体较为平淡,新发的光大3年期表现平平,较定价小幅收窄1bps,此前新发的中铝5年期小幅走弱,招银国际收窄2bps,交银租赁小幅收窄。周四,市场整日交投依旧清淡,新发的农行双期限先扬后抑,较发行水平变化不大。
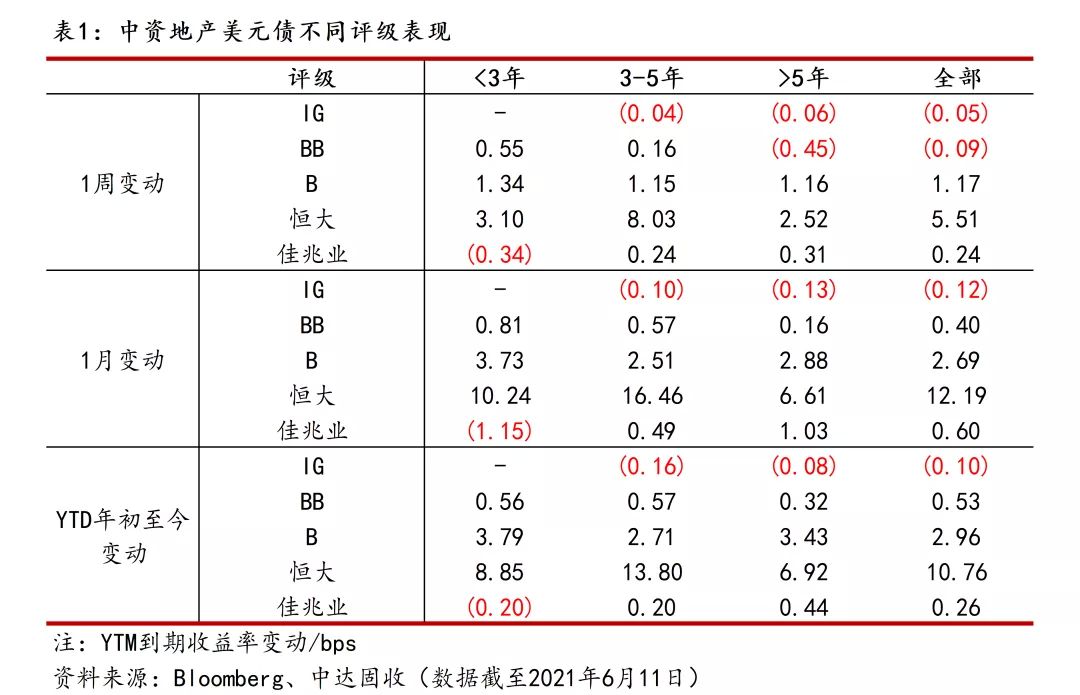
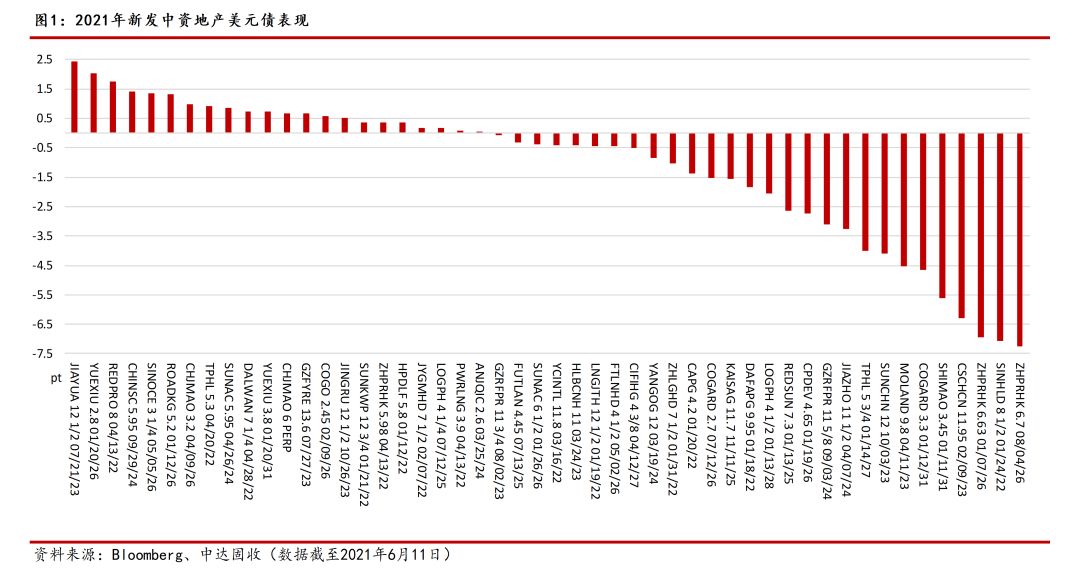
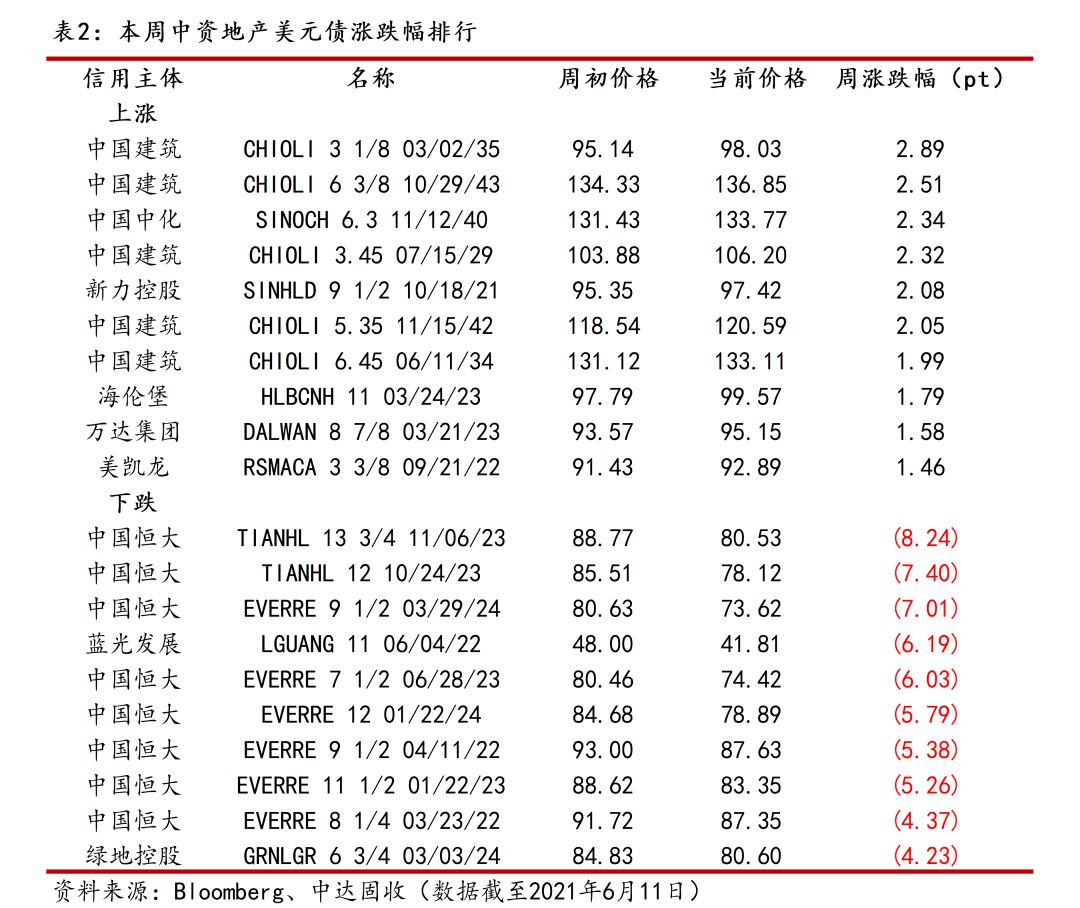
本周中资美元高收益市场持续下行,恒大事件带动single B板块连续走低。周一,高收益市场价格基本平稳,较高波动的单B评级板块持续疲软,恒大曲线随股票市场下跌走低0.25-0.5pt,其余single B曲线如佳兆业、奥园依旧有客户卖盘压力。周二,市场走势先扬后抑,恒大曲线在早盘一度强势上涨2-2.5pt,但在银行对其敞口进行压力测试的新闻后迅速下跌3pt,最终收跌~1pt,其余single B评级的名字也纷纷回落0.25-0.5pt。周三,高收益市场再次下跌,恒大曲线连续下跌也给其余single B曲线造成压力,近期增发2023年的佳兆业开盘下跌~1pt,富力曲线下跌~0.75pt,表现好于大市的来自非地产债券。周四,市场继续走弱,恒大再次成为市场焦点,境内评级机构将恒大主体列入评级观察名单,高价位债券下跌幅度最大,曲线最终收跌3-6pt,其他single B评级的曲线如佳兆业、富力、禹洲均跟随市场下跌1-2pt。
国内债市
央行公开市场延续百亿逆回购操作,本周OMO全口径净投放700亿元。本周央行公开市场操作继续维持每日投放100亿,此外,周二央行进行中央国库现金管理商业银行定期存款招投标,中标总量700亿元,中标利率3.35%。本周共有500亿元逆回购到期,实现全口径净投放700亿元。下周公开市场将有500亿元逆回购及2000亿元中期借贷便利(MLF)到期。
资金紧势缓和,本周货币市场利率小幅波动。周一,银行间资金偏紧,主要回购利率普遍上行,隔夜回购利率与七天期倒挂,创逾四个月新高,七天期上行逾10bps报在2.28%附近。周二,资金面明显转暖,隔夜回购利率高位回落,下行逾12bps报在2.18%附近。周三,资金面均衡偏松,隔夜和七天加权利率均维持窄幅波动。周四,资金面进一步向宽,隔夜质押式回购加权利率下行逾27bps,跌至2%下方。周五,资金面均衡偏紧,隔夜回购利率重回2%。截至周五,银行间隔夜回购利率较上周上行12bps至2.00%附近,7天期较上周上行4bps至2.15%附近。
市场情绪偏谨慎,本周国内债市震荡下行。周一,银行间主要利率债收益率普遍上行,国债期货全线收跌,10年期主力合约跌0.23%,创4月30日以来新低。周二,资金紧张态势出现缓和,国债期货窄幅震荡,多数小幅收涨。周三,国债现期货走势分化,国债期货小幅收跌,银行间主要利率债收益率下行1bps左右。周四,资金面持续宽松提振市场情绪,国债期货小幅收涨,银行间主要利率债收益率小幅下行,短券表现略好。周五,资金面收紧导致国债现期货小幅走弱。全周来看,国债期货全线收跌,10年期主力合约跌0.22%,5年期主力合约跌0.12%,2年期主力合约跌0.05%。
本周一级发行较上周有所增加。一级市场共发行1108只债券,规模总计约14026亿元,较上周的13494亿元小幅上行。其中利率债111只,规模约为6113亿元;同业存单620只,规模约为3261亿元;信用债共377只,规模约为4652亿元。信用债中,金融债30只,规模约为1383亿元;公司债94只,规模约为864亿元。
宏观市场
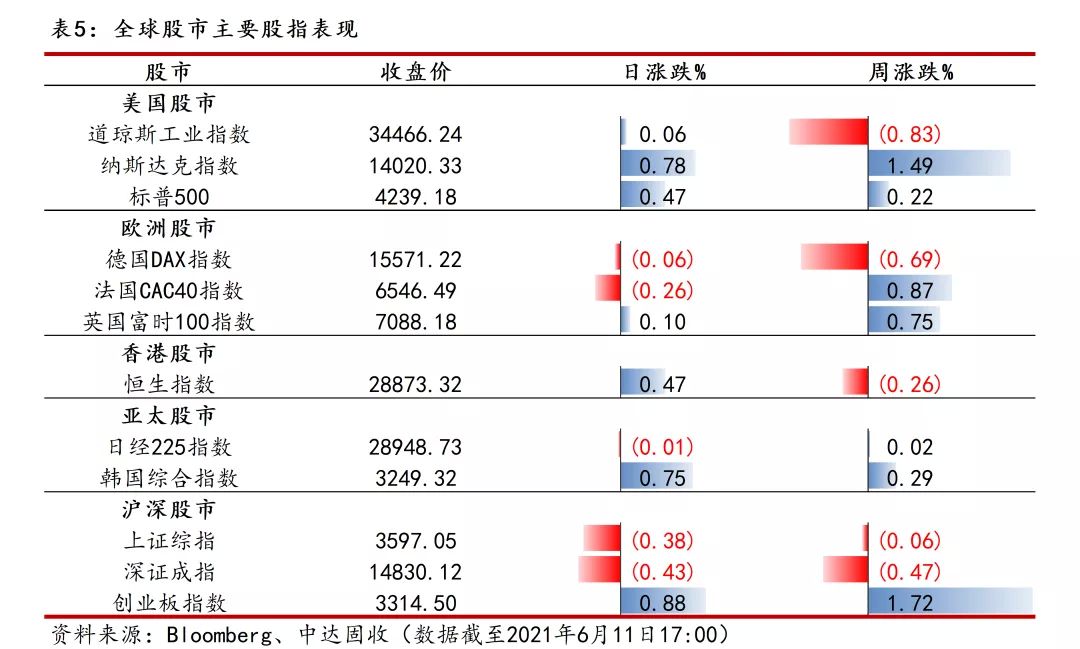
通胀数据超预期但影响有限,本周美股指数走势分化。周一,美国股市疲软,三大股指震荡走低。周二,市场表现依旧平淡,三大股指涨跌互现,市场观望通胀形势。周三,美联储隔夜逆回购操作规模突破5000亿美元大关,纳指盘中收复14000关口,但最终收盘三大股指普跌。周四,美联储逆回购续创新高,通胀数据较超预期,但市场转而预期通胀数据触达高点,美债利率下行,带动美股小幅上涨。截至周四收盘,美股三大股指呈现分化,道指周跌0.32%报34466.24点,标普500指数周涨1.10%报4239.18点,纳指周涨2.98%报14020.33点。
新公布经济数据对市场影响有限,本周A股窄幅震荡。周一,A股全天震荡整理,量能环比略增,白酒板块表现强势。周二,A股冲高回落,三大股指一度跌超1%,酿酒板块暴跌影响市场情绪。周三,5月公布CPI数据对市场影响有限,股市持续窄幅整理,周期股板块现涨停潮。周四,A股放量走升,成交金额再超万亿元。周五,A股高开低走,昨日盘后央行披露5月金融统计数据对市场小幅提振,但最终回落。截至周五收盘,上证指数周跌0.06%报3597.05点,深证成指周跌0.47%报14830.12点,创业板指周涨1.72%报3314.50点。
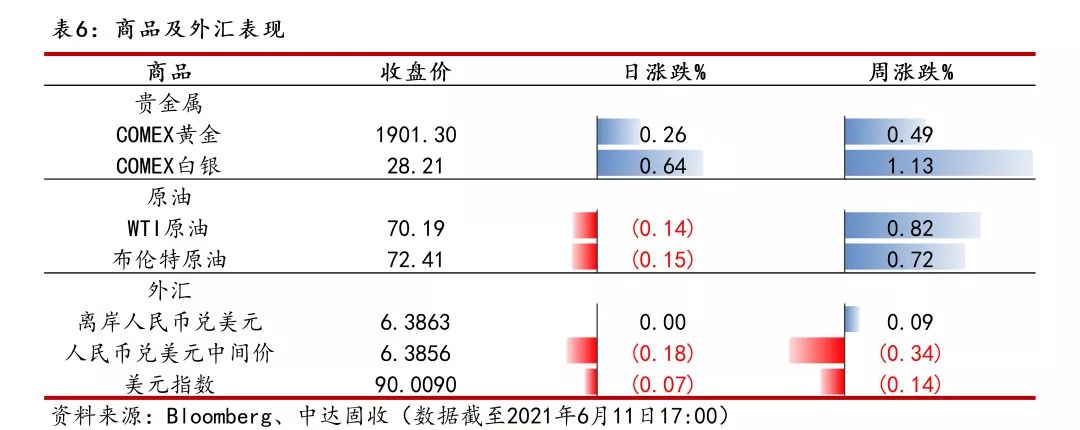
美元指数窄幅波动,人民币延续涨势。周一,美元指数震荡走低,在岸及离岸人民币延续上周涨势,小幅走强。周中,美国公布CPI数据强于预期值,但市场预期通胀数据触达高点,人民币震荡上行。周四,中美商务部长通话同意推动贸易投资合作后,境内外人民币齐涨,离岸升破6.38关口。临近周末,人民币双向小幅波动。截至周五亚市收盘,离岸人民币周涨220个基点,报6.3863,人民币兑美元中间价周涨216个基点,报6.3856。
经济复苏带来下行压力,本周金价窄幅整理。周一金价收盘上涨,美元再度走弱,耶伦讲话影响减退支撑金价。周中,金价走势疲软,美元企稳及全球新冠疫情缓解令金价承压。周四,美元及美债收益率下跌带动金价回升。截至周五亚市收盘,COMEX黄金周跌0.49%报1901.30美元/盎司。
美国解除对伊朗制裁,国际油价涨幅收窄。周一,油价盘中触及两年高位,部分多头平仓结利,国际油价收盘普跌。周二,需求预期较为乐观,带动油价回升,期货结算价达两年高位。周三,美国API原油库存降幅小于预期,供给压力下油价收跌。周四,美国解除对伊朗石油官员制裁,伊朗回归市场预期下供给压力进一步加大,油价一度直线下挫,但随后逐步回升。截至周五亚市收盘,WTI原油周涨0.82%报70.19美元/桶;布伦特原油周涨0.72%报72.41美元/桶。

