

克而瑞:境内一二级市场低迷,中资房企偿债高峰在Q3
本文来自微信公众号“孙杨地产观察室”,原标题《【克而瑞证券|中资地产债市】6月跟踪:境内一二级市场低迷,境外6月初多发高息券》。
本文核心看点:
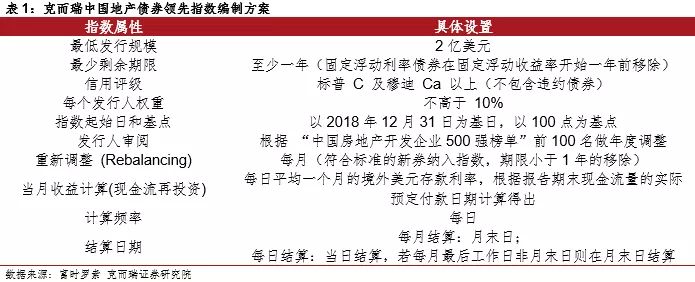
1、克而瑞中国地产债券领先指数是克而瑞证券和富时罗素合作在2019年5月15日发布的债券型指数,于6月10日达123.0,中期震荡;6月初,指数的买价到期收益率为7.05%,加权票息6.84%,麦考瑞久期3.05年,OAS利差647.0BP;5月末,指数调仓后,共涉及39家发行人(母公司),193只成分债券,发行金额达1000.8亿美元,市值达1019.7亿美元。2、境内一二级市场量能萎缩,美元融资明显滞后;境内外利率与期限利差趋稳,中美利差中位震荡。5月,彭博房地产行业下,中资房企美元债发行金额47.4亿美元,低基数下,同比246.6%、环比82.0%;房企融资需求出现季度区间的后置,当下打新策略与二级市场高收益策略各立山头,对金融监管的方向判断、公司财务而非运营质量的研判,以及对公司到期或面临回售、赎回的个券的关注更为重要。
数据说明
本文在比较中资地产债境内与境外市场时,选用Bloomberg数据,行业为BICS分类下房地产行业,该行业涉及部分从事房地产服务的公司和从事房地产开发经营的城投公司。
本文在单独分析中资地产债境内市场时,选用Wind数据,为与Bloomberg行业分类口径保持一致,选择申万房地产一级行业分类。
本文以中资房企代称上述中资地产类公司。
本文在转换货币时,选用美元兑人民币中间价当月均值。
1 克而瑞中国地产债券领先指数中期震荡
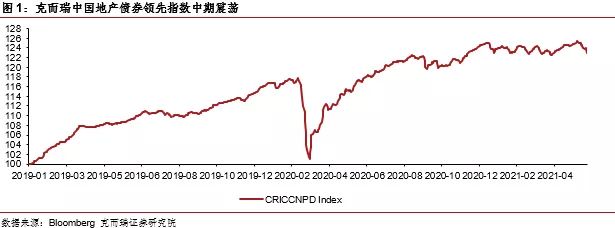
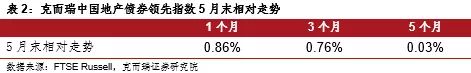
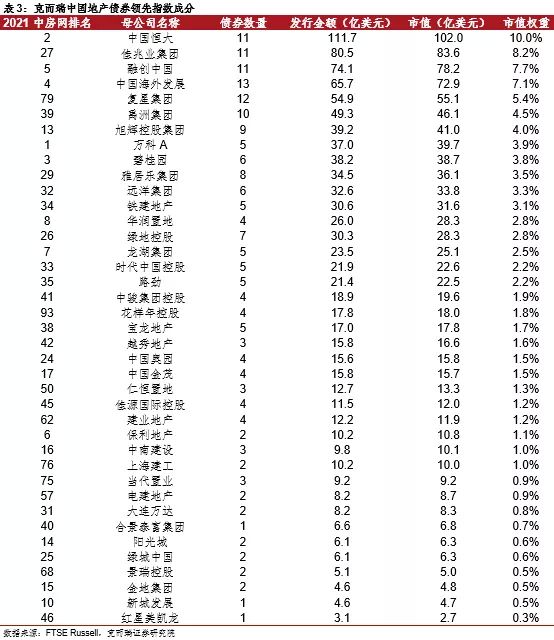
克而瑞中国地产债券领先指数于6月10日达123.0。截至2021年5月31日,该指数在125.0,较1个月前上升0.86%,中期震荡。
注:同比增长数据选用月末数据计算,下文同。
截至2020年6月1日,克而瑞中国地产债券领先指数的买价到期收益率为7.05%,加权票息6.84%,麦考瑞久期3.05年,OAS利差647.0BP。
5月末,指数调仓后,共涉及39家发行人(母公司),193只成分债券,发行金额达1000.8亿美元,市值达1019.7亿美元。
2 境内外利率与期限利差趋稳,中美利差中位震荡
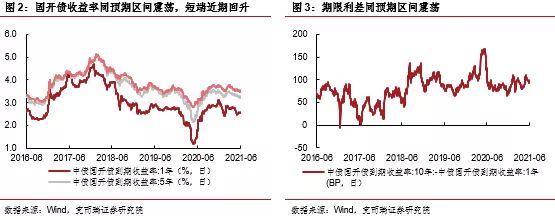
5月末国开债收益率仍在中期下行通道,境内通胀、就业数据的表现将决定投资者的长端预期与短端货币政策走势,在基本面数据向好、融资端收紧的情况下,预计月度时间上长端利率在3.3%的中枢震荡。2021年5月末,1Y、5Y和10Y国开债到期收益率分别较4月末变动6.2BP、-5.7BP和-5.9BP至2.55%、3.23%和3.48%;截至6月10日,短端至长端利率均上行,分别至2.56%、3.31%、3.51%。
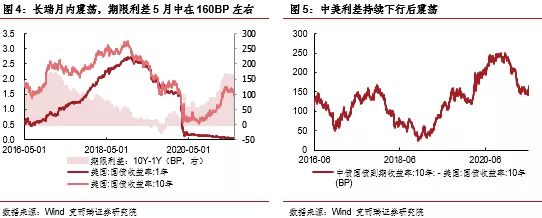
5月国开债期限利差中位震荡。2021年5月末,10年期国开债到期收益率与1年国开债到期收益率利差较4月末下行12.1BP至93.5BP,上月期限利差上行24.8BP;6月10日达94.5BP。同预期,期限利差区间内震荡。
5月末,美债期限利差在158BP,6月10日在140BP、系长端利率震荡所致;当前长端利率与期限利差均区间震荡,美国经济数据连续两月向好,美联储尚未明确TAPER节奏,同上月、短期预计难破1.9%的压力位。6月10日,1Y国债收益率在0.04%、10Y收益率在1.45%。中美利差中期震荡,6月10日在165BP。
3 境内一二级市场量能萎缩,美元融资明显滞后
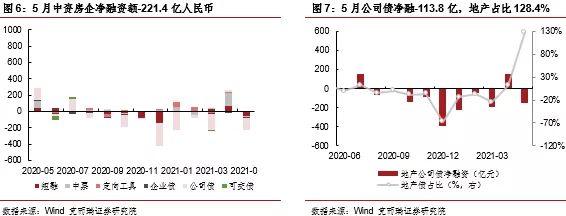
Wind口径5月中资房企人民币净融资额-221.4亿
2021年5月,中资房企净融资额为-221.4亿人民币。当月,监管审批力度趋严、公司债发行净融资为负;地产融资端,所有券种净融为负。
注:中资房企净融资额统计券种不含资产支持证券、可转债与项目收益票据,以及在地方股权交易中心上市的私募债。
5月房企美元融资低基数下同比高位、6月初量较高,人民币债量压缩
2021年5月,彭博房地产行业下,中资房企美元债发行金额47.4亿美元,低基数下,同比246.6%、环比82.0%;截至6月10日,当月美元地产债发行24.6亿美元,前几月积压的融资需求先于6月初释放;人民币债发行金额538.0亿人民币,系审批趋严所致,与社融等融资指标共同下滑,同比-28.1%、环比-64.9%。
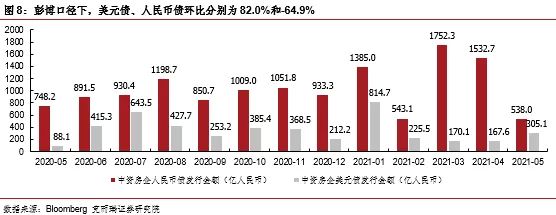
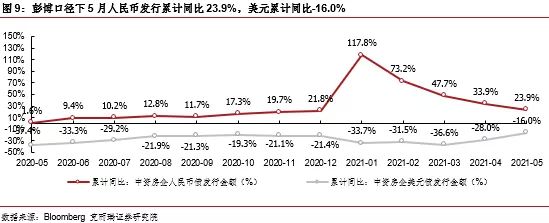
彭博口径下,2021年5月,中资房企发行人民币债和美元债累计同比分别为23.9%和-16.0%。
中资房企6月偿债712.9亿,后续高峰在Q3,关注个券优于关注行业
若仅考虑债券在过往的赎回、回售、转售,不考虑债券在未来一年内的新发、回售和提前还款,6月需偿债712.9亿人民币,后续偿债高峰发生在Q3,偿还总额为3649.4亿人民币;该高峰的月度偿还压力不及今年年内高峰3、4月。
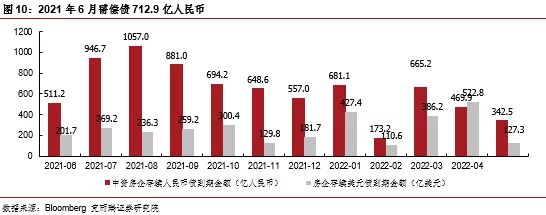
注:未到期债务采用2021年5月美元兑人民币平均汇率6.4316换算;选用彭博在6月9日的债券存续金额进行计算。
美元债市场,房企融资需求出现季度区间的后置,当下打新策略与二级市场高收益策略各立山头,对金融监管的方向判断、公司财务而非运营质量的研判,以及对公司到期或面临回售、赎回的个券的关注更为重要,建议投资者关注我们的《“B”评级房企系列之美元债一级投资机会》研报,在我们的推荐时点适当留头寸以捕获投资机会。
5月中资房企人民币债融资主要在3%-4%。本月,境内有景瑞地产(7.2%,13.5亿,3Y)进行高息融资,4%以上票息的个券还有世茂股份(5.5%,6.4亿,2Y)、远洋控股(4.2%,26亿,5Y)。
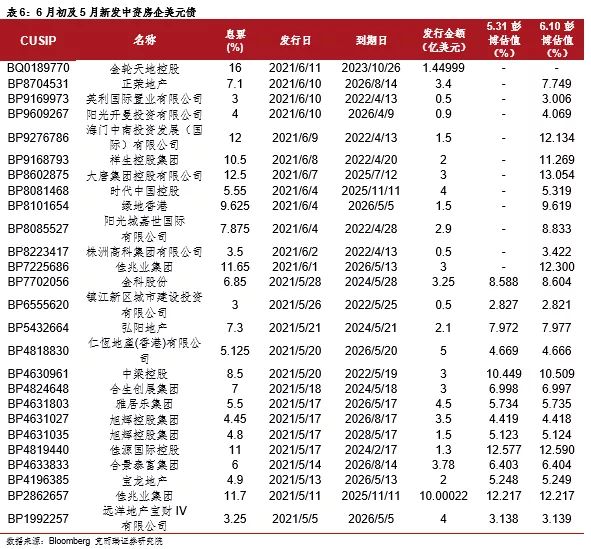
5月,美元债票息分散;6月初,高息债频发。大唐集团(12.5%,3亿USD,1.0Y)、中南集团(海门中南,12%,1.5亿USD,1.0Y)、佳兆业(11.7%,10亿,4.5Y;11.65%,3亿USD,5.0Y)、佳源国际(11%,1.3亿USD,2.8Y)、祥生控股(10.5%,1.5亿USD,1.0Y)、绿地香港(9.625%,1.5亿USD,1.0Y)、中梁控股(8.5%,3亿USD,1.0Y)进行高息融资。
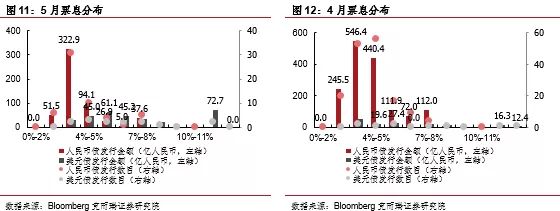
注:选用当月平均汇率换算,票息分布区间左闭右开。
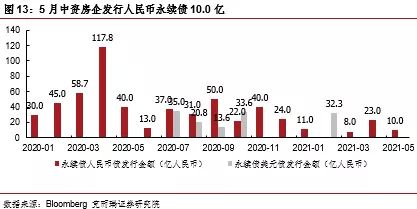
5月中资房企发行人民币永续债10.0亿
5月中资房企发行人民币永续债10.0亿。
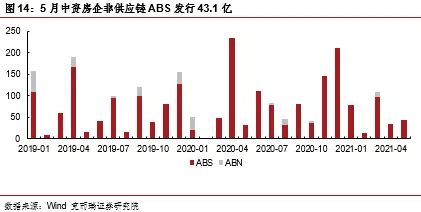
5月中资房企发行非供应链ABS 43.1亿
2021年5月中资房企非供应链ABS发行43.1亿。
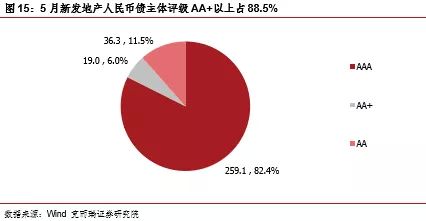
新发人民币债主体AA+级以上占比88.5%
5月份中资房企新发人民币债中,主体评级AAA级债券共259.1亿人民币,AA+级债券共19.0亿人民币,两者合计占比达88.5%。
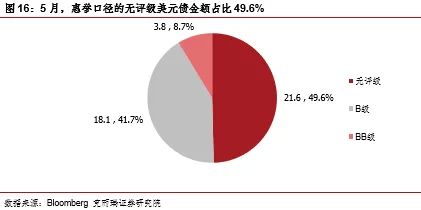
5月,惠誉口径的无评级美元债金额占比49.6%。
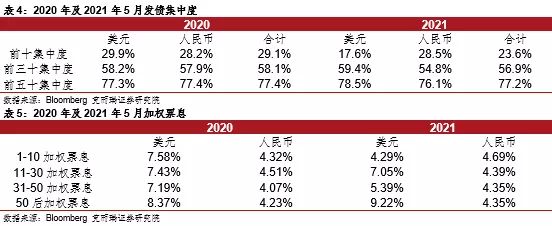
前十发债集中度下降明显,低排名房企的美元与人民币加权票息均上升
2021年5月,行业整体发债集中度较去年全年下行,其中美元债前十集中度下降明显;前五十美元加权票息下降、排名50后房企的美元加权票息明显上升,人民币加权票息在11-30排名外的梯段均上升。
彭博口径净融资额,人民币净融回落
彭博口径下,5月中资房企美元债净融资105.0亿人民币,人民币债净融资额-718.9亿人民币。前值分别为-380.1亿人民币和-118.9亿人民币。
当月新发中资地产美元债明细
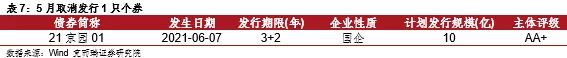
注:取消发行地产债根据Wind房地产行业筛选。
4 5月境内交易冷清,境外总体估值中期高位下行期
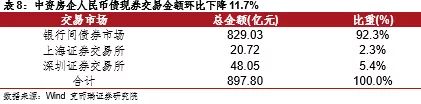
5月中资房企人民币债环比下降11.7%5月中资房企人民币债现券交易金额897.8亿人民币,环比下降11.7%,交易趋冷。5月,银行间债券市场、上交所、深交所现券交易总金额分别为829.0亿、20.7亿和48.1亿,占比分别为92.3%、2.9%和5.4%。
5月逾六成美元地产债估值下行
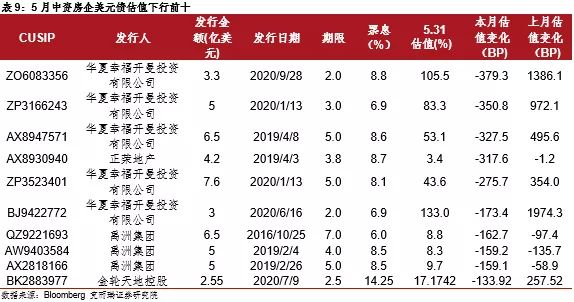
5月61.7%的中资房企美元债估值下行。下行幅度首位(非城投)为华夏幸福个券,下行幅度-379.3BP,月末收益率为105.5%;禹洲、金轮天地控股个券收益率亦下行明显。
上行前十债券首位发行人为蓝光发展子公司,上行幅度3959.9BP;泰禾集团、鑫苑置业、新力控股、中国恒大、花样年控股相关个券上行幅度居前。
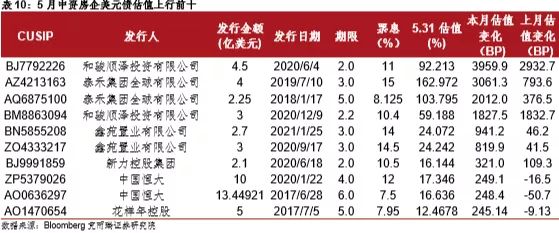
注:本文选择5月末及4月末均有估值的债券进行估值变化的比较。估值变化=当月末估值收益率-前月末估值收益率。估值排名选用一年后到期的债券进行排行。
5 5月境内5个券违约,6月初及5月境外16家评级调整
5月申万房地产行业违约率2.4%,无新违约主体5月,违约个券数量上行式申万房地产一级行业债券余额违约率升至2.4%。
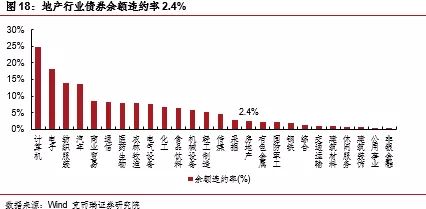
注:余额违约率=违约债券余额/行业信用债余额*100%。
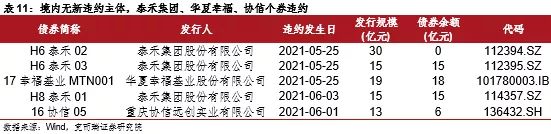
5月,wind口径,境内无新违约主体,泰禾集团、华夏幸福、协信个券违约;境外,泛海控股个券违约。
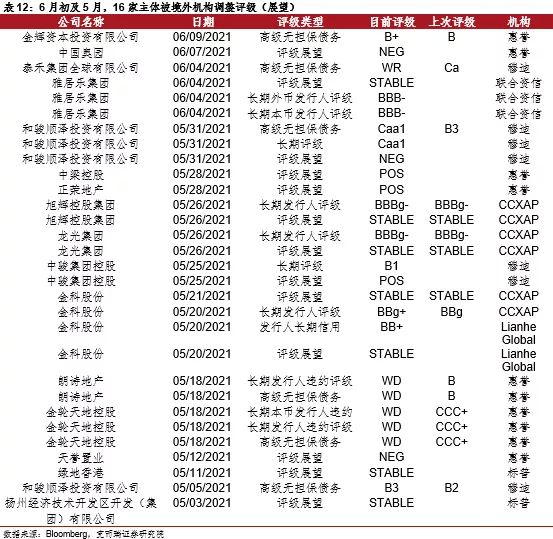
6月初及5月,16家主体被境外机构调整评级(展望)
金辉资本被调增评级,蓝光发展子公司被调降评级,中国奥园、天誉置业被新增负面展望、中梁控股与正荣地产被新增正面展望。
风险提示
政策风险
行业政策风险:全国发布更加严格的房地产限购、限贷、限售、限价政策,行业的市场销售压力会增大。
棚改政策:棚改政策进一步明确,如果未来有大量降低的趋势,对行业三、四线城市的销售压力有一定的影响。
融资风险企业融资:如果后期出现人民币或美元的相关政策导致社会整体的资金出现收紧,银行发放贷款审核条件更加严格,房企海外发债审核更加严格,房企发债未达预期等情况都有可能造成房企的融资压力加大。
居民加杠杆:贷款利率进一步提升,增加购房成本,可能影响销售速度。
信用风险
房地产企业在处理债务上,出现违约等情况,有可能影响市场对行业发展风险的评判。
销售业绩未完成风险
房地产市场波动大,企业原定的销售目标存在未完成的风险。
数据风险
本研究采用了第三方数据,存在数据公布不及时或数据公布不全面,影响分析结果的风险。

