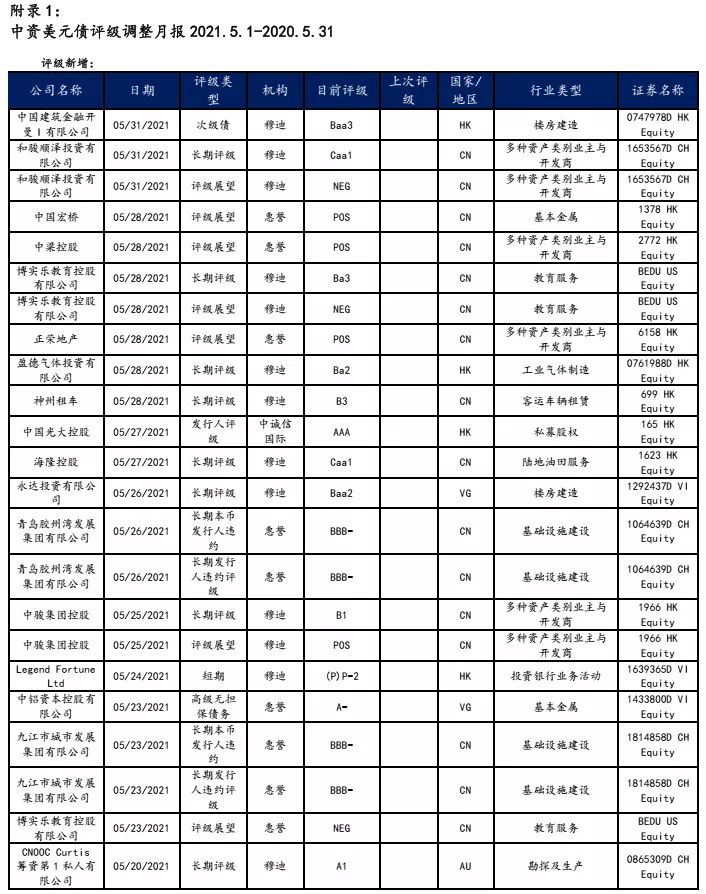
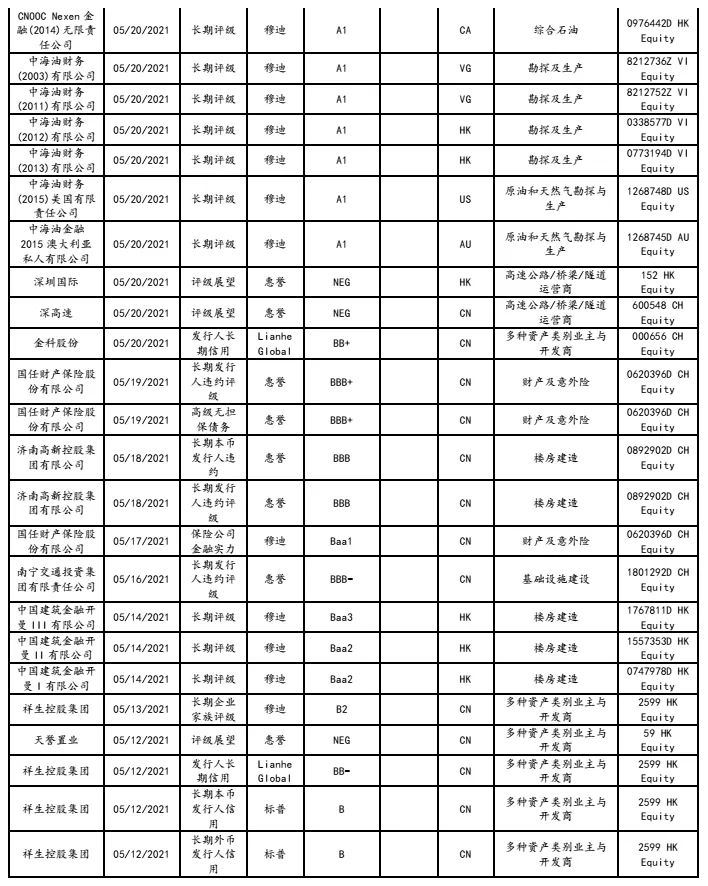
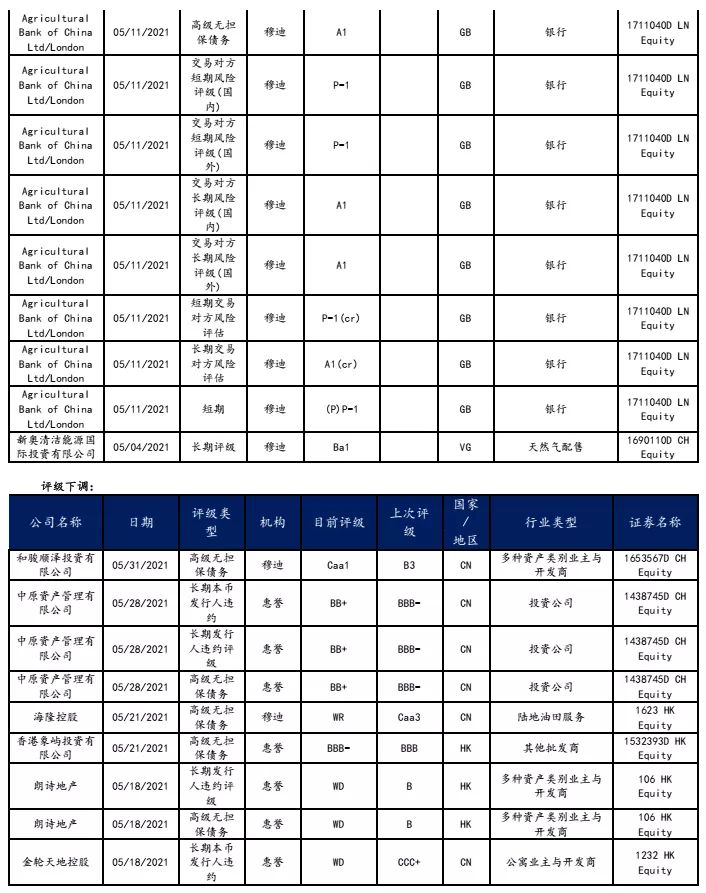
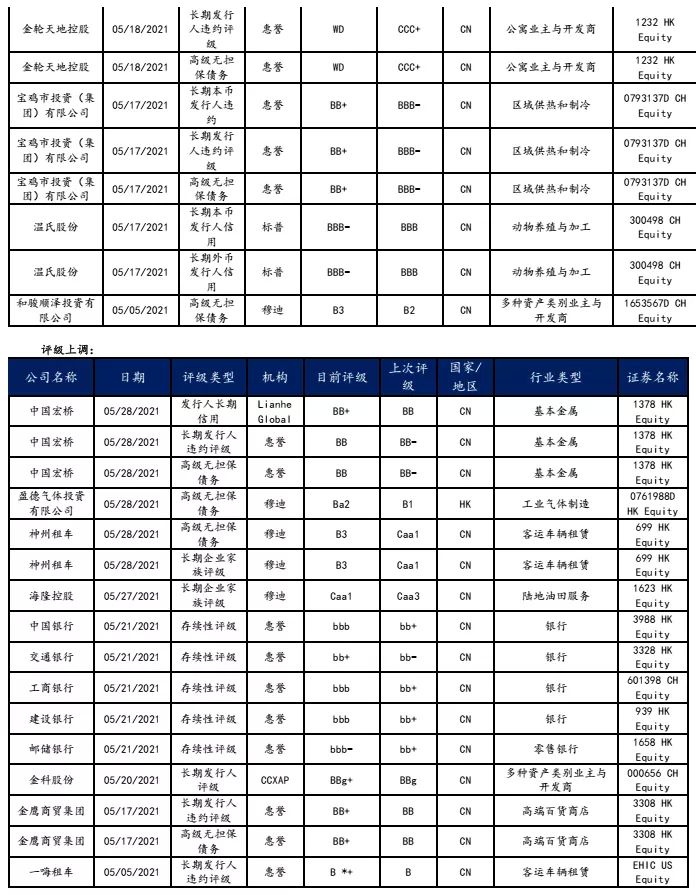
兴证:5月中资美元债净融资依然为负,境内外利差在多层次持续分化
本文来自微信公众号“兴证固收研究”。作者兴业证券分析师罗婷和黄伟平。原标题《【兴证固收.信用】境内外利差在多层次持续分化 ——中资美元债跟踪笔记(二十五)》。
投资要点
一、中资美元债一级市场:5月中资美元债净融资依然为负
净融资规模为负,房地产、半导体成为发行主力。从行业分布来看,中资美元债中房地产、半导体和公用设施5月的发行规模位居前三。从具体行业来看,房地产行业共有13只中资美元债发行,分属于12个发行主体,规模47.43亿美元,环比有所上升。银行业发行1只中资美元债;城投平台共发行7只美元债,环比有所上升。
二、 中资美元债二级市场:美国国债收益率波动加大
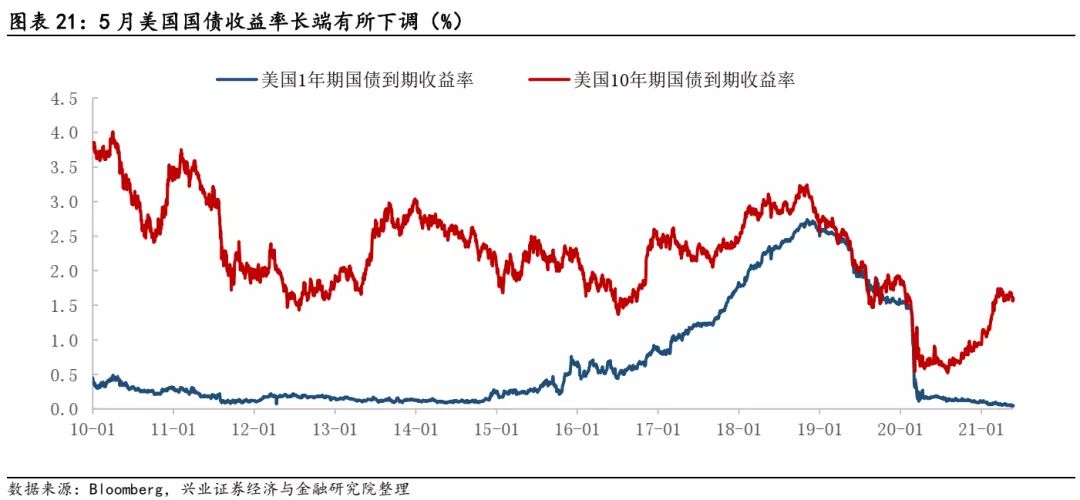
5月长端美债收益率下行。10年期美债收益率在5月继续边际调整,月底下行至1.58%,而短端的1年期美债收益率维持上月1.58%的位置波动。
美国通胀水平超预期,美联储态度的变化放大了后续美债收益率的波动性。5月美国延续高通胀水平,CPI环比上升0.80%,同比上升5.00%;核心CPI环比上升0.70%,同比上升3.80%;4月美国核心PCE物价同比上升3.1%,超美联储2%的通胀目标水平。而美联储官员自5月开始讨论缩减购债规模,收紧货币政策的可能性加大,对于美债收益率的波动情况带来较大的影响
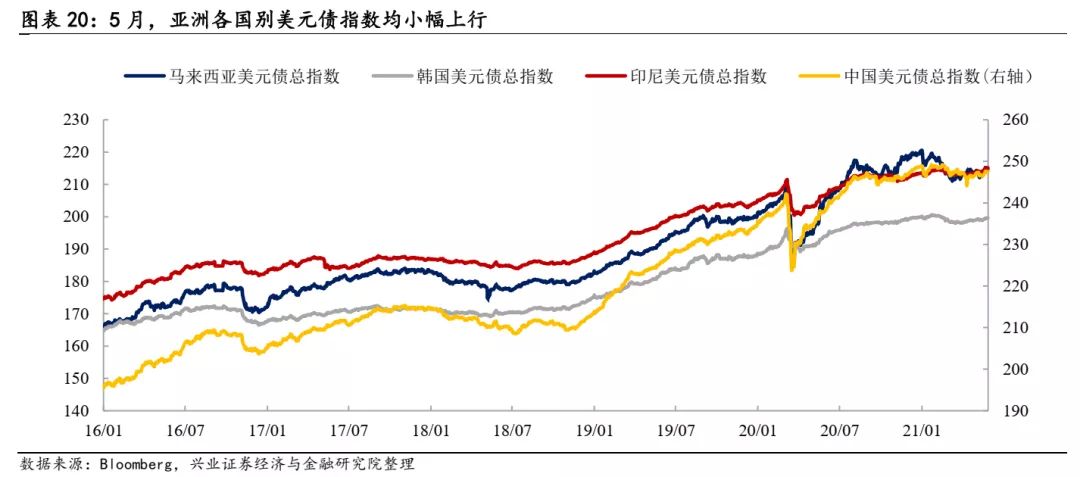
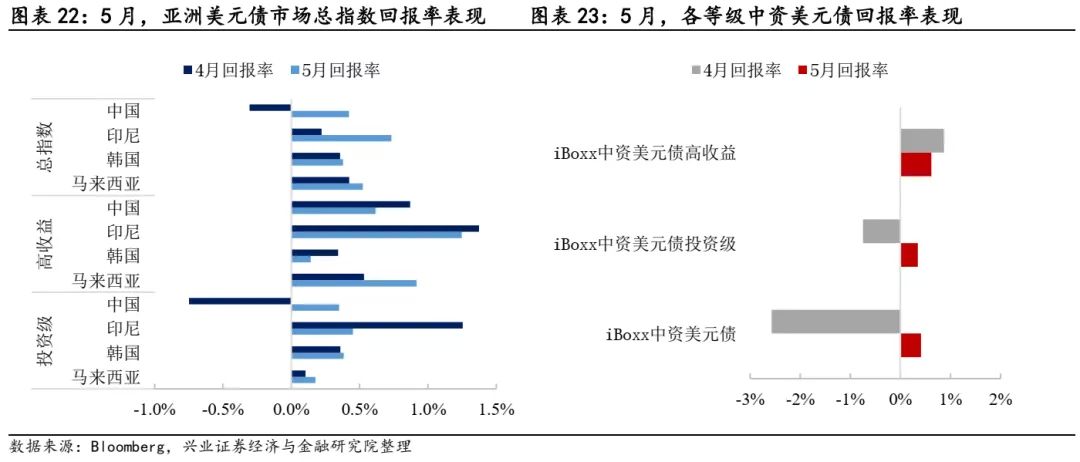
5月亚洲美元债市场回报率表现分化。5月亚洲美元债市场回报率均处于正值区间,但等级表现分化。细分等级来看,除印尼投资级,韩国、印尼、中国高收益级的美元债指数回报率环比下行外,其余国家各等级回报率均环比上行,其中马来西亚高收益级回报率自前月的0.53%上升至0.92%,幅度均最为显著。
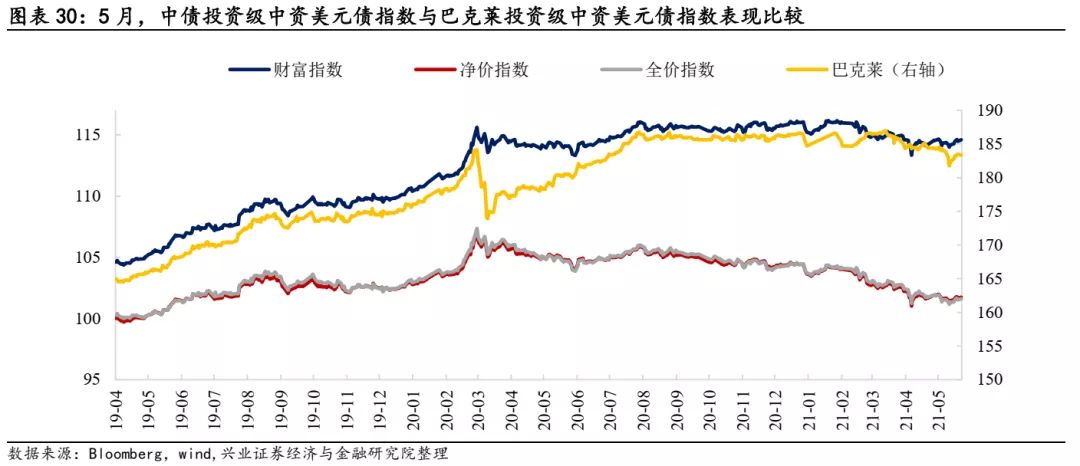
5月,各等级中资美元债指数回报率表现分化。其中高收益中资美元债回报率环比小幅下行0.25%,而总指数与投资级分别上行2.98%和1.10%。
三、兴证中资美元债跟踪指标
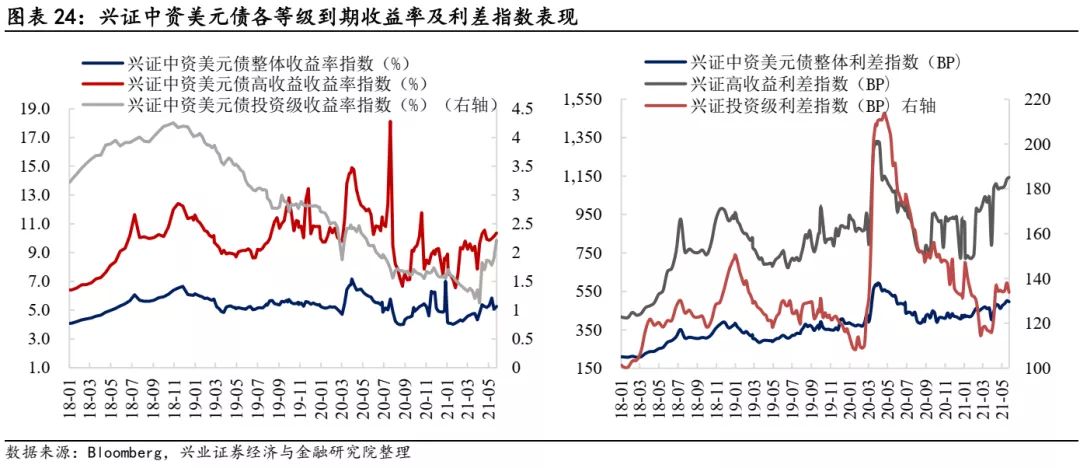
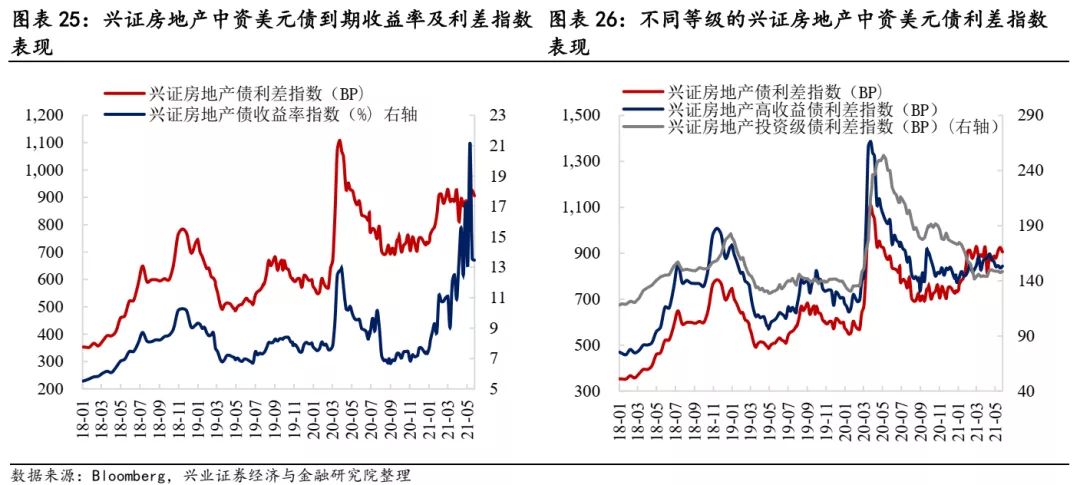
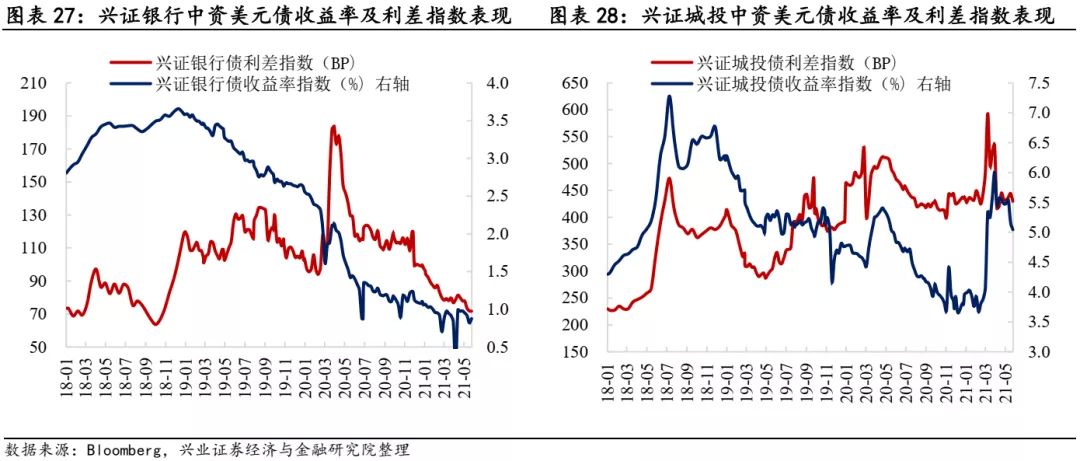
5月中资美元债收益率环比上行。5月中资美元债整体收益率指数上行0.39%,投资级债券收益率上行0.36%,高收益债券收益率上行0.43%。
具体跟踪的三个重点行业(房地产、银行、城投)收益率表现分化。具体来看,城投中资美元债收益率指数小幅下行0.31%,银行中资美元债收益率指数小幅上行0.08%,房地产中资美元债收益率指数上行1.43%。
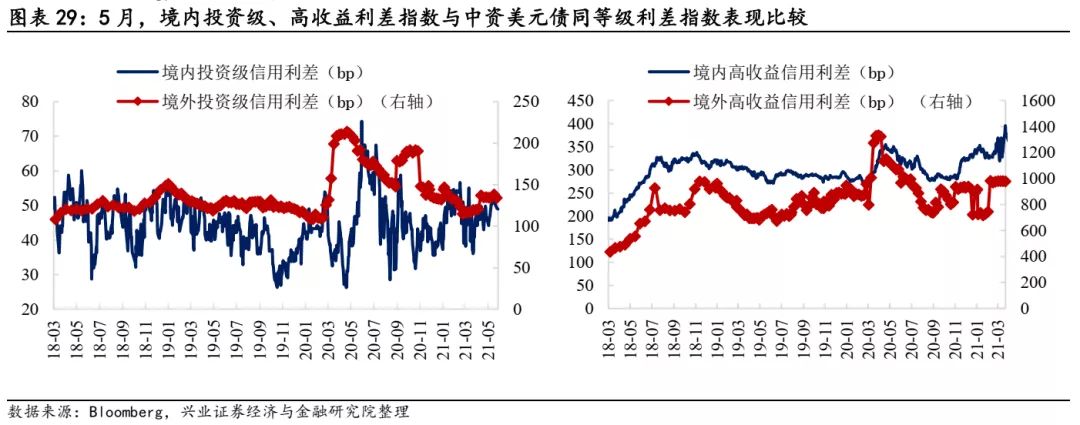
5月境内外利差主要在投资级和高收益方面呈现差异化。投资级信用利差方面,境内利差较上月环比收窄6.38BP,而境外信用利差走阔6.02BP;高收益债利差方面,境内利差较上月环比收窄17.57BP,境外信用利差较上月走阔69.12BP。
四、当月活跃券及活跃主体跟踪
市场关注热度聚集地产。5月热度排名前30的中资美元债发行企业中房企占比超四成,此外零售业、互联网媒体、金融服务和银行等也是市场热度较高的行业。而从活跃券表现来看,5月中资美元债活跃券的估值收益率表现分化。其中,投资级活跃个债的估值波动区间较小,无评级活跃债券的估值波动相对较大。而在各行业之中,房企债的波动幅度显著且个体分化更大。
风险提示:全球经济趋势、美国货币政策、国内行业政策的不确定性
报告正文
1 中资美元债一级市场:5月中资美元债净融资回落
1、一级市场:净融资规模为负,房地产、半导体成为发行主力
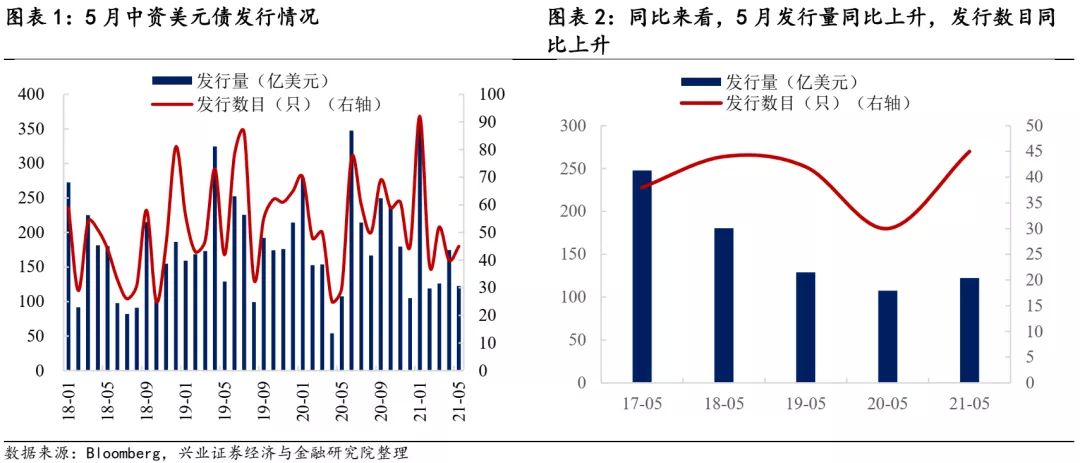
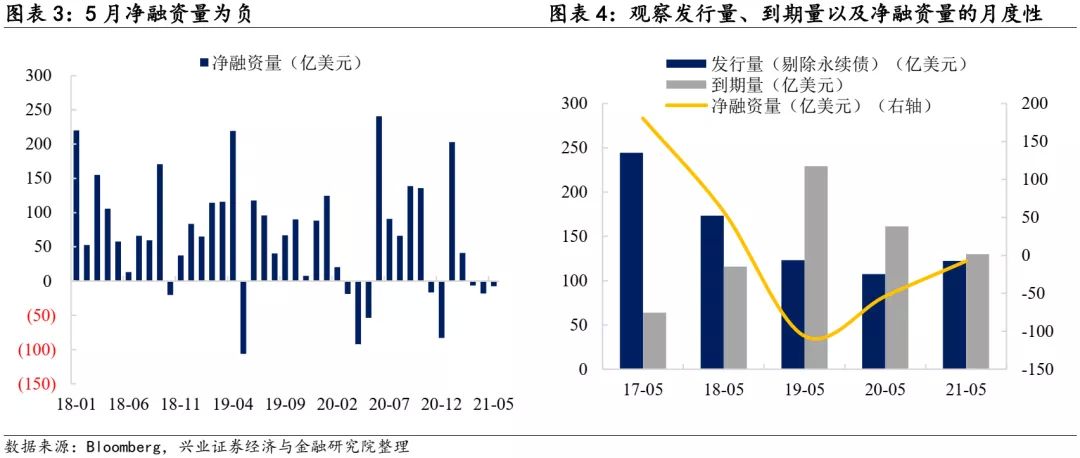
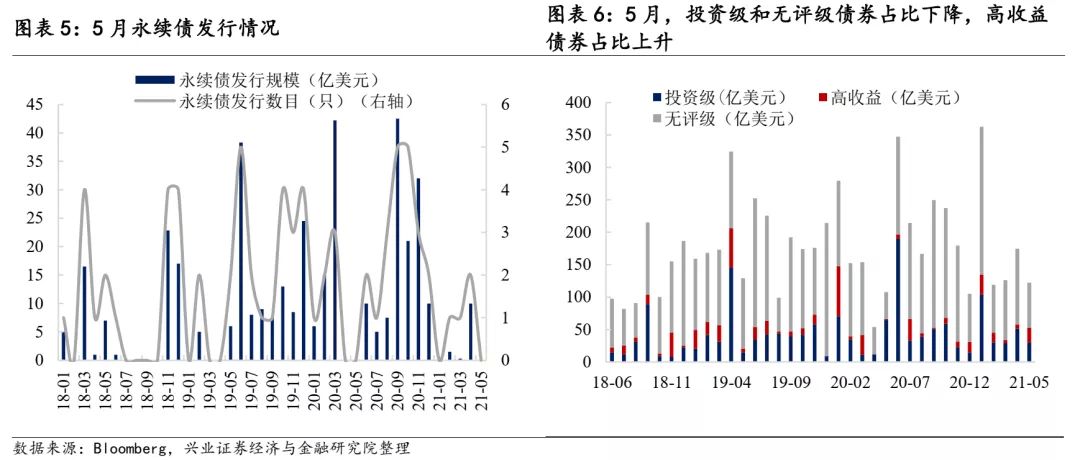
5月中资美元债净融资依然为负。具体来看,发行量方面,5月新发行债券规模122.41亿美元,环比有所下降,同比有所上升(前月174.71亿美元,去年同期107.59亿美元)。5月共发行45只债券,本月没有永续债发行。到期量方面,5月美元债到期规模环比同比均有所下降(本月129.95亿美元,前月182.85亿美元,去年同期161.40亿美元)。净融资量方面,5月份净融资量(-7.54亿美元)较上月(-19.12亿美元)上升,较去年同期(-53.81亿美元)出现较大提升。
就评级层面而言,5月发行的中资美元债中,投资级债券5只,无评级债券33只,高收益债券7只。发行金额来看,高收益债券比重较小(18.58%),发行规模环比有所上升(本月22.75亿美元,上月6.4亿美元);投资级债券发行规模环比有所下降(本月30亿美元,上月51.5亿美元),无评级债券发行规模有环比有所下降(本月69.66亿美元,上月116.81亿美元)。
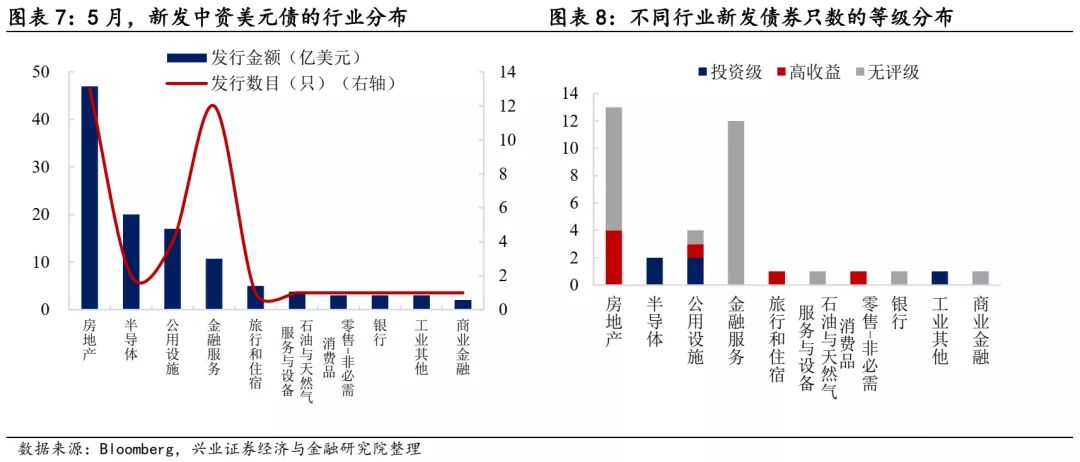
从行业分布(BICS 2级分类)来看,中资美元债中房地产、半导体和公用设施5月的发行规模位居前三。具体来看,
1) 发行规模中,房地产、半导体和公用设施位于前三,合计占比超过七成。5月共有10个行业发行新券,排名靠前的是房地产(47亿美元)、半导体(20亿美元)与公用设施(17亿美元)。
2) 发行只数中,房地产(13只)、金融服务(12只)、公用设施(4只)、位于前三,合计占比超七成,其余债券表现平平。
3) 评级划分来看,除半导体(2只)、公用设施(2只)、工业其他(1只)发行投资级债券,房地产(4只)、公用设施(1只)、旅行和住宿(1只)、零售-非必需消费品(1只)发行高收益债券,其余行业均发行无评级债券(26只)。
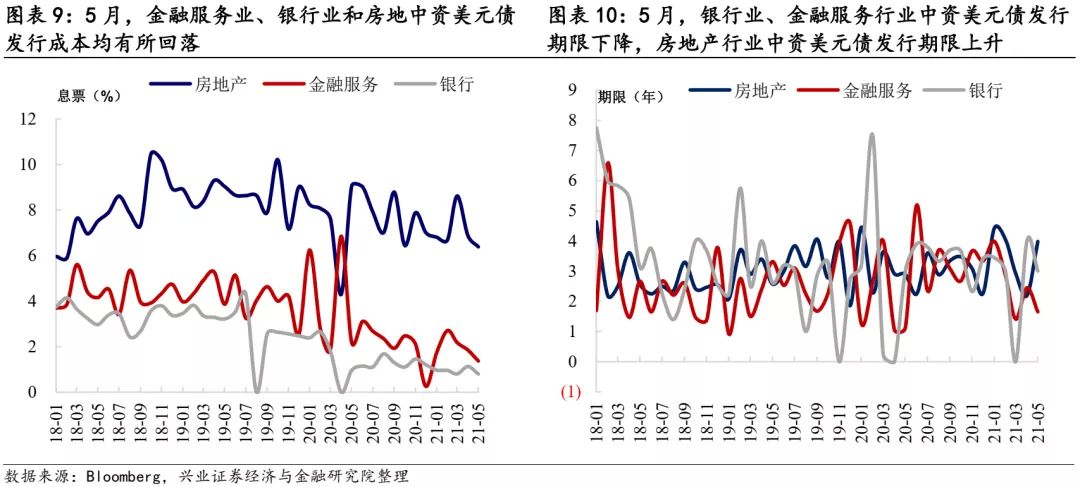
4) 一级市场情绪来看,平均息票率水平方面,5月金融服务业、银行业和房地中资美元债发行成本均有所回落;银行业、金融服务行业中资美元债发行期限下降,房地产行业中资美元债发行期限上升。
2、重点行业一级市场跟踪:
2.1房地产行业
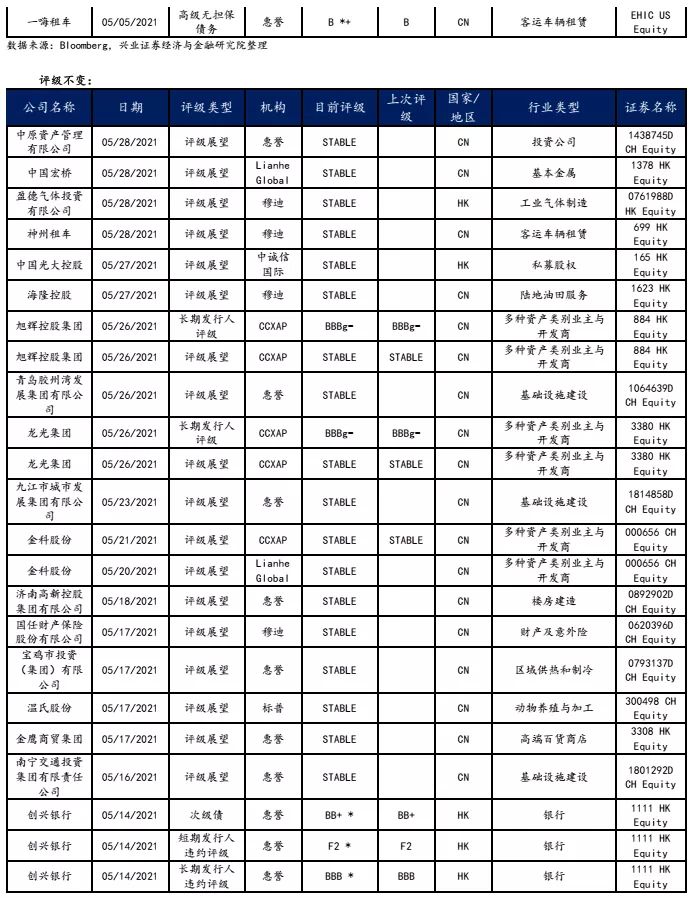
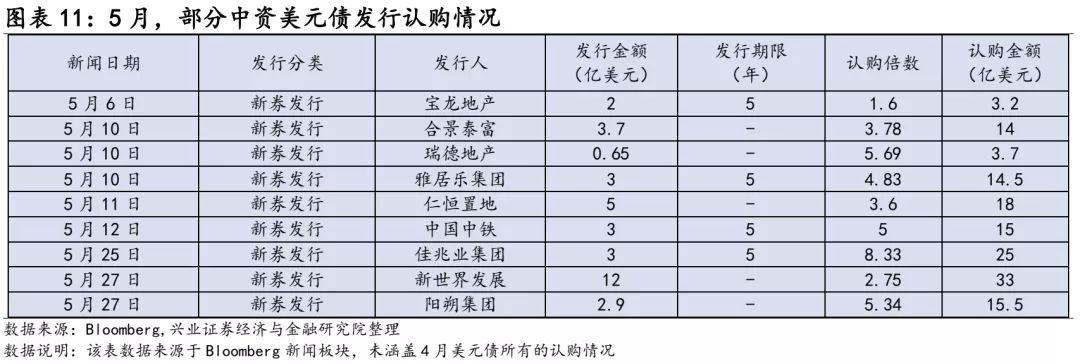
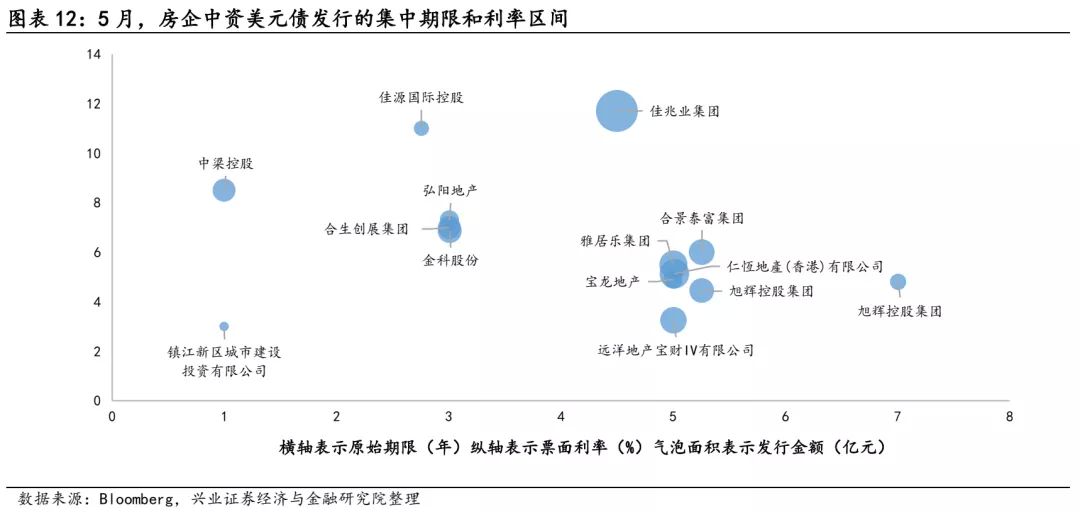
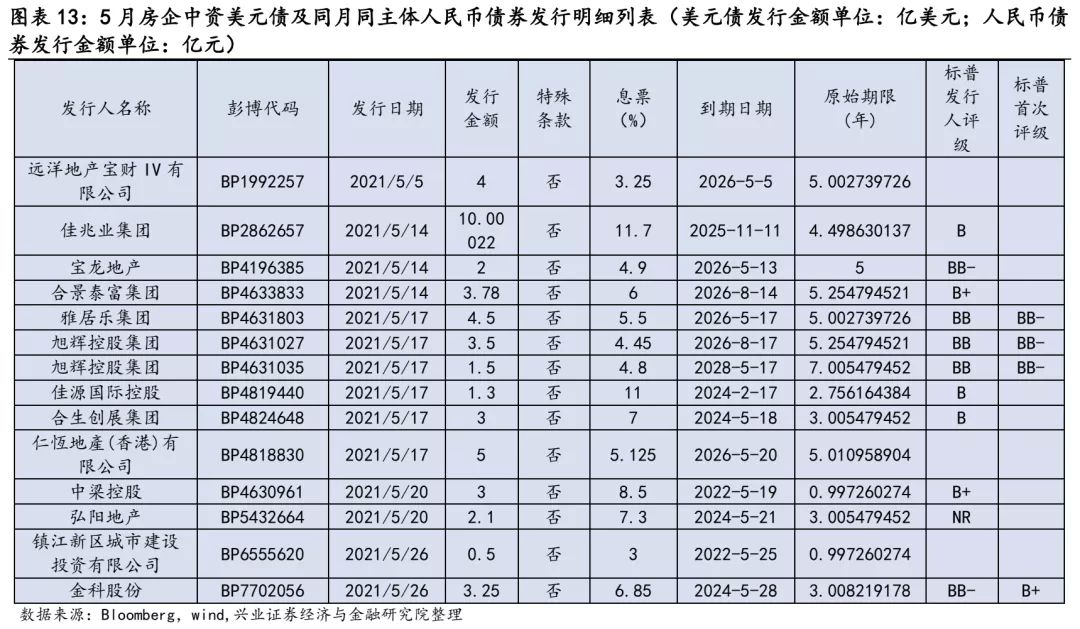
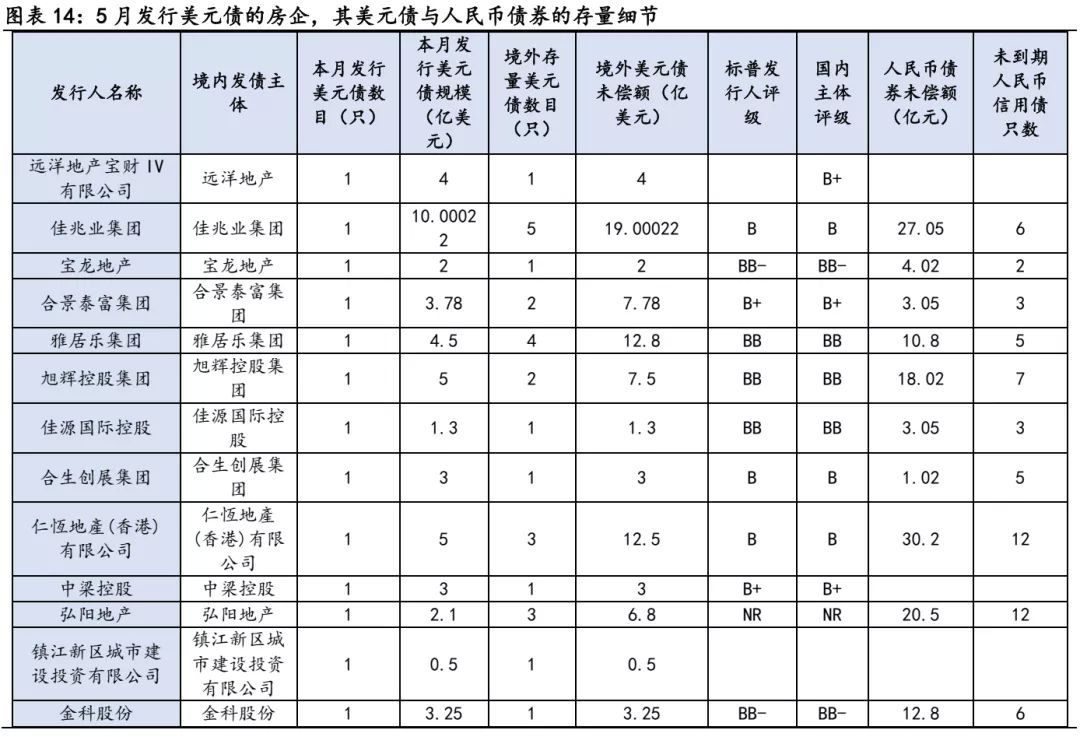
5月共有14只房地产中资美元债发行,分属于13个发行主体,规模47.43亿美元,环比有所上升。其中佳兆业集团、仁恒地产(香港)有限公司以及雅居乐集团发行的中资美元债票面金额较高,分别为10.0亿美元、5亿美元、4.5亿美元。评级方面,雅居乐集团、旭辉控股集团共发行3只BB-级债券,金科股份发行了一只B+级债券,其余债券均无评级。
期限和票息方面,5月发行的14只房地产中资美元债中,发行期限差异较大,分布在1-7年,收益率方面分布在3.00%-11.70%,整体来看,房企通过中资美元债进行融资的期限选择依然也在分化。

2.2银行业与城投融资平台
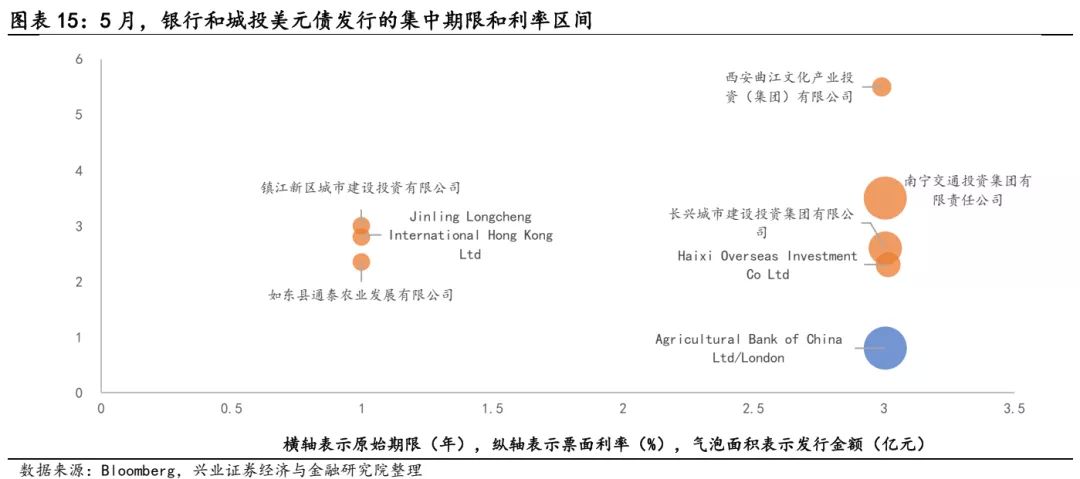
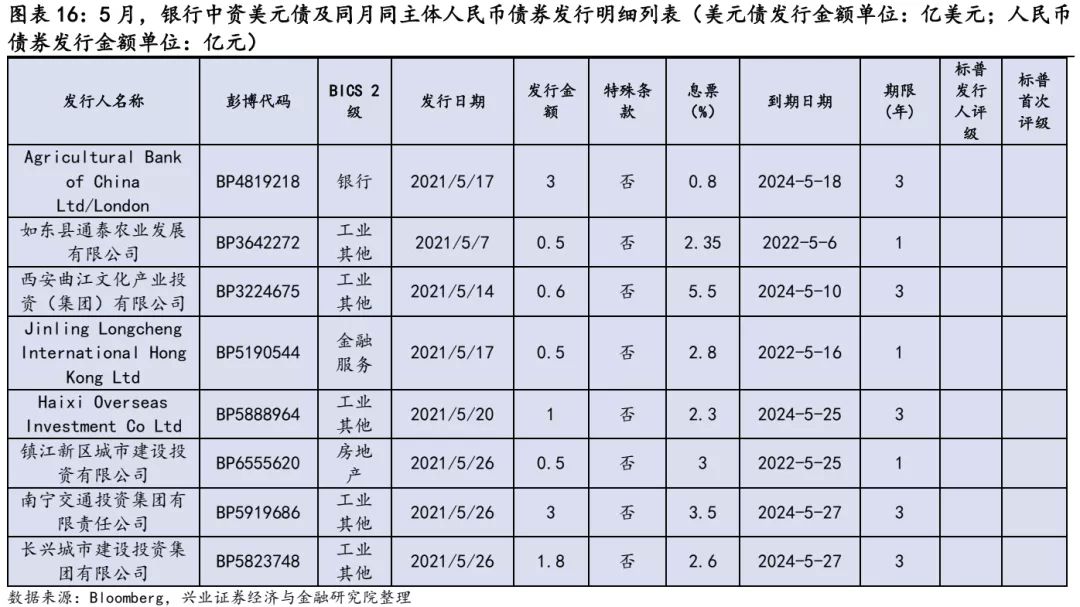
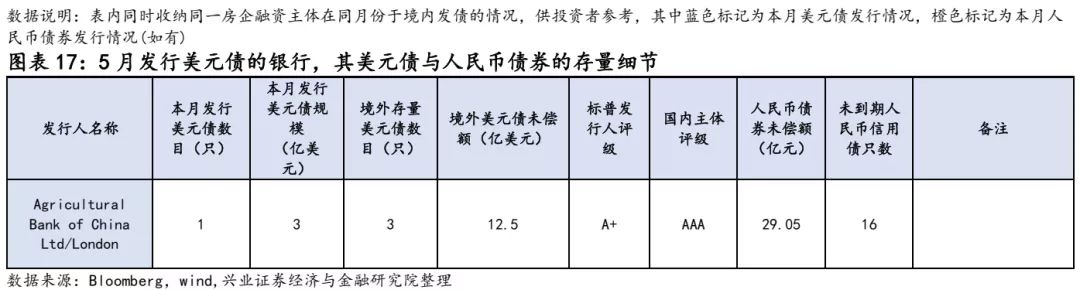
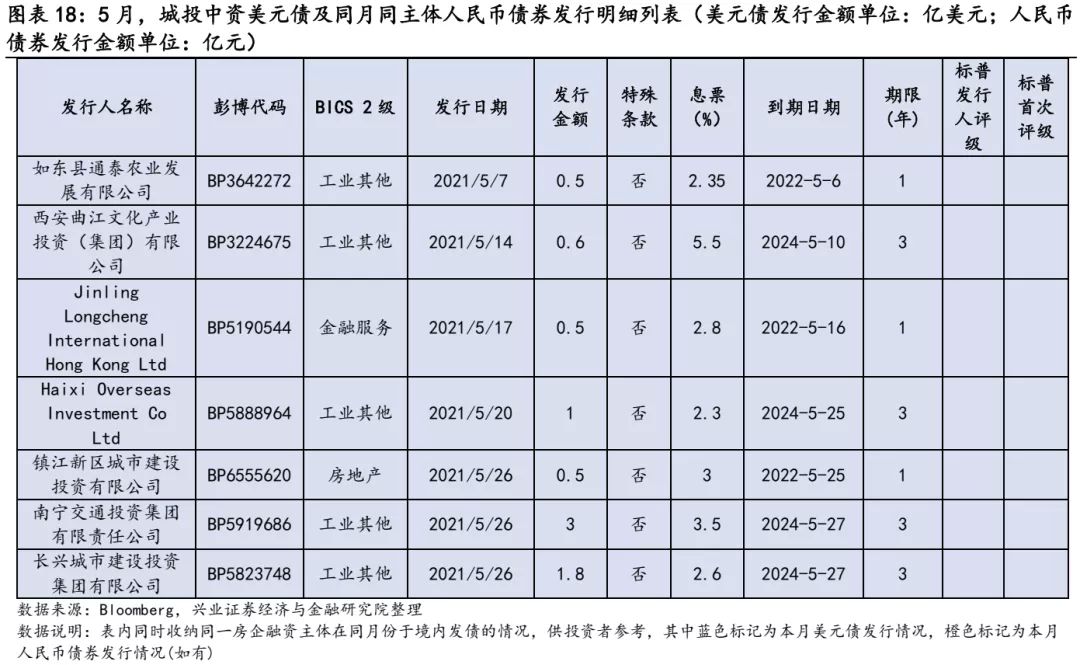
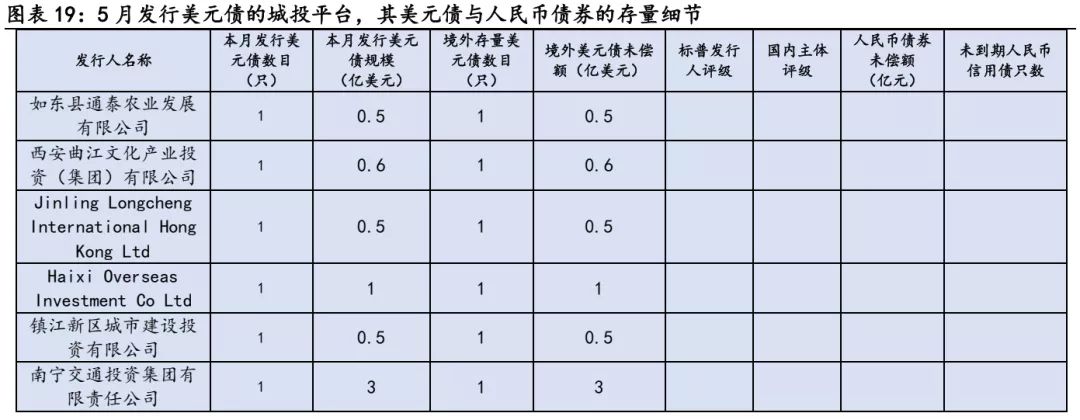
5月,银行业发行1只中资美元债;城投平台共发行7只美元债,环比有所上升。5月的1只银行美元债规模总计3亿美元,发行期限分别为3年,债券收益率为0.8%。5月的7只城投美元债规模总计7.9亿美元,发行期限在1年和3年之间,债券发行利率分布在2.3%-5.5%。此外,各项银行美元债和城投美元债均无评级。

2 中资美元债二级市场:
1、 市场概况:美国国债收益率波动加大
5月长端美债收益率下行。10年期美债收益率5月继续边际调整,月底下行至1.58%,而短端的1年期美债收益率维持上月1.58%的位置波动。
美国通胀水平超预期,美联储态度的变化放大了后续美债收益率的波动性。 5月美国延续高通胀水平,CPI环比上升0.80%,同比上升5.00%;核心CPI环比上升0.70%,同比上升3.80%;4月美国核心PCE物价同比上升3.1%,超美联储2%的通胀目标水平。而美联储官员自5月开始讨论缩减购债规模,收紧货币政策的可能性加大,对于美债收益率的波动情况带来较大的影响
5月亚洲美元债市场回报率表现分化。5月亚洲美元债市场回报率均处于正值区间,但等级表现分化。细分等级来看,除印尼投资级,韩国、印尼、中国高收益级的美元债指数回报率环比下行外,其余国家各等级回报率均环比上行,其中马来西亚高收益级回报率自前月的0.53%上升至0.92%,幅度均最为显著。
5月,各等级中资美元债指数回报率表现分化。其中高收益中资美元债回报率环比小幅下行0.25%,而总指数与投资级分别上行2.98%和1.10%。
2、兴证中资美元债跟踪指标:境内外高收益债表现分化
5月中资美元债收益率环比上行。分版块来看,5月中资美元债整体收益率指数上行0.39%,投资级债券收益率上行0.36%,高收益债券收益率上行0.43%。
具体跟踪的三个重点行业(房地产、银行、城投)收益率表现分化。具体来看,城投中资美元债收益率指数小幅下行0.31%,银行中资美元债收益率指数小幅上行0.08%,房地产中资美元债收益率指数上行1.43%。
行业之间利差表现分化,高收益级和房地产行业利差走阔幅度较大。5月投资级中资美元债环比上升6.30BP,高收益中资美元债利差环比上升85.31BP。具体跟踪的三个重点行业(房地产、银行、城投)中,房地产行业的中资美元债利差环比走阔27.80BP;而地产投资级债券利差环比走阔0.97BP,地产高收益级利差环比收窄36.18BP表现分化,更多的波动来自与无评级个券。城投中资美元债利差环比收窄14.21BP,银行中资美元债利差环比收窄5.23BP。
5月境内外利差在投资级和高收益方面都继续呈现差异化。投资级信用利差方面,境内利差较上月环比收窄6.38BP,而境外信用利差走阔6.02BP;高收益债利差方面,境内利差较上月环比收窄17.57BP,境外信用利差较上月走阔69.12BP。
3、当月活跃券及活跃主体跟踪:
3.1 5月活跃的中资美元债发行主体:
编制方法:统计设计模式如下:(1)成交的统计频率为周度数值;(2)活跃个券样本需满足单周累计成交量(/成交笔数)排在当周的成交个券前列;(3)按发行主体归纳当月4周中,其所发债券进入活跃券观察样本的累计频次,并将这一指标作为衡量中资美元债发行主体活跃度的参考。
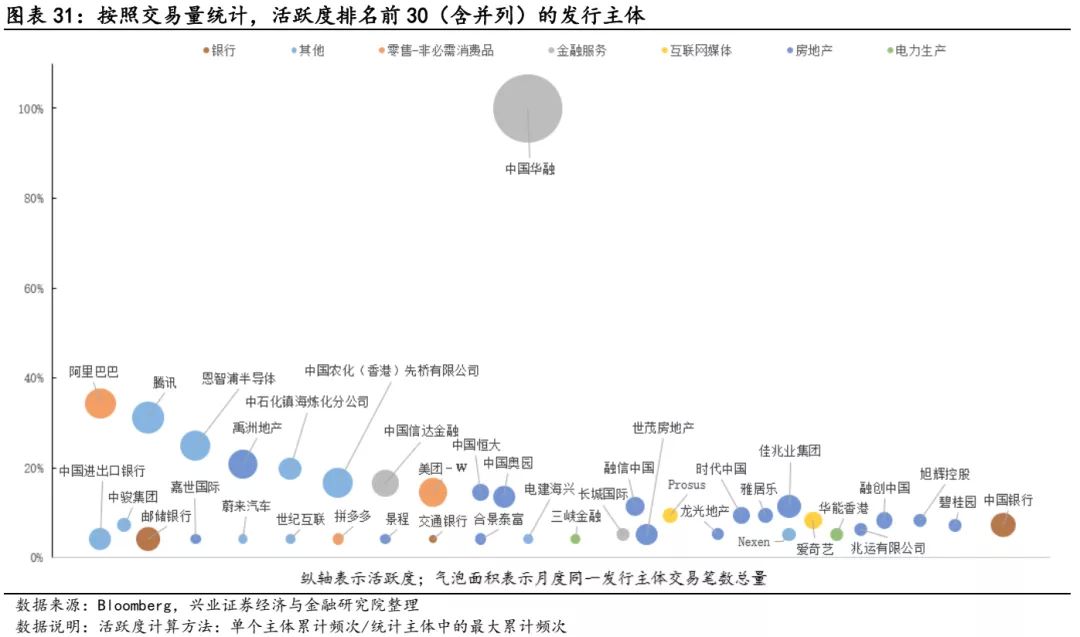
依据以上选取规则并根据可获取的交易规模数据统计,本月活跃度排名前30(含并列)的发行主体分布在7个行业中,房地产企业占比超四成,依然是交易最活跃的行业;其次是零售业、金融服务、银行。个券观察下,相较上月多家企业新进入交易量高活跃度名单值得投资者加以关注,包括交通银行、世纪互联等。
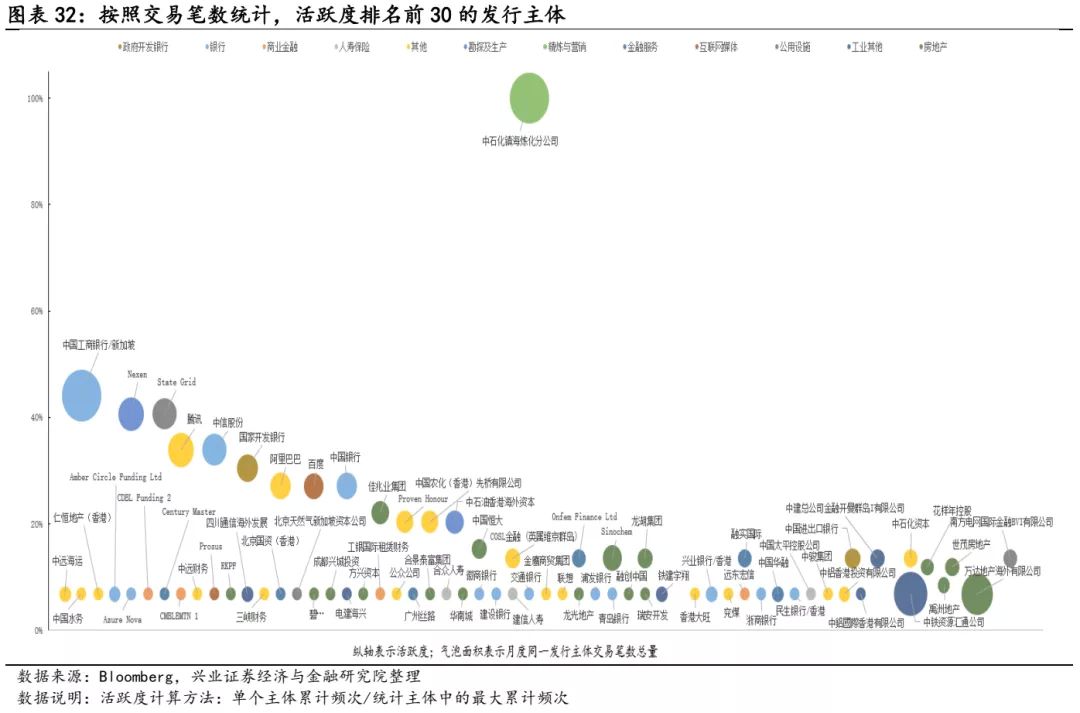
根据可获取交易笔数,中国工商银行(新加坡)、中国银行是3月成交笔数较为活跃的中资美元债发行主体。行业层面,房地产、金融服务的交易活跃度位列前茅。环比相比较下,多家家企业新进入交易笔数高活跃度名单值得投资者关注,包括中国工商银行(香港)、中信股份、建设银行、交通银行、Proven Honour Capital Ltd、中银国际租赁财务有限公司、中建总公司金融开曼群岛I有限公司、复兴国际、中铝国际、融实国际、Onfem Finance Ltd、百度、佳兆业集团、禹洲地产、龙湖集团、合景泰富、华润置地、瑞安开发、兆运有限公司、中石化镇海炼化分公司、电建海兴、中骏集团、恩智浦半导体、拼多多、长城国际、中国奥园、雅居乐、兆运有限公司、龙光地产、合景泰富、嘉世国际、华能香港、三峡金融。
3.2 5月高热度的中资美元债发行主体:
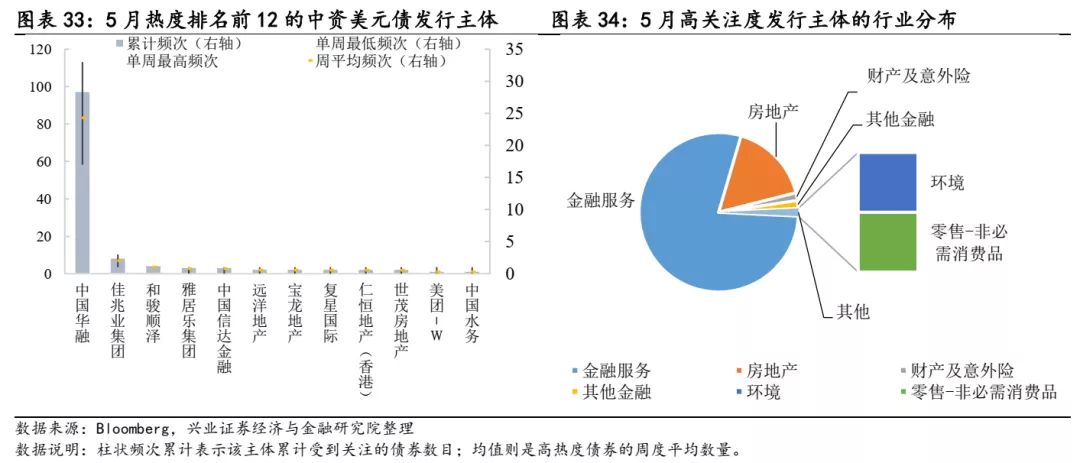
编制规则:(1)统计频率为周度数值;(2)进入高热度中资美元债观察样本需满足一周中Bloomberg中资美元债板块标示该债券存在热度;(3)按发行主体归纳整个1季度的12周内,这一主体所发行的中资美元债进入观察样本名单的频次,并将此作为衡量该发行主体受市场关注热度的标准。
根据以上选取规则可以看到,5月市场上的高热度中资美元债发行主体中,排在前三的企业分别是中国华融、佳兆业集团、和骏顺泽投资有限公司,其中中国华融累计交易频次和单周最高频次均显著高于其余公司。关注度排名前12的企业五成为房地产企业,共有6家,与上月相比减少一家。除了房地产企业,金融服务也是市场热度较高的中资美元债关注行业,整体来说行业的集中度较此前显著增加。
3.3 5月活跃券估值变动
样本选取:跟踪观察的高活跃度样本债券(共计64只)涵盖12只高收益活跃债券,15只投资级活跃债券以及37只无评级活跃债券。
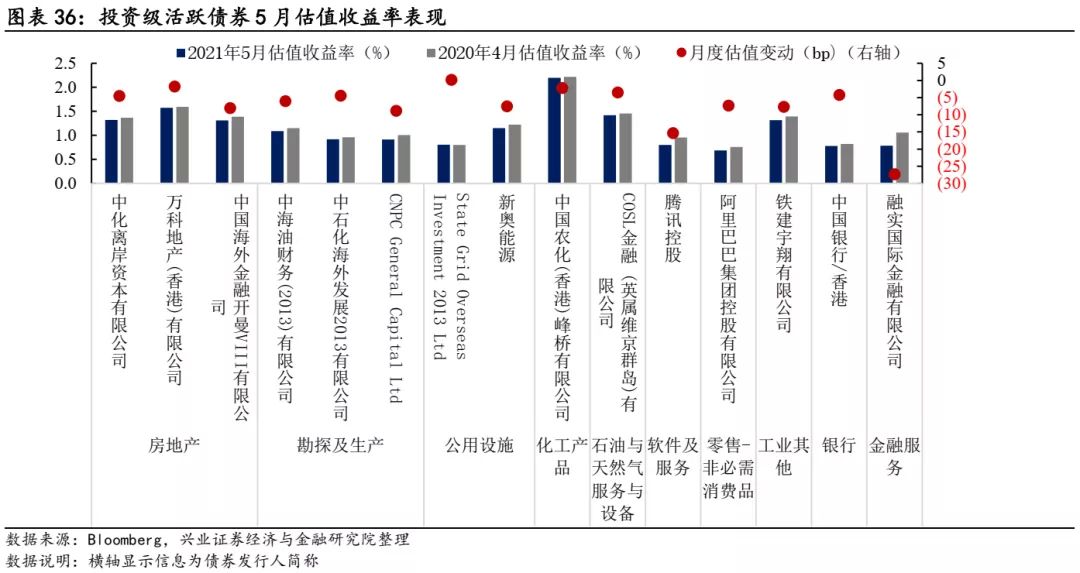
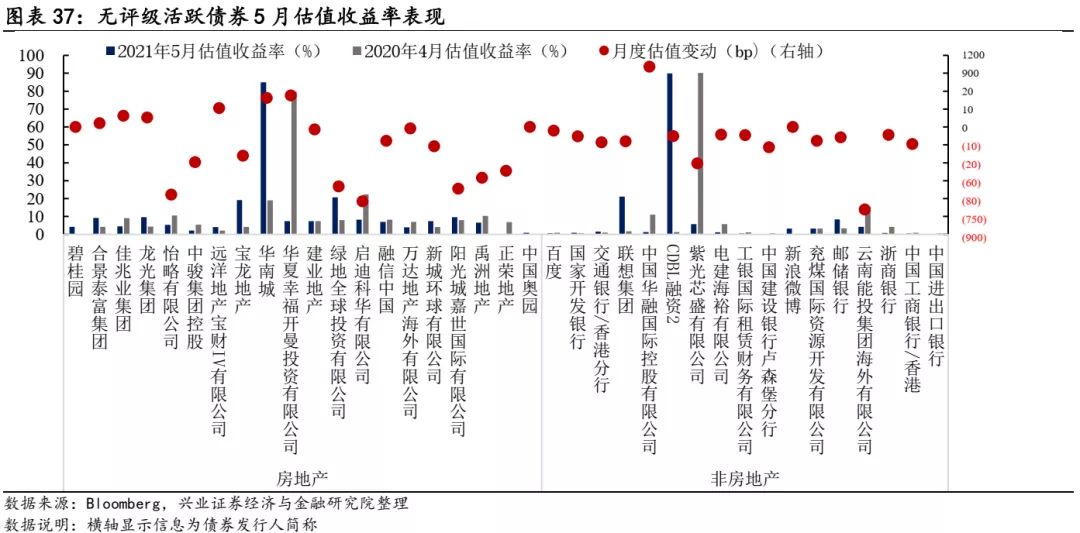
综合来看,5月中资美元债活跃券的估值收益率大多下行。其中,投资级活跃个债的估值波动区间较小,无评级活跃债券的估值波动相对较大。而在各行业之中,房企债的波动幅度显著且个体分化更大。
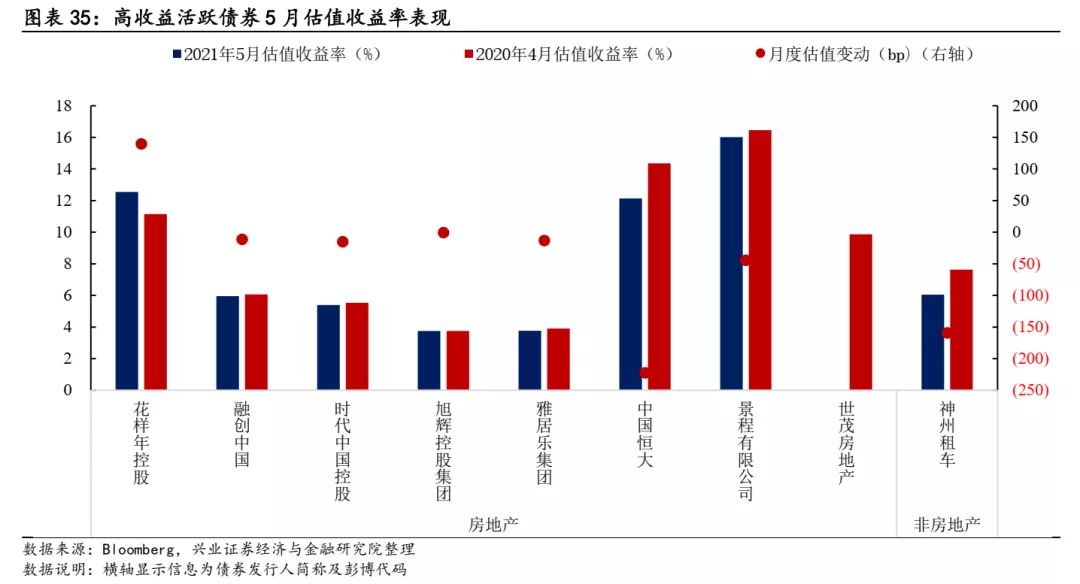
1)5月活跃的高收益中资美元债中,估值收益率超九成下降。分行业来看,地产活跃券估值收益率表现分化,其中“花样年控股(代码:ZP2920855)”是估值收益率波动上行最大的地产活跃券,月度整体上行139.60BP;非房地产行业的个券估值收益率下行,“神州租车(代码:ZS2774850)”估值收益率月度整体下行159.15BP。
2)投资级的活跃中资美元债,5月估值收益率超九成下行,波动区间相对较小。其中投资级的地产债券估值收益率整体下行,平均调整幅度4.77BP。非房地产板块中,超九成债券估值收益率下行,其中“融实国际金融有限公司(代码:AN2610961)”下行幅度最大,达-27.32BP。
3)无评级中资美元债,5月估值收益率接近八成下行。分行业来看,无评级的房地产债券估值收益率近七成下行,其中“启迪科华有限公司(代码:AZ0947574)”下行幅度最大,为13.85BP;“华夏幸福开曼投资有限公司(代码:ZP3166243)” 上行幅度最大,为529.05BP;非房地产行业的无评级活跃券中,估值收益率超九成表现下行,其中下行幅度最大的为“云南能投集团海外有限公司(代码:BK9275284)”,为690.63 BP。
风险提示:全球经济趋势、美国货币政策、国内行业政策的不确定性