

中金:中资美元债新发回升,二级市场分化加剧
本文来自微信公众号”中金固定收益研究“。
上周中资美元债一级新发约35亿美元,发行量较此前一周有所恢复。二级市场受周初美债剧烈波动影响,投资级债券收益率先小幅上行后持续走强,高收益债券收益率涨跌互现,投资级和高收益分化仍然明显。从总回报情况来看,上周中资美元债总回报率为-0.31%,其中投资级和高收益分别录得总回报率-0.21%和-0.59%。
一级市场回顾
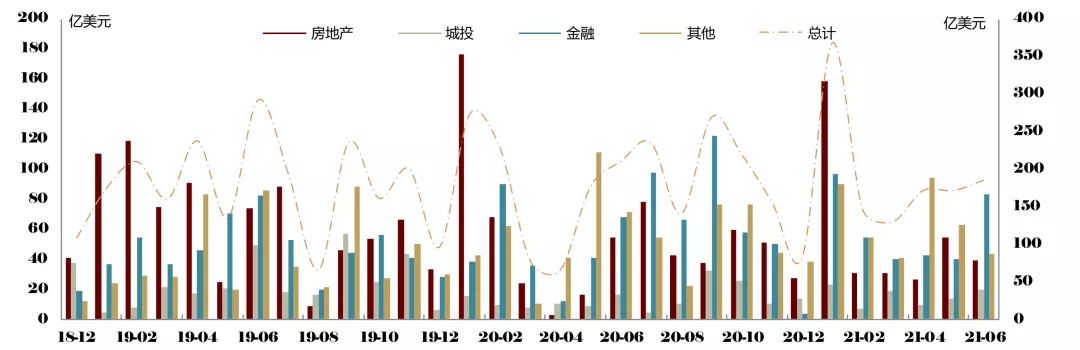
上周中资美元债一级新发约35亿美元,发行量较此前一周有所恢复,其中房地产、城投、金融和其他行业发行量分别约10亿美元、4.78亿美元、6.81亿美元和13.45亿美元。上周投资级SOE名字一级发行情况较好,其他板块较为一般。具体而言:
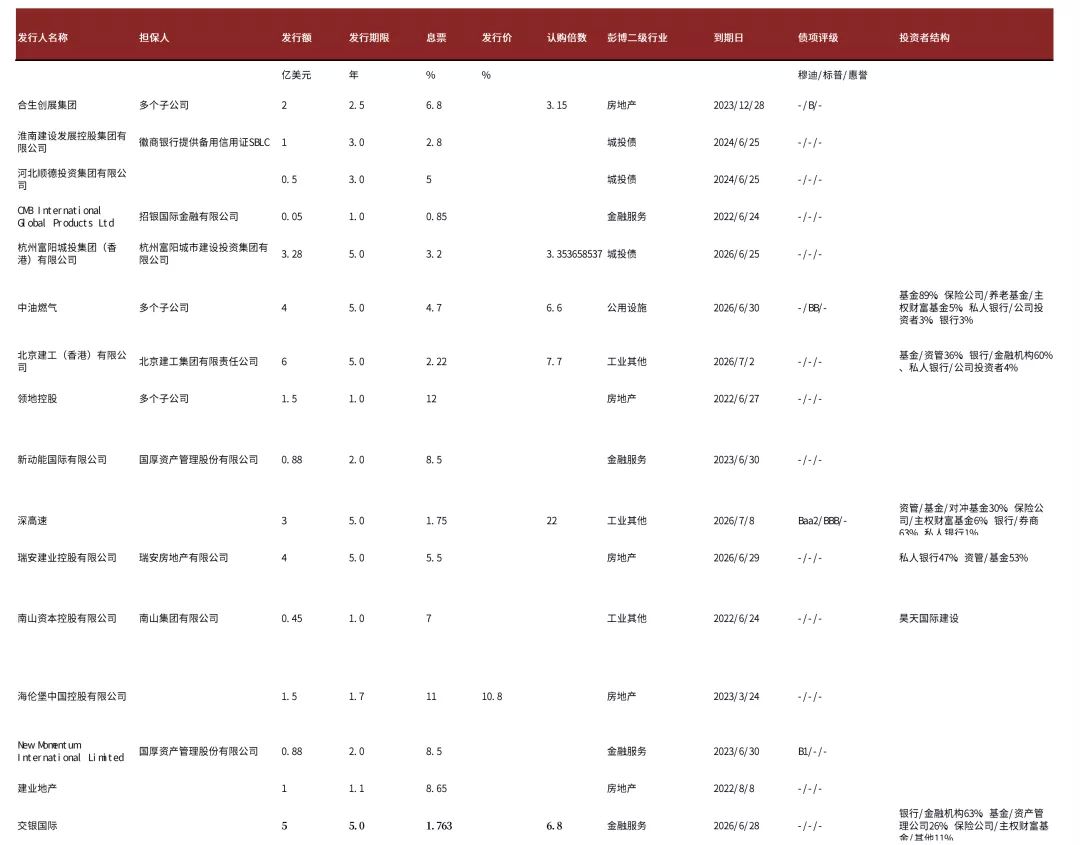
(1)房地产方面,瑞安房地产6月24日以担保结构发行4亿美元5NC4年期可持续发展美元债券,初始价5.75%区域,最终指导价5.5%,发行价5.5%,该笔订单需求强劲,ESG投资者获配34%。海伦堡中国增发1.5亿美元、2023年到期债券,增发指导价为10.8%,最终增发价10.8%。建业地产第二次增发2022年到期美元债券,增发指导价和增发价格均为8.65%,较原有债券二级市场价格有较宽新发折让,最终发行规模1亿美元,拖累其他存量债券当日走弱。领地控股首次定价364天、1.5亿美元债券,最终指导价和发行价12.5%,公司获穆迪B2和惠誉B评级。合生创展定价2.5年期、2亿美元债券,初始价7.1%区域,最终指导价和发行价6.8%,不过新债二级表现不佳,拖累存量债走弱。
(2)城投方面,杭州富阳城投发行5年期、3.28亿美元新债,初始价3.65%,最终定价3.2%,获超11亿元订单。河北顺德投资6月22日新发一笔3年期、0.5亿美元债券,发行价5.5%。淮南建发6月21日定价3年期、1亿美元债券,由徽商银行提供SBLC,发行价2.8%。
(3)金融和其他行业方面,国厚资产6月24日以担保结构定价2年期、0.88亿美元债券,初始价8.5%区域,最终指导价和发行价为8.5%,发行价较初始价没有收窄。深高速6月24日定价5年期、3亿美元高级无抵押债券,初始价T5+150bp区域,由于需求强劲最终指导价和发行价在初始价基础上收窄55bp,为T5+95bp/1.832%,最终订单量高达66.2亿美元,获得22倍认购,资管/基金/对冲基金获配30%、保险公司/主权财富基金获配6%、银行/券商获配63%、私人银行获配1%,新债二级市场表现依然强劲,上市后第一天早盘一度收窄10bp左右。中油燃气周三定价5年期NC3、4亿美元债券,初始价5.15%区域,最终指导价和发行价4.7%,获得6.6倍认购,其中基金获配89%。北京建工周三定价5年期、6亿美元债券,初始价T5+180bp区域,最终指导价和发行价为T5+135bp/2.22%,认购情况较好,获得7.7倍认购。
二级市场回顾
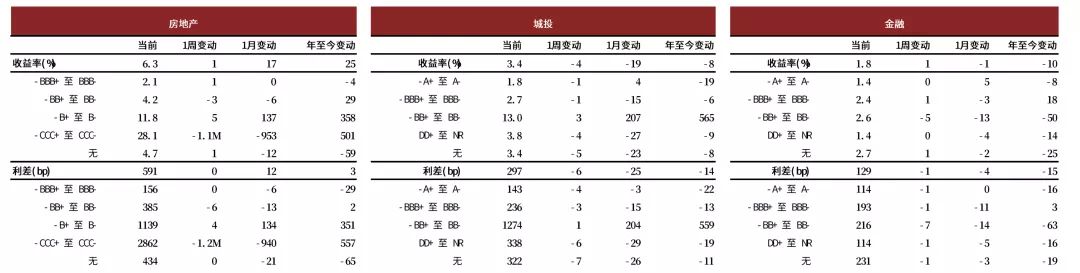
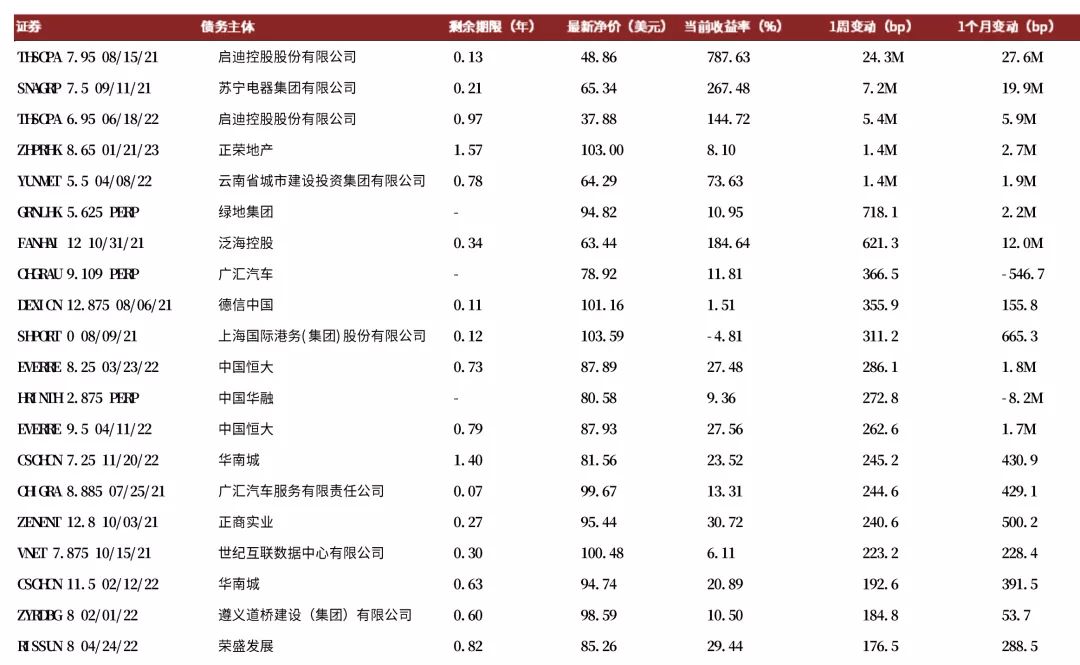
上周中资美元债二级市场受周初美债剧烈波动影响,投资级债券收益率先小幅上行后持续走强,高收益债券收益率涨跌互现,投资级和高收益分化仍然明显。从总回报情况来看,上周中资美元债总回报率为-0.31%,其中投资级和高收益分别录得总回报率-0.21%和-0.59%。从收益率和利差来看,中资投资级美元债收益率上行1bp,利差较上周五收盘收窄2bp,中资高收益美元债的收益率和利差分别大幅上行30bp和27bp。房地产方面,上周五标普下调蓝光发展评级至CCC-,周一收盘存量债收跌3.5-5.5pt,后几个交易日持续下跌趋势,截至周五收盘存量债全周下跌3-5.5pt不等。此外高收益板块多个主体名字后半周均有所走软,包括佳兆业、阳光城、建业、融信、融创、花样年、鑫苑置业、正荣地产等曲线整体走弱。其他行业方面,启迪控股美元债周一继续下跌10-15pt,主要因为公司未能在6月18日按期支付5.5亿美元债券的应计利息的负面消息,周五(24日)2笔存量债券再次下跌10pt左右,主因公司利息逾期的7天宽限期将届满,但公司仍未支付利息。截至上周五收盘,中资投资级和投机级美元债收益率中枢分别为2.52%和10.14%,处于历史6%和69%分位数;二者利差分别为168bp和964bp,分别处于历史29%和81%分位数。分行业来看,上周房地产、金融和城投板块总回报率分别为-0.59%、-0.30%和0.03%。
信用事件
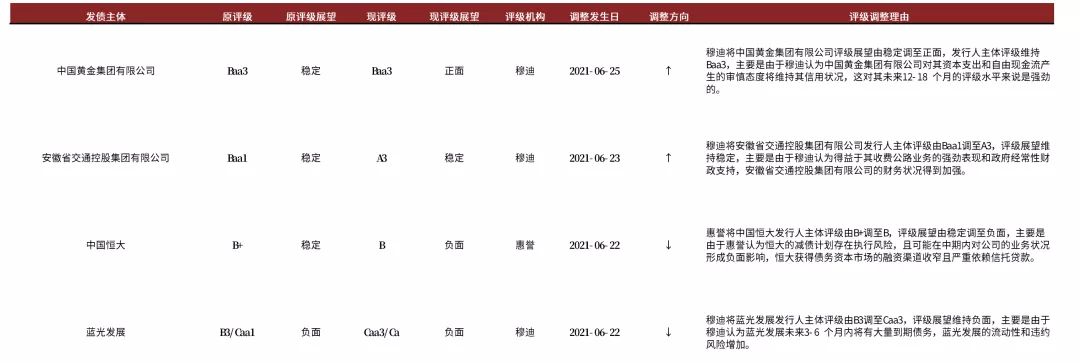
上周负面评级主体为蓝光发展。穆迪将蓝光发展发行人主体评级由B3调至Caa3,评级展望维持负面,主要是由于穆迪认为蓝光发展未来3-6 个月内将有大量到期债务,蓝光发展的流动性和违约风险增加。上周正面评级主体为中国黄金和安徽省交通控股。穆迪将中国黄金集团有限公司评级展望由稳定调至正面,发行人主体评级维持Baa3,主要是由于穆迪认为中国黄金集团有限公司对其资本支出和自由现金流产生的审慎态度将维持其信用状况,这对其未来12-18 个月的评级水平来说是强劲的;穆迪将安徽省交通控股集团有限公司发行人主体评级由Baa1调至A3,评级展望维持稳定,主要是由于穆迪认为得益于其收费公路业务的强劲表现和政府经常性财政支持,安徽省交通控股集团有限公司的财务状况得到加强。
市场展望
上周中资美元债一级市场也出现分化,深高速等投资级主体发行火热,但高收益板块主体一级发行情况较冷清,二级市场投资级和高收益板块分化则更加明显,恒大、蓝光主体负面消息对地产板块溢出效应增强,高收益地产债券价格整体出现回调。上周美债市场收益率波动较大,在鹰派信号释放下美国国债收益率曲线走陡,不过市场流动性仍充裕。后续来看,美债利率可能还是会有一定程度的升高,在此背景下,我们不建议投资者拉长久期和大幅下沉资质,我们认为目前市场信用风险还处于发酵期,需要关注未来地产板块是否有因溢出效应导致较大的波动,可以适当把握部分主体超跌情况下的交易性机会。
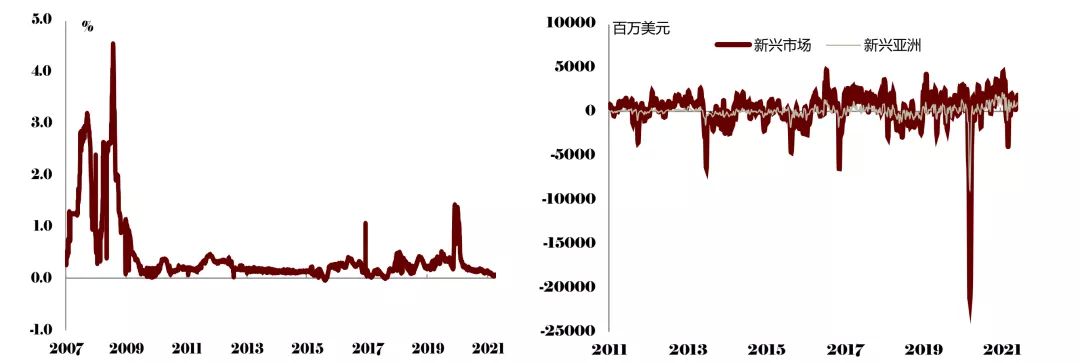
图表1:Libor-OIS走势(左图);EFPR新兴市场/新兴亚洲债券资金流向(右图)
资料来源:Bloomberg,中金公司研究部
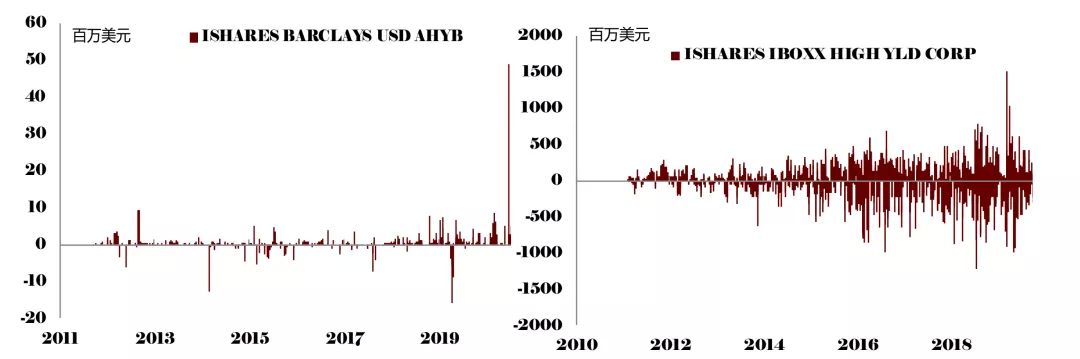
图表2:美国高收益债ETF资金流动(左图);亚洲高收益债ETF资金流动(右图)
资料来源:Bloomberg,中金公司研究部
图表3:主要行业美元债月度发行量
注:截至2021年6月25日
资料来源:Bloomberg,中金公司研究部
图表4:上周中资美元债发行明细
资料来源:Bloomberg,中金公司研究部
图表5:美元债收益率上周变动(左图);美元债利差上周变动(右图)
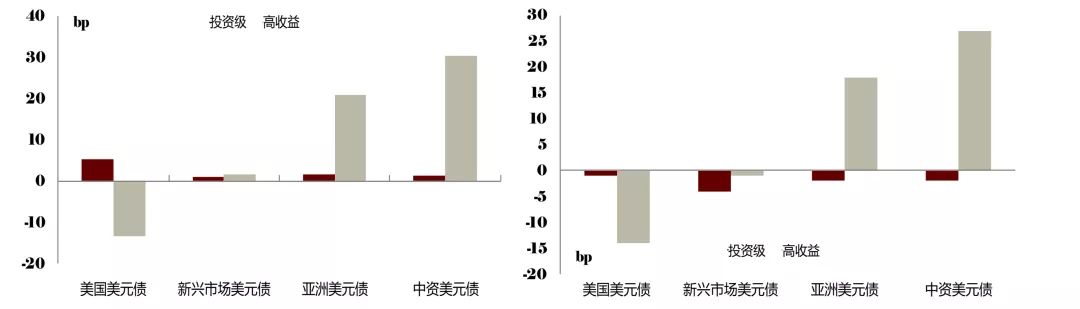
资料来源:Factset,中金公司研究部
图表6:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
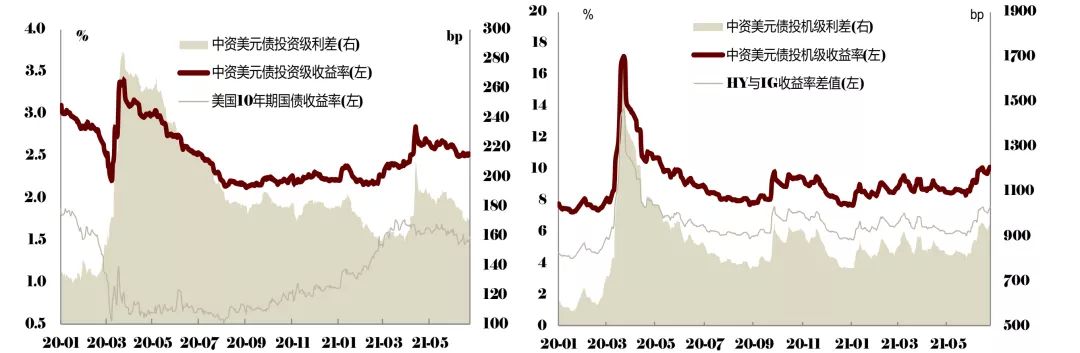
资料来源:Factset,中金公司研究部
图表7:境内外收益率比较
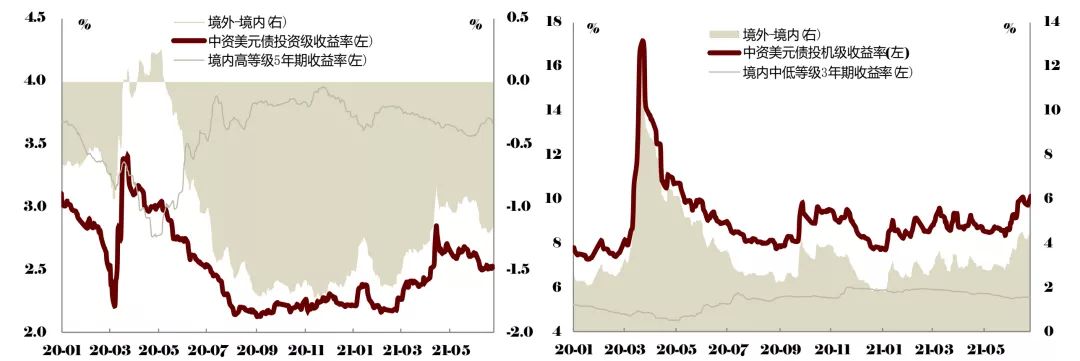
资料来源:Factset,Wind,中金公司研究部
图表8:中资美元债收益率、利差分位数水平
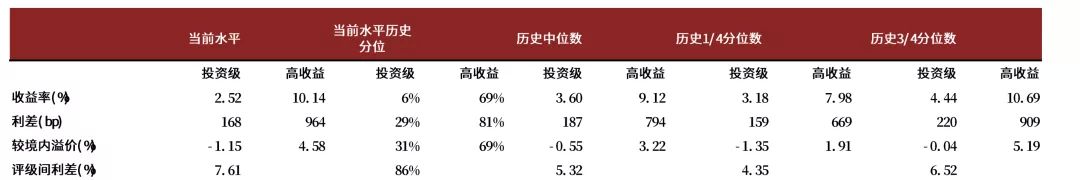
注:分位数自2008年4月30日起算,截至2021年6月25日
资料来源:Factset,中金公司研究部
图表9:中资美元债主要行业分评级收益率与利差变动
注:收益率和利差均取中值;评级采取彭博综合评级;数据截至2021年6月25日
资料来源:Bloomberg,中金公司研究部
图表10:上周收益率涨幅居前个券
注:取综合彭博债券CBBT报价,无CBBT价格的未纳入统计范围;M代表1000
资料来源:Bloomberg,中金公司研究部
图表11:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,中金公司研究部

