

中金:中资美元债投资级继续走稳,高收益先抑后扬
本文来自微信公众号“中金固定收益研究”。
上周中资美元债一级新发约44亿美元,发行量与此前一周基本持平。二级市场高收益先抑后扬,但整体较周初仍下跌,投资级周中略有走软但表现相对稳固。从总回报情况来看,上周中资美元债总回报率为-0.20%,其中投资级和高收益分别录得总回报率0.13%和-1.08%。
一级市场回顾
上周中资美元债一级新发约43.78亿美元,发行量与此前一周基本持平,其中房地产、金融和其他行业发行量分别约8.4亿美元、12.2亿美元和23.2亿美元,城投行业无一级新发。具体而言:
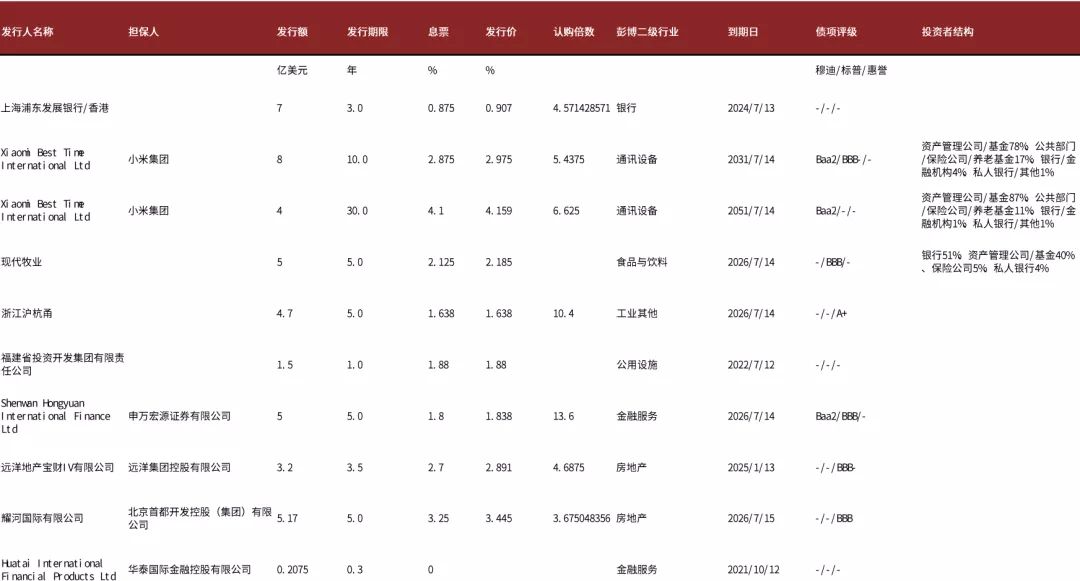
(1)房地产方面,首开集团7月8 日以担保结构发行5.17亿美元、5年期美元债券,初始价T5+300bp区域,最终指导价和发行价T5+270bp/3.445%,最终订单超过19亿美元。远洋集团上周二定价3.2亿美元、3年期绿色债券,初始价T3+270bp区域,最终指导价和发行价T3+245bp/2.891%,获得超过15亿美元订单。
(2)金融和其他行业方面,浦发银行7月6日定价7亿美元、3年期美元债券,初始价T3+85bp区域,最终指导价和发行价较初始价收窄38bp至T3+47bp/0.907%,获得超35亿美元订单,其中银行获配97%,资管/基金获配2%。申万宏源证券7月7日定价5亿美元、5年期美元债券,初始价T5+160bp区域,最终指导价和发行价较初始价大幅收窄55bp至T5+105bp/1.838%,获得超68亿美元订单。浙江沪杭甬上周三定价5年期、4.7亿美元债券,初始价T5+130bp区域,发行价为T5+85bp/1.638%,获得10.4倍认购。福建投资集团上周二定价364天、1.5亿美元债券,初始价2.3%区域,发行价为1.88%。小米集团上周三定价10年期和30年期两笔美元债券,10年期、8亿美元常规债券初始价T10+200bp区域,最终指导价和发行价为T10+165bp/2.975%,获得超过5倍认购,资产管理公司/基金获配78%、公共部门/保险公司/养老基金获配17%,30年期、4亿美元绿色债券初始价OLB+260bp区域,最终指导价和发行价为OLB+220bp/4.159%,获得超过6倍认购,资产管理公司/基金获配87%、公共部门/保险公司/养老基金获配11%。
二级市场回顾
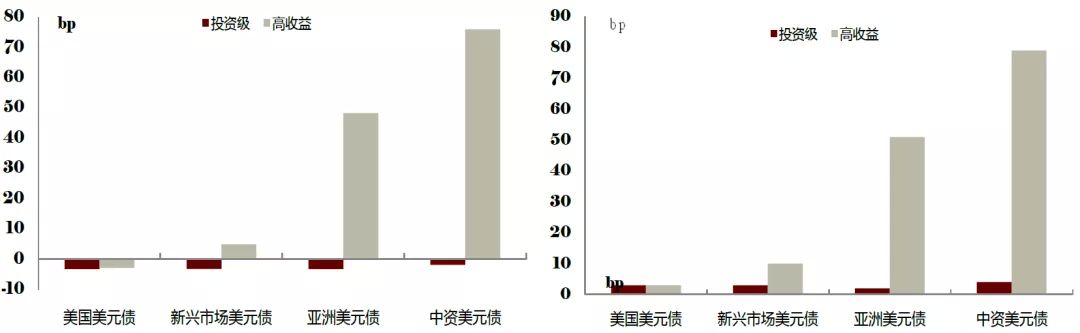
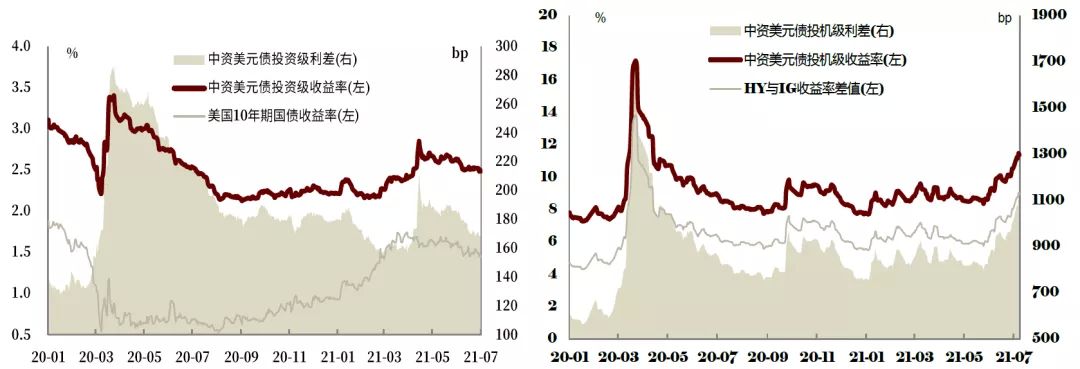
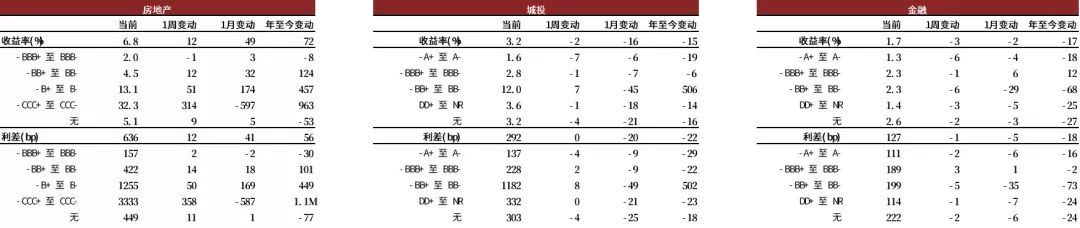
上周中资美元债二级市场高收益先抑后扬,但整体较周初仍下跌,投资级周中略有走软但表现相对稳固。从总回报情况来看,上周中资美元债总回报率为-0.20%,其中投资级和高收益分别录得总回报率0.13%和-1.08%。从收益率和利差来看,中资投资级美元债收益率下行2bp,利差较上周五收盘走扩4bp,中资高收益美元债的收益率和利差分别大幅上行76bp和79bp。高收益地产上周一至周三持续走弱,周四以来受到“适时降准”消息提振,高收益地产板块迎来回调,有部分买盘,恒大曲线收涨25c-1pt,佳兆业收涨50c-1.5pt,花样年收涨40c-1pt,合生创展2022年到期存量债券上涨2pt,融创上涨50c-1.5pt,中骏集团、合景泰富收涨1pt左右,新城、龙光收涨25c-1pt,此外当代置业、弘阳、正荣、富力、世茂、雅居乐、奥园和阳光城均有不同程度的反弹。其他行业方面,上周中概股受滴滴事件持续下跌,中资投资级美元债承压,上周四投资级板块互联网主体长久期债券面临较大抛压,腾讯、阿里巴巴、联想、微博等主体10年期及以上美元债券拓宽2-6bp不等。截至上周五收盘,中资投资级和投机级美元债收益率中枢分别为2.47%和11.37%,处于历史6%和82%分位数;二者利差分别为173bp和1094bp,分别处于历史32%和87%分位数。分行业来看,上周房地产、金融和城投板块总回报率分别为-1.24%、-0.56%和0.10%。
信用事件
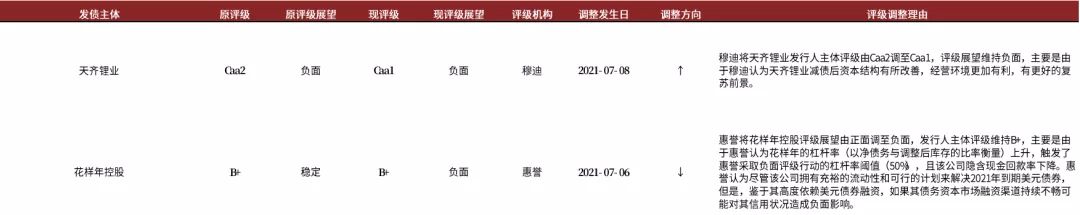
上周负面评级主体为花样年控股。惠誉将花样年控股评级展望由稳定调至负面,发行人主体评级维持B+,主要是由于惠誉认为花样年的杠杆率(以净债务与调整后存货的比率衡量)上升,触发了惠誉采取负面评级行动的杠杆率阈值(50%),且该公司隐含现金回款率下降,惠誉认为尽管该公司拥有充裕的流动性和可行的计划来解决2021年到期美元债券,但是鉴于其高度依赖美元债券融资,如果其债务资本市场融资渠道持续不畅可能对其信用状况造成负面影响。上周正面评级主体为天齐锂业。穆迪将天齐锂业发行人主体评级由Caa2调至Caa1,评级展望维持负面,主要是由于穆迪认为天齐锂业减债后资本结构有所改善,经营环境更加有利,有更好的复苏前景。
市场展望
上周中资美元债一级市场发行量与此前一周基本持平,主要集中于投资级等资质较好主体。二级市场投资级表现相对稳固,整体涨跌互现,高收益先抑后扬,但整体较周初仍下跌。上周美债利率继续大幅回落,10年美债下行7bp,一度跌至1.3%以下,我们认为当前深度为负的实际利率与实际增长情况并不完全匹配,需关注美债利率后续走势以及对投资级中资美元债收益率的影响。不过考虑到投资者的配置需求仍存,目前美元流动性仍暂充裕,如果不出现信用事件冲击,投资级美元债收益率波动范围可能有限。此外,目前来看,中资美元债尤其是高收益债利差已处于历史高位,对于信用风险可控品种具有一定配置价值和“超调”机会。但考虑到融资负反馈和部分行业融资政策的不确定性,后续信用分层和信用风险的扰动仍将持续,投资者在把握底部机会同时也需留好安全边际。
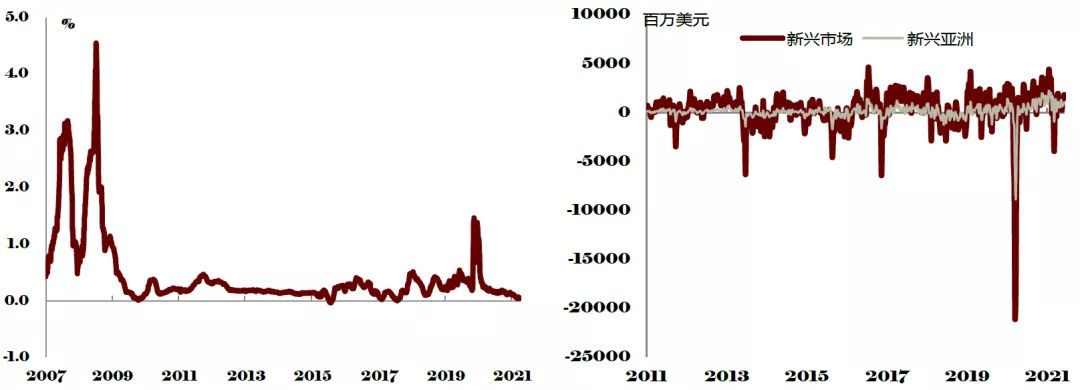
图表1:Libor-OIS走势(左图);EFPR新兴市场/新兴亚洲债券资金流向(右图)
资料来源:Bloomberg,中金公司研究部
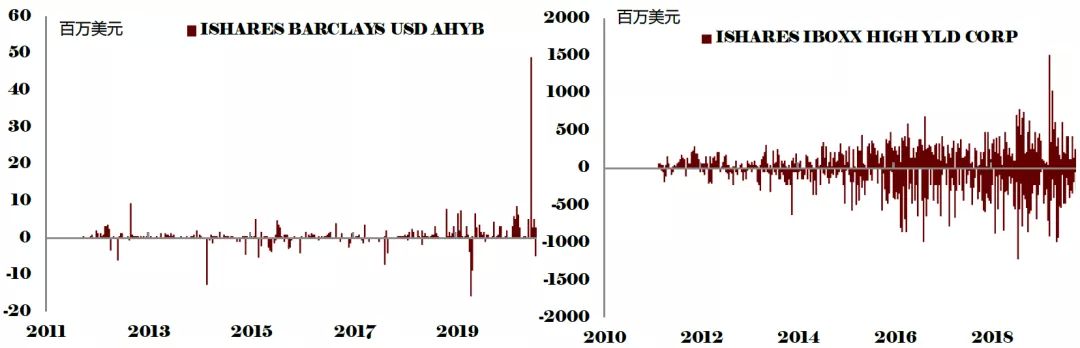
图表2:美国高收益债ETF资金流动(左图);亚洲高收益债ETF资金流动(右图)
资料来源:Bloomberg,中金公司研究部
图表3:主要行业美元债月度发行量
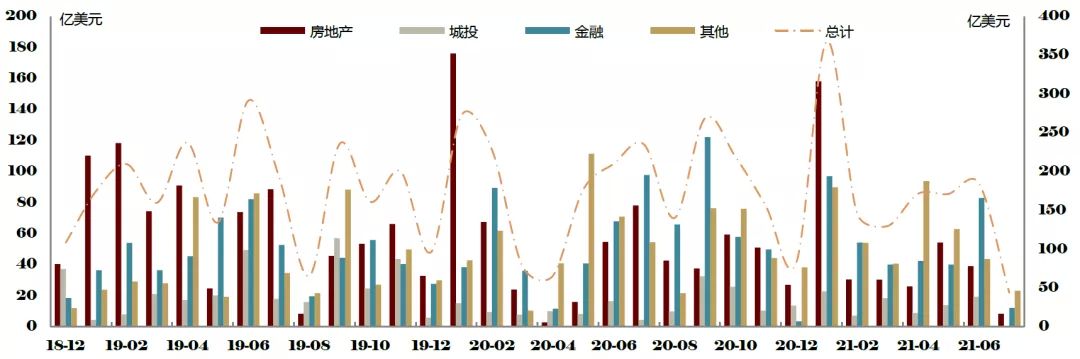
注:截至2021年7月9日
资料来源:Bloomberg,中金公司研究部
图表4:上周中资美元债发行明细
资料来源:Bloomberg,中金公司研究部
图表5:美元债收益率上周变动(左图);美元债利差上周变动(右图)
资料来源:Factset,中金公司研究部
图表6:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
资料来源:Factset,中金公司研究部
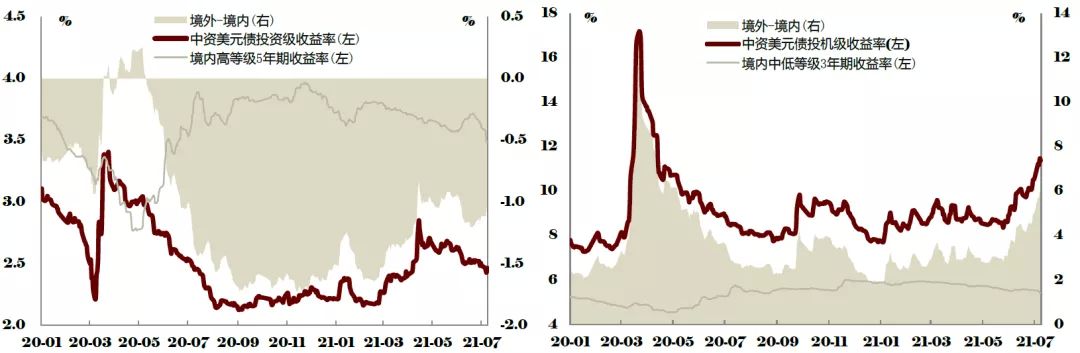
图表7:境内外收益率比较
资料来源:Factset,Wind,中金公司研究部
图表8:中资美元债收益率、利差分位数水平
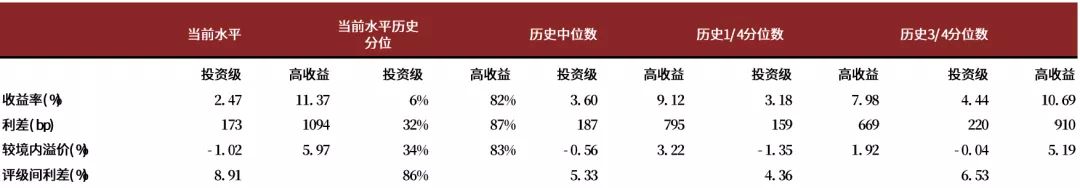
注:分位数自2008年4月30日起算,截至2021年7月9日
资料来源:Factset,中金公司研究部
图表9:中资美元债主要行业分评级收益率与利差变动
注:收益率和利差均取中值;评级采取彭博综合评级;数据截至2021年7月9日
资料来源:Bloomberg,中金公司研究部
图表10:上周收益率涨幅居前个券
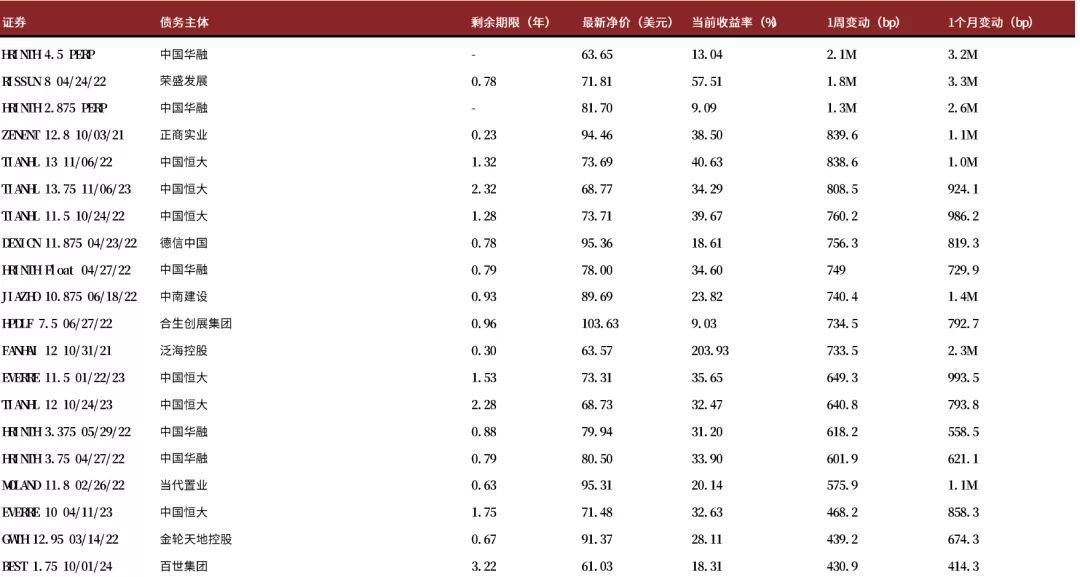
注:取综合彭博债券CBBT报价,无CBBT价格的未纳入统计范围;M代表1000
资料来源:Bloomberg,中金公司研究部
图表11:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,中金公司研究部

