

中达证券:6月房企销售有所降速,投资保持高位
本文来自“中达研究”,原标题《【中达研究|月报】销售有所降速,投资保持高位——6月统计局数据点评及房地产月报》。
报告要点
6月销售有所降速,投资增速维持高位。1-6月全国商品房销售金额累计同比增长38.9%(较2019年同期增长31.4%);销售面积累计同比增长27.7%(较2019年同期增长17.0%),但单月销售出现明显降速。1-6月,开发投资累计同比增长15.0%(较2019年同期增长17.2%)。受土地供应“两集中”下核心城市供地节奏波动影响,1-6月购置土地面积与土地成交价款分别下降11.8%和5.7%。整体而言,1-6月房地产投资及拿地维持了前期较高的热度,但随着资金面压力逐步显现,未来核心城市土地市场热度或出现一定下降。
集中供地影响拿地节奏,新开工增速有所下滑。集中供地使得核心城市土地供应推后,一定程度影响了近月的新开工节奏。1-6月,房地产开发企业房屋新开工面积同比增长3.8%(1-5月:增长6.9%);房屋竣工面积同比增长25.7%(1-5月:增长16.4%)。1-6月新开工面积增长相对较慢,且速度显著慢于销售增速;随着前期购置土地逐步开工,未来市场供需矛盾或出现一定的缓解
开发资金增速继续回落,国内贷款增速开始转负。1-6月,房地产开发资金来源累计同比增长23.5%(1-5月:增长29.9%)。拆分来看,国内贷款累计下降2.4%(1-5月:增长1.6%);自筹资金累计同比增长11.9%(1-5月:增长12.8%);定金及预收款、个人按揭贷款累计同比增长49.7%和23.9%(1-5月分别增长62.9%和32.0%)。销售端的快速增长带动开发资金来源中定金及预收款和个人按揭贷款增速明显提升,成为推升整体资金来源增速的主要因素。展望后市,销售回款将成为支撑开发资金增速的重要来源。
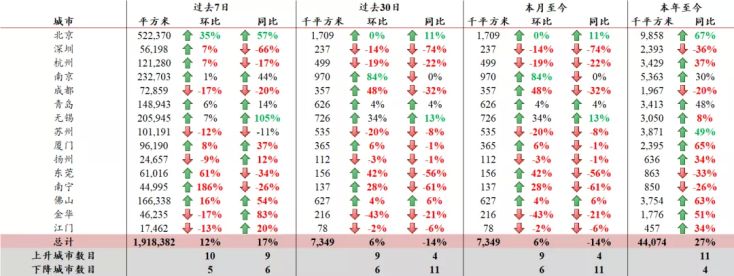
一线销售增长较快,去化整体有所上升。6月,44城新房成交面积环比上升4%,同比下降9%;当年累计成交面积同增39%(上月为56%),一、二、三线城市分别上升70%、42%及上升27%。芜湖、福州、武汉和泰州累计增幅较大,而柳州、泉州、嘉兴、东营累计降幅较大。截至6月末,14城新房去化周期为13.0个月,上月末平均为12.1个月。二手房方面,6月,15城二手房成交面积环比上升6%,同比下降14%;截至6月末,15城累计成交面积同增27%(上月为41%)。北京、厦门、佛山二手房成交面积累计增幅居前。三四线二手房挂牌量指数有所反弹,各线城市挂牌价指数近期小幅上升。
各线宅地成交增速回落,溢价率小幅下降。1-6月,百城住宅用地累计成交建面同比下降17.9%;其中,一线城市下降1.6%,二线城市下降6.6%,三线城市下降31.0%,集中供地对于成交节奏有所扰动。成交楼面均价方面,6月单月出现一定回落。溢价率方面,经历了前期的市场躁动后,各线城市住宅用地成交溢价率开始回落,6月单月溢价率环比有所下降。
投资建议:业绩逐步进入验证期,维持“强于大市”评级。在金融周期,房企资金面压力逐步加大,部分过去两年过度追求规模的房企风险有所暴露,使得板块资产价格出席一定回调。但实际上,基本面的调整给予了投资者判别公司真实价值的机会,在投资、运营、资金管理方面具备综合优势的房企能够在当前市场环境下有效扩大市占率。随着中报验证期的临近,板块内部的分化也将继续加大。维持“强于大市”评级。
报告正文
1. 板块表现:价值重估房企股价表现较好
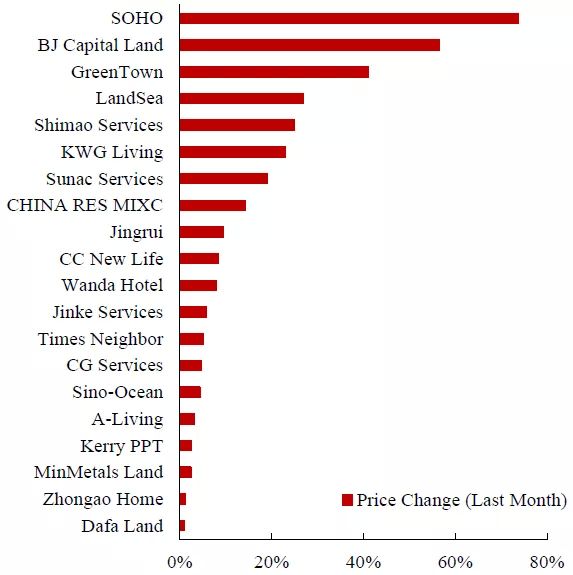
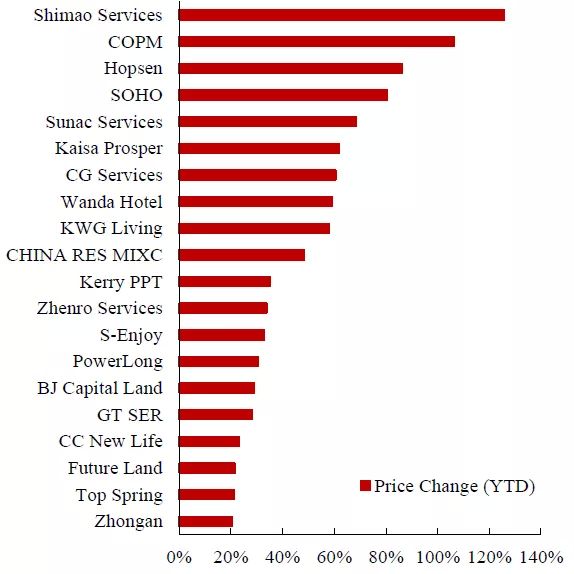
截至6月30日,SOHO中国、首创置业和绿城中国当月涨幅居前;世茂服务、中海物业和合生创展集团年初至6月末涨幅居前。整体而言,物业公司股价表现优于开发类公司,开发类公司中价值重估类房企股价表现亮眼。
图1:SOHO中国、首创置业和绿城中国6月涨幅居前
数据来源:Wind, 中达证券研究;注:截至2021/6/30
图2:世茂服务、中海物业和合生创展集团年初至6月末涨幅居前
数据来源:Wind, 中达证券研究;注:截至2021/6/30
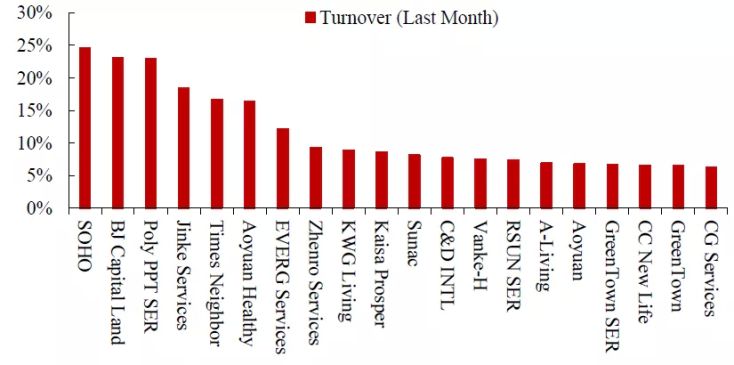
图 3:SOHO中国、首创置业和保利物业6月换手率居前
数据来源:Wind, 中达证券研究;注:截至2021/6/30
2. 行业:销售有所降速,投资保持高位
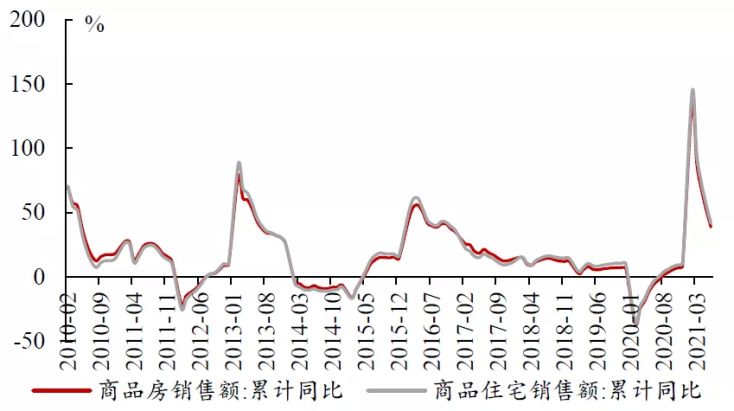
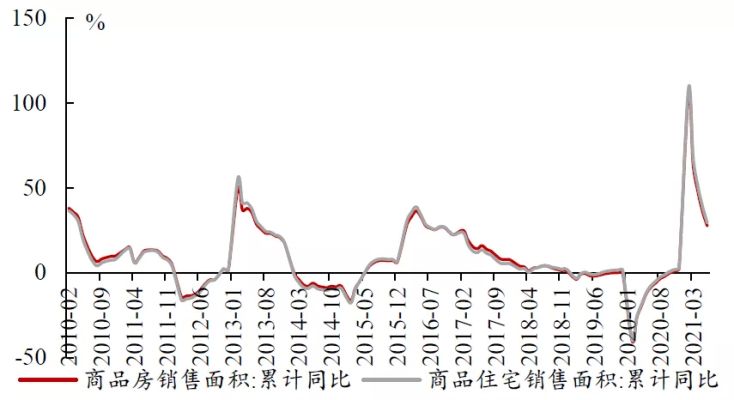
房地产市场热度有所下降,6月全国商品房销售降速明显 。1-6月,全国商品房销售金额累计同比增长38.9%(较2019年同期增长31.4%);销售面积累计同比增长27.7%(较2019年同期增长17.0%)。由于去年同期基数较低,以及主要城市热度较高和就地过年等多重因素作用,今年前6个月商品房销售快速增长,但6月单月销售降速明显,百强房企单月销售面积同比已出现一定下滑。
图4:商品房销售额增速有所下滑
数据来源:国家统计局, 中达证券研究
图5:商品房销售面积增速较上月有所回落
数据来源:国家统计局, 中达证券研究
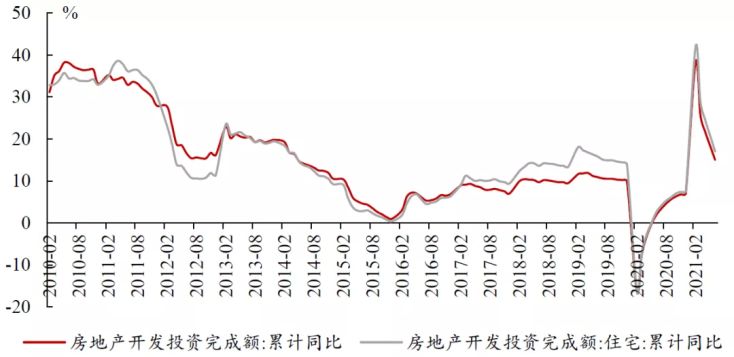
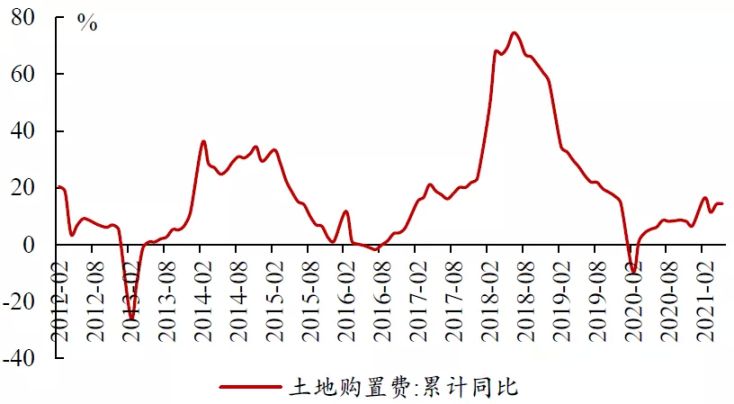
开发投资增速保持高位,“两集中”供地影响土地成交节奏。1-6月,全国房地产开发投资完成额累计同比上升15.0%(较2019年同期增长17.2%),整体快速增长,同时也显著高于固定资产投资12.6%的增速。拿地方面,由于市场规模较大的22城将开展供地“两集中”试点,使得核心城市在土地供应节奏上出现了较多波动;成交结构的变化使得1-6月购置土地面积与土地成交价款分别累计下降11.8%和5.7%,但从溢价率看土地市场热度仍维持高位,房企拿地积极性较高。整体而言,补库存压力使得1-6月房地产投资及拿地维持了前期较高的热度,但溢价率预计将随资金面收紧而逐步回落。
图6:房地产开发投资增速仍处高位
数据来源:国家统计局, 中达证券研究
图7:集中供地政策对土地购置数据形成一定扰动

数据来源:国家统计局,中达证券研究
图8:土地购置费增速较前月小幅上升
数据来源:国家统计局, 中达证券研究
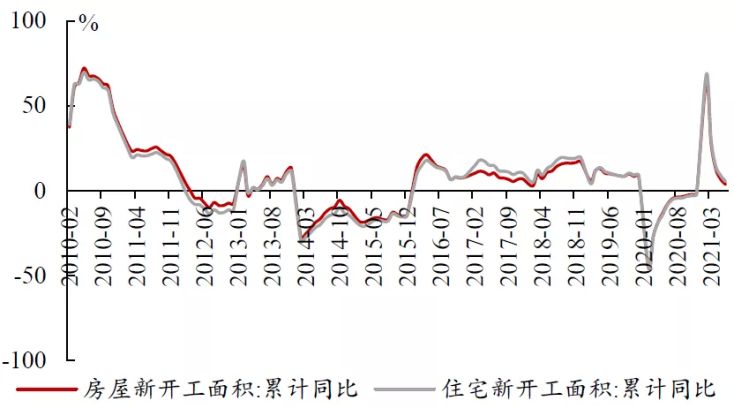
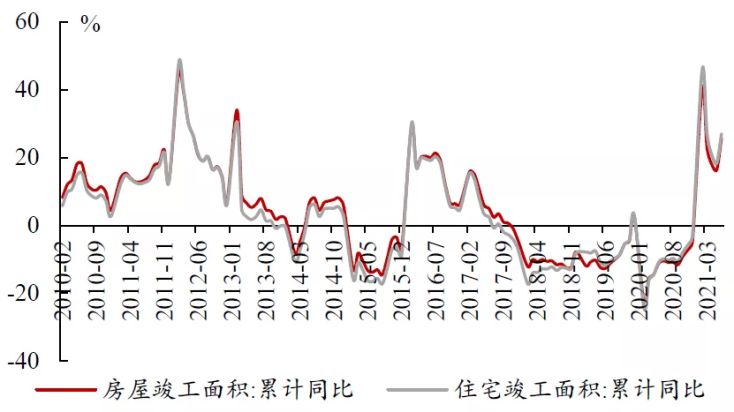
集中供地影响开工节奏,全年预计逐步恢复。由于国内疫情得到较好控制,今年前6个月工程进度已恢复正常,且延续了去年下半年以来的增长态势。不过,集中供地使得核心城市土地供应推后(供地多集中在5、6月),一定程度影响了近月的新开工节奏。1-6月,房地产开发企业房屋新开工面积同比增长3.8%(1-5月:增长6.9%);房屋竣工面积同比增长25.7%(1-5月:增长16.4%)。1-6月新开工面积增速相对较低,且速度显著慢于销售增速;随着前期购置土地逐步开工,未来市场供需矛盾或出现一定的缓解。
图9:集中供地使得新开工节奏有所推后
数据来源:国家统计局,中达证券研究
图10:房屋竣工面积保持了较快增长
数据来源:国家统计局,中达证券研究
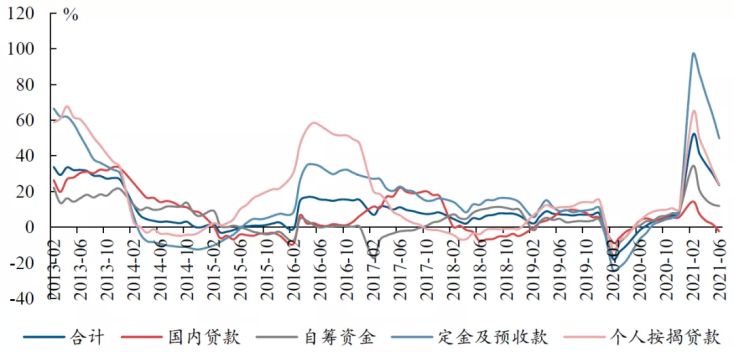
开发资金增速继续回落,国内贷款增速开始转负。1-6月,房地产开发资金来源累计同比增长23.5%(1-5月:增长29.9%)。拆分来看,国内贷款累计下滑2.4%(1-5月:增长1.6%);自筹资金累计同比增长11.9%(1-5月:增长12.8%);定金及预收款、个人按揭贷款累计同比增长49.7%和23.9%(1-5月分别增长62.9%和32.0%)。销售端的快速增长带动开发资金来源中定金及预收款和个人按揭贷款增速明显提升,成为推升整体资金来源增速的主要因素。展望后市,销售回款将成为支撑开发资金增速的重要来源。
图11:开发资金增速继续回落,国内贷款增速开始转负
数据来源:国家统计局, 中达证券研究
3. 城市:一线增长较快,推盘同比下滑
3.1 新房数据:一线销量增速较快,推盘同比有所下滑
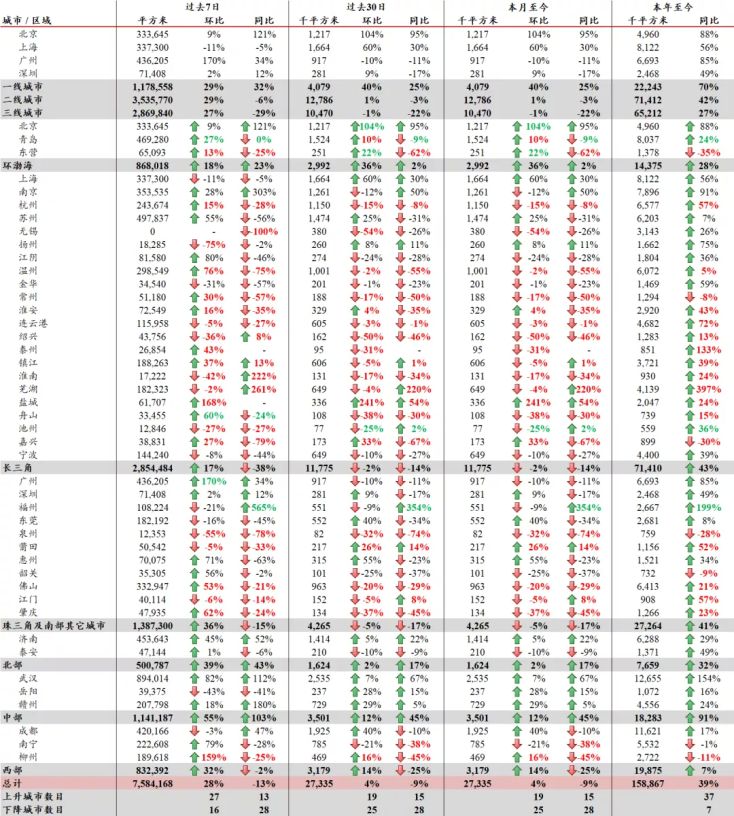
一线城市销售面积较快增长,三线城市同比有所下滑。6月当月,44个主要城市新房成交量环比上月增长4%,同比下降9%。一线城市同比上升25%,二线城市同比下降3%,三线城市同比下降22%。44城截至6月末累计成交量同比上升39%(上月为56%),一、二、三线城市分别上升70%、42%及27%。芜湖、福州、武汉和泰州2020年累计交易量分别上升约397%、199%、154%及133%,而柳州、泉州、嘉兴、东营累计同比下降11%、28%、30%和35%,为今年以来销量下滑较多的城市。从近期的成交数据来看,二、三线城市单月销量同比有所下滑,一线城市销售增速有所提升;房企和投资者在选择城市时需一城一策。
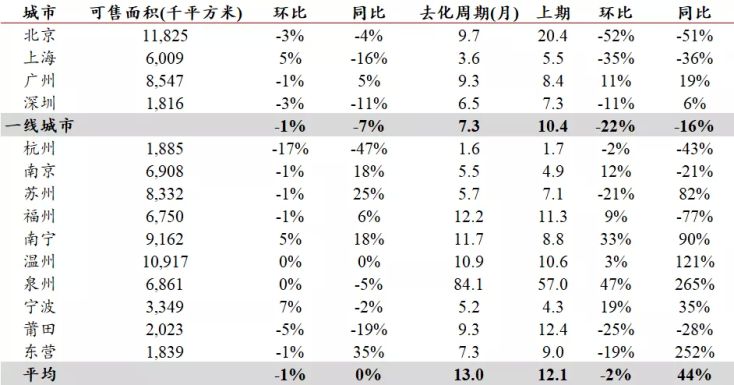
去化周期按月小幅上升,北京、上海环比下降较快。截至6月末,14个主要城市的可售面积(库存)环比上月平均下降1%,同比平均基本持平;平均去化周期为13.0个月(上月为12.1个月),环比平均下降2%,同比平均上升44%。北京、上海、广州、深圳去化周期分别为20.4个月、5.5个月、9.3个月和6.5个月,环比上月分别下降52%、下降35%、上升11%和下降11%;同比分别下降51%、下降36%、上升19%和上升6%。整体而言,主要城市去化周期有所上升,基本面延续了前期小幅下滑的态势。
成都、上海、武汉和南京新房批售面积累计同比增幅较大,新增供应相对充足。6月,17个重点城市单月新房批售建面为1812.9万平,同比下降9.8%,环比上升32.5%;其中,4个一线城市单月同比下降21.1%,环比上升52.9%,13个二线城市单月同比下降8.1%,环比上升30.3%。1-6月,17个重点城市累计新房批售建面为8457.6万平,同比增长15.3%(1-5月为24.7%);其中,4个一线城市累计同比增长32.0%,13个二线城市累计同比增长12.9%。成都、上海、武汉和南京批售建面累计同比增长120.6%、91.6%、81.6%和80.6%,新增供应相对充足。(注:因数据可得性,苏州、昆明和贵阳为商品房批准预售建面,其余城市为商品住宅口径)
表 1:截至2021/6/30主要城市交易量,一线城市同比增长较快
数据来源:各地房管局, 中达证券研究
表 2:截至6月30日主要城市新房库存与去化周期情况,整体环比有所上升
数据来源:各地房管局, 中达证券研究
表 3:截至6月末主要城市新房批售情况,成都、上海、武汉和南京新增供应相对充裕

数据来源:各地房管局,中达证券研究;单位:万平方米
3.2 二手房数据:成交同比有所下滑,挂牌价高位稳定
北京、厦门、佛山成交面积累计增幅居前。6月,15个主要城市的二手房交易量环比上月上升6%,同比下降14%。北京和深圳单月同比分别上升11%和下降74%。截至6月末,15城2020年累计交易量同比上升27%(上月为41%)。北京、厦门、佛山2020年至今分别累计同比上升67%、65%和63%,今年以来二手房市场热度较高。
表 4:截至6月末主要城市二手房成交量情况,北京、厦门、佛山成交面积累计增幅居前
数据来源:各地房管局, 中达证券研究
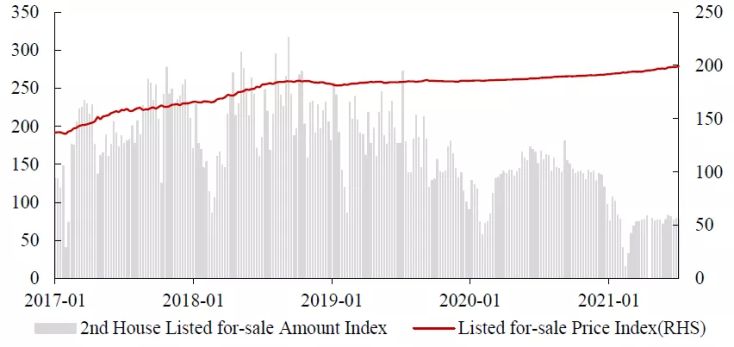
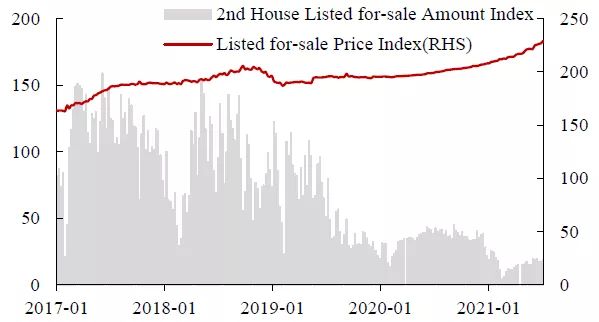
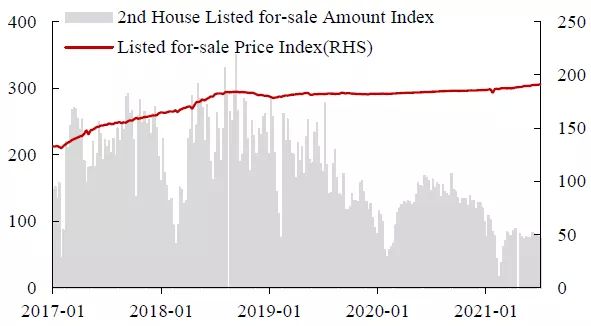
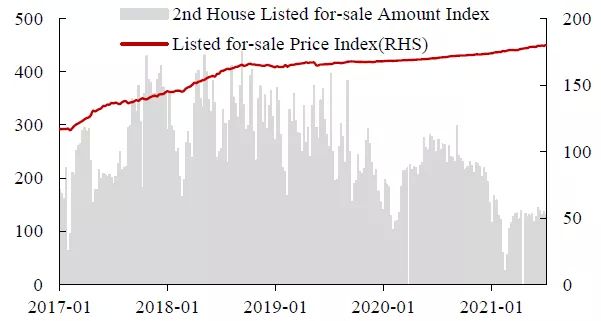
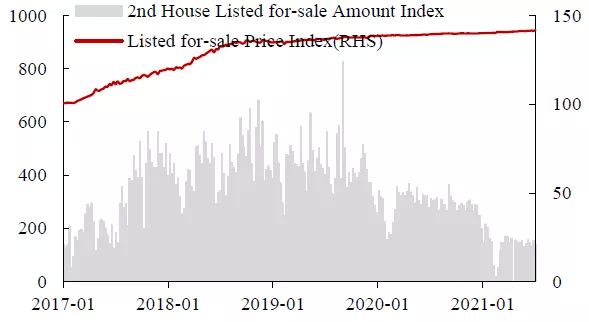
各线城市挂牌出售价于高位维持稳定,三四线城市二手房挂牌量维持高位。各线城市二手房挂牌出售价指数自2015年起持续上涨,但在2018年四季度市场遇冷后止涨,目前表现较为稳定。挂牌出售量方面,一线城市二手房挂牌出售量指数逐步下行,二线城市较为稳定,而三线城市和四线城市挂牌出售量指数持续处于高位。随着过去两年大量成交的新房逐步交付,三四线城市未来或面临一定的供应上升压力。
图12:二手房挂牌出售价格指数近期小幅上涨
数据来源:Wind, 中达证券研究;注:截至2021/7/4
图13:一线城市二手房挂牌出售量指数出现下降,价格指数保持稳定
数据来源:Wind, 中达证券研究;注:截至2021/7/4
图14:二线城市二手房挂牌量指数缓慢下降,价格指数保持稳定
数据来源:Wind, 中达证券研究;注:截至2021/7/4
图15:三线城市二手房挂牌出售量指数小幅下滑
数据来源:Wind, 中达证券研究;注:截至2021/7/4
图16:四线城市二手房挂牌出售量指数有所回落
数据来源:Wind, 中达证券研究;注:截至2021/7/4
4. 土地市场:集中供地影响节奏,溢价率维持平稳
4.1 住宅类用地成交建面:各线同比有所下滑
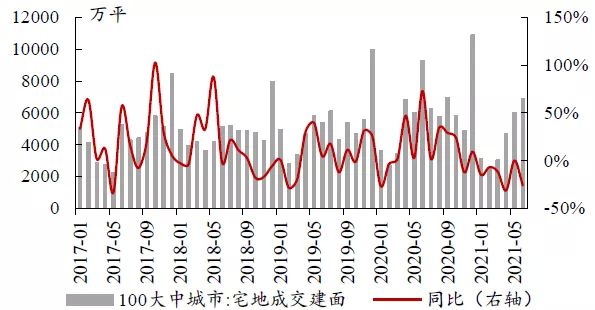
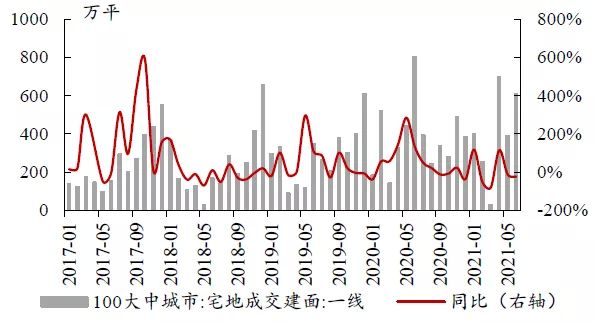
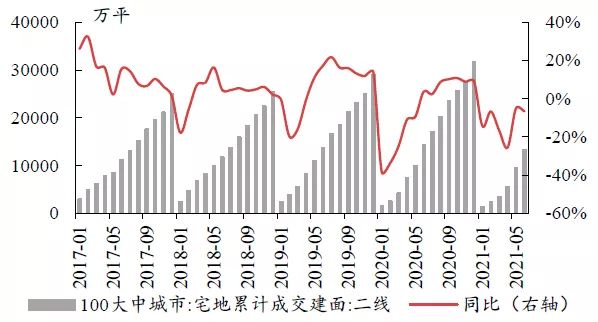
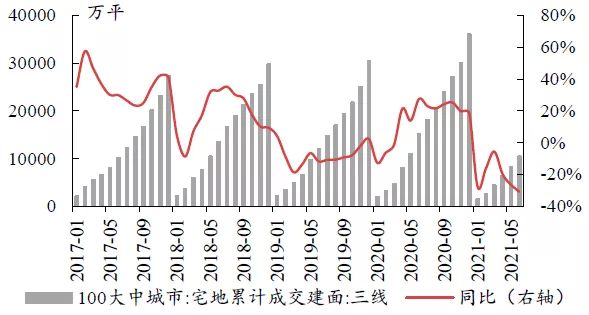
集中供地扰动成交节奏,各线成交建面同比有所下滑。6月,100个大中城市住宅类用地成交建面同比下降约25.9%,上月为下降0.1%;分线来看,一线城市单月同比下降24.2%,二线城市同比下降10.2%,三线城市同比下降43.2%。累计成交建面方面,1-6月100个大中城市住宅类用地累计成交建面同比下降约17.9%,上月为下降14.5%;分线来看,一线城市累计同比下降1.6%(上月增长9.6%),二线城市累计同比下降6.6%(上月下降5.0%),三线城市累计同比下降31.0%(上月下降26.6%);各线城市住宅用地成交建面累计降幅较上月有所扩大。
图17:6月百城住宅用地成交建面同降25.9%
数据来源:Wind, 中达证券研究;注:单位为万平方米
图18:6月一线城市住宅用地成交建面同降24.2%
数据来源:Wind, 中达证券研究;注:单位为万平方米
图19:6月二线城市住宅用地成交建面同降10.2%
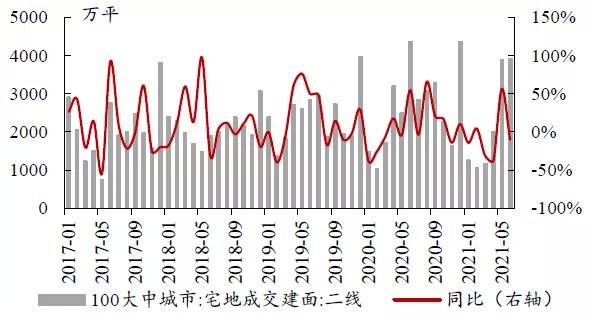
数据来源:Wind, 中达证券研究;注:单位为万平方米
图20:6月三线城市住宅用地成交建面同降43.2%
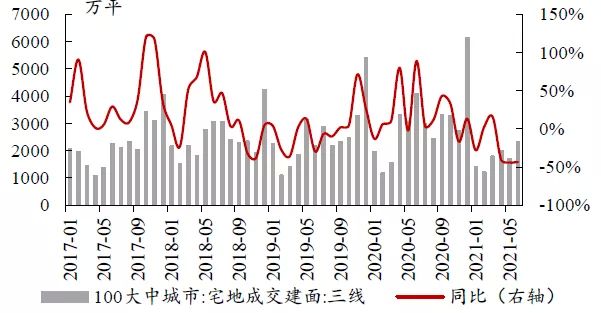
数据来源:Wind, 中达证券研究;注:单位为万平方米
图21:1-6月百城宅地成交建面同比下降17.9%
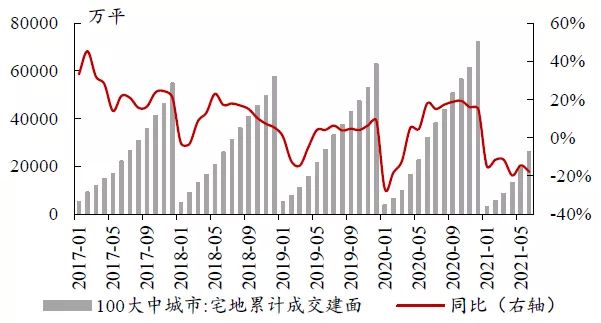
数据来源:Wind, 中达证券研究;注:单位为万平方米
图22:1-6月一线城市宅地成交建面同比下降1.6%
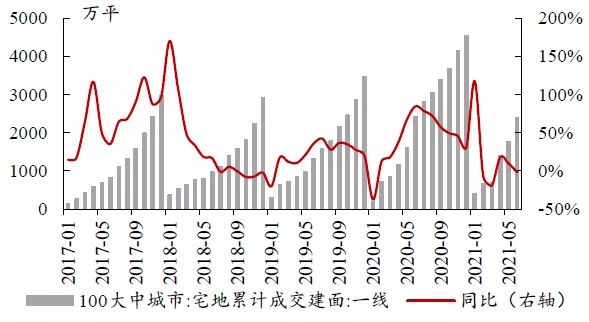
数据来源:Wind, 中达证券研究;注:单位为万平方米
图23:1-6月二线城市宅地成交建面同比下降6.6%
数据来源:Wind, 中达证券研究;注:单位为万平方米
图24:1-6月三线城市宅地成交建面同比下降31.0%
数据来源:Wind, 中达证券研究;注:单位为万平方米
4.2 住宅用地成交总价:整体增速明显提升
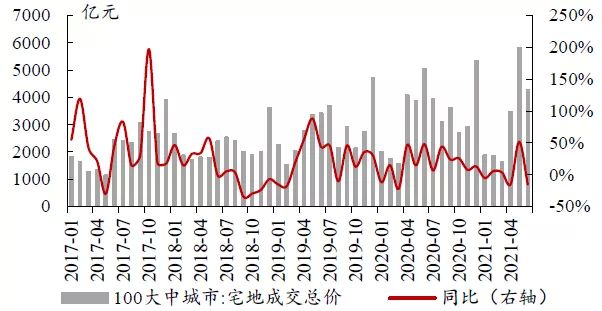
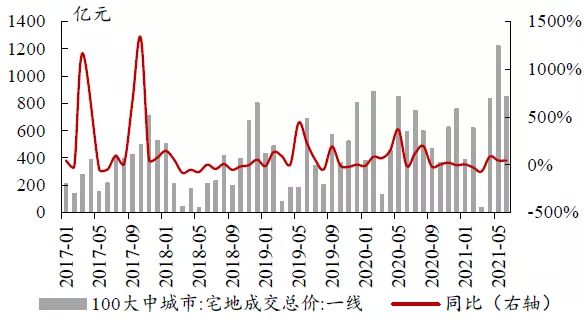
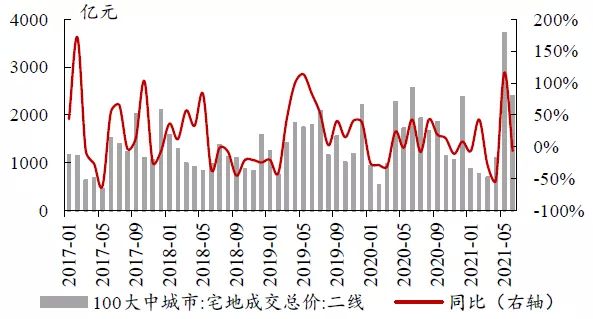
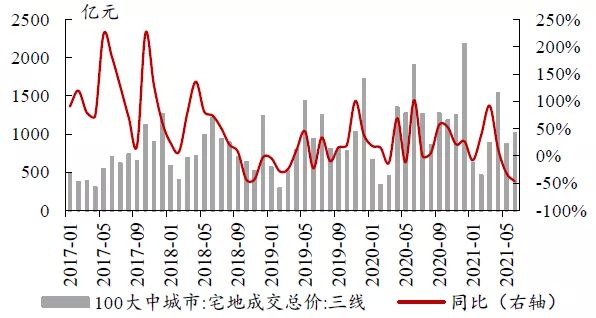
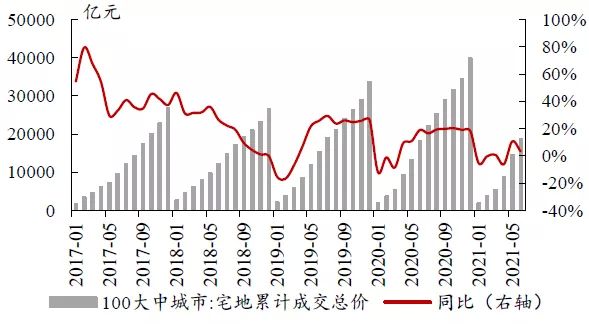
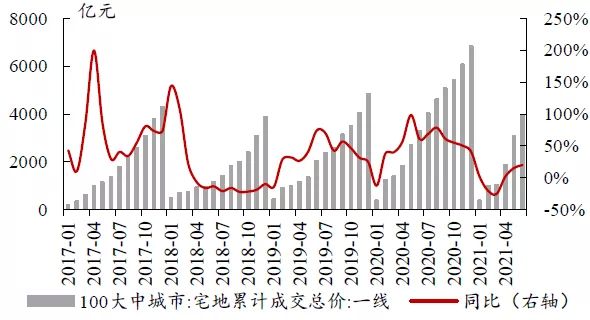
百城住宅用地成交总价累计增速有所下滑。6月,100个大中城市住宅类用地成交总价同比下降15.7%;分线来看,一线城市单月同比上升43.9%,二线城市同比下降6.6%,三线城市同比下降46.5%。累计成交总价方面,1-6月100个大中城市住宅类用地累计成交总价同比增长约3.3%,上月为增长10.6%;分线来看,一线城市累计同比增长20.0%(上月增长14.8%),二线城市累计同比增长6.1%(上月增长11.2%),三线城市累计同比下降10.0%(上月增长6.9%);受前期融资渠道偏紧以及集中供地扰动出让节奏的影响,近期房企拿地总价增速开始逐步回落。
图25:6月百城住宅用地成交总价同降15.7%
数据来源:Wind, 中达证券研究;注:单位为亿元
图26:6月一线城市住宅用地成交总价同增43.9%
数据来源:Wind, 中达证券研究;注:单位为亿元
图27:6月二线城市住宅用地成交总价同降6.6%
数据来源:Wind, 中达证券研究;注:单位为亿元
图28:6月三线城市住宅用地成交总价同降46.5%
数据来源:Wind, 中达证券研究;注:单位为亿元
图29:1-6月百城宅地成交总价同比增长3.3%
数据来源:Wind, 中达证券研究;注:单位为亿元
图30:1-6月一线城市宅地成交总价同比增长20.0%
数据来源:Wind, 中达证券研究;注:单位为亿元
图31:1-6月二线城市宅地成交总价同比增长6.1%
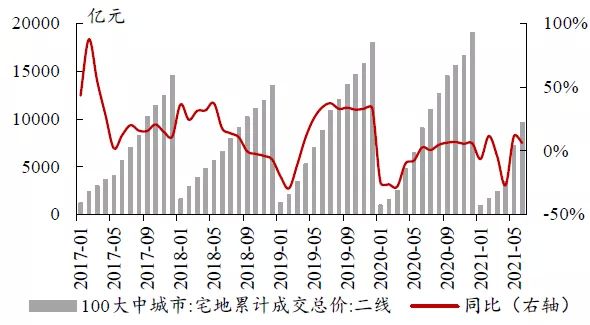
数据来源:Wind, 中达证券研究;注:单位为亿元
图32:1-6月三线城市宅地成交总价同比下降10.0%
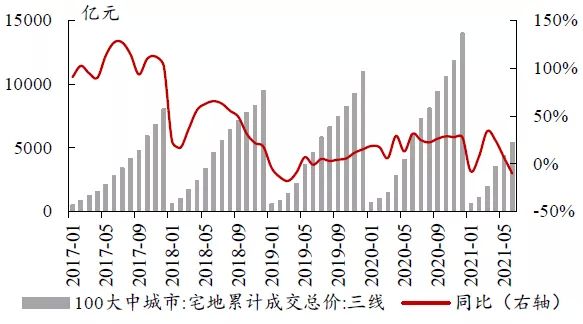
数据来源:Wind, 中达证券研究;注:单位为亿元
4.3 成交楼面均价有所上升,溢价率整体有所回落
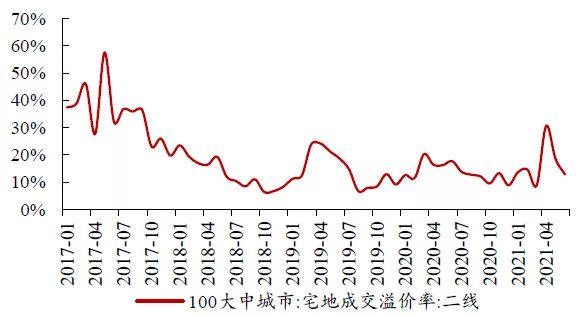
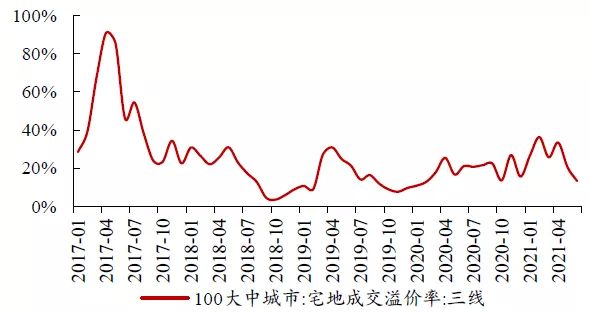
住宅类用地成交楼面均价环比有所下降,百城成交溢价率整体回落。100个大中城市住宅类用地成交楼面均价在上半年出现上升态势,下半年出现明显回落,6月环比有所上升,二线城市成交楼面均价提升较为明显;三线城市今年以来成交楼面均价升势明显,但近期已出现一定回落。溢价率方面,经历了4月份的“小阳春”后,各线城市住宅用地成交溢价率开始回落,二线城市及三线城市近期降幅较为明显,6月成交溢价率环比基本持平。
图33:6月百城宅地成交楼面均价环比有所下降
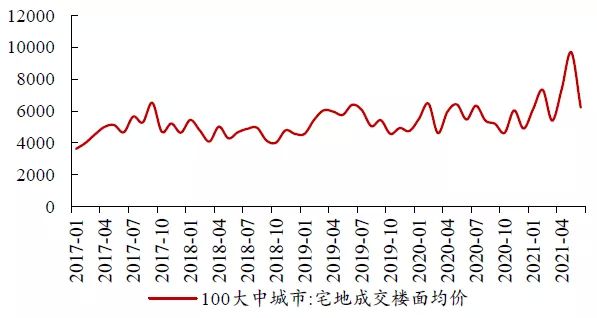
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图34:6月一线城市宅地成交楼面均价环比有所下降
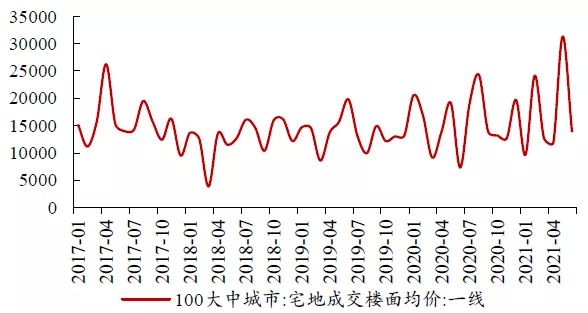
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图35:6月二线城市宅地成交楼面均价环比有所下降
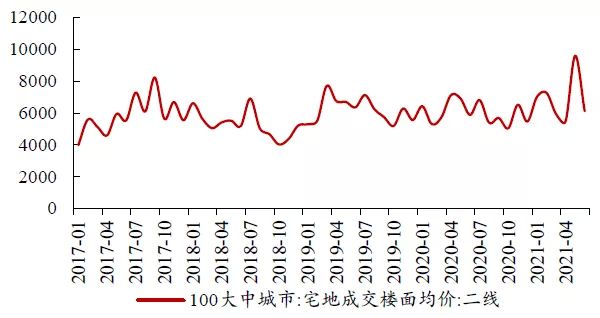
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图36:6月三线城市宅地成交楼面均价环比小幅下降
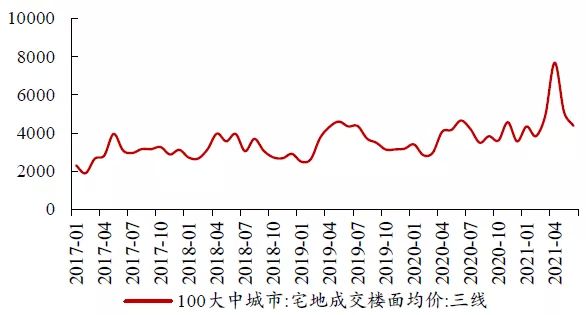
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图37:6月百城宅地成交溢价率环比有所下降
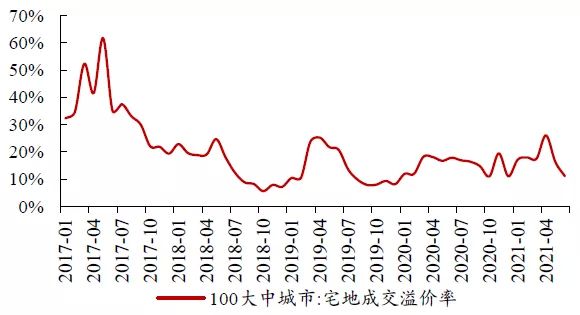
数据来源:Wind, 中达证券研究
图38:6月一线城市宅地成交溢价率环比小幅下降
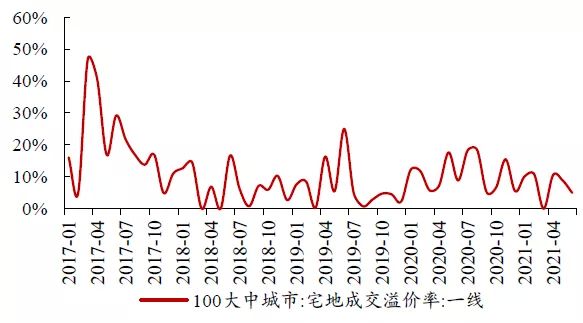
数据来源:Wind, 中达证券研究
图39:6月二线城市宅地成交溢价率环比有所下降
数据来源:Wind, 中达证券研究
图40:6月三线城市宅地成交溢价率环比小幅下降
数据来源:Wind, 中达证券研究
5. 融资:境内债券发行环比有所上升
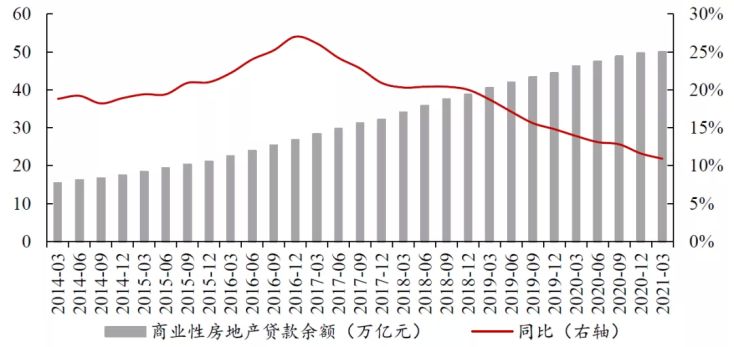
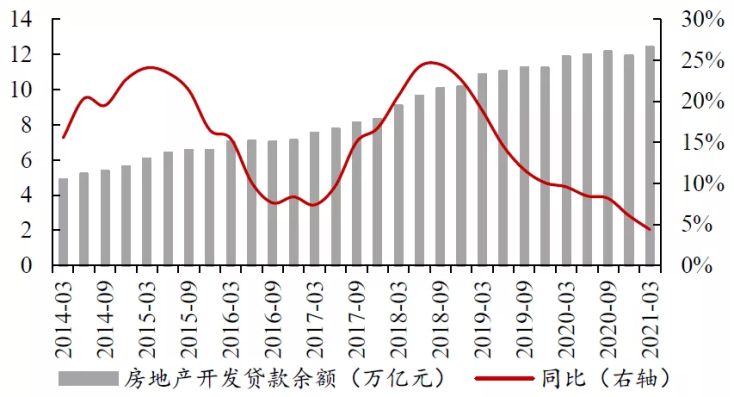
融资监管政策压力不减,现金流管理更为紧要。2020年初新冠疫情后,央行对经济的流动性支持明显加大,宏观流动性整体充裕。在此背景下,房企融资规模也出现明显上升。2020年8月以来,融资方面的监管逐步加强,尤其是有关有息负债总量增速的监管政策,对于未来房企融资将造成明显影响。总体而言,行业融资端的监管延续前期逐步收紧态势,未来亦难有系统性改善空间。因此,2021年房企现金流管理将更为紧要。
图41:商业性房地产贷款余额增速持续下滑,一季度度累计同比增长10.9%
数据来源:中国人民银行, 中达证券研究;注:季度数据
图42:开发贷余额增速自2018年下半年起持续下降
数据来源:中国人民银行, 中达证券研究;注:季度数据
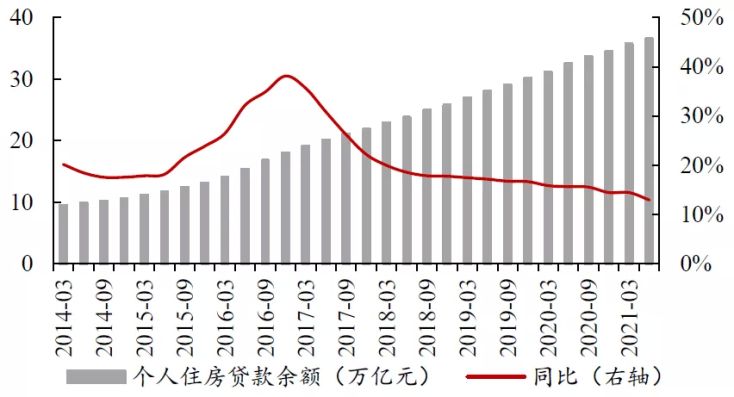
图43:个人住房贷款余额增速近期小幅下降
数据来源:中国人民银行, 中达证券研究;注:季度数据
图44:全国首套平均房贷利率近期开始小幅上升

数据来源:融360, 中达证券研究
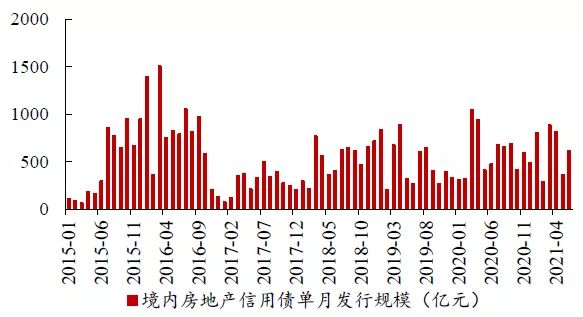
图45:境内房地产信用债发行规模环比有所上升
数据来源:Wind, 中达证券研究
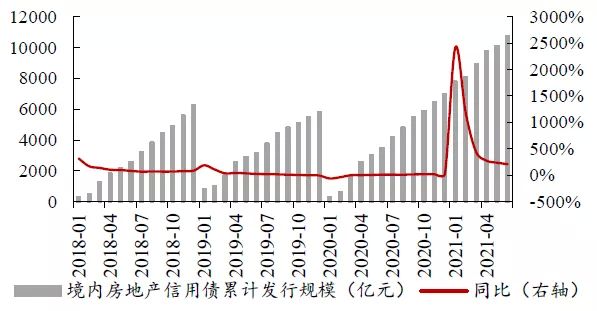
图46:境内房地产信用债发行规模增速有所下滑
数据来源:Wind, 中达证券研究
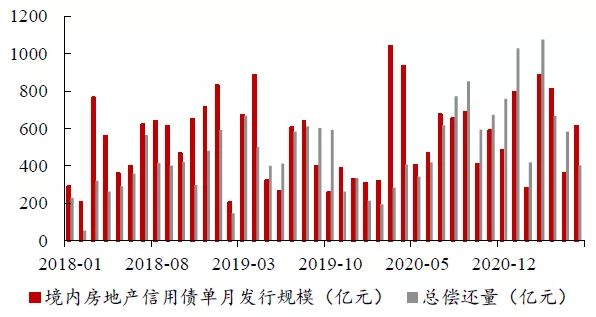
图47:境内房地产信用债单月发行与偿还规模对比
数据来源:Wind, 中达证券研究
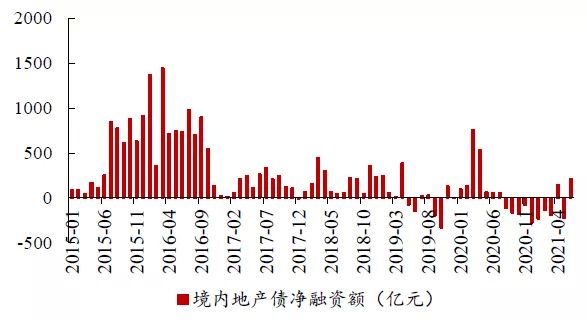
图48:6月境内房地产信用债呈净融资状态
数据来源:Wind, 中达证券研究
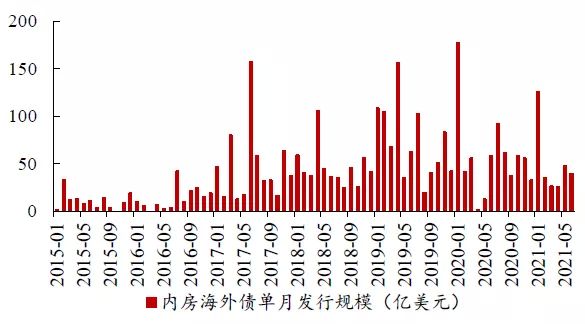
图49:内房海外债券发行规模环比基本持平
数据来源:Bloomberg, 中达证券研究
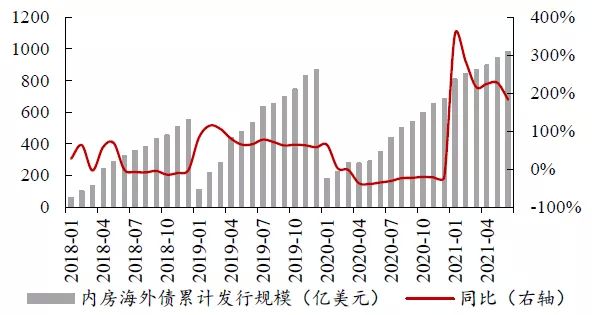
图50:内房海外债券发行规模增速维持平稳
数据来源:Bloomberg, 中达证券研究
6. 重点政策回顾:多地微调楼市政策
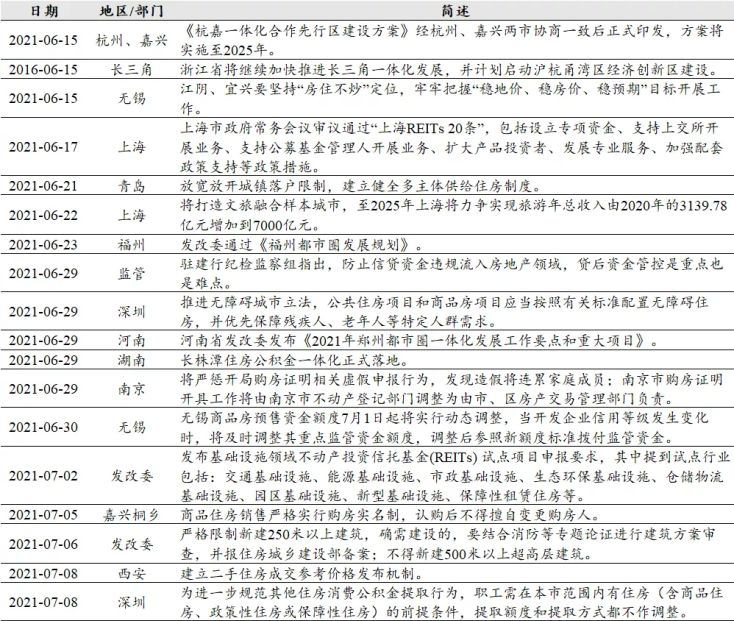
多地微调楼市政策,公募REITs试点扩围。6月以来,土地市场整体热度仍然较高,多地通过政策调整继续加强调控,如江阴、宜兴表示要坚持“房住不炒”定位,牢牢把握“稳地价、稳房价、稳预期”目标开展工作。REITs方面,发改委发布基础设施领域不动产投资信托基金(REITs) 试点项目申报要求,其中提到试点行业包括:交通基础设施、能源基础设施、市政基础设施、生态环保基础设施、仓储物流基础设施、园区基础设施、新型基础设施、保障性租赁住房等,基础资产明显扩围。从近期重要会议的表述来看,2021年整体的政策基调仍将保持稳定,金融监管将是未来行业调控的重点方向。
表 5:近期重点政策梳理,多地微调楼市政策,公募REITs试点扩围
数据来源:政府网站,新华网,人民网,中达证券研究
7. 投资建议
业绩逐步进入验证期,维持“强于大市”评级。在金融下行周期,房企资金面压力逐步加大,部分过去两年过度追求规模的房企风险有所暴露,使得板块资产价格出席一定回调。但实际上,基本面的调整给予了投资者判别公司真实价值的机会,在投资、运营、资金管理方面具备综合优势的房企能够在当前市场环境下有效扩大市占率。随着中报验证期的临近,板块内部的分化也将继续加大。维持“强于大市”评级。
8. 风险提示
1)楼市调控政策或出现一定变动,进而影响上市公司经营;
2)受内外部环境影响,行业流动性水平或出现一定波动;
3)上市公司经营业绩或存在一定不确定性。

