

中达证券:地产板块主导美元债一级发行,华融强劲反弹提振二级市场
本文来自微信公众号“中达固收”。
鲍威尔货币政策报告陈述纪要发布,连续两天强调保持宽松立场。鲍威尔表示,劳动力市场正在改善,但仍有很长的路要走。联邦公开市场委员会(FOMC)将在会议上继续购买债券的辩论。他认为上周的通胀数据超出预期,美联储也迫切希望通胀率下降,将在7月份的会议上讨论缩减购债规模的时机,房地产市场将成为美联储讨论缩债计划及其组成的一个因素。
中国公布上半年经济数据,主要宏观指标处于合理区间。上半年国内生产总值532167亿元,同比增长12.7%,比一季度回落5.6个百分点;两年平均增长5.3%;其中,第二季度增长7.9%,两年平均增长5.5%。上半年,全国居民人均可支配收入17642元,同比名义增长12.6%,扣除价格因素同比实际增长12%。统计局表示,下半年中国经济有望保持持续稳定复苏的态势, 有基础、有条件实现全年3%左右的CPI调控目标。
上周中资美元债一级市场发行集中,房地产板块发行人为主力。二级市场回暖,投资级市场震荡上行,不同板块表现分化,市场聚焦华融回购事件;高收益市场强势反弹,标杆地产名字领涨。
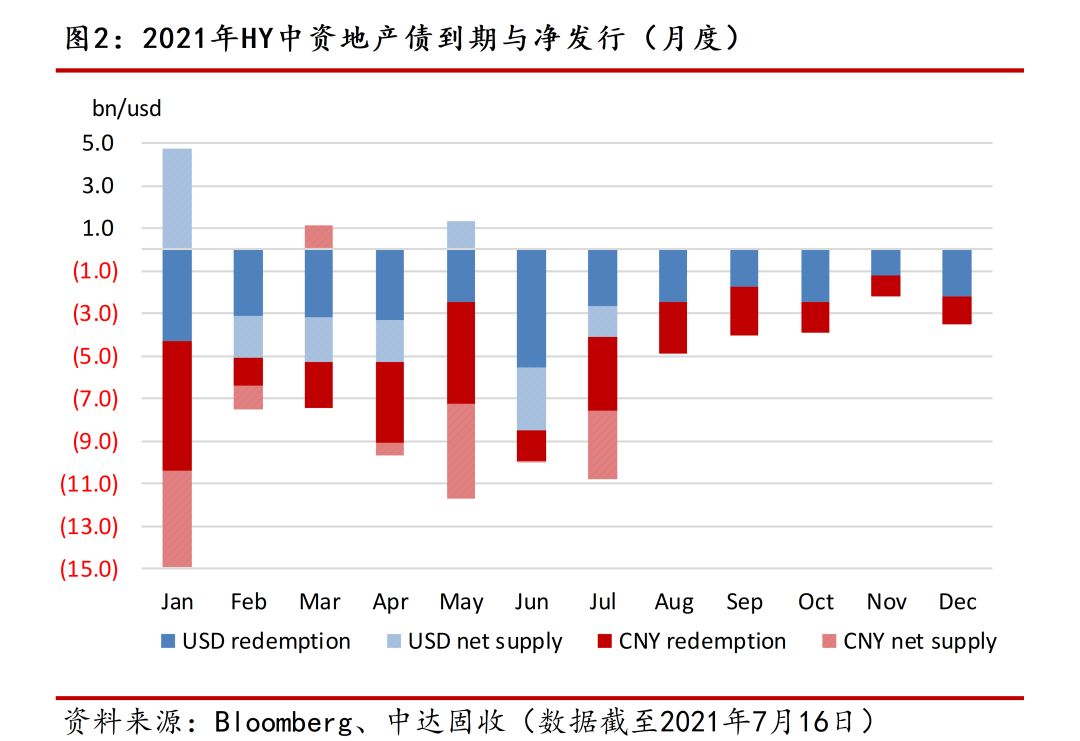
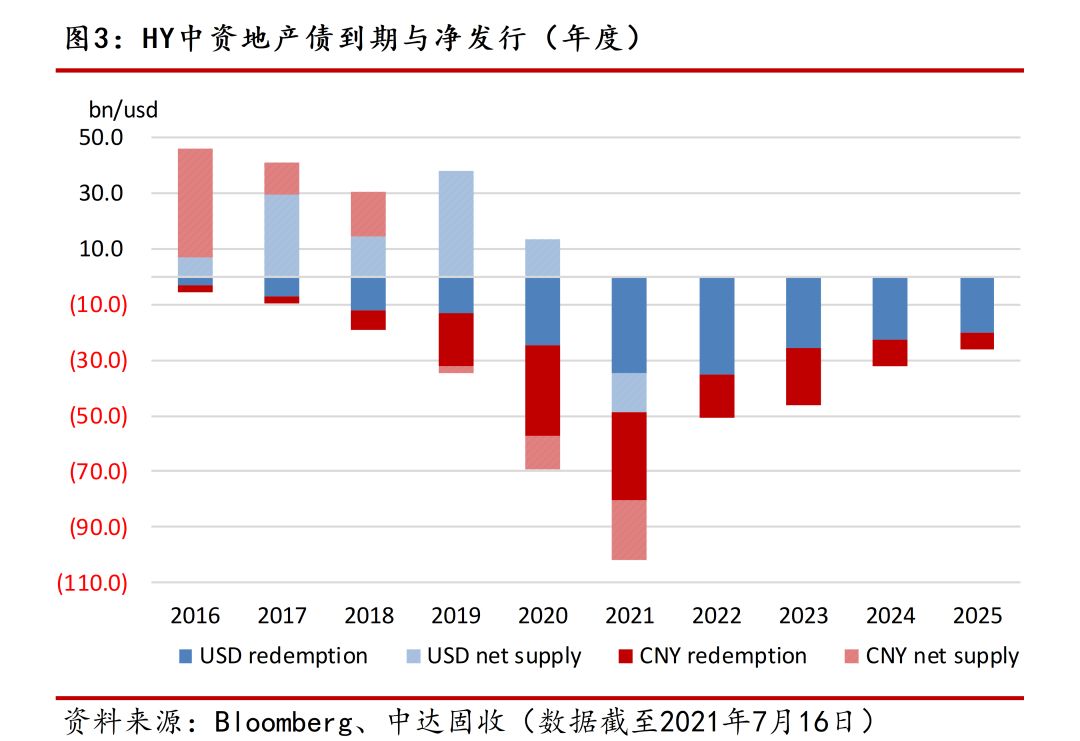
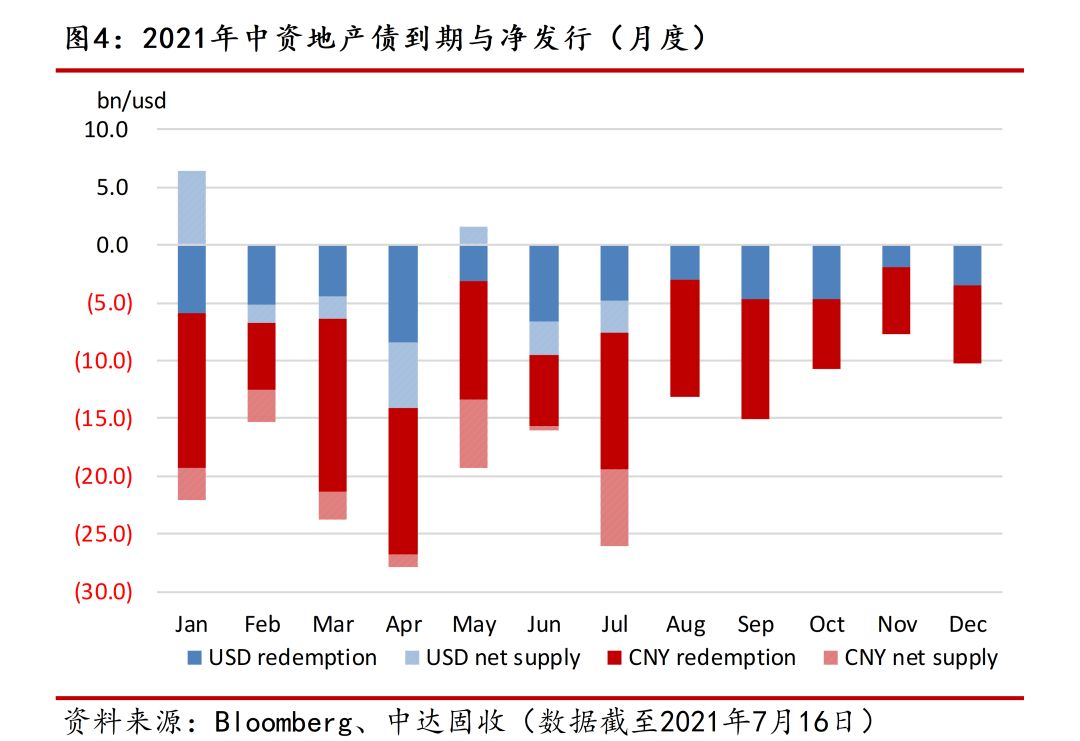
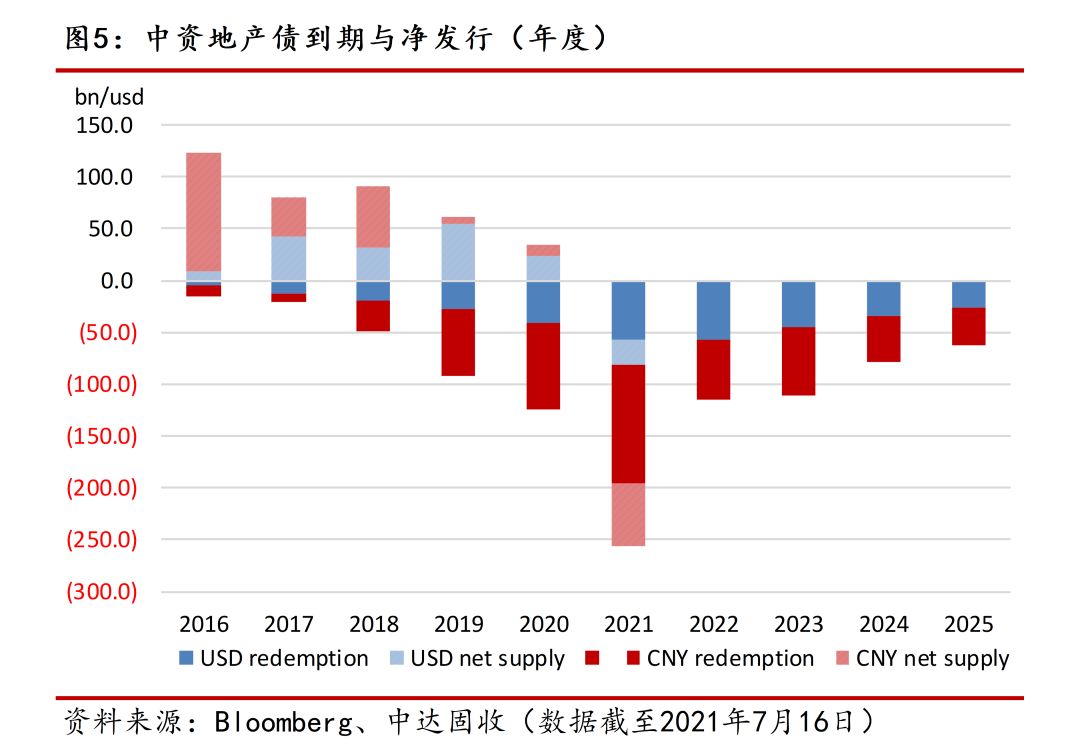
中资地产美元债
境内外地产价差
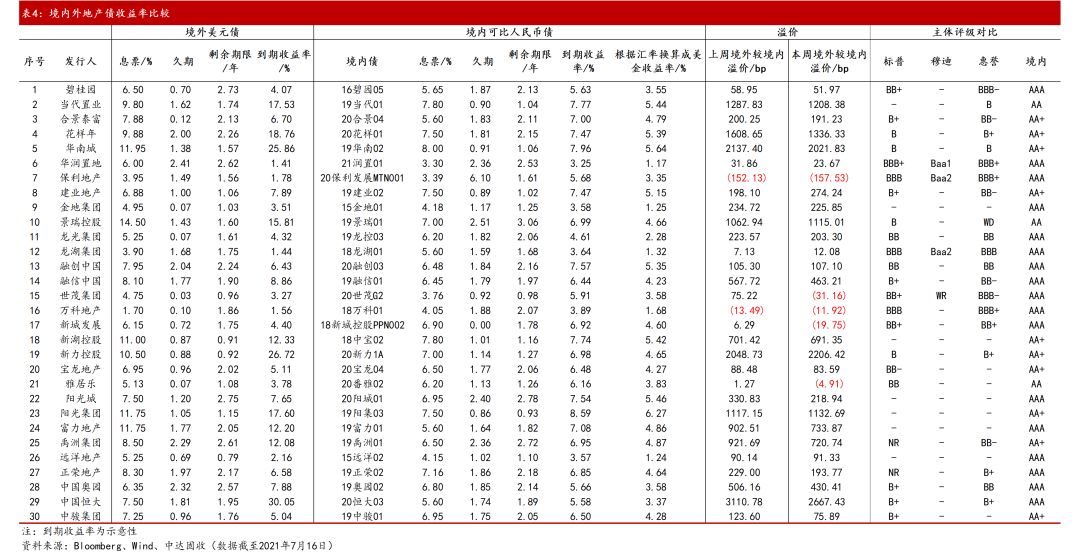
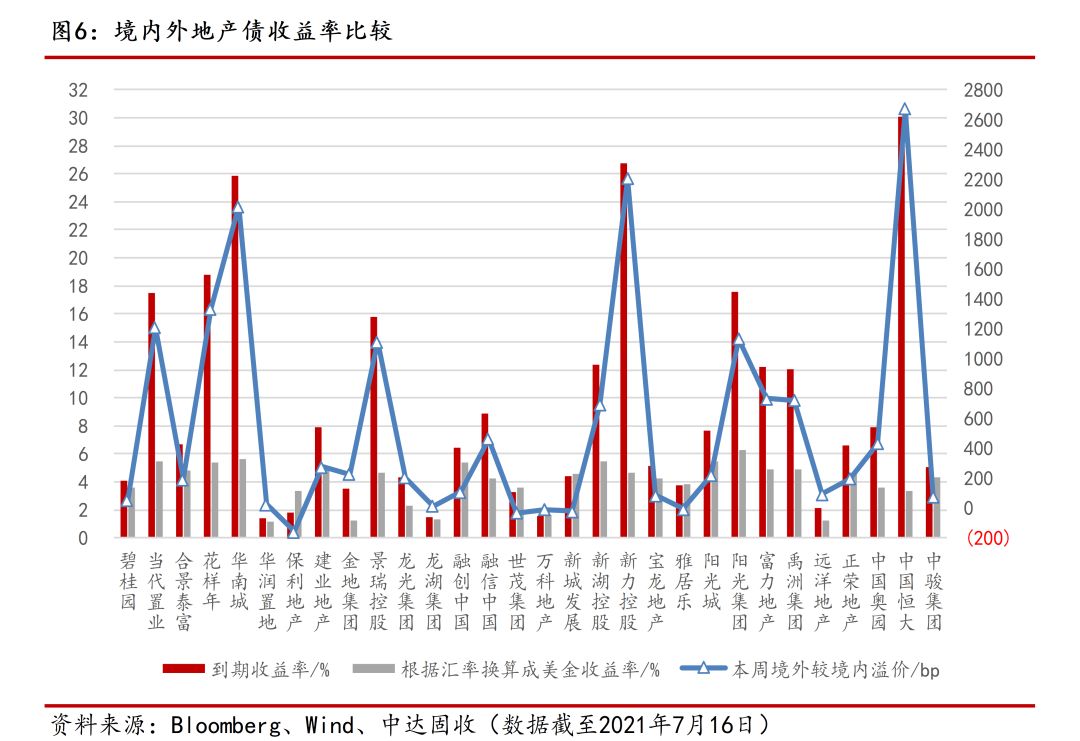
境外美元债市
鲍威尔讲话明确宽松立场,上周美债先抑后扬。周一,美股涨势给美债带来下行压力,2至5年期债券领跌,10年期降至去年8月以来新低。周二,30年期美债发行结果疲软,推动长债收益率升至盘中高位,收盘各期限美债收益率上涨3-5bps不等。周三,鲍威尔重申维持当前宽松货币政策立场的理由,美债扭转前日跌势,中期和长期品种领涨。周四,鲍威尔连续两日强调宽松立场,美债持续上涨,收益率曲线趋平。截至周四,2年期美债收益率周涨2.87bps报0.2231%,5年期美债收益率周涨3.32bps报0.7752%,10年期美债收益率周涨0.61bps报1.2989%,2年-10年期美债收益率之差收窄2.26bps,报107.58。
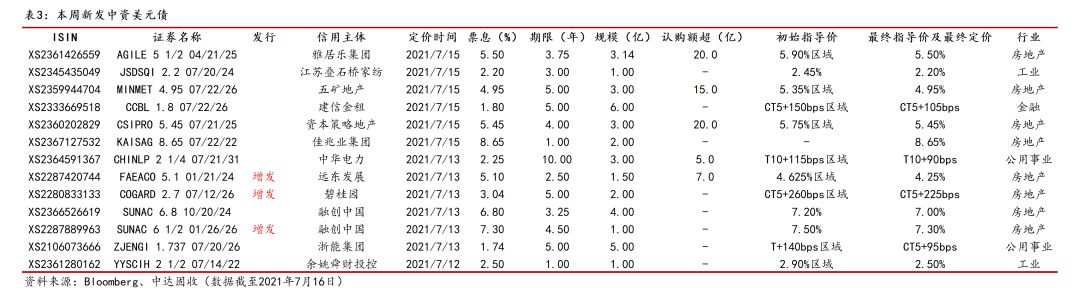
上周中资美元债一级市场发行集中,发行人主要来自房地产板块。上周共有新发10只,增发3只,规模总计35.64亿元。其中房地产板块规模最大,占比为55.11%。佳兆业集团新发364天期债券,定价8.65%,为上周定价最高债券;市场认购需求旺盛,雅居乐集团新发3.75年债券及资本策略地产新发3年期债券,认购倍数均超6倍。此外,地产板块远东发展、碧桂园、融创中国上周均有增发债券。
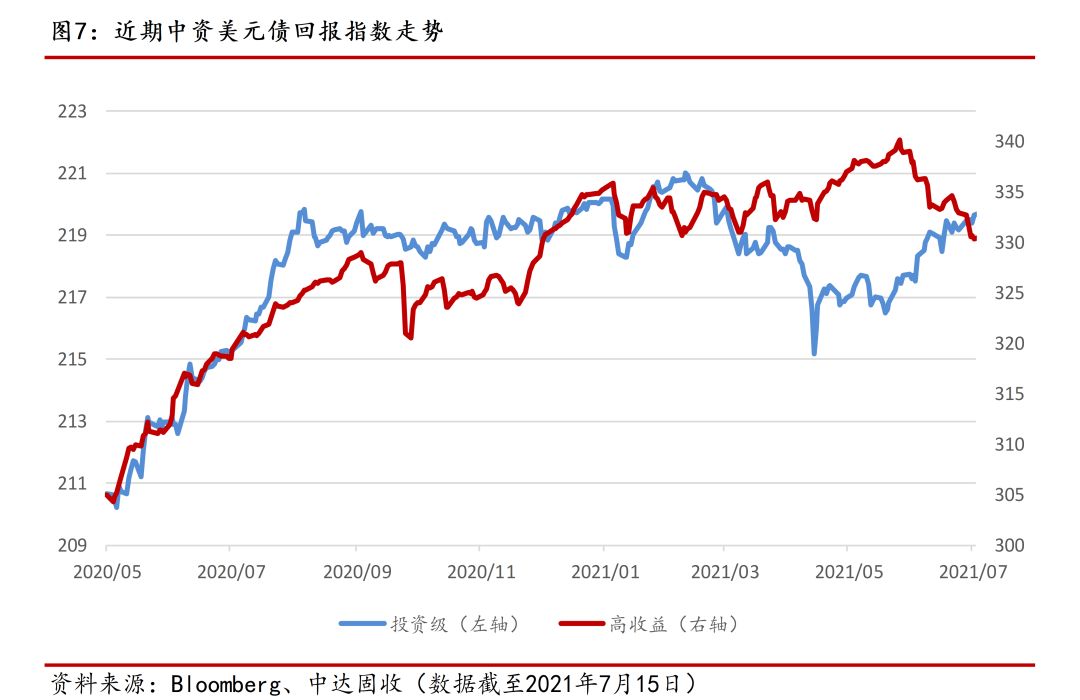
上周中资美元债二级市场回暖,高收益市场强势反弹。截至周四,中资美元债总回报指数最新价报248.32,周涨0.54%;投资级回报指数最新价报220.60,周涨0.44%;高收益回报指数最新价报331.08,周涨0.80%。
上周投资级市场震荡上行,市场聚焦华融回购事件。科技板块上周交投活跃,但整体小幅走弱,标杆类名字如腾讯、阿里巴巴周初卖盘较多,周中在空头回补提振下稍有回调,但临近周末信用利差持续拉宽。AMC板块受华融回购永续债消息提振,整体上涨;华融永续债跳涨8pt左右,其他华融债券也有3-6pt上涨;非华融债券利差小幅收窄。城投板块,在惠誉将14家企业列入负面观察名单影响下,整体依旧保持强势,有在岸银行及离岸非银实钱买盘持续支持。新发方面,中国电力31年期表现平稳,首日收窄5-7bps;浙江能投拉宽5bps左右。
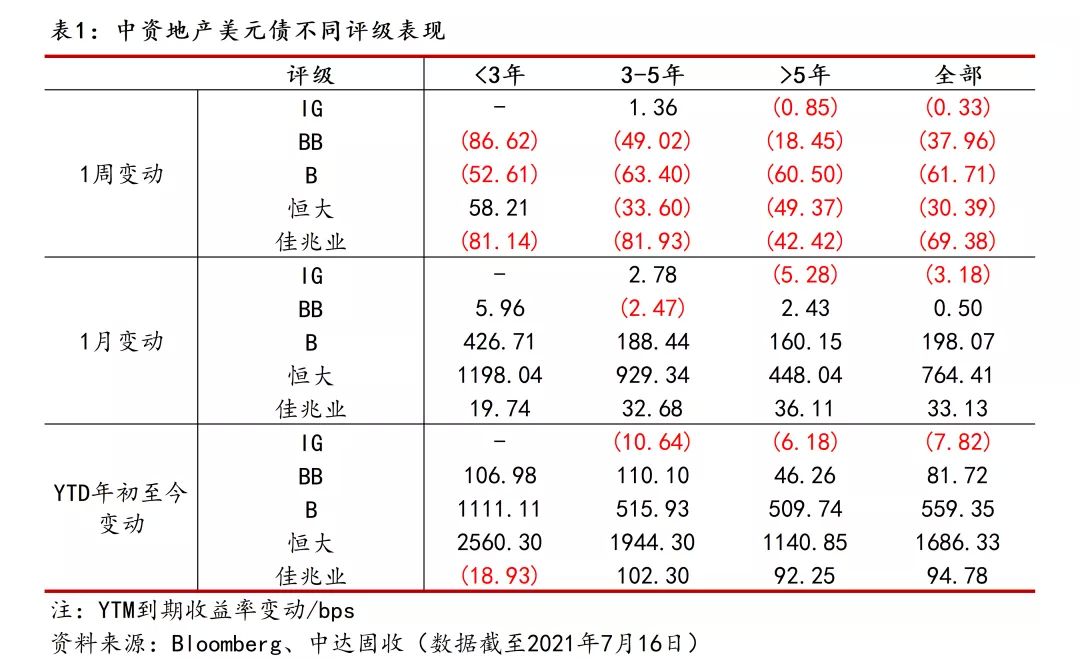
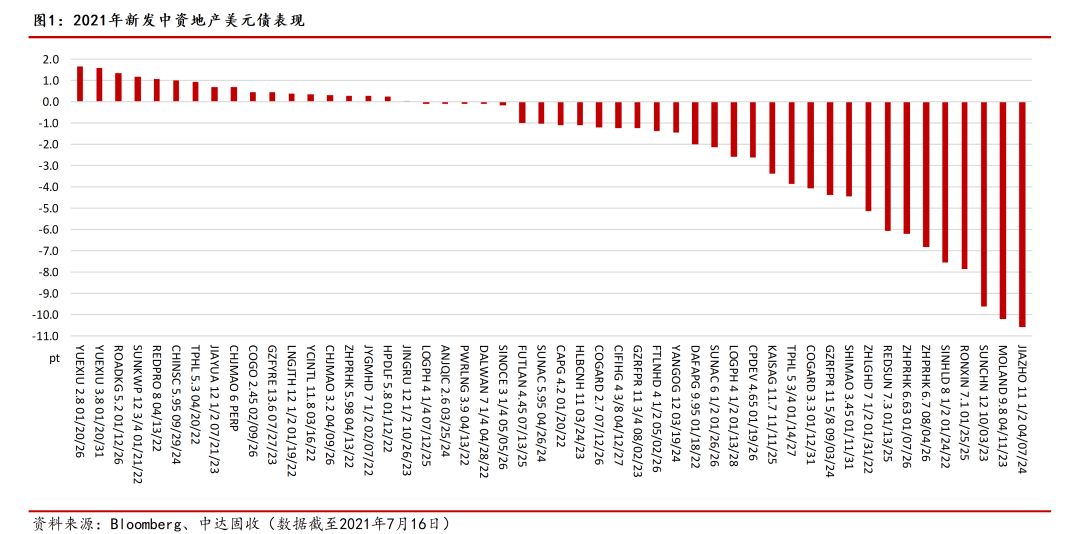
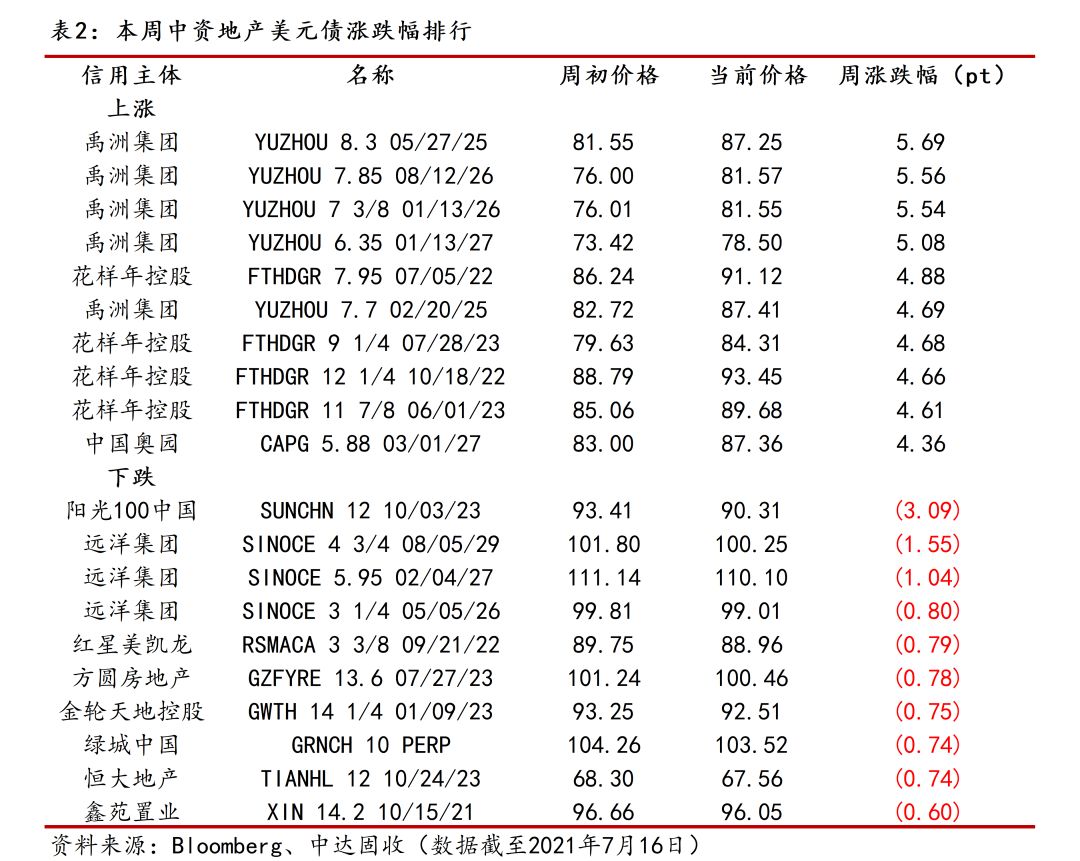
上周高收益市场强势反弹,标杆地产名字领涨。上周,高收益市场延续上周涨势,价格普遍上涨0.75-3.75pt;上周被看空的地产名字有明显涨幅,短端债券主要由私银买盘支撑,长端主要靠空头回补驱动。融创、雅居乐、佳兆业因上周新发,长端二级曲线稍有承压,但新发表现较好,融创新发首日上涨0.25-0.5pt,雅居乐、佳兆业新发一度涨至100元以上;其他地产名字均有不同程度上涨。地产外,产业债也持续走强,近期新发宏桥、西部水泥上涨逾0.25pt。
国内债市
中期借贷便利缩量续做,上周全口径净回笼3000亿元。上周央行公开市场操作保持每日100亿元,因上周500亿元逆回购到期,全周逆回购操作实现零投放零回笼;此外,上周四有4000亿元MLF(中期借贷便利)逆回购到期,央行同时开展1000亿元MLF操作,实现净回笼3000亿元;上周四降准落地,释放长期资金约1万亿元。下周央行公开市场将有500亿元逆回购到期,其中周一至周五均到期100亿元,无正回购和央票等到期。
降准叠加MLF缩量,上周资金面整体平稳。周一,继上周五央行宣布降准后,银行间市场资金面宽松无虞,隔夜及七天回购加权利率均走低。周二,银行间市场资金仍均衡偏松,隔夜回购加权利率升逾10bps,七天期波动不大。周三,资金面延续宽松,主要回购加权利率表现平稳,隔夜和7天期回购利率小幅下行。周四,降准实施日银行间市场供需相对平衡,但隔夜回购加权利率升逾10bps。周五,资金面变化不大,供需基本平稳,回购利率也相对稳定。截至周五,银行间隔夜回购利率较上周下行8bps至2.08%附近,7天期较上周下行4bps至2.17%附近。
降准乐观情绪持续影响,上周国内债市走强。周一,宣布降准后中国债市延续强势,现券期货大涨,10年期主力合约涨0.42%。周二,市场延续前一日做多情绪,国债期货继续小幅收涨。周三,债市做多情绪减弱,国债期货尾盘回落。周四,MLF利率未如预期下降叠加中国经济维持平稳,打压债市乐观情绪,现券期货明显走弱。周五,市场情绪稳定,国债期货小幅收涨,短券表现略好。全周来看,10年期主力合约涨0.44%,5年期主力合约涨0.41%,2年期主力合约涨0.19%。
上周一级发行较上周小幅下降。一级市场共发行989只债券,规模总计约11583亿元,较上周11867亿元变化不大。其中利率债50只,规模约为3364亿元;同业存单608只,规模约为5060亿元;信用债共331只,规模约为3159亿元。信用债中,金融债20只,规模约为498亿元;公司债76只,规模约为614亿元。
宏观市场
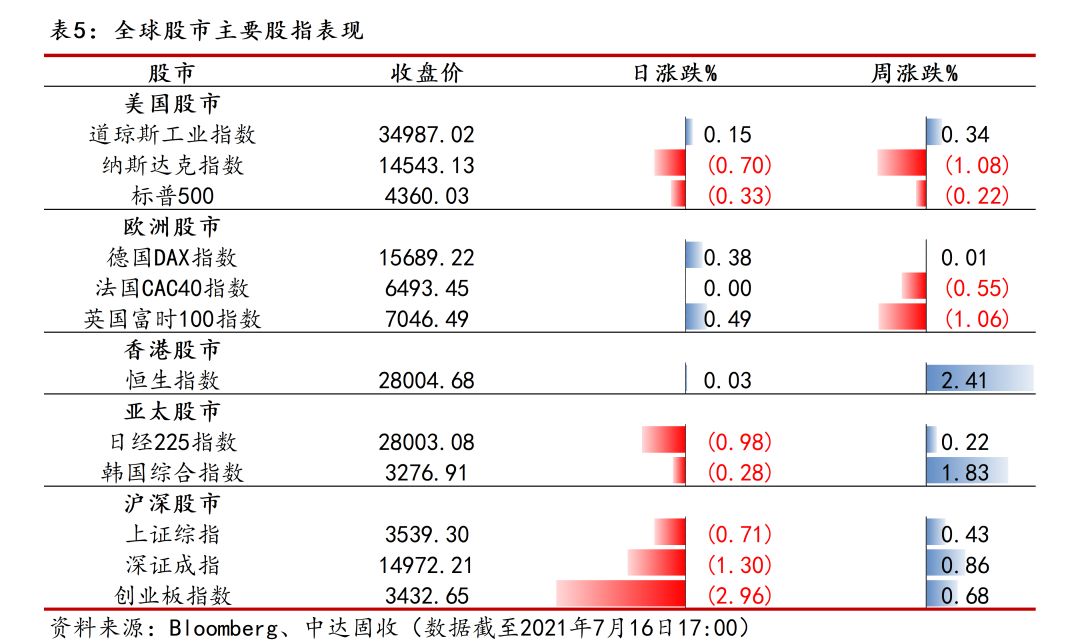
高通胀预期未见好转,上周美股走势分化。周一,随着第二季度业绩期即将拉开序幕,美股延续上周创历史新高的涨势。周二,美国6月CPI意外创2008年以来最大涨幅,担忧情绪致使美股走弱。周三,美股走势分化,标普500指数小幅收高,大型科技股领涨,纳指微跌。周四,鲍威尔连续两日声明引发市场对经济复苏可持续性的担忧,美股收低。截至周四收盘,美股三大股指表现分化,道指周涨1.64%报34987.02点,标普500指数周涨0.91%报4360.03点,纳指周跌0.11%报14543.13点。
利多利空因素交织,上周A股三大股指小幅上涨。周一,A股高开后窄幅震荡,网络安全、国产软件、磷化工等板块涨幅居前。周二,受净出口数据超预期提振,A股持续上行。周三,A股弱势整理,白酒冲高回落,新能源车概念全面回撤。周四,上半年主要经济数据发布,显示中国经济平稳向好发展,A股低开高走,权重股反弹。周五,A股未能延续涨势,三大股指集体回落。截至周五收盘,上证指数周涨0.43%报3539.3点,深证成指周涨0.86%报14972.21点,创业板指周涨0.68%报3432.65点。
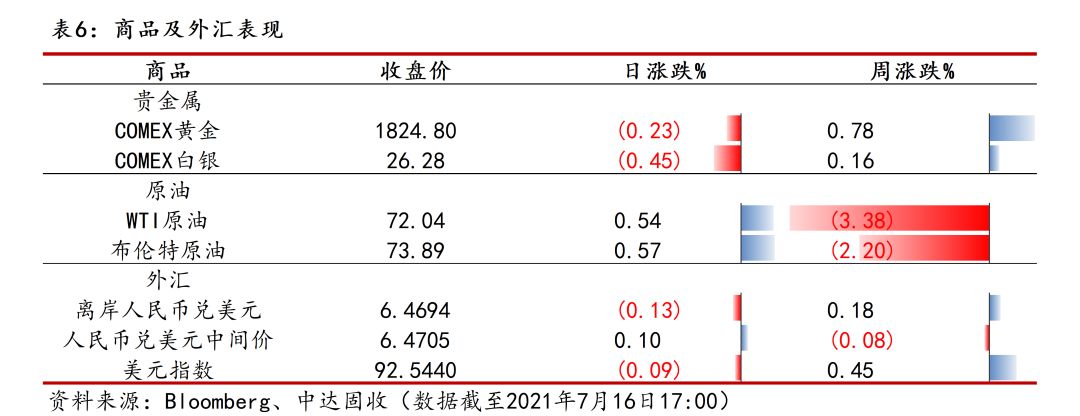
与美元指数相关性减弱,短期人民币走势区间波动。周一,美元指数小幅走高,但在岸及离岸人民币仍小幅走强。周二,中国公布6月贸易数据强于预期,在岸及离岸人民币均受到提振。周三周四,美联储主席鲍威尔连续两日强调宽松货币政策立场,美元指数创出接近两周最大跌幅,人民币间接获得提振。周五,在岸离岸人民币走势分化,波动幅度较小。交易员表示,近期人民币和美指的关联度下降,短期人民币或延续区间波动走势。截至周五亚市收盘,离岸人民币周升238个基点,报6.4694;人民币兑美元中间价周涨50个基点,报6.4705。
疫情反复导致避险需求升温,上周金价震荡走强。周一,因美元在美国通胀数据公布前走强,金价受到拖累。周二,因美国公布CPI数据涨幅超预期,引发市场担忧情绪,金价上涨。周三,鲍威尔鸽派讲话导致美元大跌,金价触及四周高点。周四,有关全球经济增长放缓的担忧导致避险资产需求升温,黄金持稳在一个月高位附近。周五,金价受美元走强限制小幅回调。截至周五亚市收盘,COMEX黄金周涨0.78%报1824.80美元/盎司。
供需结构意外变动,上周国际油价大幅波动。周一,受全球多个地区新冠疫情复燃及中国经济放缓影响,油价走低。周二,因市场对伊朗和其他主要产油国即将大量出口原油的预期减弱,且IEA警告供应前景趋紧,原油期货涨至33个月高点。周三,受OPEC+增产前景及美国成品油库存增加影响,原油期货创5月来最大跌幅。周四,受美元走强拖累,原油价格跌至四周低点。周五,受多头加仓影响,油价跌势稍有缓和。截至周五亚市收盘,WTI原油周跌3.28%报72.04美元/桶;布伦特原油周跌2.20%报73.89美元/桶。

