

中金:上周中资美元债地产发行有所放量,市场提振高收益大幅反弹
本文来自微信公众号“中金固定收益研究”。原文标题《【中金固收·信用】高收益普涨,数家国企被惠誉列入负面观察 —— 中资美元债周报》。
上周中资美元债一级新发约39亿美元,房地产一级发行有所放量。二级市场情绪提振,高收益大幅反弹,投资级小幅走强。从总回报情况来看,上周中资美元债总回报率为0.64%,其中投资级和高收益分别录得总回报率0.49%和1.02%。
一级市场回顾
上周中资美元债一级新发约38.89亿美元,其中房地产、城投、金融和其他行业发行量分别约21.39亿美元、3.1亿美元、8.4亿美元和6亿美元,房地产一级发行有所放量。具体而言:
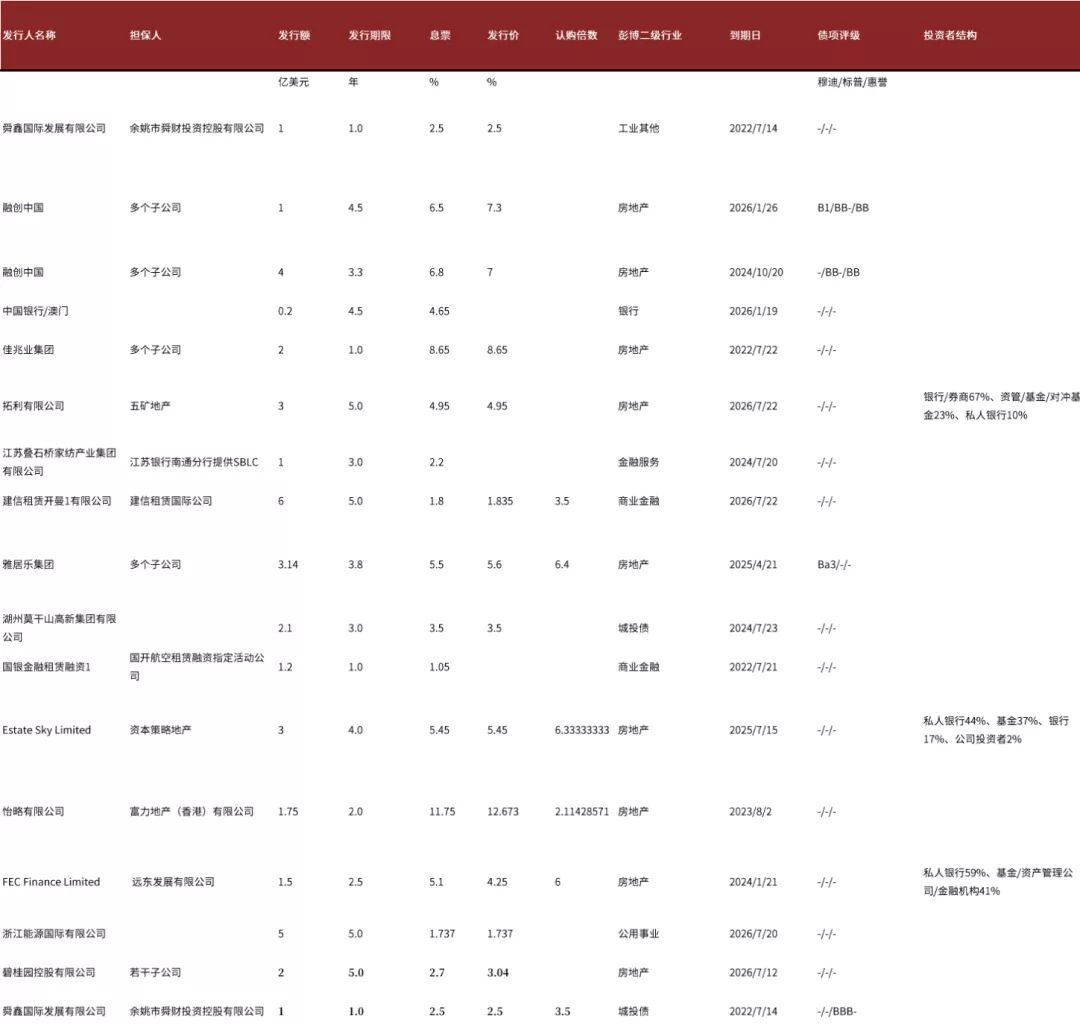
(1)房地产方面,佳兆业集团7月15 日发行2亿美元、364天新债,最终指导价和发行价8.65%,获得订单超过9亿美元。五矿地产以担保结构于上周四定价3亿美元、5年期可持续发展美元债券,母公司五矿集团提供维好,初始价5.35%区域,最终指导价和发行价4.95%,获得超过17亿美元订单,其中银行/券商获配67%、资管/基金/对冲基金获配23%、私人银行获配10%。雅居乐7月15日定价3.14亿美元、3.75年期NC2.75,初始价5.9%区域,最终指导价和发行价5.6%,获得订单超过20亿美元,其中基金/资管获配77%、银行/金融机构获配13%、私人银行获配10%。富力7月15日增发1.75亿美元、2023年到期债券,富力地产提供担保,最终指导价和发行价12.673%,获得订单超过3.7亿美元。碧桂园7月13日增发2亿美元2026年到期债券,初始价T5+260bp区域,最终指导价和增发价T5+225bp。融创中国上周二分别新发和增发合计5亿美元债券,新发3.25年期NC2.25、4亿美元债券初始价7.2%,最终指导价和发行价7.0%,增发2026年到期美元债初始价7.5%,最终指导价和增发价7.3%,增发规模1亿美元。
(2)城投方面,湖州高新7月16 日发行2.1亿美元、3年期美元债券,最终指导价和发行价3.5%。余姚舜财上周一定价1亿美元、364天新债,初始价2.90%区域,最终指导价和发行价2.5%。
(3)金融和其他行业方面,建信租赁7月15日定价6亿美元、5年期维好结构债券,初始价T5+150bp区域,最终指导价和发行价较初始价收窄45bp至T5+105bp/1.835%,获得超21亿美元订单。江苏叠石桥家纺上周四定价3年期、1亿美元债券,由江苏银行南通分行提供SBLC,初始价2.45%区域,发行价为2.2%。
二级市场回顾
上周中资美元债二级市场情绪提振,高收益大幅反弹,投资级小幅走强。从总回报情况来看,上周中资美元债总回报率为0.64%,其中投资级和高收益分别录得总回报率0.49%和1.02%。从收益率和利差来看,中资投资级美元债收益率下行5bp,利差较上周五收盘收窄3bp,中资高收益美元债的收益率和利差分别大幅下行76bp和77bp。房地产方面,上周地产板块整体反弹,其中此前下跌更多的B大档主体反弹幅度更大,佳兆业、融创和禹洲等主体涨幅较大。城投方面,惠誉上周三宣布近期完成了对中国国有企业的评级组合审查,受评国企涵盖非金融企业及公共融资企业,基于该审查结果,21家发行企业被置于评级负面观察状态,这一结果反映了由近期的政策转变对政府为国有企业提供支持的可能性所产生的影响,目前来看城投板块未受到明显冲击。其他行业方面,上周三市场传出华融计划近期赎回一笔美元永续债的消息,华融美元债领涨板块,周四2021年可赎回的永续美元债大幅上涨7.5pt左右,接近面值,其他赎回期较远的永续债也有较大幅度反弹,其他bullet债券也收账4-5pt不等,上周五华融国际作为担保人,依据债券条款在香港联交所发布公告,明确拟于2021年9月14日赎回2016年9月14日发行的票息2.875%的5亿美元非次级担保永续证券。截至上周五收盘,中资投资级和投机级美元债收益率中枢分别为2.42%和10.62%,处于历史6%和72%分位数;二者利差分别为170bp和1017bp,分别处于历史30%和83%分位数。分行业来看,上周房地产、金融和城投板块总回报率分别为1.07%、0.88%和0.35%。
信用事件
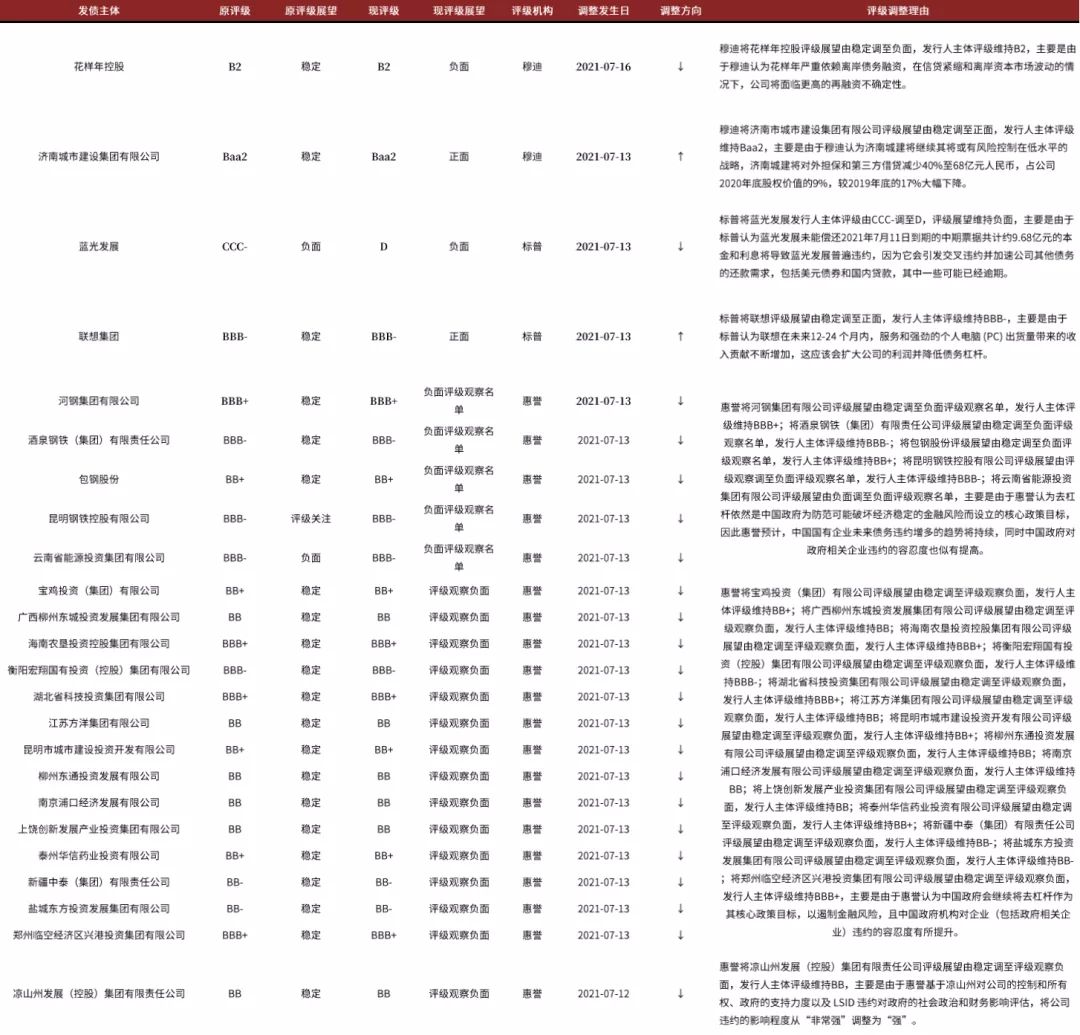
上周惠誉将数家国企列入负面评级观察,具体来看,上周二惠誉公告,将企业评级部所评数家中国政府相关企业及其子公司列入评级负面观察名单,主要是由于惠誉认为去杠杆依然是中国政府为防范可能破坏经济稳定的金融风险而设立的核心政策目标,因此惠誉预计,中国国有企业未来债务违约增多的趋势将持续,具体包括河钢集团有限公司(BBB+)、酒泉钢铁(集团)有限责任公司(BBB-)、包头钢铁(集团)有限责任公司的子公司内蒙古包钢钢联股份有限公司(BB+)、昆明钢铁控股有限公司(BBB-)、云南省能源投资集团有限公司(BBB-)及其子公司香港云能国际投资有限公司(BBB-)。上周三惠誉公告,经评级组合审查后,将数家中资公共部门政府相关企业长期外币和本币发行人违约评级置于负面评级观察状态,受到上述评级行动影响的发行人包括:宝鸡市投资(集团)有限公司(BB+)、广西柳州市东城投资开发集团有限公司(BB)、海南省农垦投资控股集团有限公司(BBB+)、衡阳弘湘国有投资(控股)集团有限公司(BBB-)、湖北省科技投资集团有限公司(BBB+)、江苏方洋集团有限公司(BB)、昆明市城建投资开发有限责任公司(BB+)、柳州东通投资发展有限公司(BB)、南京浦口经济开发有限公司(BB)、上饶创新发展产业投资集团有限公司(BB)、泰州华信药业投资有限公司(BB+)、新疆中泰(集团)有限责任公司(BB-)、盐城东方投资开发集团有限公司(BB-)及郑州航空港兴港投资集团有限公司(BBB+)。
上周其他负面评级主体包括花样年控股、蓝光发展和凉山州发展控股。穆迪将花样年控股评级展望由稳定调至负面,发行人主体评级维持B2,主要是由于穆迪认为花样年严重依赖离岸债务融资,在信贷紧缩和离岸资本市场波动的情况下,公司将面临更高的再融资不确定性;标普将蓝光发展发行人主体评级由CCC-调至D,评级展望维持负面,主要是由于标普认为蓝光发展未能偿还2021年7月11日到期的中期票据共计约9.68亿元的本金和利息将导致蓝光发展普遍违约,因为它会引发交叉违约并加速公司其他债务的还款需求,包括美元债券和国内贷款,其中一些可能已经逾期;惠誉将凉山州发展(控股)集团有限责任公司评级展望由稳定调至负面评级观察名单,发行人主体评级维持BB,主要由于惠誉基于凉山州对公司的控制和所有权、政府的支持力度以及违约对政府的社会政治和财务影响评估,将公司违约的影响程度从“非常强”调整为“强”。上周正面评级主体为济南城建和联想集团。穆迪将济南城建评级展望由稳定调至正面,发行人主体评级维持Baa2,主要是由于穆迪认为济南城建将继续其将或有风险控制在低水平的战略;标普将联想评级展望由稳定调至正面,发行人主体评级维持BBB-,主要是由于标普认为联想在未来12-24个月内,服务和强劲的个人电脑出货量带来的收入贡献不断增加,这应该会扩大公司的利润并降低债务杠杆。
市场展望
上周十年美债利率继续先上行后下行,上周五收于1.31%,全周下行6bp,我们认为美国复苏深化和通胀中枢爬坡仍将是主基调,三季度美债利率有可能重回趋势上行。而中资美元债一级市场房地产发行明显放量,二级市场高收益迎来普遍反弹,前期跌幅更大的高β主体反弹幅度相对更大,市场上空头平仓和实钱买盘抄底需求较多。短期来看,中资美元高收益板块收益率和利差目前处于历史74%和83%左右分位数,较境内和美债市场仍有较高溢价。现阶段市场仍处于反弹之中,不过中期看市场可能回归基本面主导的分化格局,即使反弹过程中如有信用事件扰动也可能导致相关个券估值的波动,投资者在把握底部机会同时也需留好安全边际、做好个券选择,谨慎拉长久期。
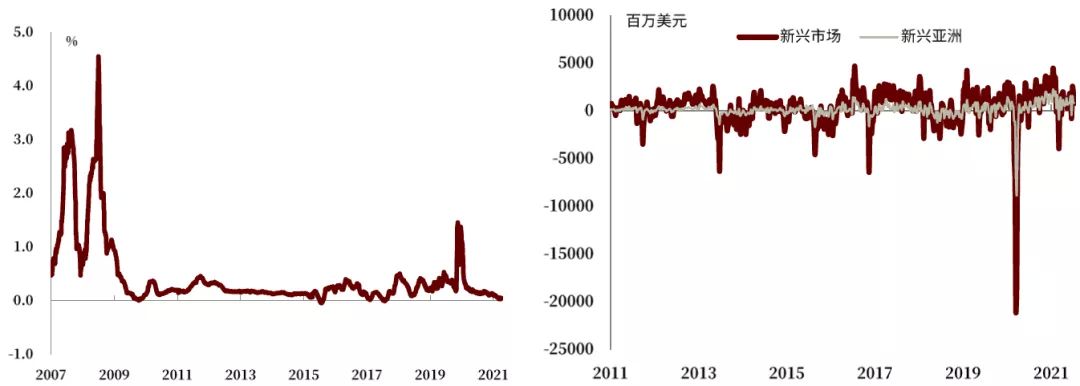
图表1:Libor-OIS走势(左图);EFPR新兴市场/新兴亚洲债券资金流向(右图)
资料来源:Bloomberg,中金公司研究部
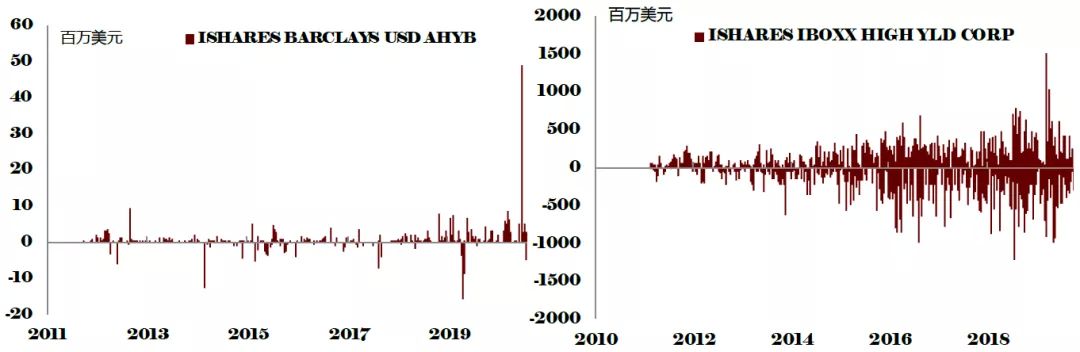
图表2:美国高收益债ETF资金流动(左图);亚洲高收益债ETF资金流动(右图)
资料来源:Bloomberg,中金公司研究部
图表3:主要行业美元债月度发行量
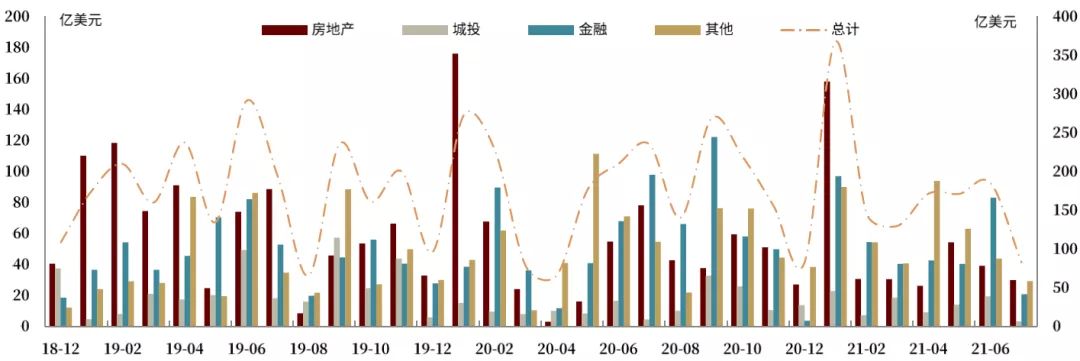
注:截至2021年7月16日
资料来源:Bloomberg,中金公司研究部
图表4:上周中资美元债发行明细
资料来源:Bloomberg,中金公司研究部
图表5:美元债收益率上周变动(左图);美元债利差上周变动(右图)
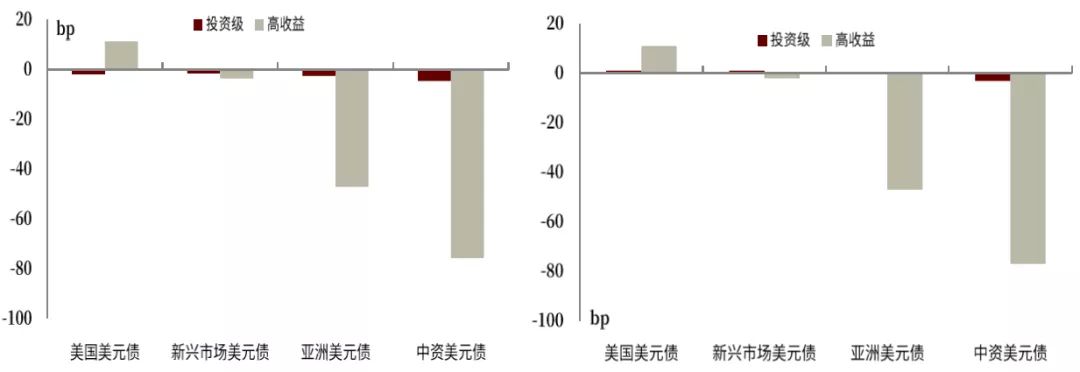
资料来源:Factset,中金公司研究部
图表6:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
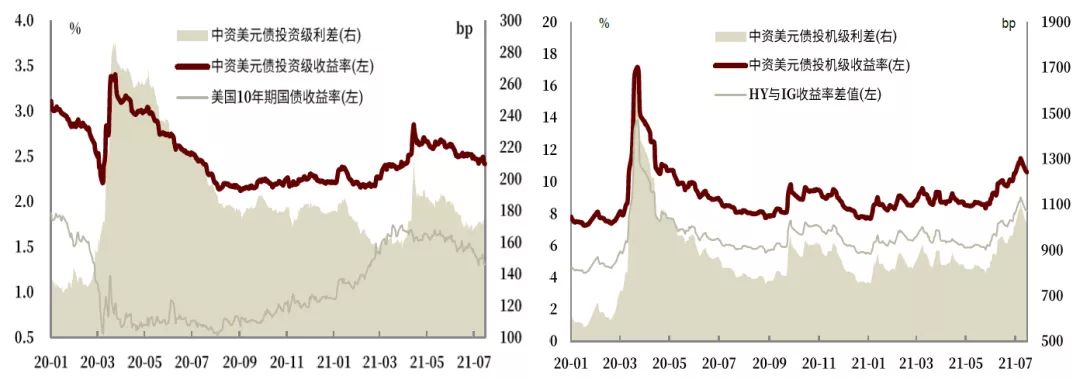
资料来源:Factset,中金公司研究部
图表7:境内外收益率比较
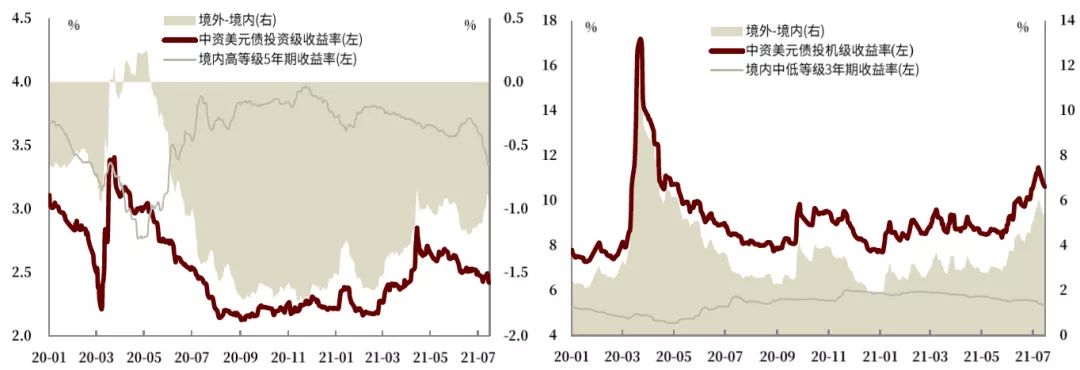
资料来源:Factset,Wind,中金公司研究部
图表8:中资美元债收益率、利差分位数水平
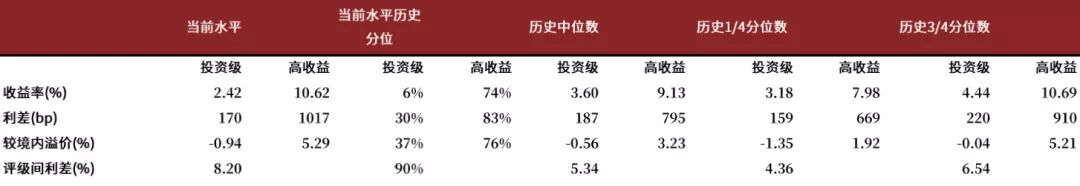
注:分位数自2008年4月30日起算,截至2021年7月16日
资料来源:Factset,中金公司研究部
图表9:中资美元债主要行业分评级收益率与利差变动
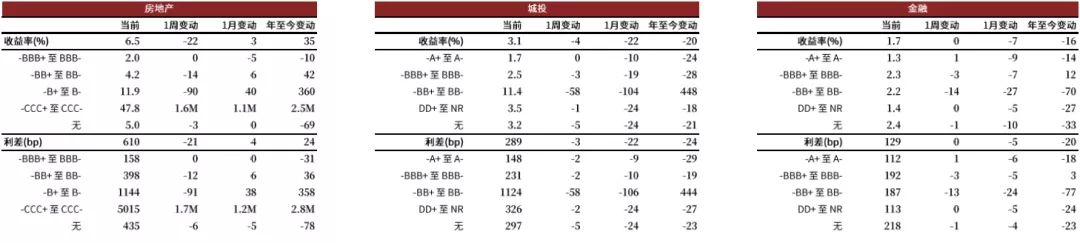
注:收益率和利差均取中值;评级采取彭博综合评级;数据截至2021年7月16日
资料来源:Bloomberg,中金公司研究部
图表10:上周收益率涨幅居前个券
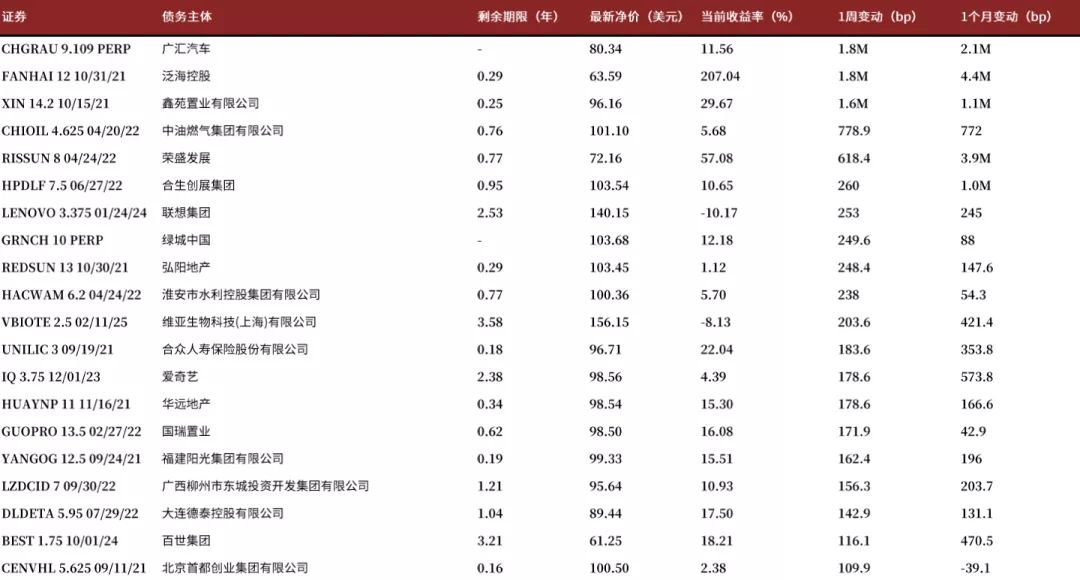
注:取综合彭博债券CBBT报价,无CBBT价格的未纳入统计范围;M代表1000
资料来源:Bloomberg,中金公司研究部
图表11:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,中金公司研究部

