

穆迪:德国洪灾严重影响当地财产保险公司利润,气候变化风险值得被关注

久期财经讯,7月21日,穆迪在一份最新的报告中表示,7月14日和15日,毁灭性的洪灾袭击了德国联邦北莱茵-威斯特伐利亚州和莱茵兰-帕拉蒂纳州,造成了重大的人员伤亡,住宅和商业财产以及基础设施遭到严重破坏。根据德国保险行业协会(Gesamtverband
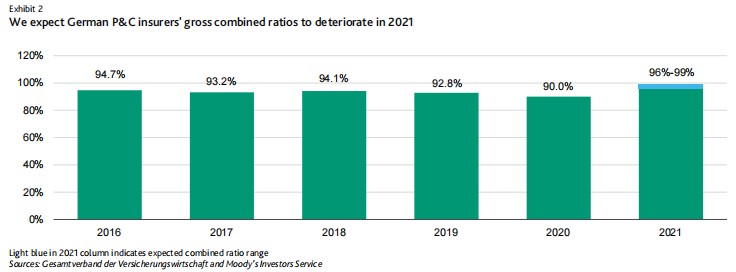
der Versicherungswirtschaft)的初步估计,此次事件将造成40亿至50亿欧元的保险损失。穆迪预计,德国财产和意外险(P&C)行业2021年的总综合成本率(理赔和成本占保费的百分比,是衡量承保利润的关键指标)将从2020年的90%下降到96%-99%。
洪灾造成的经济损失可能大大高于保险损失,因为基础设施遭到严重破坏。德国的房屋业主们也因为大部分房屋保险政策并不包括降雨引发的洪灾而遭受损失。这一事件被普遍认为是气候变化所导致的,气候变化增加了极端天气事件的频率和严重性。房屋保险对于德国的财产保险行业来说已经是夹缝中求生存,如果无法大幅提高保费,将无法保护业主免受气候变化的影响。
7月14日和15日,北莱茵-威斯特伐利亚州和莱茵兰-帕拉蒂纳州的部分地区录得每平方米高达150升的降雨量,大约是当月长期平均降雨量的两倍,导致河流和溪流流入居民区。7月17日和18日,巴伐利亚州南部也经历了强降雨和洪灾,尽管并未造成过于严重的破坏。
最终索赔法案还需要一段时间。据德国保险行业协会估计,保险损失在40亿到50亿欧元之间,根据7月21日公布的数据,这场洪灾可能会成为德国保险业有史以来最昂贵一场洪灾。根据据德国保险行业协会的数据,保险公司已经因今年6月的冰雹而赔付了17亿欧元的巨额索赔账单。
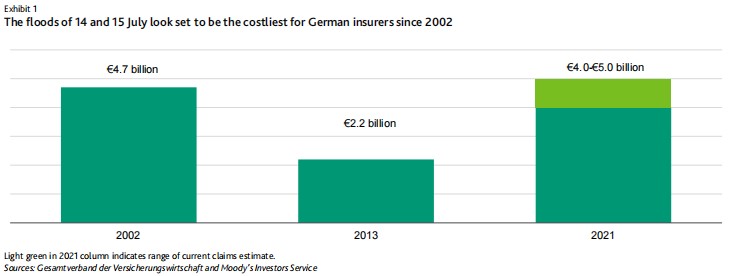
与2013年遭受严重洪灾的地区相比,此次洪灾受灾最严重的地区面积较小,人口密度也较低。然而,这次洪灾造成的损失更为严重,因为洪灾发生得更快,导致水流更快,破坏性更强。德国统计局(German Statistics Authority)的数据显示,自2015年以来,建筑费用上涨了约25%,建筑劳动力短缺也可能导致最终索赔方案的上涨。
洪灾将影响到多个保险业务,由于房屋及其内装物遭到广泛破坏,业主和家庭保险受到的冲击最大。据报道,洪灾泛滥的速度和范围严重影响了抢救贵重物品的时间。穆迪还预计,商业保险将面临财产损失和业务中断索赔,包括一些由于供应链断裂而导致的索赔。
然而经济损失可能大大高于保险损失。这在一定程度上是因为许多业主的保单提供了抵御风暴的保护,但没有针对降雨引发的洪灾等自然灾害提供保护(根据德国保险行业协会的数据,约45%的保单包含了防范这一风险的保险范围)。此外,在受灾地区受到严重破坏的基础设施通常也没有保险。近年来,德国保险公司一直鼓励客户延长保单,以涵盖额外的自然灾害,但这类风险的保险保障缺口仍然很大。
此次洪灾被普遍认为是气候变化所导致的,气候变化增加了极端天气的频率和严重性,即使在历史上不太容易发生这类事件的地区也是如此。因此,对防止气候风险的房屋保险的需求可能会增加。
对德国保险公司来说,在不大幅提高保费的情况下提供此类保障的可能性不大。该行业近年来没有从房主保险中获得显著的承保收益,综合成本率在100%盈亏平衡点附近震荡。今年的洪灾将使这一领域的承销业绩大幅下滑。因此,该行业将面临压力,通过推高价格和调整承销政策(例如,要求业主采取防洪措施,或引入更高的留存配额)来恢复盈利能力。
穆迪预计2021年德国财产和意外险行业的整体综合成本率将受到重大负面影响。2020年的综合成本率为90%,受益于与冠状病毒相关的索赔频率下降,主要是汽车保险,以及中度自然灾害索赔。考虑到2021年迄今为止报告的大型自然灾害索赔,以及随着冠状病毒相关限制的放松,索赔频率趋向于疫情前的水平,穆迪预计今年的总综合成本率将趋向于96-99%。然而,针对大型自然灾害索赔的再保险保护可减少对净综合成本率的负面影响。
各保险公司迄今尚未公布索赔估计数字。除再保险外,穆迪预计,对在全国范围内开展业务的保险公司的影响将与其在受影响最严重的业务线中所占的份额相对应。一些更专注于地区的参与者,如公法保险公司,将受到更大的冲击。

