

中达证券:上周中资美元债一级市场供需两旺,二级市场走势分化
本文来自微信公众号“中达固收”。
德尔塔毒株全球加速蔓延,多地防疫政策收紧。世界卫生组织发布全球疫情周报分析显示,新冠变异病毒德尔塔毒株在未来数月将成为全球主要流行毒株。美国国家过敏症和传染病研究所所长福奇表示,由于感染德尔塔病毒病例数量在美国激增,已接种疫苗的人或需要考虑在室内佩戴口罩。德尔塔病毒导致的新冠肺炎病例在整个欧洲大陆不断增加,几个主要欧洲国家被迫重新实施社交限制措施。
美国新公布经济数据喜忧参半,经济复苏前景不明。从本周公布宏观数据来看,受原材料价格上涨和持续供应短缺影响,美国7月住宅建筑商信心下滑至11个月低点;新屋开工年化月率为6.3%,高于预期1.2%;营建许可月率公布-5.1%,大幅低于预期0.7%;首次申请失业救济人数意外上升,创3月下旬以来最大增幅;6月二手房销量五个月来首次增长;30年期按揭利率跌至五个多月最低。宏观经济数据的波动反映疫情动荡后季节性数据很难保持平缓。
本周中资美元债一级市场发行火爆,发行人主要来自房地产、金融板块。二级市场走势分化,投资级市场小幅走强,金融、城投板块延续强势;高收益市场大幅下挫。
中资地产美元债
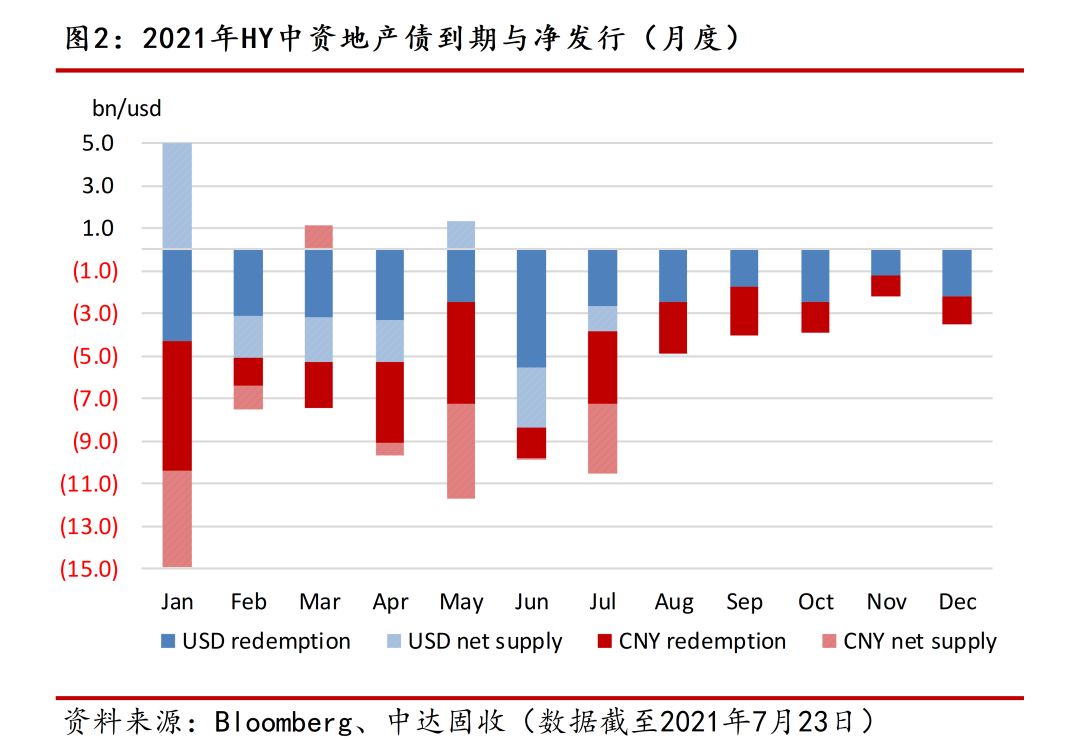
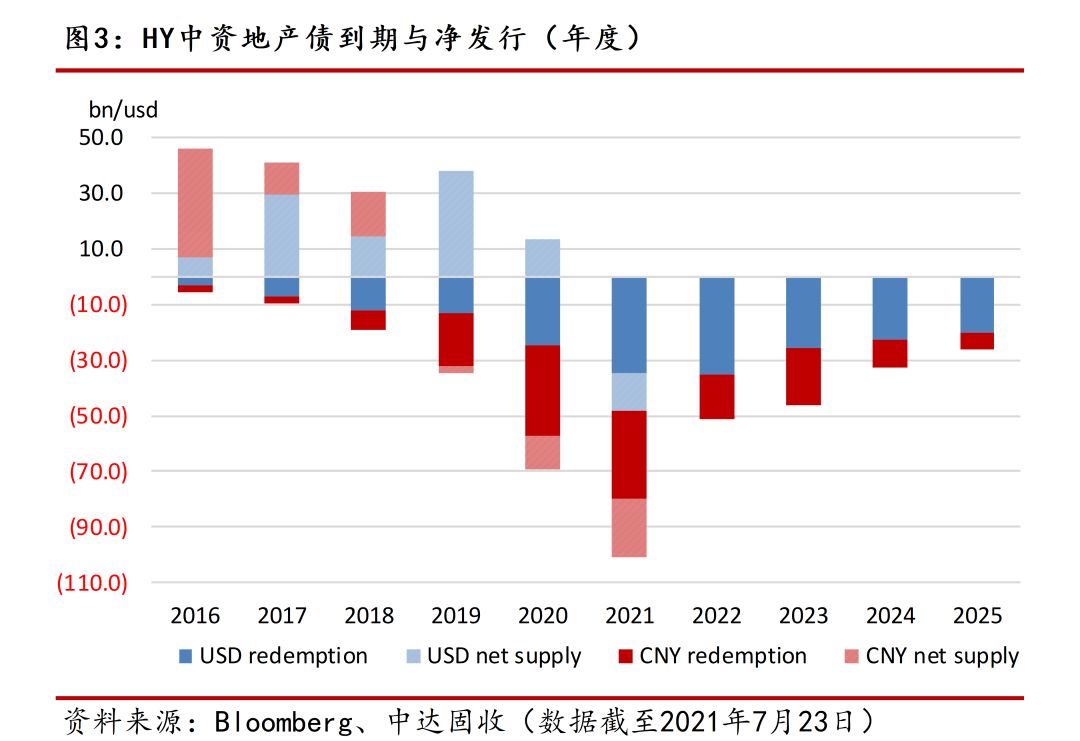
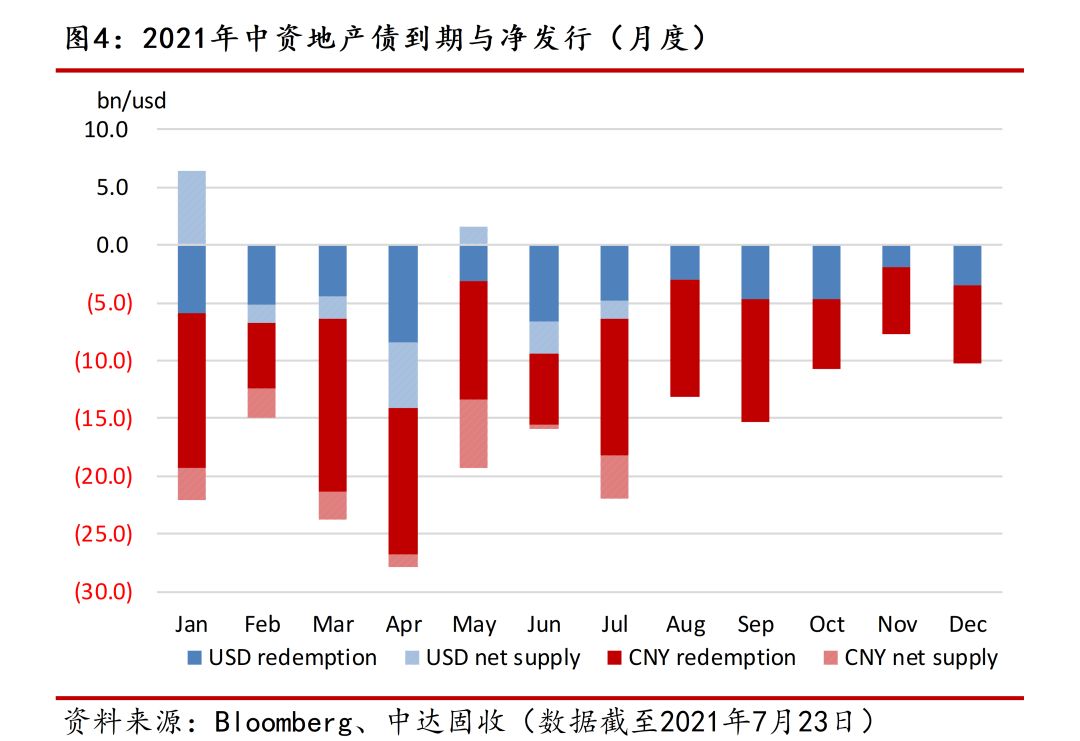
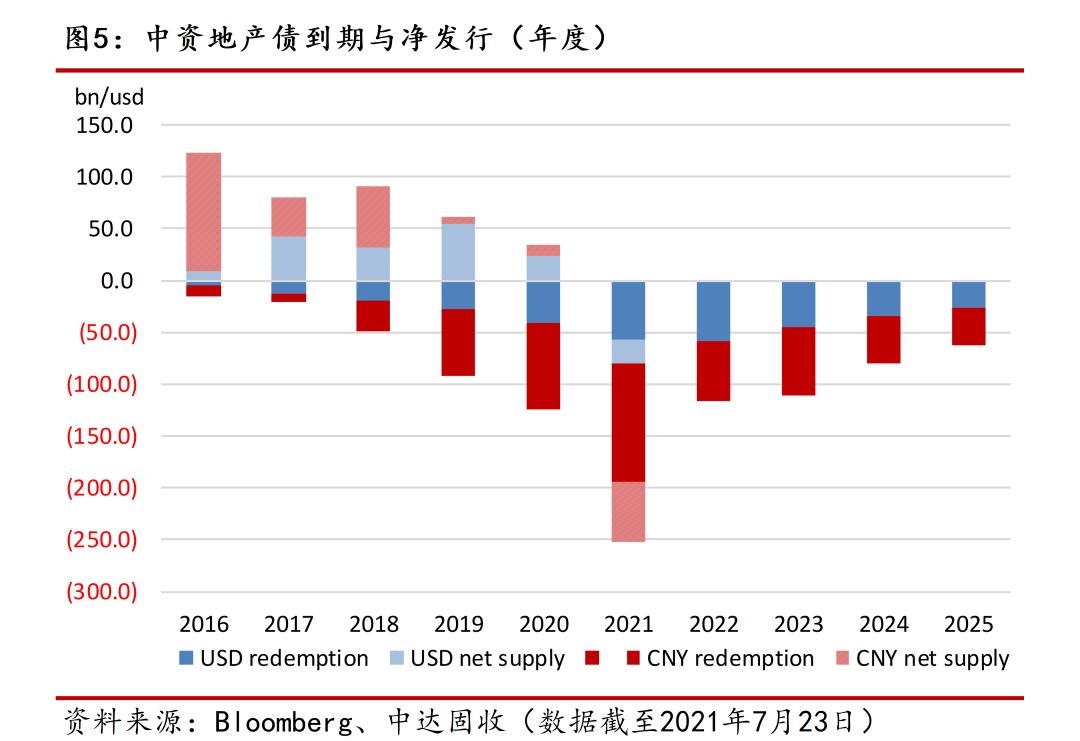
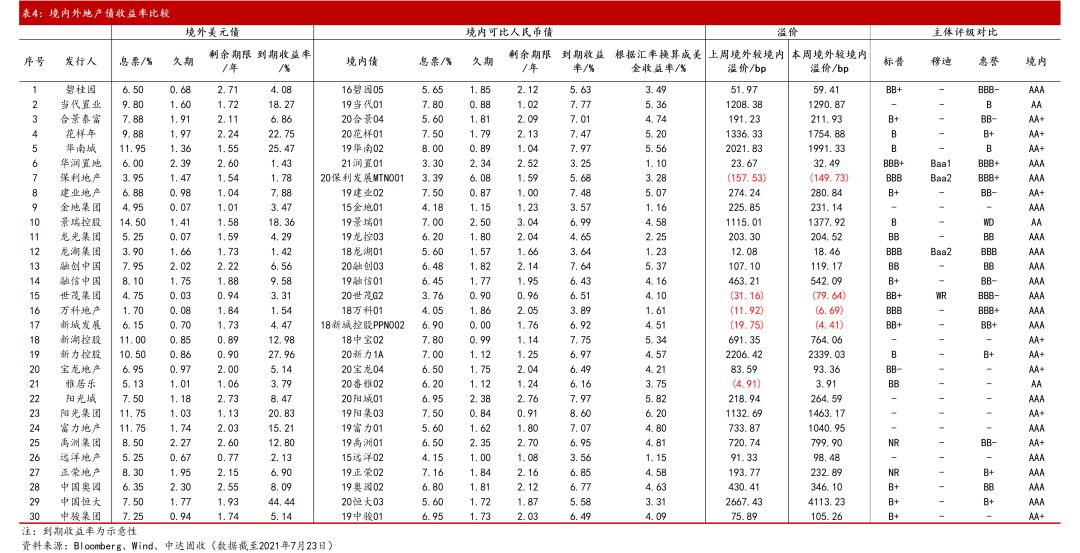
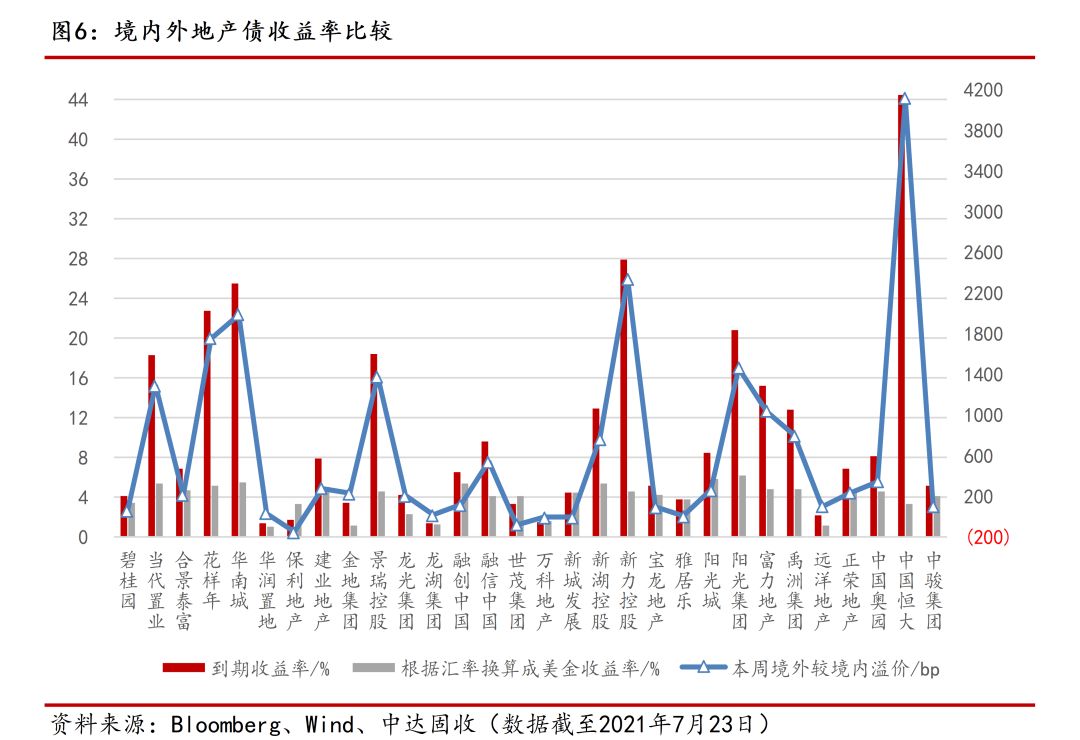
境内外地产价差
境外美元债市
变异病毒引发避险情绪,本周美债震荡走强。周一,因对变异新冠病毒的担忧引发避险浪潮,美债走强,10年期收益率触及2月来最低。周二,美债收盘涨跌互现,收益率曲线急剧趋陡。周三,股市上涨和企业债发行升温压力下,美债下挫,长债领跌。周四,美债现货全线攀升,但在美债期货大宗交易和股市上涨后,涨幅有所缩减。截至周四,2年期美债收益率周跌2.33bps报0.1998%,5年期美债收益率周跌5.67bps报0.7185%,10年期美债收益率周跌2.06bps报1.2983%,2年-10年美债收益率之差拉宽0.27bps,报107.85。
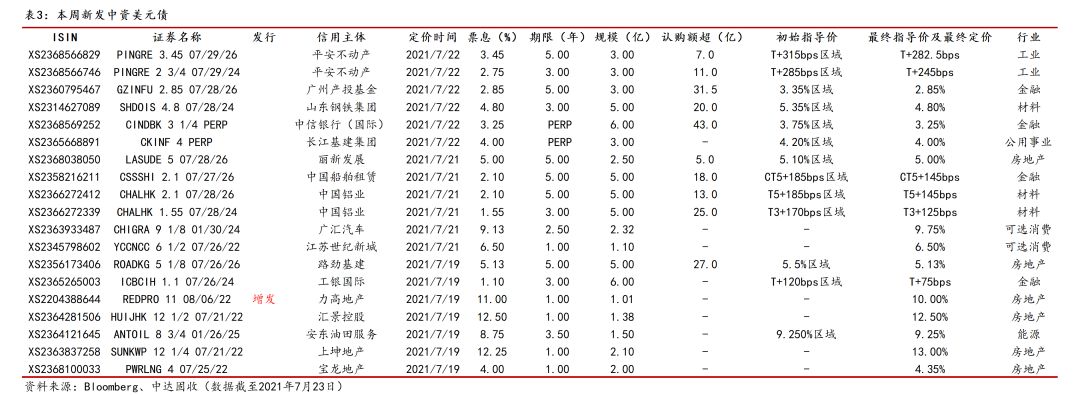
本周中资美元债一级市场发行火爆,发行人主要来自房地产、金融板块。本周共有新发18只,增发1只,规模总计62.9亿元。其中金融板块规模最大,占比为31.79%。地产板块定价较高,汇景控股新发364天期债券,定价12.5%,为本周定价最高债券,上坤地产新发364天期债券定价12.25%;金融板块认购需求旺盛,广州产投基金新发5年期3亿美元债券认购倍数逾10倍,中信银行国际新发6亿美元永续债认购逾7倍。
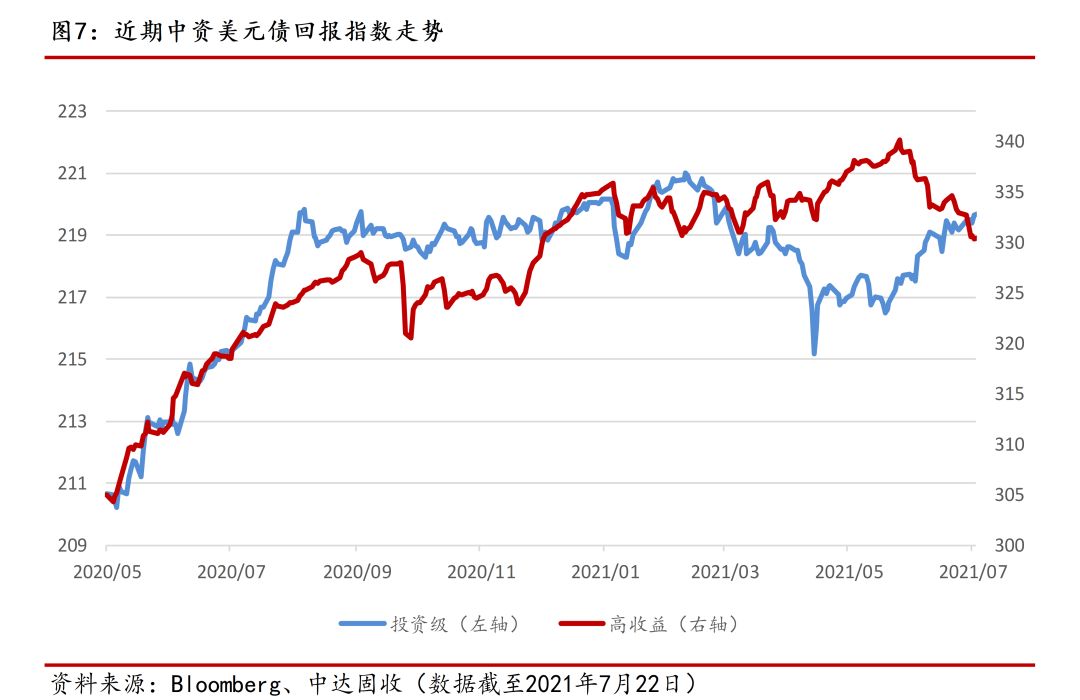
本周中资美元债二级市场走势分化,高收益拖累指数整体下挫。截至周四,中资美元债总回报指数最新价报247.54,周跌0.41%;投资级回报指数最新价报221.19,周涨0.22%;高收益回报指数最新价报324.88,周跌2.09%。
本周投资级市场小幅走强,金融、城投保持强势。国企、科技板块本周表现不佳,周初受经济环境变动带来的卖盘影响,信用利差走阔,腾讯、阿里巴巴、中石化、中国化工等名字均表现疲软;此后随着宏观经济环境转好,买盘增多,利差小幅收窄。华融曲线整体延续上周涨势,金融板块受华融带动表现好于大盘。城投板块表现依旧稳定,未受到高收益市场波动影响,非银实钱账户买盘带来有力支撑。新发方面,工银国际24年期在实钱买盘支撑下,首日表现较好;中铝香港24年期交投于发行价附近,26年期收窄2-3bps;中船26年期首日较定价收窄2bps左右。
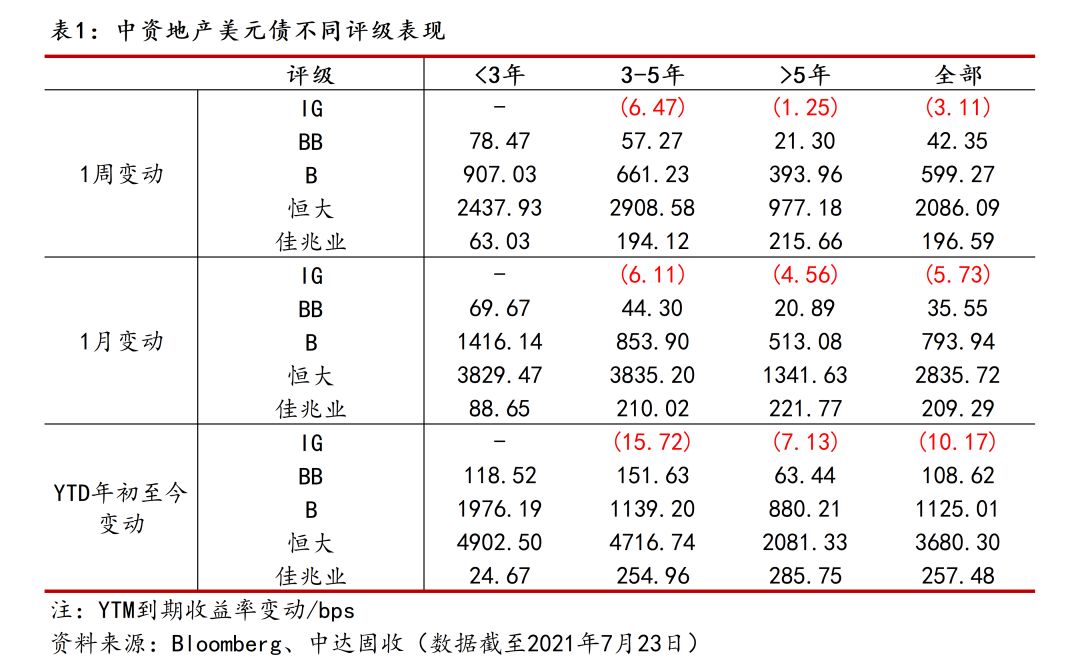
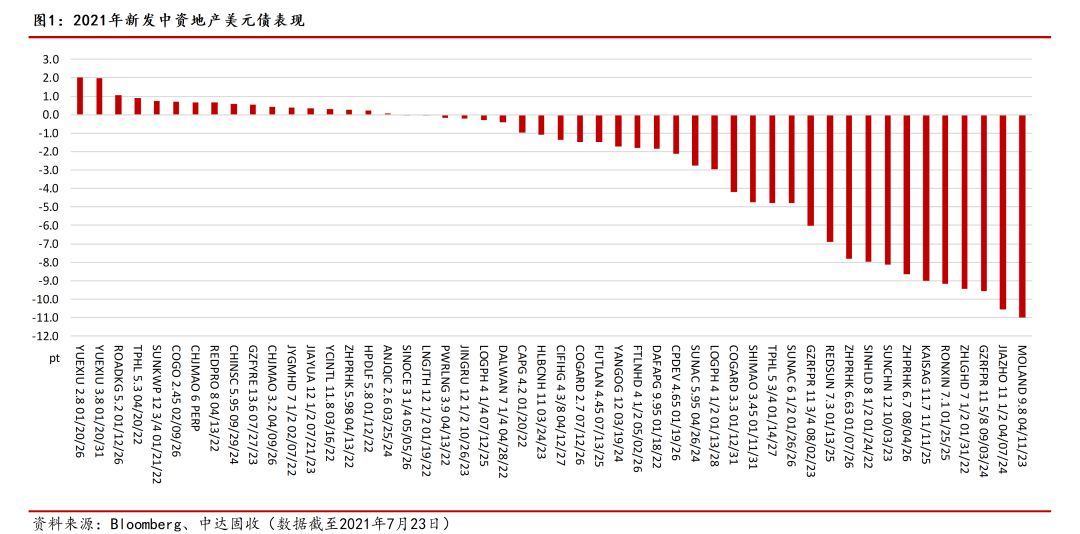
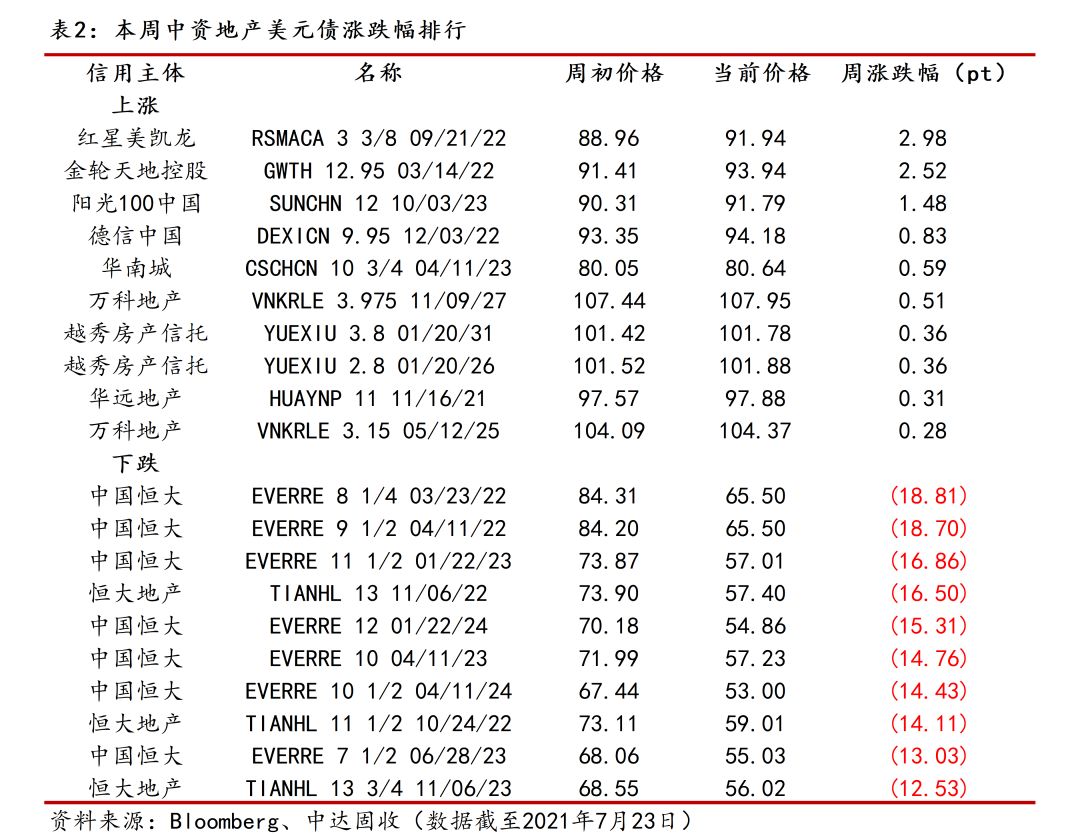
本周高收益市场大幅下挫。其余单B及BB评级名字受到风险偏好走弱影响,也存在一定幅度下跌。新发方面,路劲基建26年期首日收跌约0.25pt。
国内债市
公开市场操作回归平静,本周央行实现零投放零回笼。本周央行公开市场操作保持每日100亿元,因本周500亿元逆回购到期,全周实现零投放零回笼。下周央行公开市场将有500亿元逆回购到期,其中周一至周五均到期100亿元,另外周四有50亿元3个月央行票据互换(CBS)到期。
本周资金面平稳向宽,但主要回购利率仍处于高位。周一,银行间资金面保持平稳局面,主要回购利率仅小幅波动。周二,7月缴税走款进入尾声,资金面紧平衡,供给收敛推高主要回购利率,隔夜与七天期出现小幅倒挂。周三,资金面有所改善,供需趋于平衡,但主要回购利率仍处于相对高位。周四,资金面整体平稳,主要回购利率略有回落。周五,大型银行资金供给稳定,隔夜等主要回购利率小幅下降,多数围绕加权价格成交。截至周五,银行间隔夜回购利率较上周下行3bps至2.05%附近,7天期较上周下行4bps至2.12%附近。
避险情绪叠加,国内债市持续向好。周一,国债期货窄幅震荡,收盘涨跌不一,短券表现略好。周二,隔夜海外避险情绪高涨,国内现券期货随美债走强,LPR利率保持不变对债市影响不大。周三,现券期货延续暖势,国债期货全线收涨,10年期主力合约涨0.18%。周四,国债期货窄幅震荡,小幅收跌,银行间主要利率债收益率上行1bp左右。周五,国债期货全线收涨,主要利率债收益率普遍下行,短券收益率跌幅达2-4bps。全周来看,10年期主力合约涨0.37%,5年期主力合约涨0.26%,2年期主力合约涨0.16%。
本周一级发行较上周回升。一级市场共发行1056只债券,规模总计约16152亿元,较上周11583亿元大幅上升。其中利率债69只,规模约为5004亿元;同业存单605只,规模约为7099亿元;信用债共382只,规模约为4048亿元。信用债中,金融债31只,规模约为770亿元;公司债100只,规模约为990亿元。
宏观市场
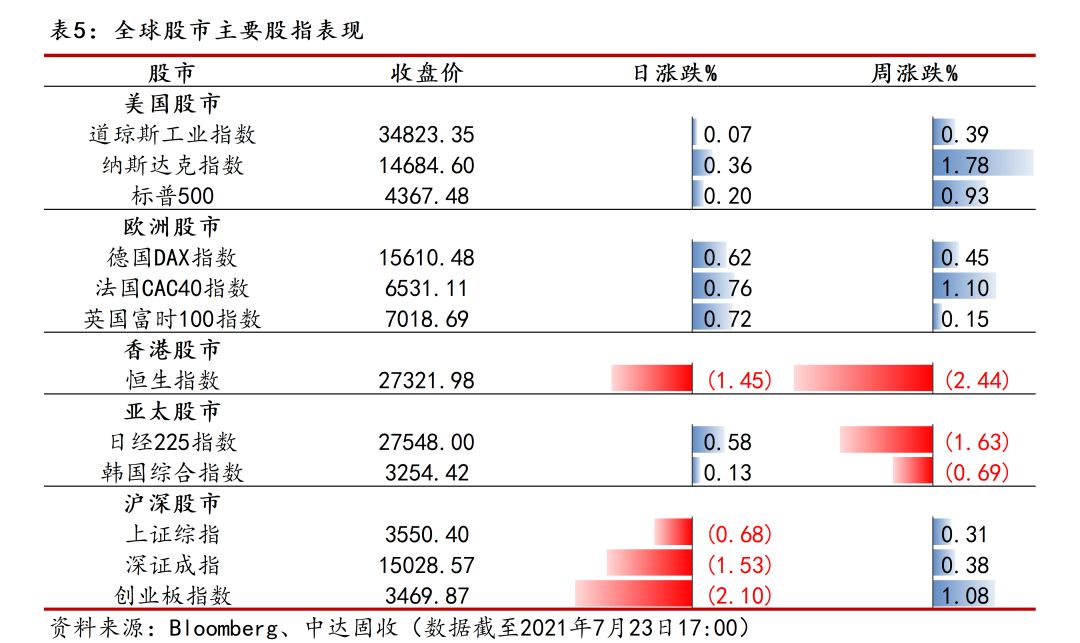
受龙头企业业绩推动,本周美股先抑后扬。周一,受变异病毒恐慌与中美局势紧张拖累,美股大幅下跌,标普500指数创两个月最大跌幅。周二,美股走势震荡,市场涌现逢低买盘,周期性板块升幅居前。周三,受强生、可口可乐等公司强劲业绩推动,美股全线上涨。周四,科技股持续走强,带动标普500指数逼近历史高点。截至周四收盘,美股三大股指表现分化,道指周跌0.47%报34823.35点,标普500指数周涨0.17%报4367.48点,纳指周涨0.97%报14684.6点。
本周A股整体上涨,锂电池板块持续走强。周一,A股窄幅整理,股指总体呈现震荡向上。周二,A股交投相对清淡,沪深两市走势分化。周三,A股震荡攀升,热点题材表现活跃,锂电池产业链掀涨停潮,大消费、大金融整体低迷。周四,三大股指高开后呈现分化,沪指震荡走高,创业板指下行;新能源车、锂电池、光伏涨幅靠前。周五,三大股指弱势调整,医美、白酒、数字货币等板块跌幅居前。截至周五收盘,上证指数周涨0.31%报3550.4点,深证成指周涨0.38%报15028.57点,创业板指周涨1.08%报3469.87点。
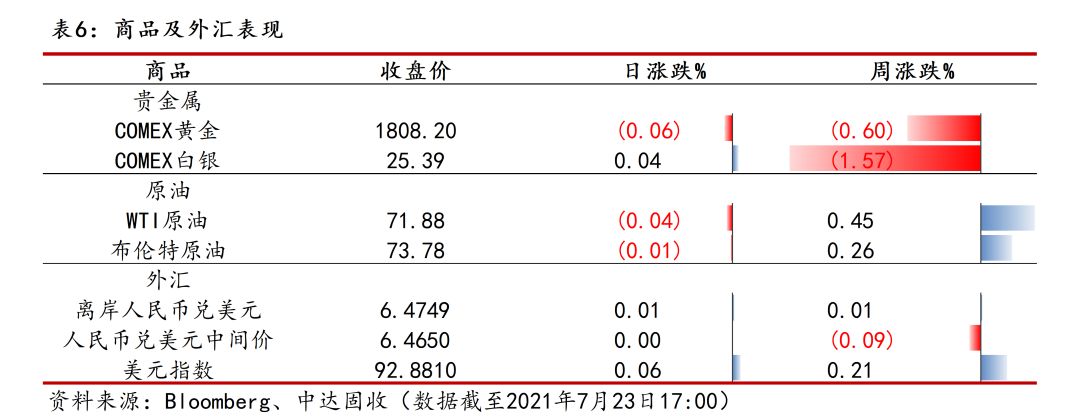
国内外因素共同影响下,人民币双向波动呈常态。周初,因为对新冠病毒变种蔓延的担忧提振了避险需求,美元指数创三个月新高,境内外人民币跌破6.49。周中,因美股走强,避险情绪渐弱,美元走弱,人民币随之走强。临近周末,人民币于6.47附近震荡,整体波动较小。截至周五亚市收盘,离岸人民币周贬55个基点,报6.4749;人民币兑美元中间价周升55个基点,报6.4650。
金价进入宽幅震荡区间,上行动力不足。周一,美元走强及美债收益率下降双向影响下,金价在震荡交投中微幅下跌,较上周跌幅收窄。周二,尽管避险情绪仍在,但美元走强美债收益率反弹施压金价,金价小幅上涨。周三,因股市大涨,避险需求渐弱,金价下跌。周四,因风险意愿回落及美债收益率下滑,金价震荡攀升。周五,金价于1808美元附近波动,收盘小幅下跌。截至周五亚市收盘,COMEX黄金周跌0.6%报1808.2美元/盎司。
供需结构持续调整,本周油价经历过山车行情。周一,由于OPEC+协议增加原油供应,同时变异病毒传播打击需求前景,国际油价断崖式下跌,WTI原油期货创去年9月以来最大跌幅。周二,因整体金融市场大跌后回暖,油价微幅回升。周三,虽然美国上周原油库存出现5月来首次增加,但俄克拉荷马州库欣地区原油库存降至18个月以来最低水平,油价大幅回升。周四,投资者预计美国、印度和欧洲的需求复苏将令全球原油市场进一步收紧,原油涨至一周以来最高。周五,WTI原油期货站上72美元/桶,日内涨0.11%。截至周五亚市收盘,WTI原油周涨0.45%报71.88美元/桶;布伦特原油周涨0.26%报73.78美元/桶。

