

光大:初探中资美元债
本文来自微信公众号“债券人”,作者光大证券分析师张旭。原文标题《初探中资美元债——中资美元债专题研究报告之一》。
1、了解全球债券市场
全球债券市场可大致分为本国债券和国际债券。本国债券是指在本国国内发行的债券。从S国视角出发,S国企业在S国内发行的债券统称为本国债券。本国债券又可分为本国本币债券和本国外币债券。顾名思义,本国本币债券是S国企业在S国发行以S国货币计价的债券;本国外币债券则是S国企业在S国发行的以A国货币计价的债券。通常情况下,本国本币债券占据本国债券的极大部分,而本国外币债券的发行规模微乎其微。
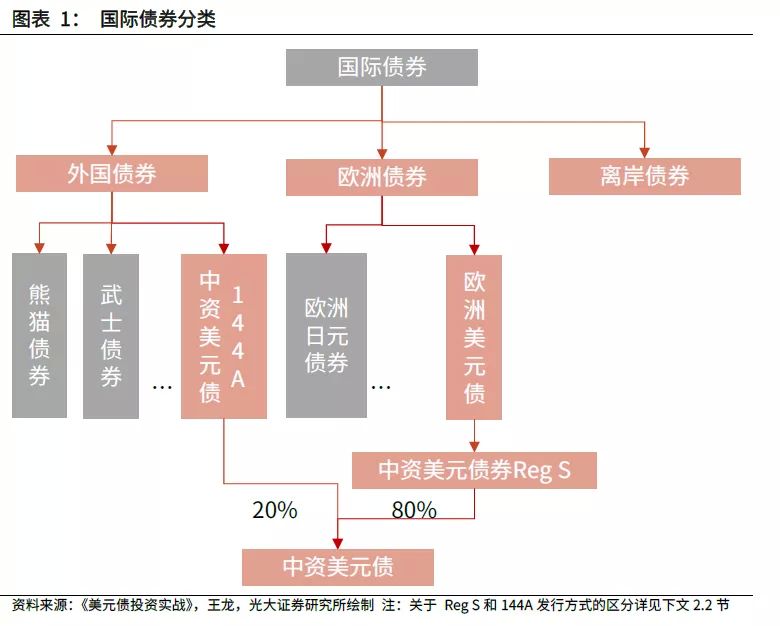
国际债券则是指在本国境外所发行的债券。国际债券又可具体分成欧洲债券、外国债券、离岸债券。其中,外国债券所指Z国企业在A国发行的以A国货币计价的债券。离岸债券指的是Z国企业在境外发行的以Z国货币计价的债券,例如点心债券(例如中资企业在香港离岸市场发行的以人民币计价的债券)。欧洲债券是指Z国企业在H国发行的以A国货币计价的债券,其中,欧洲美元债是欧洲债券最大的品种,而中资美元债正是其重要分支。中资美元债即指中资企业(包括境内企业或其控制的境外企业或分支机构)在海外债券市场发行的、向境外举借且以美元计价、按约定还本付息的债券。由于发行人具有中资企业背景的特征,因此中资美元债在金融行业中又被通俗地称为“功夫债”。
2、揭秘发行方式
2.1、发行方式
从发行模式上来看,中资美元债的发行可大致分成直接发行、间接发行(担保发行、备用信用证、贷款打包、维好协议和安慰函)及红筹架构发行。目前直接发行与间接发行的模式最为常见。
2.1.1、直接发行
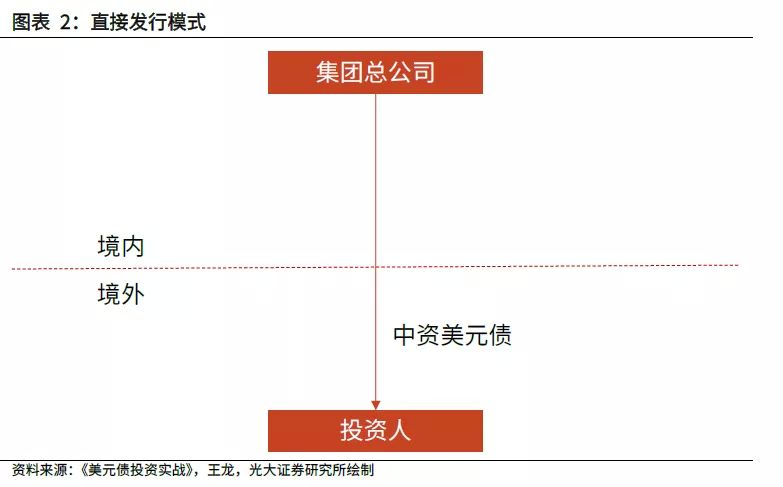
直接发行流程相对简单且发行额度也便于监管和控制,但也是门槛最高的发行方式。目前监管机构采用母公司额度方式,即为母公司备案额度,允许母公司或其子公司在此额度内发行美元债。直接发行的最主要优点为结构简单,无需搭建境外子公司,避免跨境担保;且信用度最高,发行利率较低;另外其资金回流经历的监管最少。
2.1.2 间接发行
担保发行
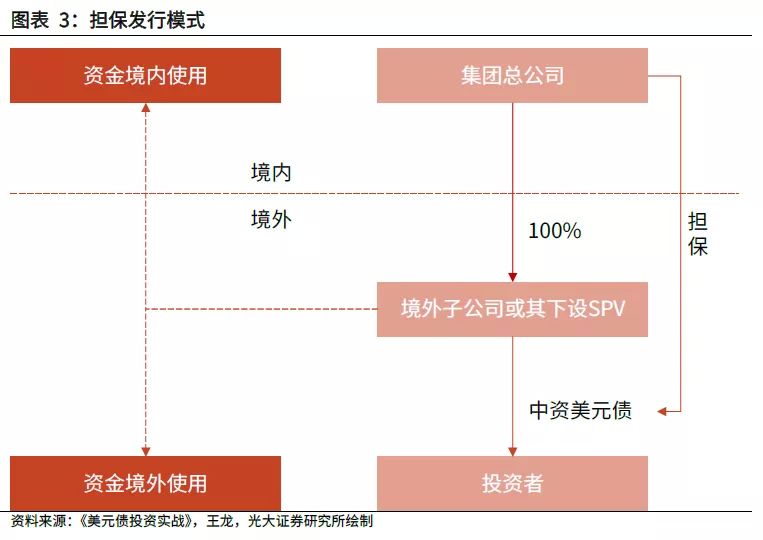
担保发行是指境内母公司在开曼设立SPV(Special Purpose Vehicle,特殊目的机构/公司)子公司并担任发行主体担保人为其提供直接担保,或者母公司为境外有业务的子公司发债时提供担保的发行模式。是发行中资美元债最常见的一种发债模式。其中,母公司每发一笔债券都需要设立一家SPV子公司。母公司为境外有业务的子公司发债时提供担保,那么担保发债就需要作为境内母公司的或有债务。与直接发行一样,在境外有业务的子公司发行中资美元债的时候,必须在监管机构给母公司的备案额度范围内。
备用信用证
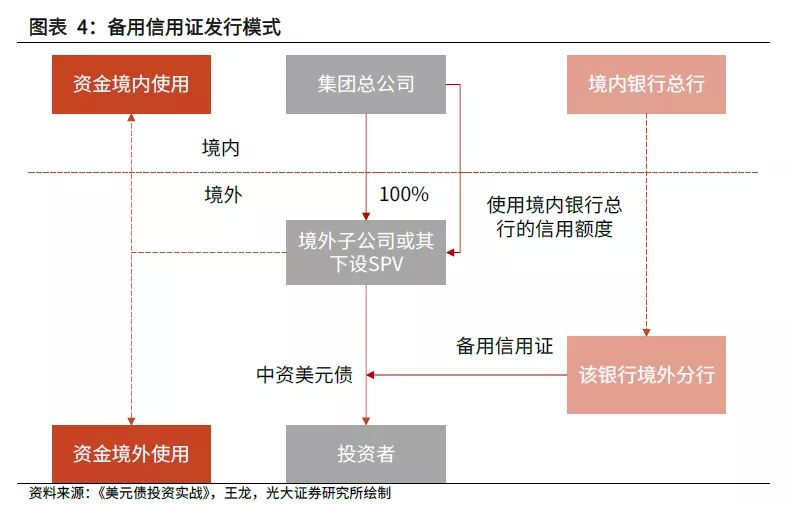
某些在境内知名、市场份额较大的企业到境外发行中资美元债的时候也会遇到境外投资者不认同的情况。备用信用证是由银行(一般多为中国农业银行、中国银行等;或境外银行,多为国有四大银行在国外的分行)开具的信用证,为了给某企业美元债的未来偿付进行担保,是一种常用于企业首次发行中资美元债,帮助企业获取投资者的认同感的发行模式。
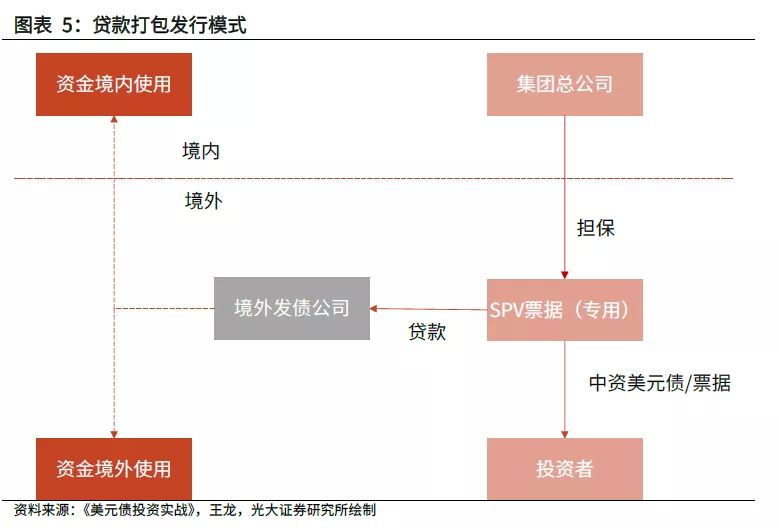
贷款打包贷款打包是境外设立的SPV票据公司为发债机构,采取票据融资的方式使得投资者购买票据主体发行的美元债,其融资得到的资金以贷款的名义再放贷给债券发行人的发行模式。虽然贷款打包的法律效应和安全性很高,但是该模式发行的美元债(或票据)流动性一般,因此该发行方式在境外中资美元债市场中很少见。
维好协议+股权回购协议
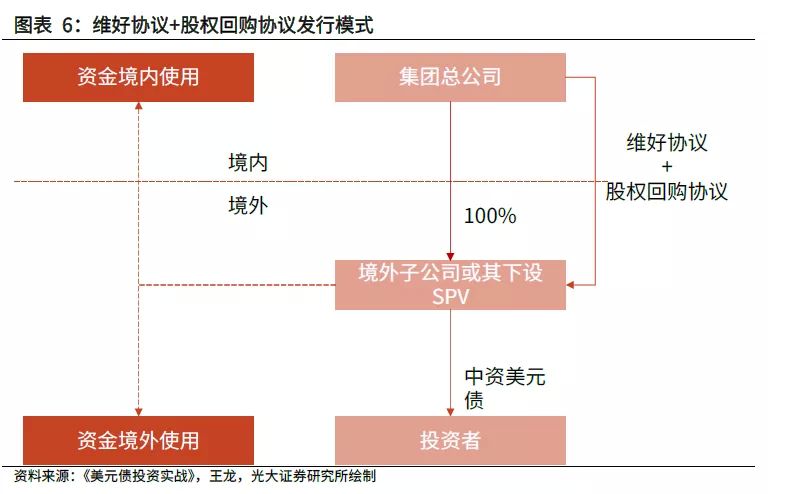
维好协议是指境内母公司为境外子公司或者境外设立的SPV公司发债提供维好协议的发行模式,一般会与股权回购协议(EIPU)一起使用。EIPU约定境内母公司在发行人出现偿付危机时,通过维好协议中约定的价格购买发行人所持有的境内子公司,并按约定价格向发行人支付股权购买款。所以为了支持股权回购协议的行使效力,境外平台公司需满足:(1)下设境内子公司(2)持有境内资产。
安慰函
安慰函是指境内母公司给境外子公司提供安慰的发行模式,一般会附带股权回购协议。且不具备法律效力。

2.1.3、红筹架构
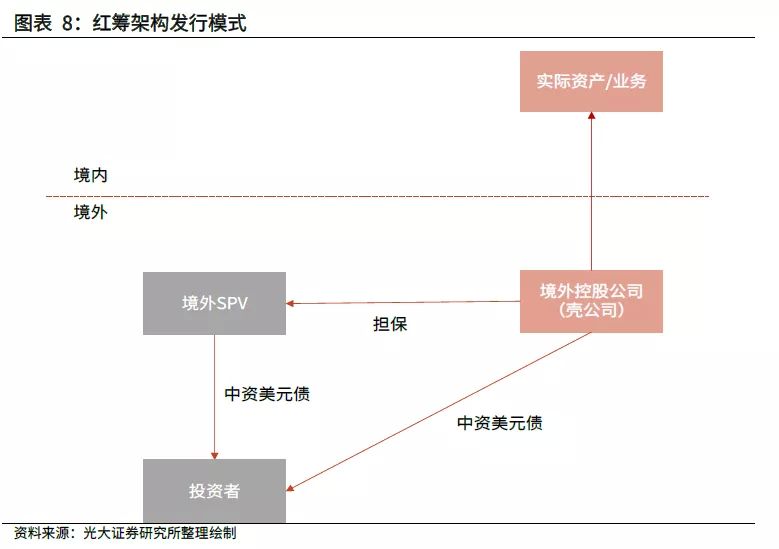
红筹架构模式是指控股公司(实际上是壳公司)在境外,业务和资产在境内的中国企业的一种发行方式,该境外控股公司可以直接发债,也可以作为担保人通过SPV发行美元债(该模式不属于2044号文中所规定的外债发行模式)。
从投资者保护的角度来看,中资美元债的跨境发行方式按保护性由强到弱分别为直接发行、担保发行、备用信用证、贷款打包、维好协议和安慰函(仅针对直接发行与间接发行模式的比较)。
2.2、发行方式及监管政策
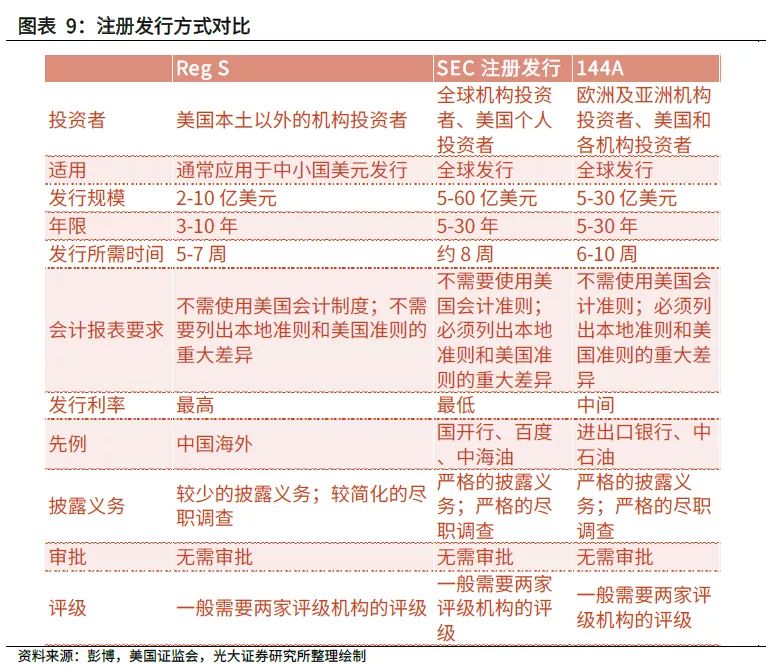
按美元债现行国际监管要求来看,美元债的发行方式主要包括公开发行与非公开发行的监管条例。前者指美国证监会注册(SEC),后者包括Regulation S(Reg S)和144A。从信息披露的角度来看,Reg S的信息披露要求最为宽松,SEC最为严格,而144A介于两者之间。从发行的票息来看,发行信息披露要求的严格程度与票息成反比,因此RegS的票息最高,144A其次,SEC最低。从发行效率来看,Reg S比144A和SEC的效率都高;从募集规模来看,SEC高于144A高于Reg S。一般来说,发行人只要按照Reg S和144A相关要求准备发行流程,即可在国际市场上发行美元债,因此Reg S和144A更多是一种操作指引条例,类似“软约束”政策。
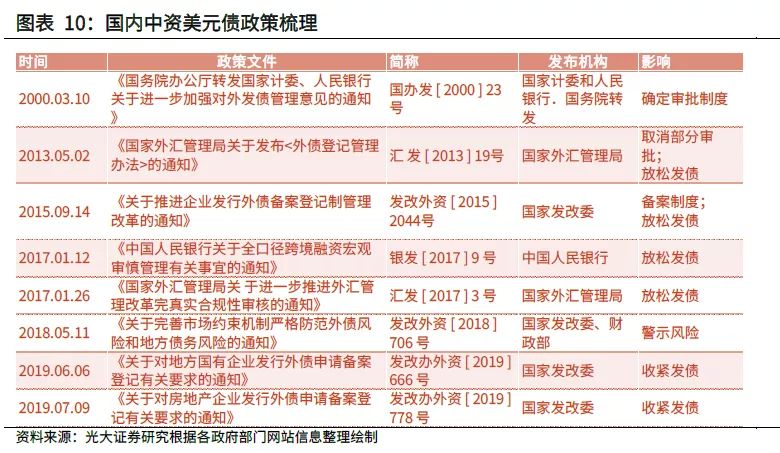
中资美元债的实质风险仍需中国政府和企业来承担,因此中资美元债的“硬约束”其实主要来自于境内机构。由此可见,国际监管政策仅起到引导的作用,而境内的相关政策和规定更为严苛。
3、探寻中资美元债的过去
3.1、发行规模
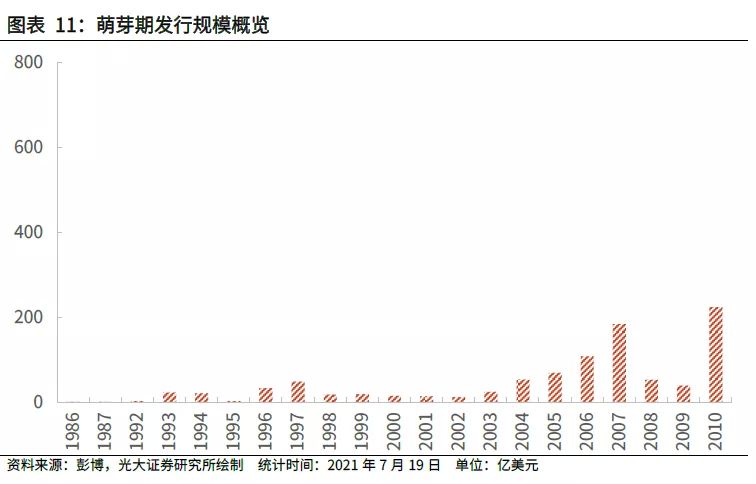
1986-2010 年—早期萌芽期
第一只中资美元债发行于1986 年,由中国银行发行,随后中海油、中石油、国开行等大型国企和国有银行在此阶段共计发行983.7 亿美元,330 只中资美元债,由于市场发行量少,外汇管控等限制,在此阶段中资美元债发行并不活跃。
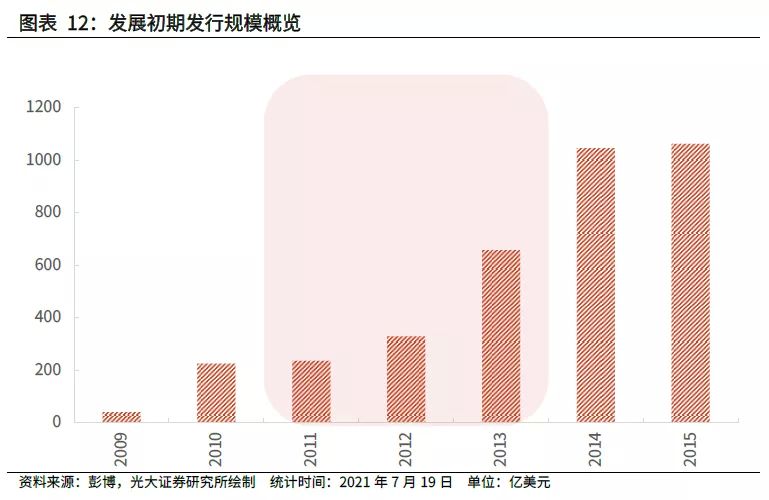
2011-2013
年—发展初期在美国、欧洲、日本三大央行实施宽松的货币政策,人民币汇率单边升值,境内流动性环境偏紧的背景下,国内企业在融资刚需和负债外币化套利动机的联合驱动下,加速发行中资美元债。该阶段共计发行1221
亿美元。发行行业也开始扩张至非主权或类主权板块,此间地产、能源和银行开始放量发行中资美元债,其主要发行人为中石油、中石化、中海油、招商银行、中国银行、佳兆业、万达、绿地、融创等公司。
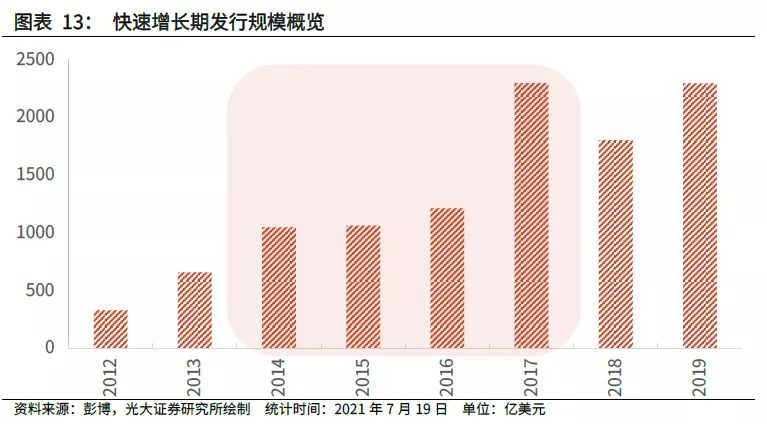
2014-2017 年—快速增长期此阶段,以2015 年 9 月《关于推进企业发行外债备案登记制管理改革的通知》(2044
号文)正式实施为标志,中资美元债的监管政策进入宽松阶段。中资美元债的发行进入快速增长期。除了地产、能源和银行板块持续成为供给主力之外,平台公司也逐步崛起成为境外美元债供给较大的板块。整体来看,此阶段发行规模突破5000
亿美元。
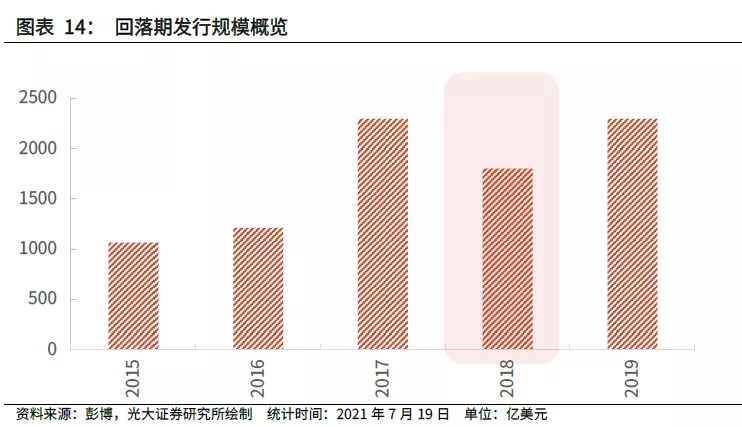
2018 年—回落期首先,2018
年在打击高杠杆和严控金融风险的大背景下,监管机构对中资美元债发债要求再度升级;其次,中美贸易摩擦导致大众投资热情降温,发行成本上升。此外,2018
年中资美元债市场出现违约高潮,再融资环境恶化,再融资难度和成本明显上升。全年发行规模回落,同比下降21.5%。
2019
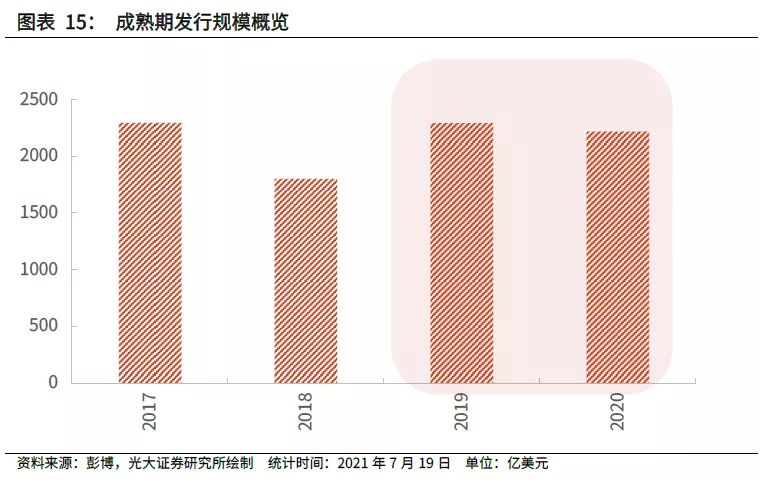
年至今—成熟阶段,管控个别行业发债用途经历快速增长和短暂回落阶段后,中资美元债发行开始进入成熟阶段。截至2019年底,中资美元债的存量规模已逾7000
亿美元,约占亚洲存量规模50%。不过,部分中资企业的外债率较高,以房地产为例,外币债券的比率高于公司存量债务的30%,而20%的外债比通常被作为国家外债的警戒线(超过20%被认为外债具有较高违约概率)。因此,2019
年6 月和 7 月,发改委分别发布《关于对地方国有企业发行外债申请备案登记有关要求的通知》(666
号文)和《关于对房地产企业发行外债申请备案登记有关要求的通知》(778 号文)强调城投和房地产企业境外发债仅限于归还一年内到期的中长期外债。
3.2、发行利率
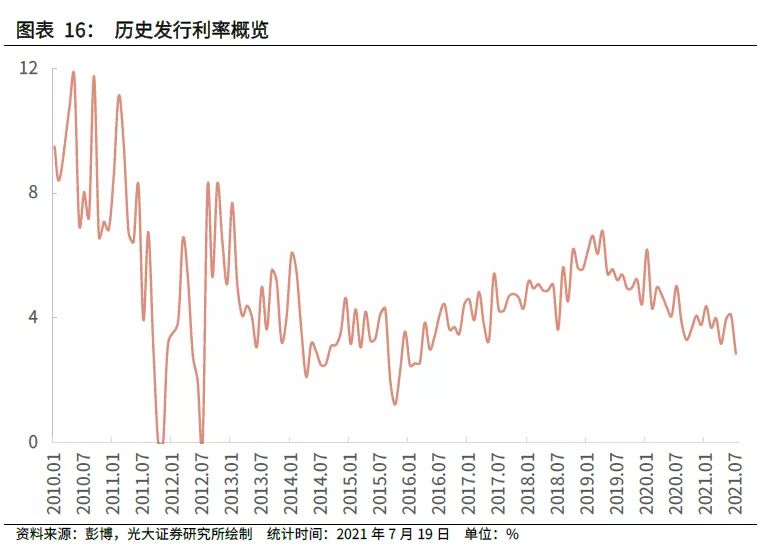
从发行利率来看,2010 年至2013 年发行利率波动较大,2014 年至2018 年利率主要在3%~5%区间呈小幅波动上行态势。2019 年以来,发行利率呈波动下降状态,目前中资美元债发行利率处于历史中枢水平。
3.3、历史违约情况
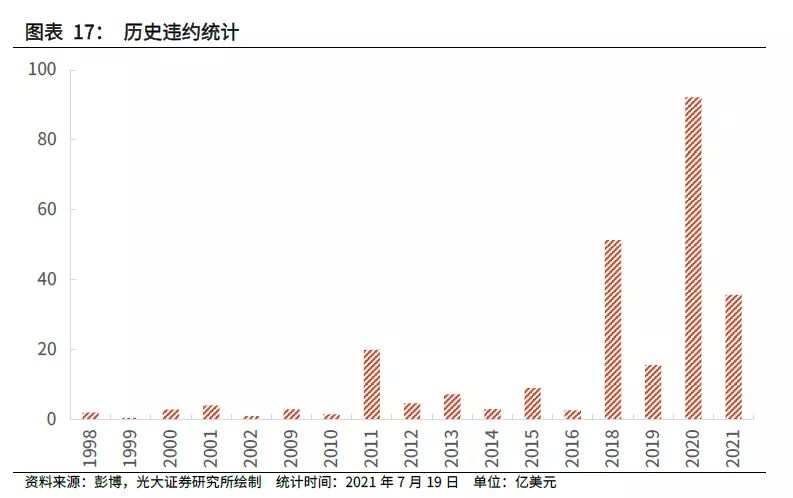
中资境外债券最早从1998 年开始出现违约,金融危机以来违约金额开始呈波动上升态势,2017 年受供给侧改革影响产能,过剩行业盈利改善、融资环境好转,加之维稳力度较大,境外并未发生违约。2018 年以来去杠杆带来信用收缩、再融资压力提升,境内外违约激增,违约债券支数和违约金额均是2015 年历史高点的2 倍以上。2019 年上半年违约暂缓,不过,同年6-7 月,受结构化爆仓的影响,违约率有所上升。2020 年,受疫情影响叠加中资美元债偿债压力达到历史高峰,其违约规模处于历史最高水平。
4、中资美元债现状
4.1、行业分布
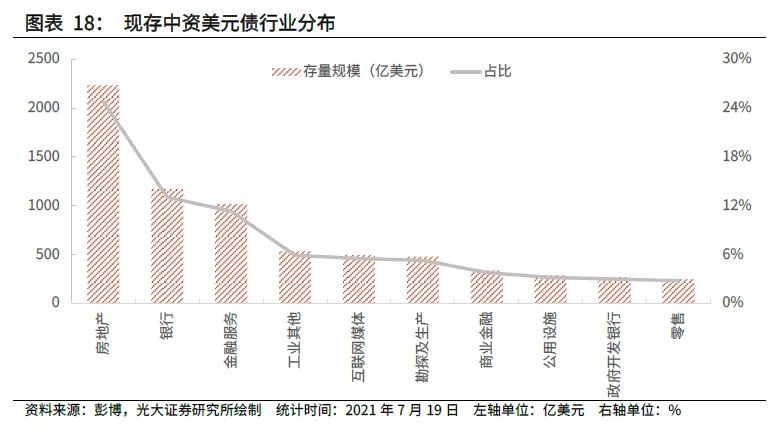
从存量中资美元债的行业分布情况来看,中资美元债发行主体行业分布较为广泛(BICS 2 级,因城投具有境内特殊属性,因此不在BICS 分类范畴)。中资美元债券发行主体行业分布以房地产、银行和金融服务为主。具体来看,房地产行业债券规模最大,占比为24.79%;银行次之,占比为13.03%;金融服务行业占比为11.30 %。
4.2、评级分布
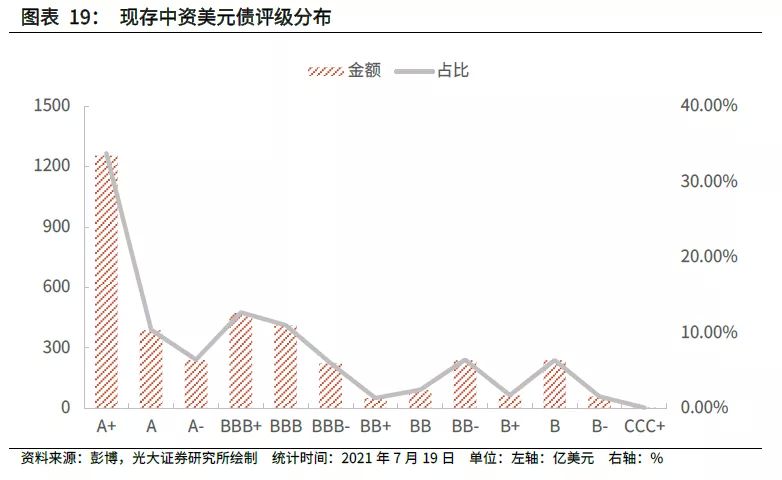
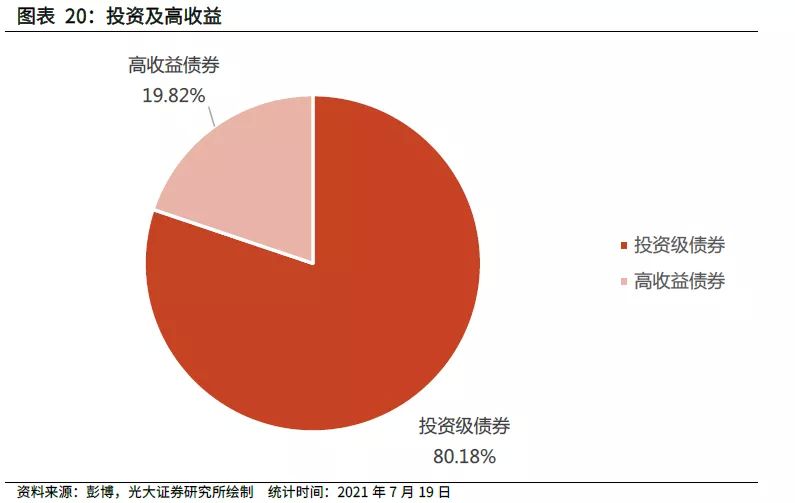
从评级分布来看,中资美元债评级缺失较为严重,现存2120 只债券中有1534只未获得评级(采用标普评级),涉及金额占比58.72%。有评级债券主要分布在A 级和BBB 级。此外,有评级债券中,投资级债券占比较高,为80.18%,高收益债券占比19.82%。
4.3、到期压力
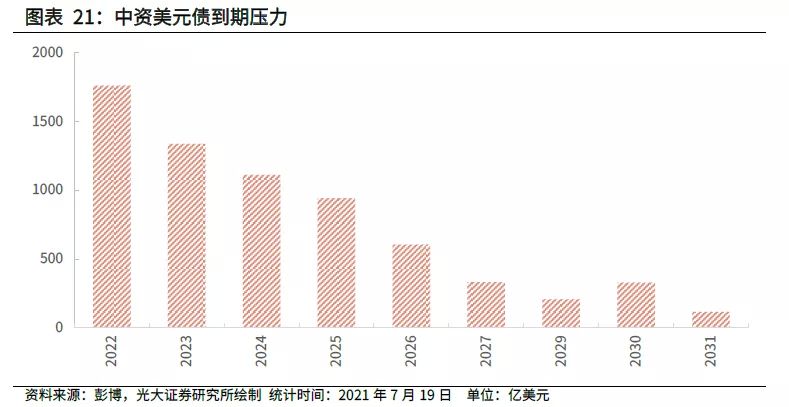
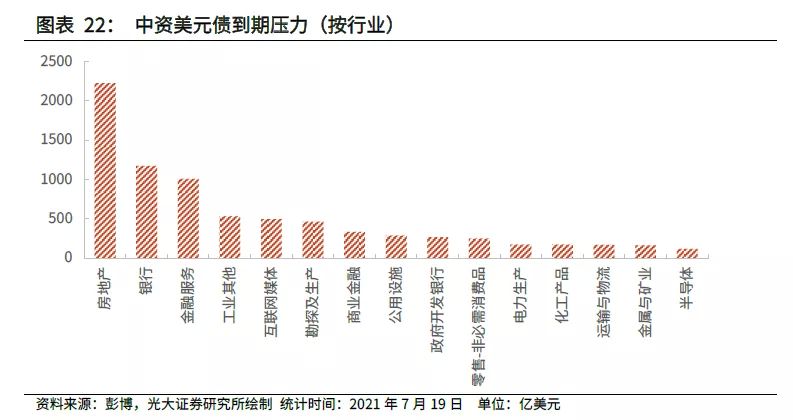
从存量债务到期情况来看,2025 年以前的到期压力较大,其中一年内的集中偿付压力最大,共计1762.55
亿美元。从行业分布情况来看,房地产、银行、金融服务等板块涉及到期金额较多。具体来看,房地产行业到期量最大,占比为24.79%;银行行业占比其次,占比为13.44%;金融服务占比为10.92%。
5、风险提示
国内与海外基本面发生超预期变化。

