

中信:政策助力发展,绿色债券方兴未艾
本文来自微信公众号“明晰FICC研究”。
核心观点
我们梳理海外绿债的政策与市场,并引入对国内绿债基础设施、市场发展和估值定价的分析。绿色债券方兴未艾,该品种的发展路径仍需持续关注。
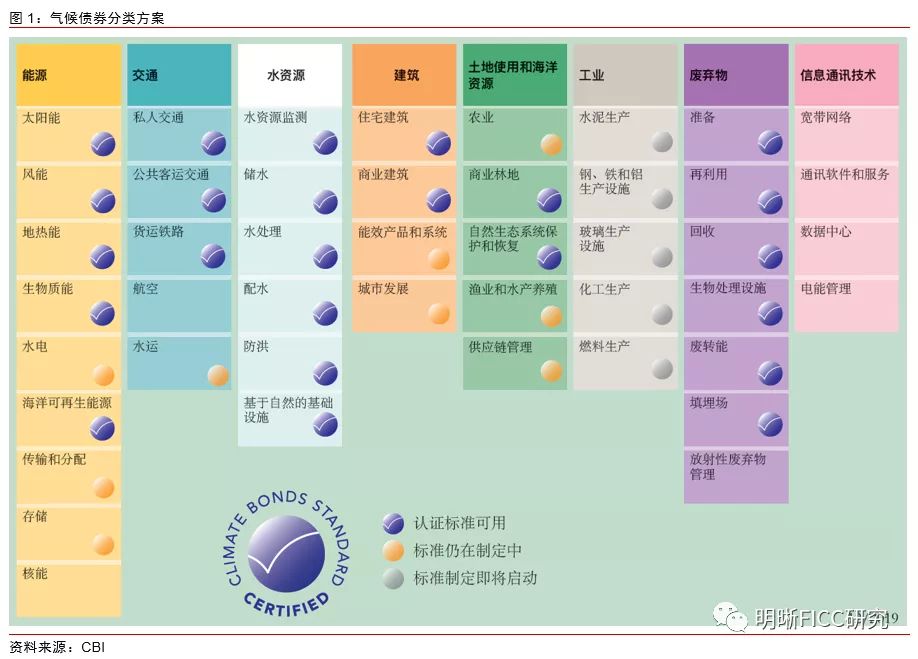
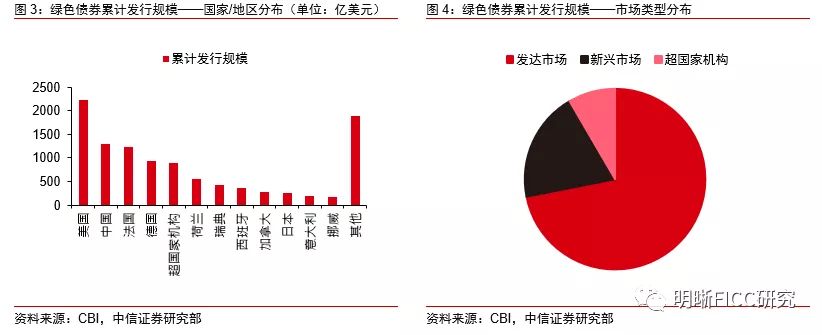
海外绿债发展镜鉴。国际主流的绿色债券标准包括《气候债券标准》(CBS)和《绿色债券原则》(GBP),两者并非各自独立,CBS3.0认证的绿色债券需完全符合GBP。根据气候债券倡议组织(CBI)数据,截至2020年底,全球累计发行绿色债券10734亿美元,其中发达市场贡献72%,新兴市场贡献20%,其余8%由超国家机构发行。早期绿色债券主要由开发银行主导,2014年有41%的绿色债券是由开发银行发行,但其占比随后逐年下降,目前稳定在10%左右。从募资用途来看,绿色项目目前主要集中于能源、建筑和交通等行业。从发行货币来看,欧元和美元分别占已发行绿债规模的40.3%和34.3%,远超其他货币,而人民币的占比为8.7%,排名第三。作为新兴的债券品种,同时又肩负着金融助力碳减排的任务,绿色债券在发展过程中必然需要,也必然会有一系列的政策助力。根据CBI的绿色债券政策框架,相关政策可以划分为6个领域,近20个细分类别。
国内绿债基础设施。2021年4月21日发布的《绿色债券支持项目目录(2021年版)》是我国绿债的标准化文件。我国绿色债券种类较多,不同类别所属的主管部门也不尽相同,对应的发行指引也有所区别。碳中和债是国内绿债的重要创新品种,2021年3月和7月,交易商协会和沪深交易所先后发布通知和指引,明确了“绿色债务融资工具(碳中和债)”和“碳中和绿色公司债券”的各自定义和申报要求。蓝色债券同样是绿债项目下的细分类别,2021年7月13日,沪深交易所在创新品种业务指引中明确提出“募集资金主要用于支持海洋保护和海洋资源可持续利用相关项目的绿色债券,发行人在申报或发行阶段可以在绿色债券全称中添加‘(蓝色债券)’标识”。
国内绿债市场发展。2016年至2020年,国内绿债的年度发行规模均在2000亿元以上,2021年以来进一步扩张,截至7月末总发行规模接近3000亿元。从债券类型来看,2016年以来绿色金融债占比下降,取而代之的是公司类绿债的扩张。分行业来看,公用事业和城投是绿色债券发行主力。分评级来看, AAA主体的占比始终保持较高水平,2021年尤甚。债券期限方面,绿色债券的短期化趋势比较明显。聚焦碳中和债市场。2021年截至7月末,碳中和债共发行81只,规模合计1196亿元,是今年绿色债券市场扩容的重要推动力。
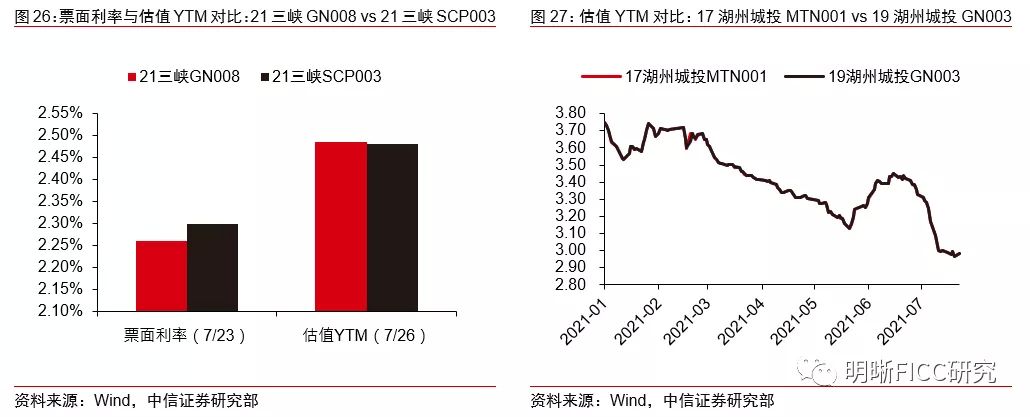
绿色债券定价。从发行票面来看,与同一主体的非绿色债券相比,绿债在一级市场上享有一定的票息优势,因此似乎能够降低成本。但近年来债券一级市场的定价功能有所减弱,票面利率传导至估值收益率的路径并不通顺,因此我们还需要考察绿色债券在二级市场中是否同样存在估值优势。案例表明,绿债的二级估值与非绿债相比并无优势,两者的估值YTM基本没有差异。
风险因素:国际风向转变;气候变化成因复杂;绿色投资效果不达预期。
正文
海外绿债发展镜鉴
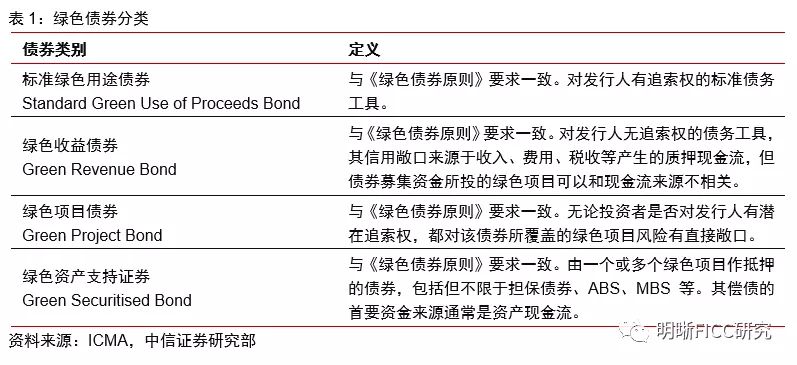
国际主流的绿色债券标准包括《气候债券标准》(CBS)和《绿色债券原则》(GBP)。据官网介绍,气候债券倡议组织(CBI, The Climate Bonds Initiative)是一个关注投资者的非营利机构,旨在促进用于全球低碳和气候适应型经济转型的大规模投资。CBI于2011年底发布《气候债券标准》(CBS, Climate Bonds Standard)的1.0版本,随后经过多次修订,目前使用的是2019年12月发布的CBS3.0版本。《绿色债券原则》(GBP, Green Bond Principles)则是由国际资本市场协会(ICMA,International Capital Market Association)于2014年初发布,随后每年都会召开年度会议进行讨论,目前使用的是2021年版本。CBS和GBP并非各自独立,CBS3.0认证的绿色债券、贷款或其他债务工具需要满足三个条件:(1)完全符合《绿色债券原则》和/或《绿色贷款原则》;(2)在内部控制、跟踪、报告和认证上使用了最佳实践(Best Practice);(3)融资资产与实现《巴黎气候协定》相符合。而GBP的4个核心组成部分包括:(1)募资用途;(2)项目评选流程;(3)募集资金持续管理;(4)信息披露。
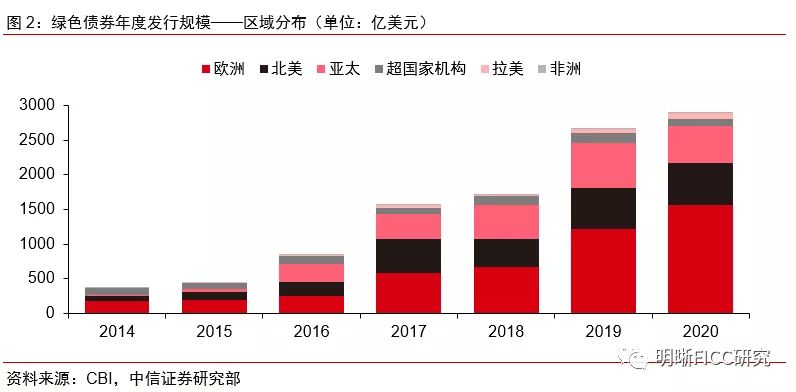
绿色债券发行规模逐年上升,发达市场比重较高。2007年6月,欧洲投资银行发行首单绿色债券,早期的绿色债券多由欧洲投资银行、世界银行、国际金融公司、非洲开发银行等超国家机构发行,但近年来欧洲各国以及美国开始发力,累计发行规模后来居上,美国、法国和德国所累计发行的绿色债券规模都已超过了超国家机构。截至2020年底,累计发行绿色债券最多的前10个国家中,来自亚太地区的只有中国和日本,其余均为欧美国家。实际上,若只考虑国内绿债定义,则中国所发的绿色债券规模很大,但其中只有部分同时符合CBI认定,因此在CBI 的统计口径下,中国累计发行的绿色债券规模在各国中排名第2。截至2020年底,全球累计发行绿色债券10734亿美元,其中发达市场贡献72%,新兴市场贡献20%,其余8%由超国家机构发行。
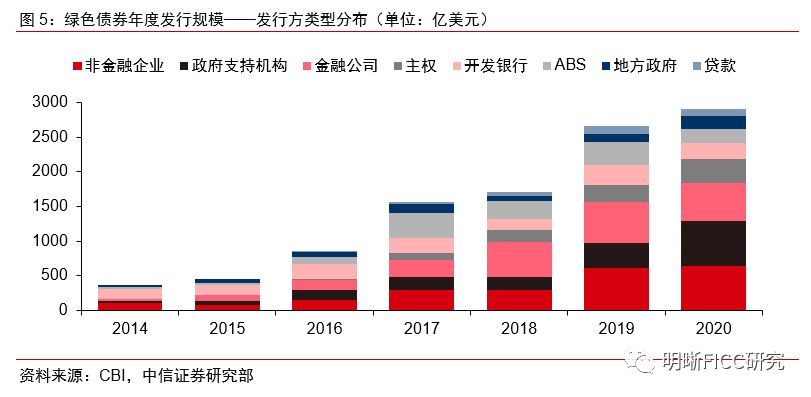
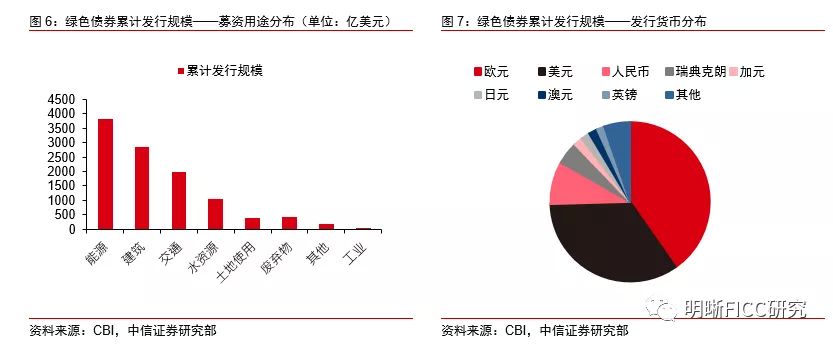
能源、建筑、交通是主要募资用途,欧元美元是主要发行货币。早期绿色债券主要由开发银行主导,2014年有41%的绿色债券是由开发银行发行,但其占比随后逐年下降,目前稳定在10%左右,2020年绿色债券的前三大发行方类型分别是非金融企业(22.3%)、政府支持机构(22.1%)和金融公司(19.2%)。从募资用途来看,绿色项目目前主要集中于能源、建筑和交通等行业。从发行货币来看,欧元和美元分别占已发行绿债规模的40.3%和34.3%,远超其他货币,而人民币的占比为8.7%,排名第三。
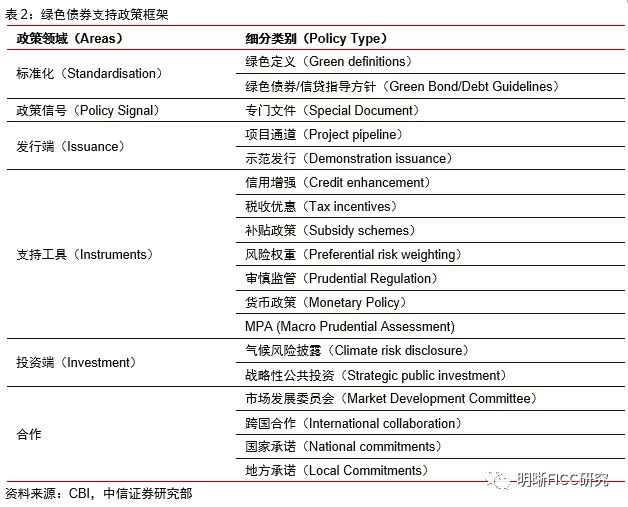
政策助力绿色债券发展。作为新兴的债券品种,同时又肩负着金融助力碳减排的任务,绿色债券在发展过程中必然需要,也必然会有一系列的政策助力。根据CBI的绿色债券政策框架,相关政策可以划分为6个领域,近20个细分类别。实际上,我国在推动绿色债券发展的过程中,所做的一系列基础设施建设也能够对应到这个政策框架中。
国内绿债基础设施
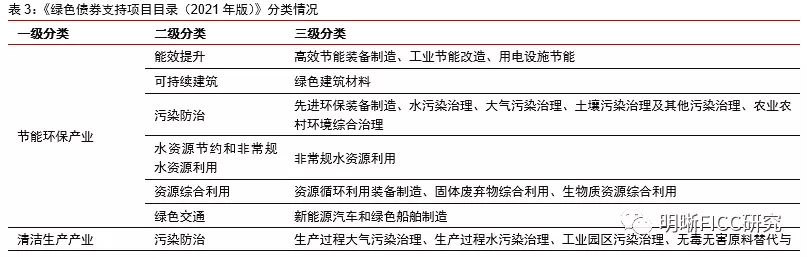
《绿色债券支持项目目录(2021年版)》是我国绿债的标准化文件。2021年4月21日,中国人民银行、国家发展改革委、证监会联合发布《绿色债券支持项目目录(2021年版)》(简称《绿债目录(2021年版)》),该文件对绿债定义为“将募集资金专门用于支持符合规定条件的绿色产业、绿色项目或绿色经济活动,依照法定程序发行并按约定还本付息的有价证券,包括但不限于绿色金融债券、绿色企业债券、绿色公司债券、绿色债务融资工具和绿色资产支持证券”。相比于之前版本,《绿债目录(2021年版)》的变化包括:(1)中国人民银行、国家发展改革委、证监会联合发布,国内标准趋于统一;(2)煤炭等化石能源清洁利用等高碳排放项目不再纳入支持范围,并采纳国际通行的“无重大损害”原则,与国际标准进一步趋同。
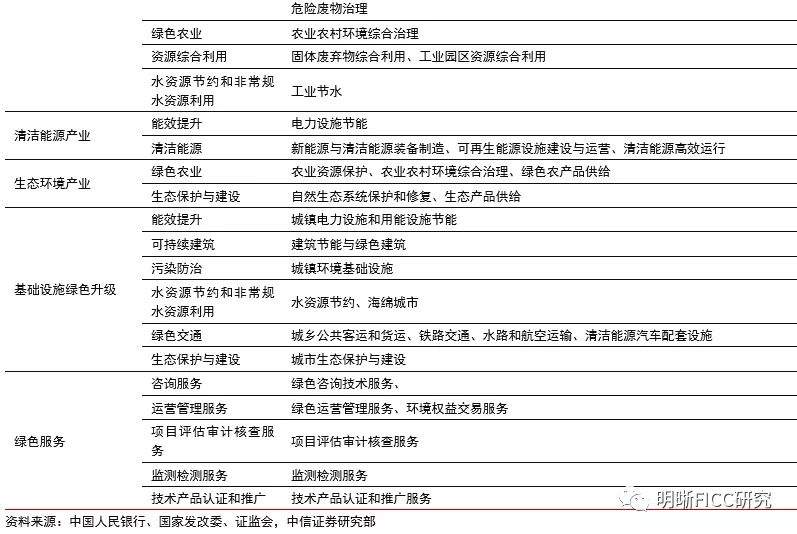
不同主管部门对于绿债发行有不同指引。如前所述,我国绿色债券种类较多,不同类别所属的主管部门也不尽相同,对应的发行指引也有所区别。(1)绿色金融债券的发行主要遵从《中国人民银行公告〔2015〕第39号》,强调募集资金只能用于支持绿色产业项目,并对债券存续期间募集资金管理进行了明确规定;(2)绿色企业债券的发行则遵从国家发改委于2015年末印发的《绿色债券发行指引》,允许企业使用不超过50%的债券募集资金用于偿还银行贷款和补充营运资金;(3)绿色公司债券的发行遵从《上海证券交易所公司债券发行上市审核规则适用指引第2号——特定品种公司债券(2021年修订)》和《深圳证券交易所公司债券创新品种业务指引第1号——绿色公司债券(2021年修订)》,规定绿色公司债券募集资金用于绿色项目的比例不低于70%,对于绿色主业的公司而言,可不对应具体绿色项目申报发行绿色公司债券,但募集资金应用于公司绿色产业领域的业务发展,并在债券存续期间持续披露募集资金用于绿色项目的相关情况。(4)绿色资产支持证券的挂牌转让相关事项也参照绿色公司债券执行。(5)绿色债务融资工具的发行遵从银行间市场交易商协会于2017年3月发布的《非金融企业绿色债务融资工具业务指引》,要求企业将募集资金用于绿色项目的建设、运营及补充配套流动资金,或偿还绿色贷款。
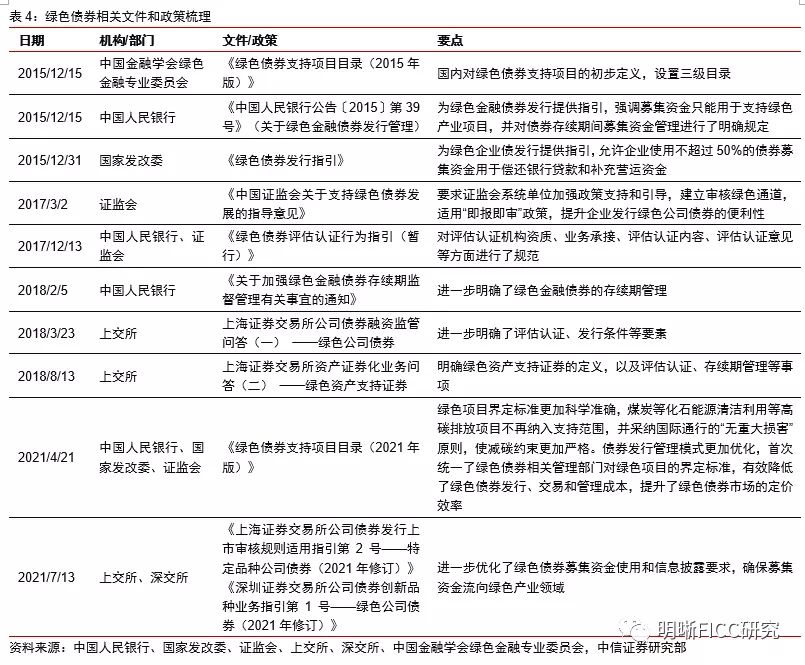
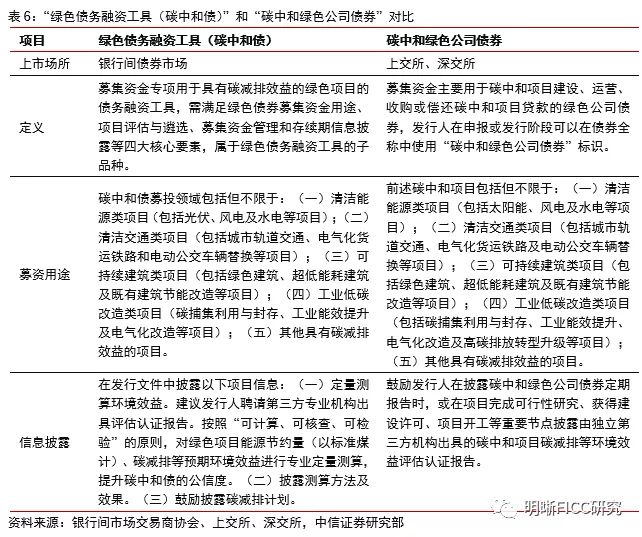
碳中和债是国内绿债的重要创新品种。2021年2月9日,首批6只碳中和债在银行间债券市场成功发行,募集资金专项用于具有碳减排效益的绿色产业项目,项目领域包括风电、光伏、水电等清洁能源和绿色建筑,交易商协会第一时间发布“创新推出碳中和债,助力实现30·60目标”的工作动态,明确了碳中和债的三个特征:(1)资金用途更加聚焦;(2)需第三方专业机构出具评估认证报告;(3)加强存续期信息披露管理。随后2月24日沪深交易所披露首批交易所碳中和债发行公告,不过并没有同时发布相关标准,与银行间碳中和债的区别主要反映在多数交易所碳中和债未在发行前进行第三方评估认证。3月和7月,交易商协会和沪深交易所先后发布通知和指引,明确了“绿色债务融资工具(碳中和债)”和“碳中和绿色公司债券”的各自定义和申报要求。
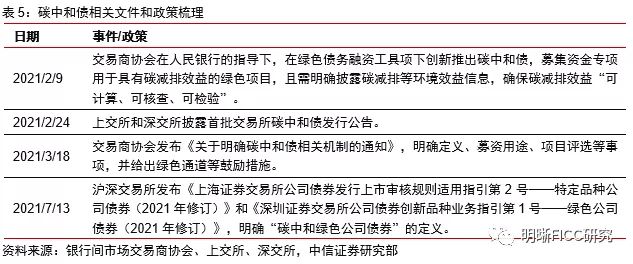
蓝色债券同样是绿债项目下的细分类别。2020年1月,银保监会发布《关于推动银行业和保险业高质量发展的指导意见》,提出探索蓝色债券等创新型绿色金融产品。2020年11月4日,“20青岛水务GN001(蓝债)”成功发行,期限3年,募资3亿元,成为国内首只蓝色债券,募投项目为青岛百发海水淡化厂扩建。由于目前蓝色债券尚处于发展初期,国内外均无专门评估蓝色债券的标准,多是在绿色债券认证框架下进行。2021年7月13日,沪深交易所在创新品种业务指引中明确提出“募集资金主要用于支持海洋保护和海洋资源可持续利用相关项目的绿色债券,发行人在申报或发行阶段可以在绿色债券全称中添加‘(蓝色债券)’标识”。
可持续发展挂钩债券较绿色债券更加灵活。2021年4月28日,交易商协会推出可持续发展挂钩债券。和碳中和债、蓝色债券等不同,可持续发展挂钩债券并非绿色债券项目下的细分,而是指将债券条款与发行人可持续发展目标相挂钩的债务融资工具,其在发行主体、募资用途、债券结构等方面都更加灵活。可持续发展挂钩债券的2个关键概念是关键绩效指标(KPI)和可持续发展绩效目标(SPT),如果关键绩效指标在约定时限未达到(或达到)预定的可持续发展绩效目标,将触发债券条款的调整。通过将可持续发展绩效和债券条款挂钩,形成对发行人的行为约束。
国内绿债市场发展
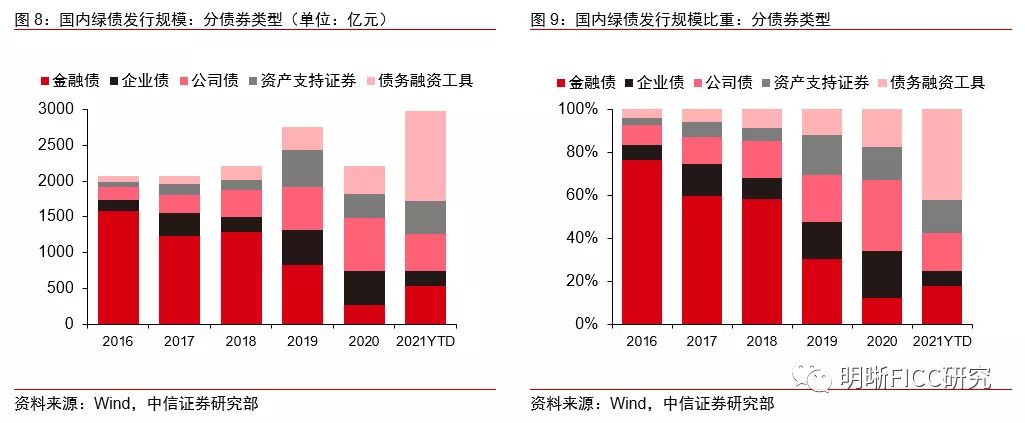
2016~2020年年均绿债发行规模超2000亿元,2021年更上层楼。我国绿债的标准化文件始于2015年末,因此我们考察2016年以来的国内绿债市场。2016年至2020年,国内绿债的年度发行规模均在2000亿元以上,且整体保持稳定,市场处于平稳发展阶段,但2021年以来则是登上了新的台阶,截至7月末的总发行规模已接近3000亿元。在金融支持绿色转型,助力实现“30·60”目标的大背景下,绿色债券发行规模增长迅速,其中新品种例如碳中和债的推出功不可没。从债券类型来看,2016年以来的绿债市场结构出现了比较大的变化,绿色金融债一度是绝对的发行主力,2016年的发行规模比重达到76.3%,不过目前已低于20%,取而代之的是公司类绿债的扩张,包括绿色企业债、绿色公司债、绿色债务融资工具以及绿色资产支持证券等等,尤其是绿色债务融资工具在2021年的发行占比目前达到42.4%,一定程度上反映交易商协会在绿债新品种创设上的成果。
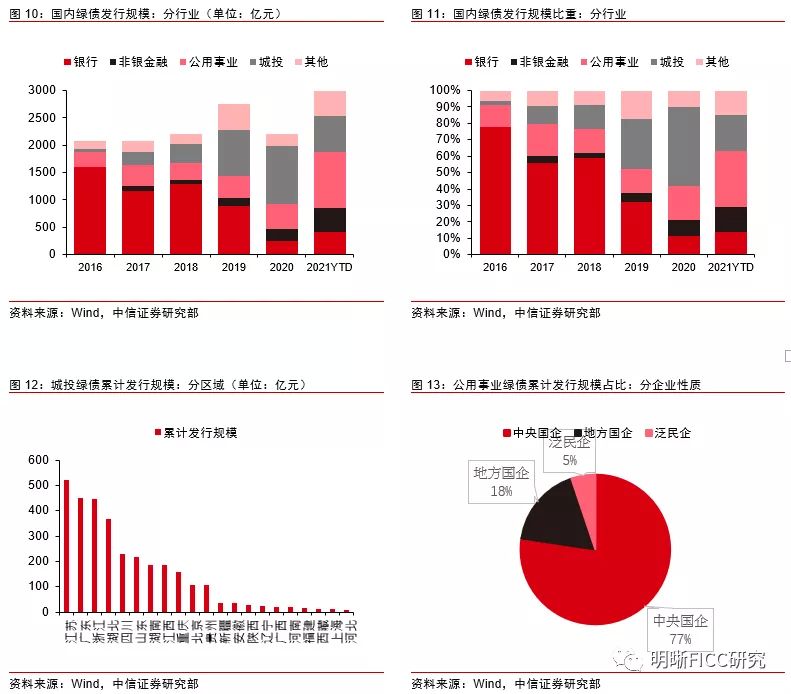
公用事业和城投是绿色债券发行主力。分行业来看,早期银行发行人主导了国内绿债市场,这与前述的债券类型比重相互验证,但2018年以来,非金融类企业开始发力,尤其是公用事业和城投发行人,迅速成为国内绿债的发行主力,最近2年的合计规模占比均在50%以上,其他行业的占比则始终不高。城投绿债中,江苏、广东和浙江的累计发行规模居前3;公用事业绿债中,央企、地方国企和民企的占比分别为77.4%、17.5%和5.2%。
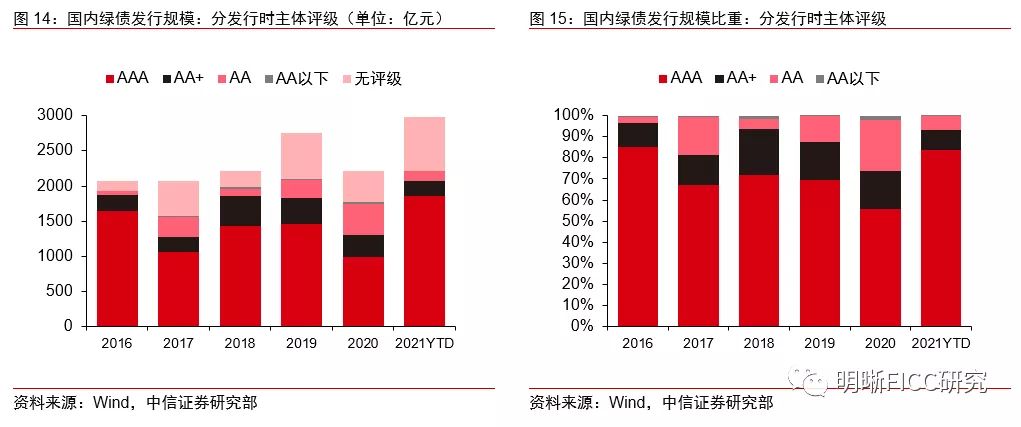
高评级主体是国内绿债市场的主导。我们从发行时主体评级来判断国内绿债的发行门槛,2016年以来,AAA主体的占比始终保持较高水平,最低值出现在2020年,AAA主体所发的绿债规模占比为55.8%,一定程度上是因为彼时“抗疫”政策下发债宽松,较多中等评级主体借助绿债扩充融资渠道。但2021年初至今,绿债市场的高等级属性愈发极致,AAA占比达到83.6%,一方面是信用风险余音绕梁的结果,另一方面也是因为碳中和债等新品种在试点期间偏重高资质的央企、国企主体。
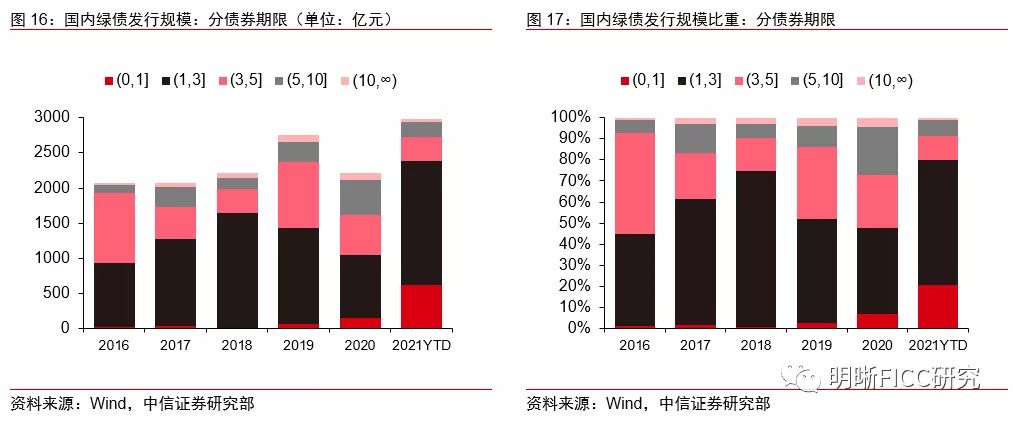
绿色债券期限有缩短趋势。我们观察不同期限绿色债券的规模占比,2016年的3年以上债券比重为55.0%,而2021年截至7月末的这一比重仅为20.2%,绿色债券的短期化趋势比较明显。
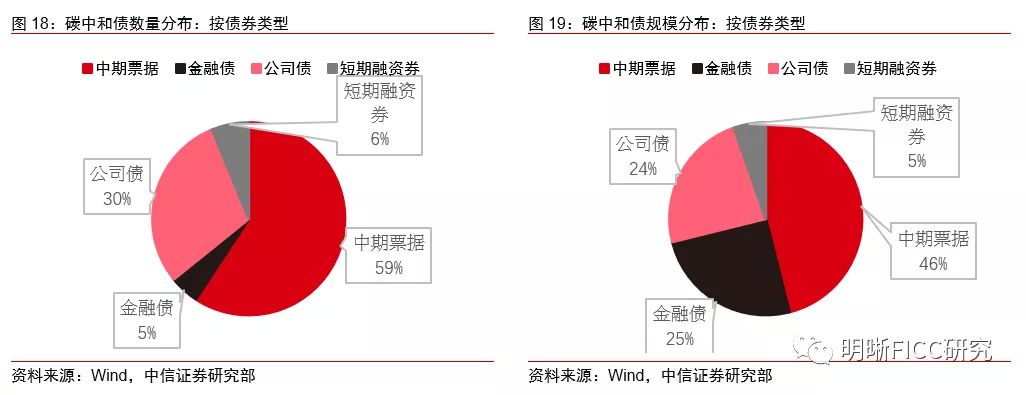
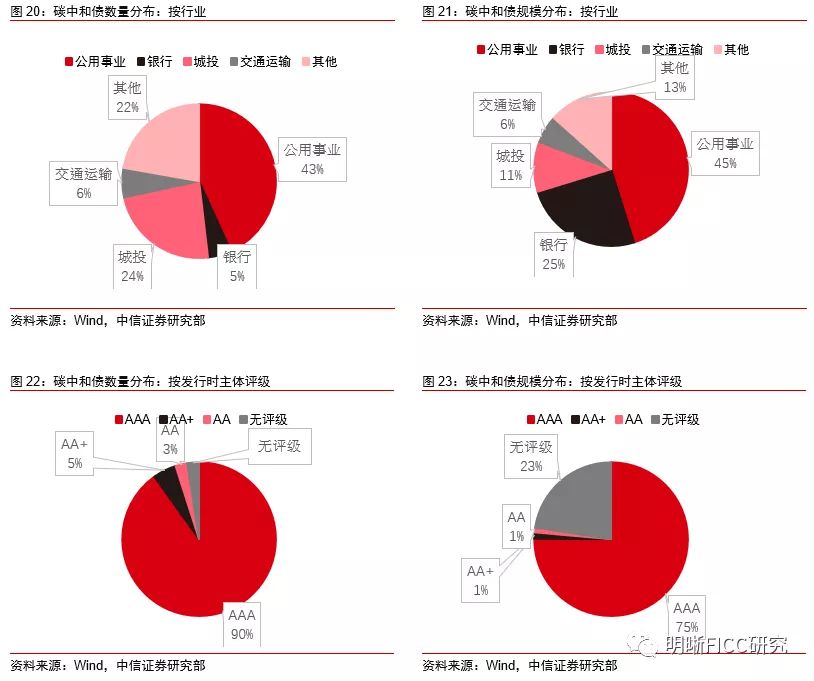
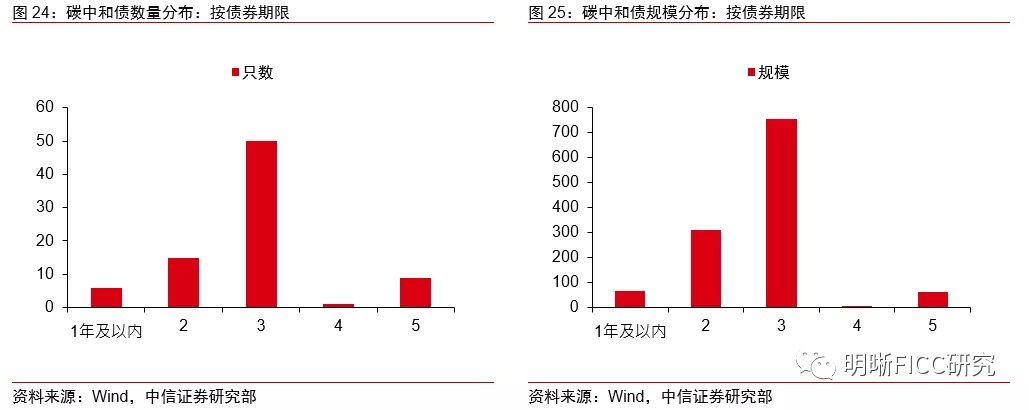
碳中和债市场概览。作为绿色债券的重要子分类,我们从不同维度观察目前的碳中和债市场。截至2021年7月末,碳中和债共发行81只,规模合计1196亿元,是今年绿色债券市场扩容的重要推动力。从债券类型来看,中票的数量占比和规模占比分别为59%和46%;从行业来看,公用事业、银行、城投和交通运输的规模占比居前4,其中公用事业的比重接近一半;从评级来看,碳中和债的等级中枢高于绿债整体水平;从期限来看,3年期的数量占比和规模占比分别为62%和63%,短期限和长期限的占比都很低。
绿色债券定价
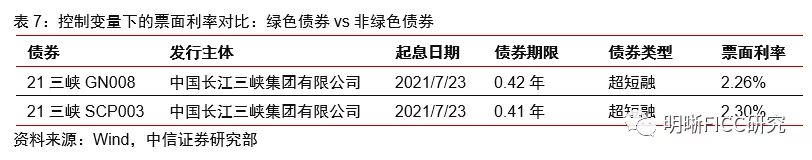
从一级发行票面利率来看,绿色债券较同一主体的非绿色债券有一定优势。按照控制变量的思路,我们希望找到同时满足以下条件的一对债券,用以研究绿色债券在一级发行中是否存在票息优势:(1)发行主体相同;(2)发行日期相同或相邻;(3)期限相同或接近;(4)其他发行结构一致。根据上述条件,我们筛选出“21三峡GN008”和“21三峡SCP003”这一组债券,它们的发行主体均为中国长江三峡集团有限公司,起息日期均为2021年7月23日,期限分别为0.42年和0.41年,规模均为30亿元且都是超短融。两只债券各项条件基本一致,区别在于“21三峡GN008”是绿债,而“21三峡SCP003”是普通的超短融,前者的票面利率为2.26%,后者为2.30%,两者差额反映出绿债在一级市场上享有一定的票息优势。
从估值到期收益率来看,绿色债券则几乎没有优势。虽然从一级发行的票面来看,绿色债券似乎能够降低成本,但近年来债券一级市场的定价功能有所减弱,票面利率传导至估值收益率的路径并不通顺,因此我们还需要考察一下绿色债券在二级市场中是否同样存在估值优势。同样以前面提到的“21三峡GN008”和“21三峡SCP003”这一组债券为例,两者在2021年7月26日的估值YTM分别为2.4860%和2.4808%,绿债在票面上的优势不复存在。另一个例子也能说明问题,“19湖州城投GN003”和“17湖州城投MTN001”属于同一主体发行,剩余期限接近,前者为绿色债券,后者为普通中票,两者其余条款基本相同,从估值YTM来看,也基本保持一致,差额不超过1bp。
风险因素
国际风向转变;气候变化成因复杂;绿色投资效果不达预期。

