中达证券:上周美元债一级发行多为城投,二级市场涨势延续
本文来自微信公众号“中达固收”。
多种新变异毒株出现,世界防疫形势日趋严峻。据媒体报道,随着疫情的蔓延,目前美国已有1060例由“拉姆达”毒株引起的新冠肺炎病例;日本也于8月8日报告首例拉姆达毒株感染病例。美国科学家近日刊文称,与此前的新冠病毒变异毒株相比,2020年11月首先在美国纽约发现的新冠病毒变异毒株“约塔”具有更大的传染性和免疫逃逸倾向。8月9日,比利时养老院的7名老人在接种过新冠疫苗后,仍感染一种新冠变异病毒毒株死亡,这一毒株尚未获得世界卫生组织的希腊字母命名。
7月物价指数数据公布,中美CPI增速均放缓。8月9日公布的中国7月CPI同比上涨1.0%,涨幅比上月回落0.1个百分点;国家统计局表示,大宗商品保供稳价政策效果显现。然而受原油、煤炭及相关产品价格大幅上涨影响,PPI涨幅略有扩大,同比上涨9.0%,环比上涨0.5%。美国CPI、PPI数据共同反映通胀持续快速上行势头开始放缓,结束近4个月以来因通胀连续超预期,美联储可能提前减码的担忧;预计未来一到两个季度,美国通胀水平仍将维持在高位。
上周中资美元债一级市场发行保持稳定,发行人主要来自工业板块。二级市场涨势延续,投资级市场连日走强,华融将发布财报消息提振金融板块;高收益市场整体涨幅明显。
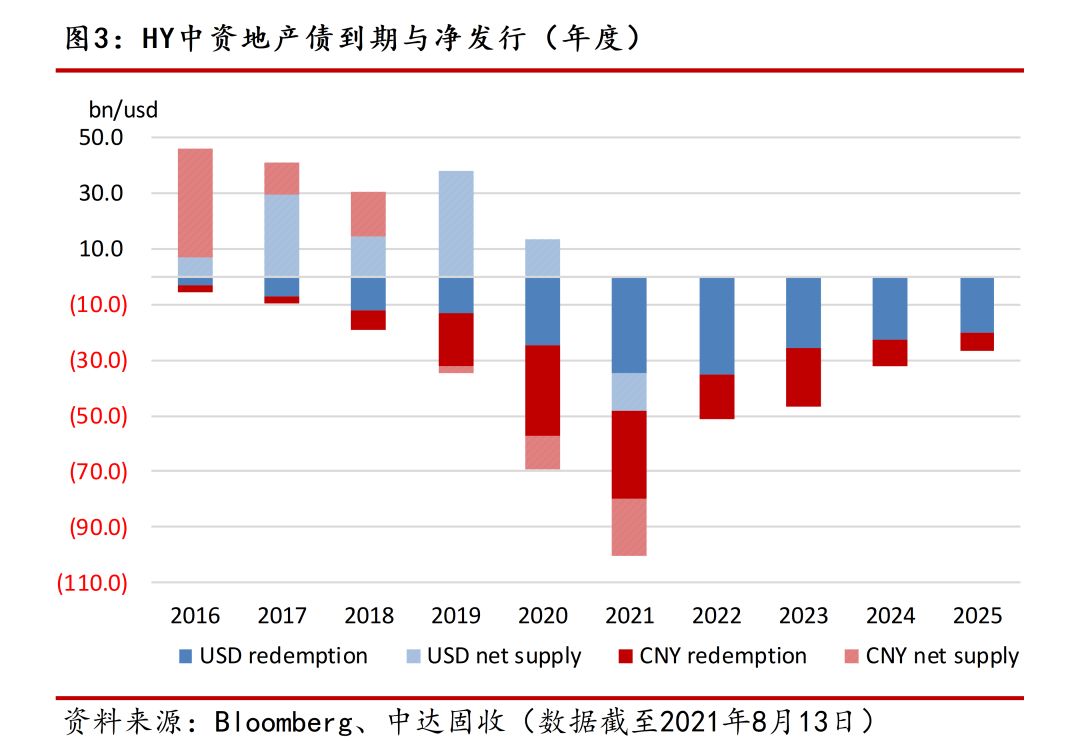
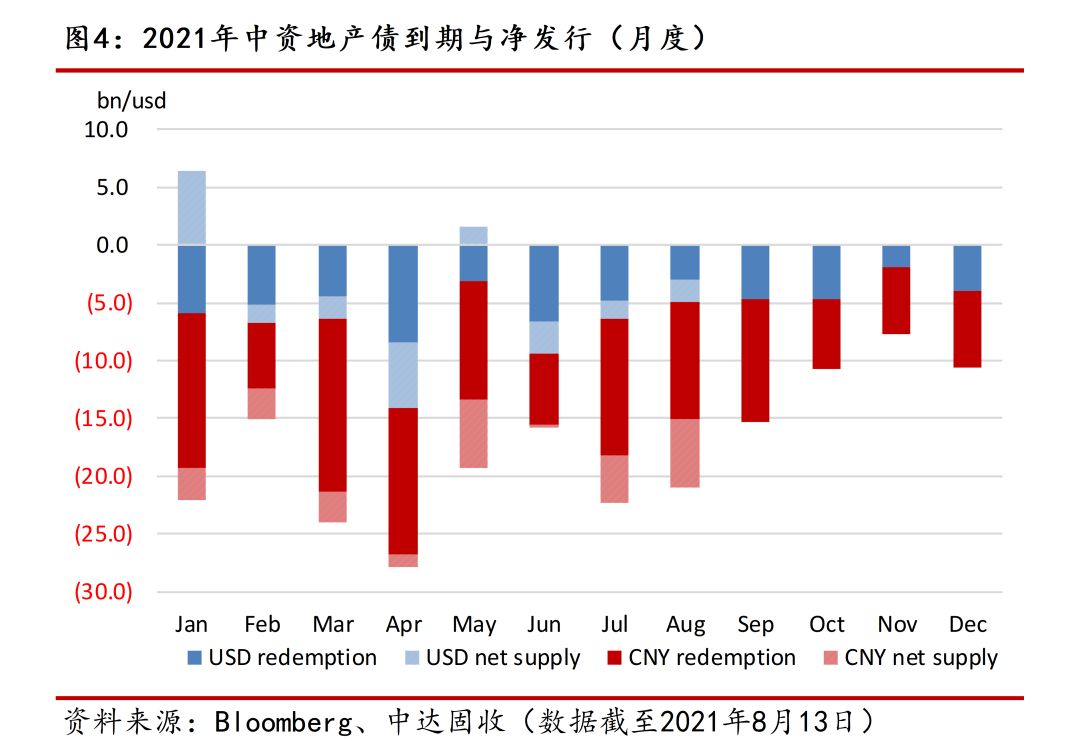
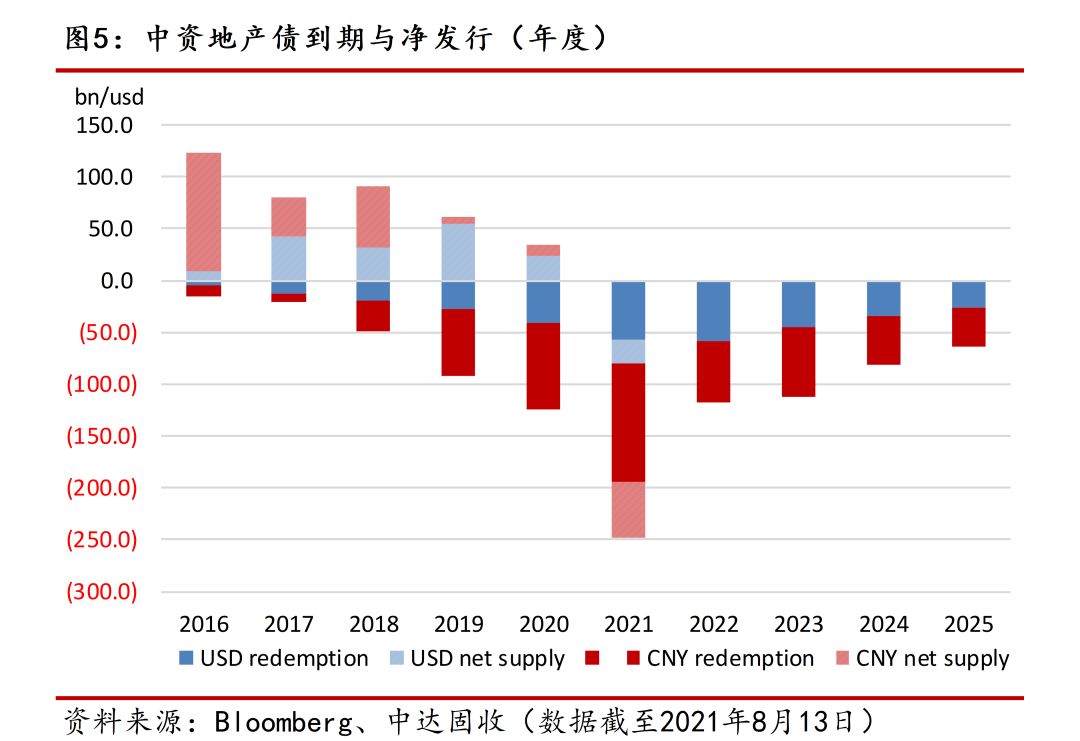
中资地产美元债
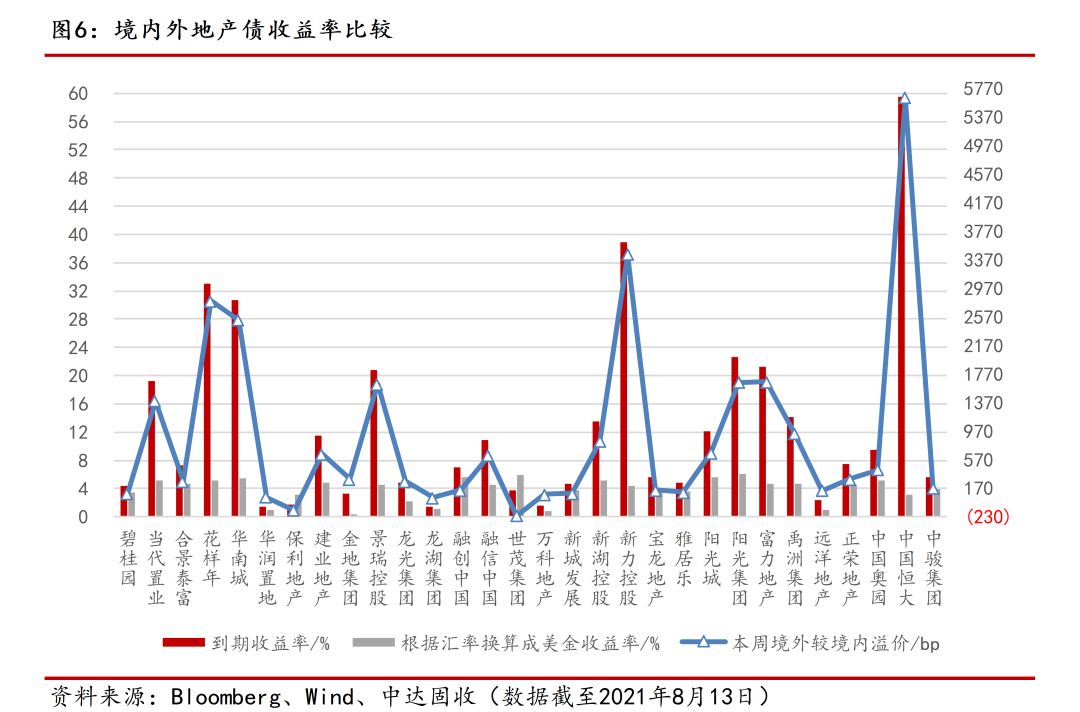
境内外地产价差
境外美元债市
上周美债震荡走弱,10年期收益率达一个月高位。周一,美债下跌,10年期收益率一度触及7月中以来高位。周二,尽管3年期美债发行表现强劲,但企业债发行活跃,美债整体延续跌势。周三,10年期美债发行结果强劲,美债全线攀升,但涨幅在午后有所缩减。周四,通货再膨胀交易题材再度兴起使美债收益率大涨,10年期收益率回到一个月高位,30年期招标未能扭转跌势。截至周四,2年期美债收益率周涨2.47bps报0.2227%,5年期美债收益率周涨9.88bps报0.8229%,10年期美债收益率周涨13.55bps报1.3590%,2年-10年期美债收益率之差走阔11.08bps,报113.63bps。
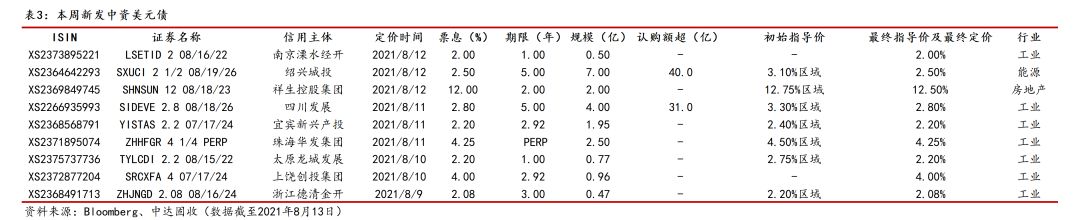
上周中资美元债一级市场发行保持稳定,发行人主要来自工业板块。上周共有美元债新发9只,规模总计20.15亿美元;发行人集中在工业板块,城投主体发行占比较大,为90.07%。祥生控股集团新发2年期2亿美元债券定价12.5%,为上周地产板块唯一新发,也是上周定价最高债券;城投债中,四川发展新发5年期受到追捧,认购逾7.75倍,为上周认购倍数最高债券;绍兴城投新发5年期债券规模7亿美元,为上周发行规模最大债券。
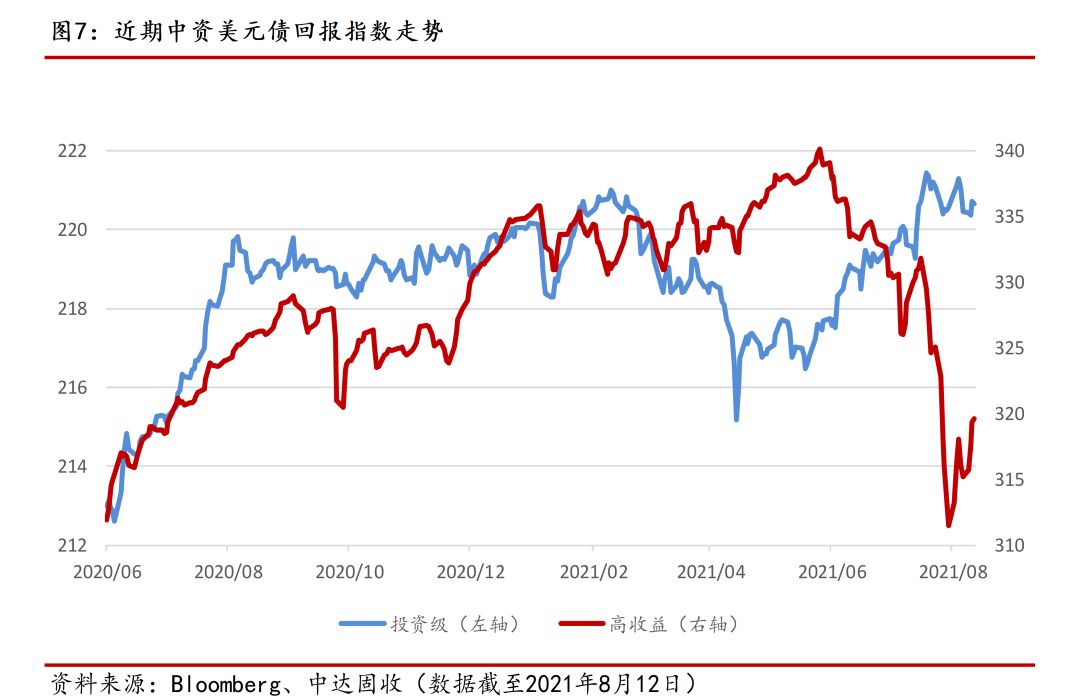
上周中资美元债二级市场涨势延续,高收益市场强势反弹。截至周四,中资美元债总回报指数最新价报246.02,周涨0.43%;投资级回报指数最新价报220.67,周涨0.09%;高收益回报指数最新价报319.64,周涨1.40%。
上周美元债投资级市场连日走强,华融将发布财报消息提振金融板块。周初,投资级市场各板块均延续涨势,上周表现较弱的科技板块信用利差亦收窄;周三,华融准备发布财报的消息提振市场,金融板块整体表现优于大盘;周四,受中国银保监会收紧保险科技平台监管影响,金融板块保险类名字遭到抛售,其余名字涨跌不一。个券方面,重庆能源投资22年期上周涨幅较大。新发方面,周二新发太原龙城22年买盘居多;周三新发四川发展表现强劲,首日收盘上涨0.5pt,珠海华发首日表现较弱。
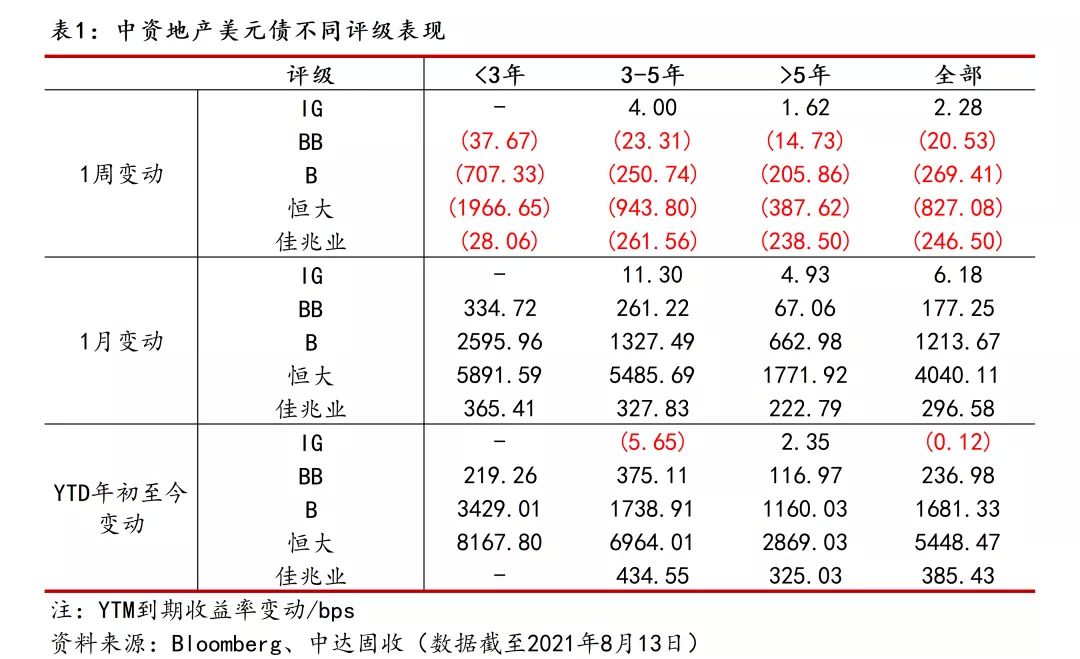
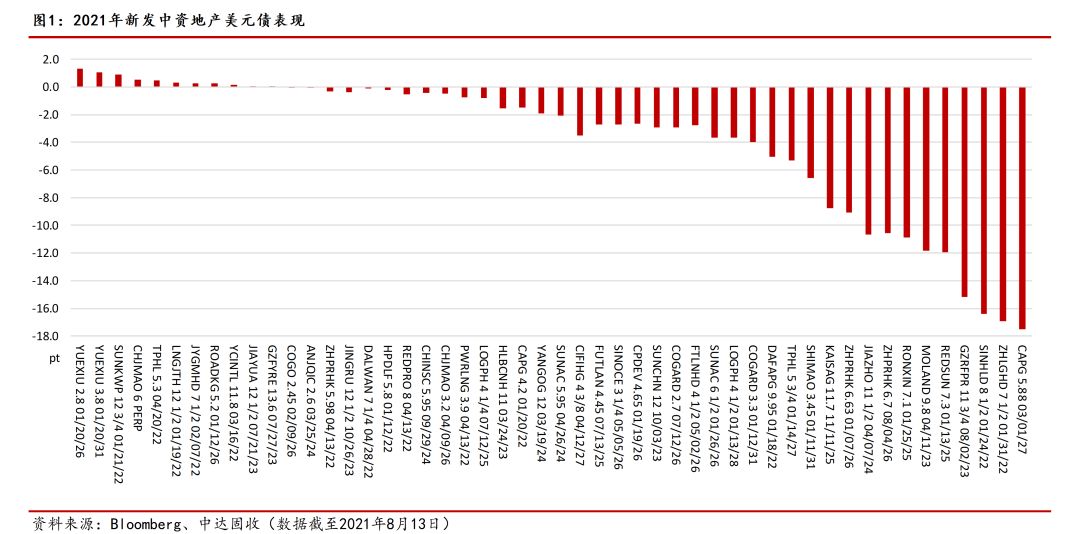
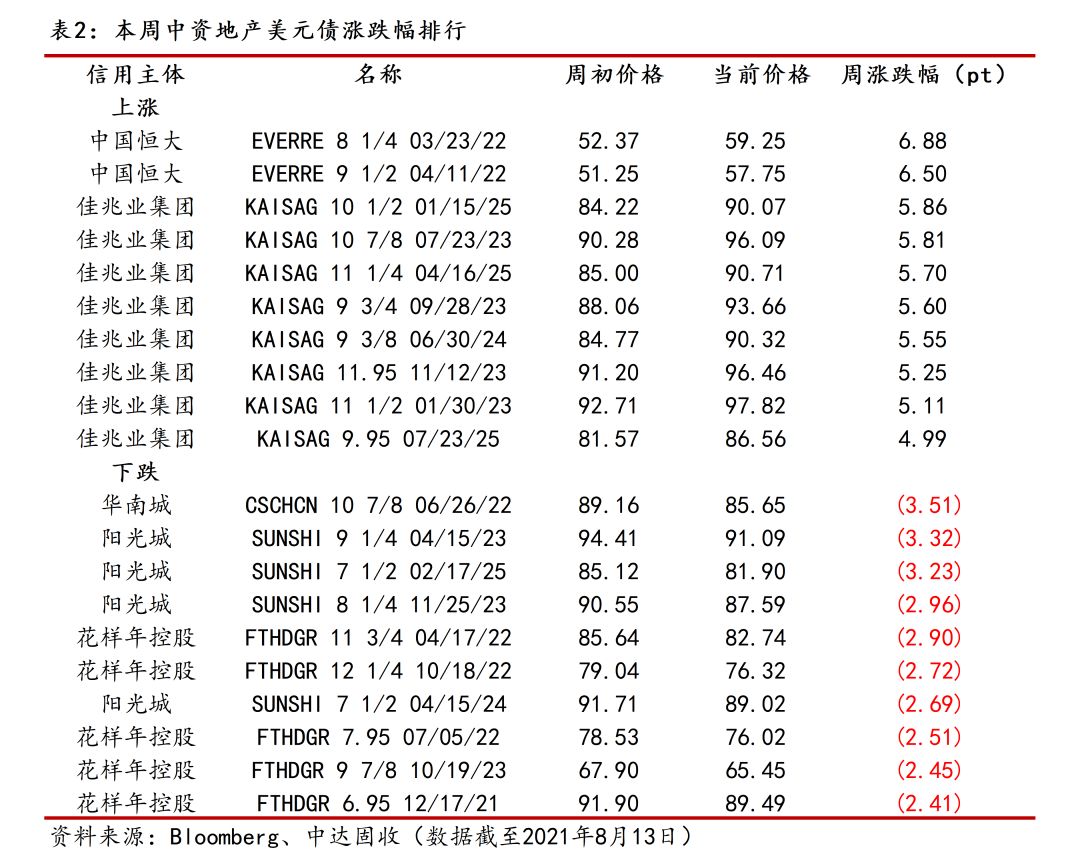
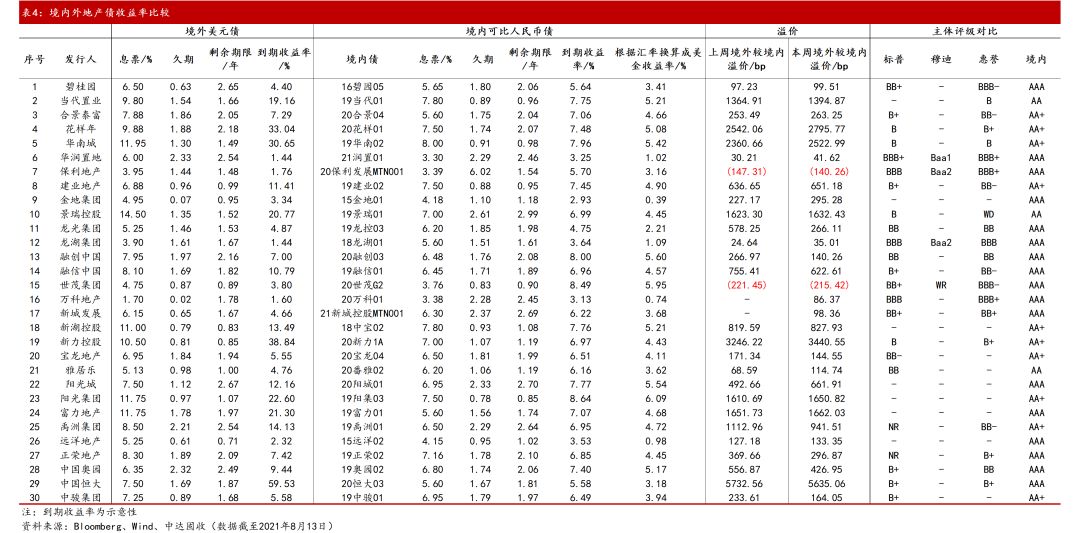
上周高收益市场整体涨幅明显。地产板块,B评级名字走势分化;阳光城美元债周初受到境内债走低拖累,曲线下跌2-3pt;世茂周三因实际财务状况疑与报表不一致,曲线暴跌2-4pt;其余B及BB评级地产名字涨幅明显。地产外产业债也在买盘支撑下走高。
国内债市
公开市场逆回购延续每日百亿,上周央行实现零投放零回笼。上周央行开展7天期逆回购操作共500亿元,其中周一至周五各100亿元,因上周有500亿元逆回购到期,全周逆回购操作实现零投放零回笼。下周央行公开市场将有500亿元逆回购到期,其中周一至周五均到期100亿元,此外下周二有7000亿元中期借贷便利(MLF)到期。
上周资金面平衡偏紧,主要回购利率走高。周初,由于资金供给收敛,银行间资金面趋紧,银存间质押式回购加权利率大幅上行;周二早盘后,随着供给增多,资金整体有所改善。此外,央行二季度货币政策执行报告整体表态仍稳,削弱了近期宽松政策出台的可能性。周三,市场整体持稳,但市场情绪偏弱。周四,资金面平衡偏宽,主要回购利率均走低,其中隔夜回购加权利率下行逾8bps至2.0%下方。周五,资金面平衡中有所收敛,主要回购利率走升,隔夜回购加权利率大幅上行逾22bps。市场关注焦点为下周MLF续做,以及利率是否会调升。截至周五,银行间隔夜回购利率上行28bps至2.16%附近,7天期较上周上行18bps至2.19%附近。
国内债市震荡偏弱,10年期大幅下跌。周一,资金价格大幅上涨,且PPI数据涨幅超预期,国债期货大幅收跌,10年期主力合约跌0.51%。随后两天,流动性紧势缓和,但市场整体情绪依旧不振,国债期货走势乏力,各期限主力合约均下跌。周四,现券期货小幅回暖,国债期货小幅反弹,10年期主力合约涨0.20%。周五,现券期货震荡偏弱,国债期货小幅收跌。市场对于后续稳增长政策预期存在较大分歧。全周来看,10年期主力合约跌0.56%,创逾半年最大周跌幅,5年期主力合约跌0.25%,2年期主力合约跌0.13%。
上周一级发行维持稳定。一级市场共发行1120只债券,规模总计约12269.6亿元,较上周12770亿元变化不大。其中利率债36只,规模约为3412.3亿元;同业存单662只,规模约为4718.3亿元;信用债共422只,规模约为4139.0亿元。信用债中,金融债22只,规模约为694.7亿元;公司债86只,规模约为766.7亿元。
宏观市场
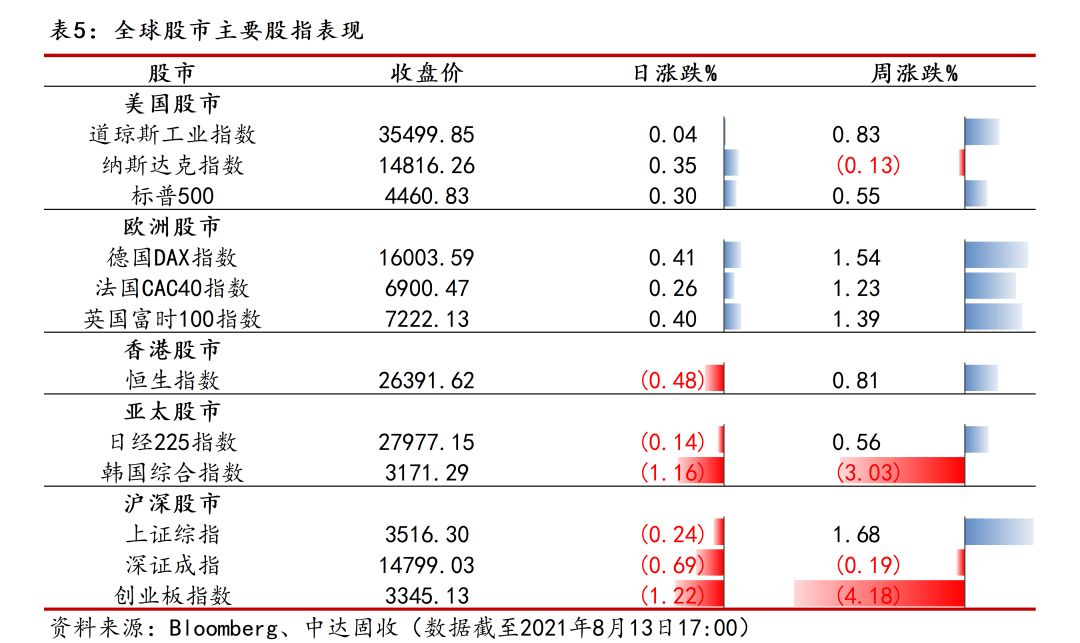
通胀数据回落缓解担忧情绪,标普500指数持续攀升。周一,德尔塔疫情蔓延和对美联储撤出刺激措施的担忧打击市场情绪,标普500指数从纪录高位回落。周二,标普500指数重回历史高点,亚马逊等科技股下跌,能源股随油价反弹。周三,CPI数据显示美国通胀率回落,缓解了投资者对经济刺激措施可能很快减码的担忧,标普500和道琼斯指数持续攀升。周四,医疗保健和科技股推动下,标普500指数连续三日创纪录新高,但指数波动幅度收窄。截至周四收盘,美股三大股指涨跌不一,道指周涨1.24%报35499.85点,标普500指数涨0.72%报4460.83,纳指周跌0.53%报14816.26。
A股三大股指走势分化,两市成交连续18交易日破万亿。周一,A股大小指数分化,食品饮料走强,热点题材多数回调。周二,A股早盘弱势横盘,午后在白酒带领下震荡攀升,三大股指收盘全线上涨。随后三日,A股震荡调整,个股跌多涨少,锂电冲高回落,沪深两市成交额连续18个交易日突破1万亿元。截至周五收盘,上证指数周涨1.68%报3516.3点,深证成指周跌0.19%报14799.03点,创业板指周跌4.18%报3345.13点。
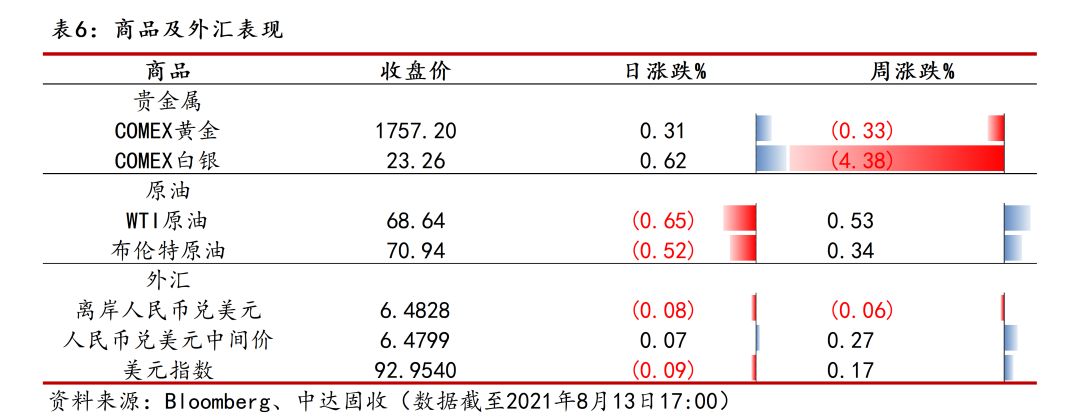
美元指数震荡走高,人民币汇率保持稳定。彭博美元指数周初受美债收益率走高提振,升至三周高点;随后由于通胀数据温和,缓解了市场对美联储提前减码的预期,指数走低;很快又因上周初请失业金人数下降重拾涨势。人民币汇率在上周五夜盘调贬约100个基点后,上周在6.48一线宽幅震荡;人民银行周一发布二季度中国货币政策执行报告强调,未来人民币汇率双向波动也将是常态。截至周五亚市收盘,离岸人民币周贬39个基点,报6.4828;人民币兑美元中间价周升174个基点,报6.4799。
美联储减码前景不明,上周金价走势震荡。周一,美债收益率涨至高位,黄金急跌至3月份来最低。周二,因美元走强,且美联储官员表示应缩减资产购买规模,现货黄金四连跌;但因大幅抛售暂停,COMEX期金微涨。周三,因美国通胀数据缓解了对美联储提前减码的担忧,金价创三个月最大涨幅。临近周末,市场对美联储将提早缩减资产购买规模的预期减弱,抵消了美元和美债收益率走强的影响,金价企稳。截至周五亚市收盘,COMEX黄金周跌0.33%报1757.2美元/盎司。
利好因素影响占主导,上周油价小幅回调。周一,因新一轮疫情施压需求前景,同时投资者担忧美联储提前撤出刺激政策,原油价格跌至三周低点。随后两日,油价大幅反弹,周三创逾两周最大涨幅,周四因美元走弱,油价进一步攀升。临近周末,因OPEC下调原油需求预期,油价重回下行区间,交易员正在评估德尔塔变异毒株的传播将如何影响全球燃料需求。截至周五亚市收盘,WTI原油周涨0.53%报68.64美元/桶;布伦特原油周涨0.34%报70.94美元/桶。