中资美元债周报:本周一级市场发行规模清淡,金融板块和通讯板块发行为主
本文来自微信公众号“美元债观察”。
周刊:2021.8.16~2021.8.22
本周一级市场发行规模清淡,美元债新发12只,总规模约33.85亿美元,金融板块和通讯板块发行为主。二级市场投资级名字上涨,高收益名字下跌,无评级名字大跌;行业方面,城投、工业板块领涨,非必需消费、金融板块领跌。
指数方面,中资美元债总回报指数(Bloomberg Barclays)较上周涨0.39%,中资美元债回报指数(Markit iBoxx)较上周涨0.25%,投资级回报指数(Markit iBoxx)较上周涨0.61%,高收益回报指数(Markit iBoxx)较上周跌0.77%。
基准利率
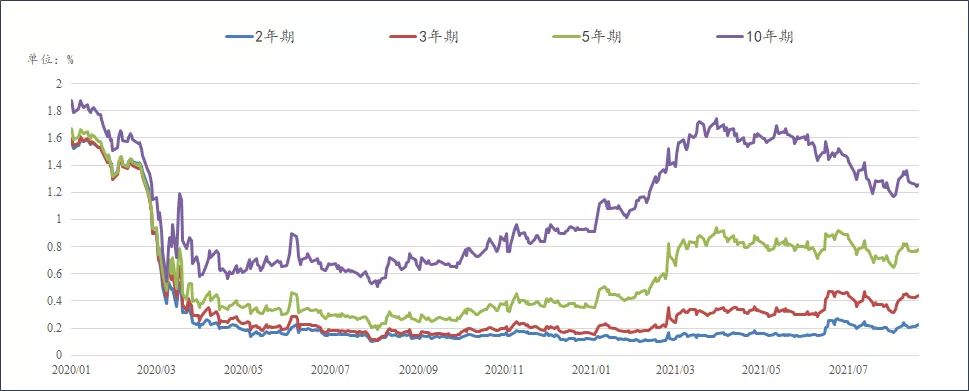
1.美国国债到期收益率8月20日美国国债到期收益率情况
2年期(T2):0.2241%,较上周上行1.7bp;3年期(T3):0.4437%,较上周上行1.36bp;5年期(T5):0.7817%,较上周上行0.86bp;10年期(T10):1.255%,较上周上行2.17bp。
数据来源:Bloomberg
2.汇率情况
8月20日,人民币兑美元中间价报6.4984,较上一交易日调贬131个基点,较上周累计调贬185个基点。在岸人民币兑美元16:30收盘报6.5000,较上一交易日跌71个点,较上周累计涨330个点。美元指数跌0.09%报93.4637,本周累计涨1.02%。第一财经研究院认为,美国长端国债收益率持续走低的原因可能是投资者对未来经济增长的预期降低或者对于通胀的担忧消退,前者可能是德尔塔变异病毒的蔓延所致,而后者可能是受美联储提前加息的预期与增长放缓的CPI数据影响。
一级市场
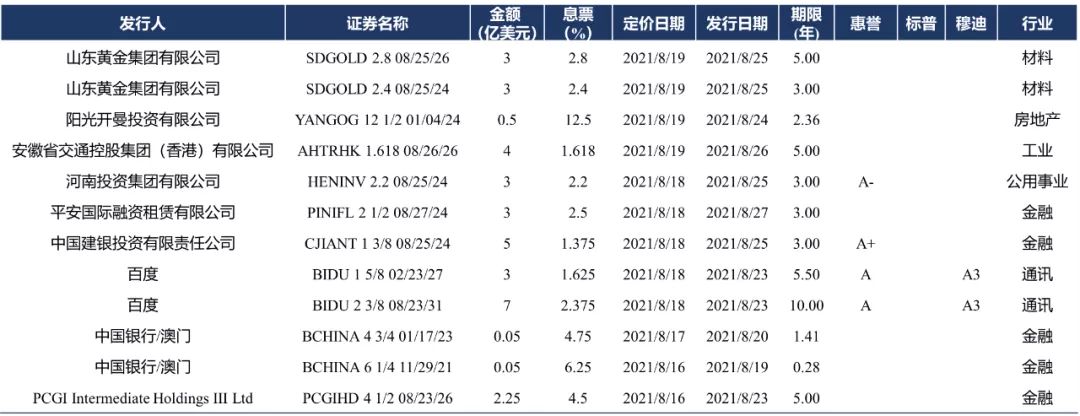
本周一级市场发行规模清淡,美元债新发12只,总规模约33.85亿美元,金融板块和通讯板块发行为主。金融板块新发5只,总规模约10.35亿美元。通讯板块新发2只,其中,百度发行10亿规模债券,为本周最大发行规模。
新发▼
二级市场
1.中资美元债指数(Bloomberg Barclays)
中资美元债总回报指数较上周涨0.39%,最新价报141.2748,新兴市场美元债总回报指数较上周涨0.15%,最新价报1287.962。
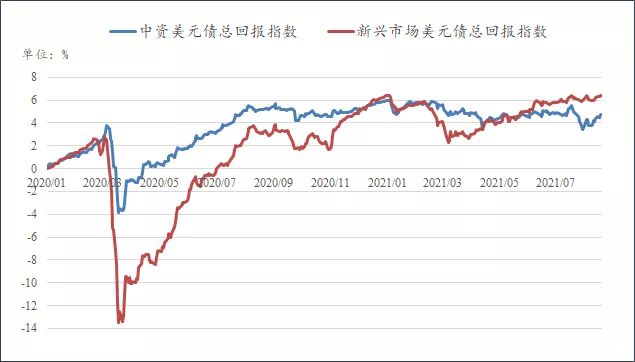
数据来源:Bloomberg,曲线以2020年1月2日最新价为基数计算变动比例
2.中资美元债指数(Markit iBoxx)
中资美元债回报指数较上周涨0.25%,最新价报246.9136,中资美元债投资级回报指数较上周涨0.61%,最新价报222.4622,中资美元债高收益回报指数较上周跌0.77%,最新价报316.7283。
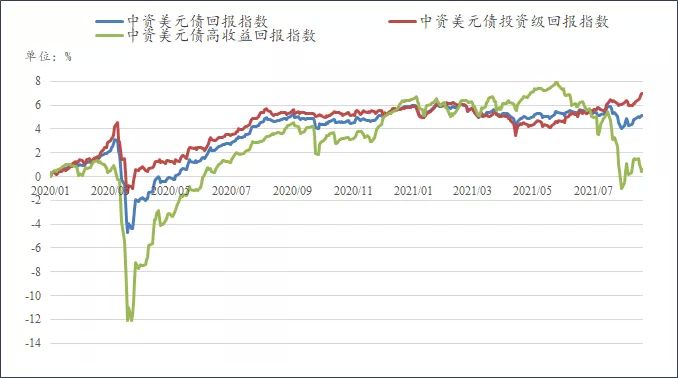
数据来源:Bloomberg,曲线以2020年1月2日最新价为基数计算变动比例
非金融回报指数较上周涨0.16%,最新价报225.9553,金融回报指数较上周涨0.31%,最新价报306.2047,主权债回报指数较上周涨0.25%,最新价报164.7964,房地产回报指数较上周跌0.96%,最新价报334.7141。
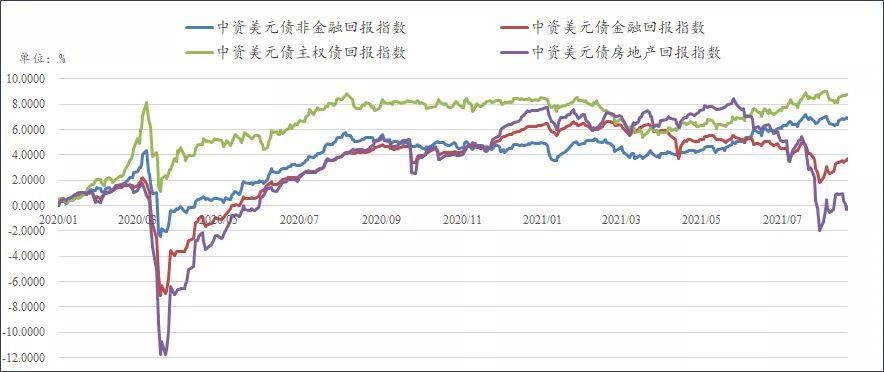
数据来源:Bloomberg,曲线以2020年1月2日最新价为基数计算变动比例
3.中资美元债收益率走势
中资美元债最差收益率3.8558%,较上周下行6.22bp,投资级最差收益率2.2430%,较上周下行10.62bp,高收益最差收益率12.3014%,较上周上行40.86bp。
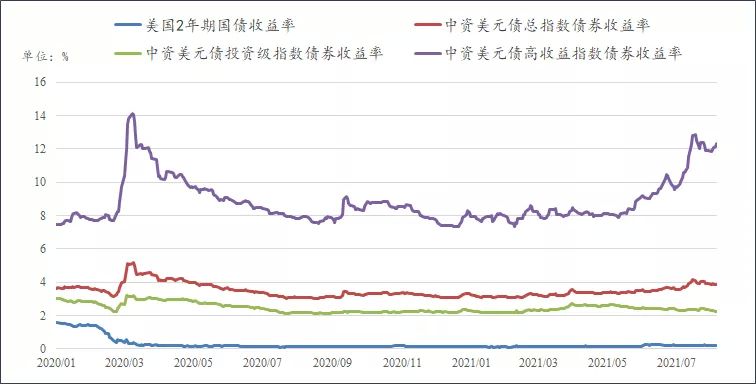
数据来源:Bloomberg
4.亚洲美元债最差收益率
亚洲美元债投资级最差收益率2.1078%,较上周下行6.03bp,高收益最差收益率8.9132%,较上周上行20.44bp。
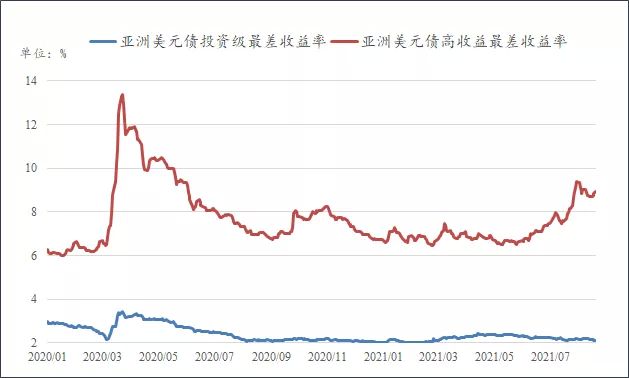
数据来源:Bloomberg
5.中资美元债不同等级表现
投资级名字上涨,A、BBB等级收益率分别下行约4.8bps、87.5bps;高收益名字下跌,BB、B等级收益率分别上行约18.4bps、112.6bps;无评级名字大跌,收益率上行947.6bps左右。
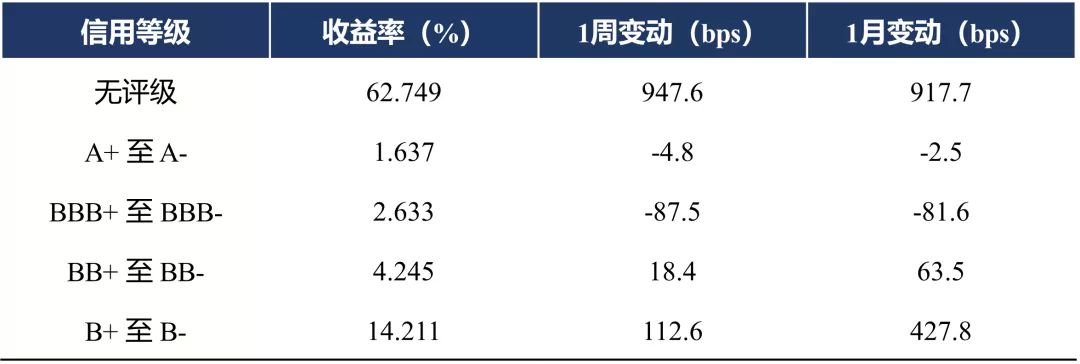
来源:Bloomberg,评级为彭博综合评级
6.中资美元债不同行业表现
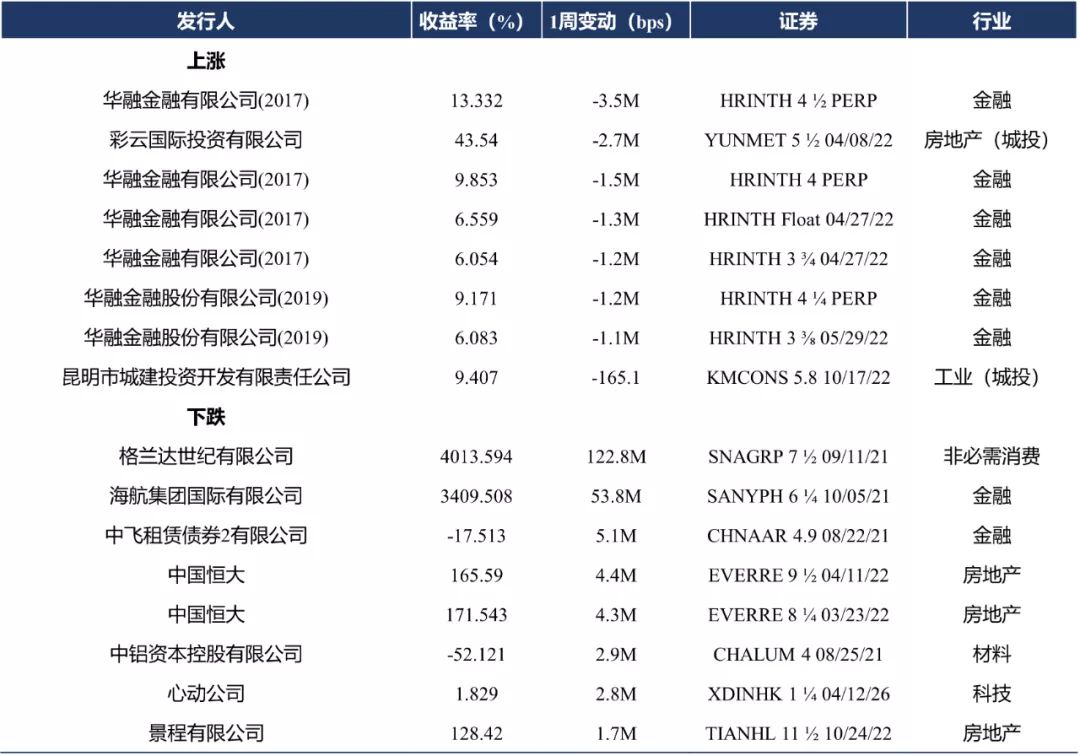
行业方面,城投、工业板块领涨,非必需消费、金融板块领跌。城投板块主要受云南省城市建设投资集团有限公司(彩云国际投资有限公司)、昆明市城建投资开发有限责任公司等名字上涨的影响,收益率下行约30.7bps;工业板块主要受昆明市城建投资开发有限责任公司等名字上涨的影响,收益率下行约12.7bps;非必需消费板块主要受格兰达世纪有限公司等名字下跌的影响,收益率上行约1.4Mbps;金融板块主要受海航集团(海航集团国际有限公司)、中国飞机租赁(中飞租赁债券2有限公司)等名字下跌的影响,收益率上行88.7bps左右。
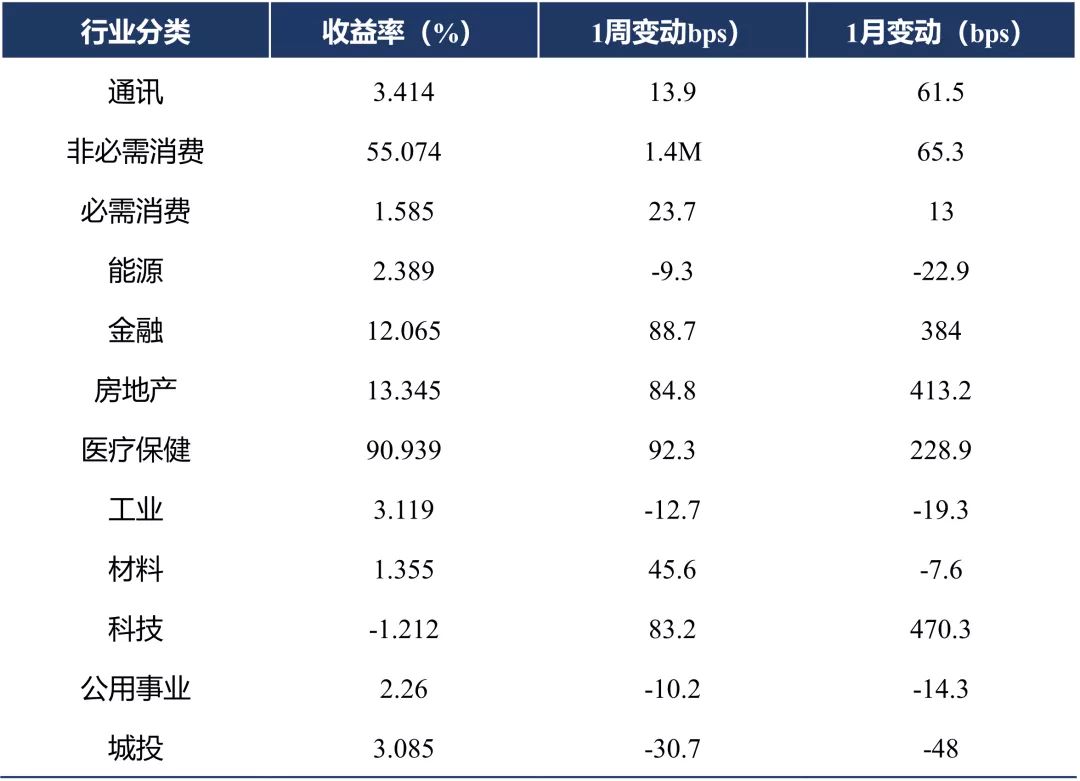
数据来源:Bloomberg
部分收益率变动较大名字▼
市场资讯
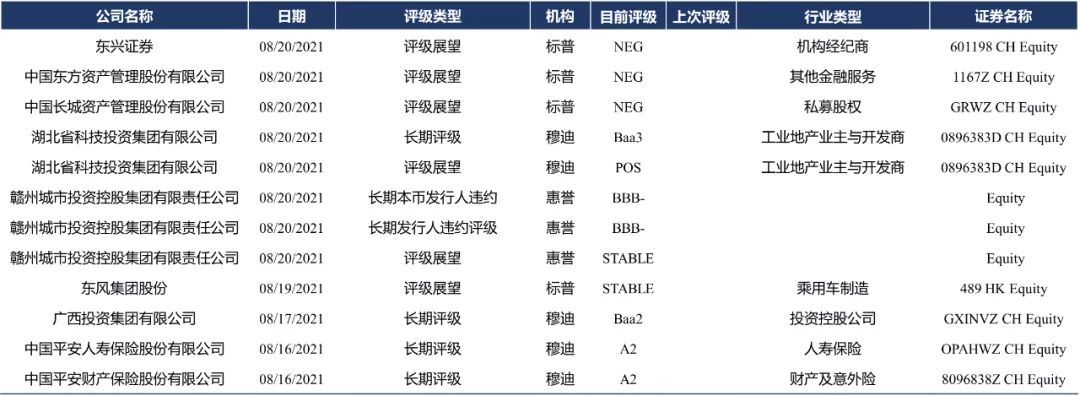
1.评级异动
2.重要新闻
●中国经济7月“成绩单”集中发布,主要指标增速继续放缓。数据显示,中国7月规模以上工业增加值同比增6.4%,前值增8.3%;社会消费品零售总额同比增长8.5%,前值增12.1%。1-7月固定资产投资同比增10.3%,前值增12.6%;房地产开发投资同比增12.7%,前值增长15%;商品房销售面积同比增21.5%,前值增27.7%。7月份全国城镇调查失业率为5.1%,前值5%。国家统计局表示,7月份,受外部不确定因素增加和国内汛情、疫情影响,部分主要指标增速有所回落,但从累计来看,主要宏观指标仍处在合理区间,经济总体延续恢复态势,全年来看主要经济增速会呈现前高后低的状况。下一步要做好宏观政策跨周期调节,科学精准实施宏观政策,保持经济运行在合理区间。
●中央财经委第十次会议强调,在高质量发展中促进共同富裕,正确处理效率和公平的关系,构建初次分配、再分配、三次分配协调配套的基础性制度安排,加大税收、社保、转移支付等调节力度并提高精准性,扩大中等收入群体比重,增加低收入群体收入,形成中间大、两头小的橄榄型分配结构。要加强对高收入的规范和调节,依法保护合法收入,合理调节过高收入,鼓励高收入人群和企业更多回报社会。要清理规范不合理收入,整顿收入分配秩序,坚决取缔非法收入。会议强调,要处理好稳增长和防风险的关系,巩固经济恢复向好势头,以经济高质量发展化解系统性金融风险,防止在处置其他领域风险过程中引发次生金融风险。提高监管数字化智能化水平,一体推进惩治金融腐败和防控金融风险,加快重点领域改革,做好金融市场舆情引导。要加强金融法治和基础设施建设,深化信用体系建设,发挥信用在金融风险识别、监测、管理、处置等环节的基础作用。
●中国信用债市场迎里程碑式监管文件。央行等六部门联合发文,从推动发行交易管理分类趋同、加强投资者适当性管理、强化信用评级机构监管、健全定价机制等十个方面,对推动公司信用类债券市场改革开放和高质量发展提出具体意见。文件提出,推动研究制定公司债券管理条例,分类趋同促进发行、交易等各项规则标准逐步统一,禁止结构化发债;构建以违约率为核心的评级质量验证方法体系;统筹同步推进银行间和交易所债市对外开放,统一境外机构投资者准入和资金跨境管理。文件强调,债券发行应符合国家宏观经济发展和产业政策;要区分政府、地方政府融资平台等不同主体的信用界限,防范地方政府隐性债务风险;严惩侵占发行人资产等违法违规行为,严肃查处各类逃废债行为。
●财政部副部长许宏才:1至7月,全国一般公共预算收入137716亿元,同比增长20%;一般公共预算支出137928亿元,同比增长3.3%;下一步,积极的财政政策要提升政策效能,全面落实政府过紧日子要求,兜牢兜实基层“三保”底线,防范化解地方政府债务风险,深化财税体制改革,加大财会监督力度。
●国家卫健委:截至8月21日24时,据31个省(自治区、直辖市)和新疆生产建设兵团报告,现有确诊病例1748例(其中重症病例30例),累计治愈出院病例88247例,累计死亡病例4636例,累计报告确诊病例94631例,无现有疑似病例。累计追踪到密切接触者1157386人,尚在医学观察的密切接触者37918人。
●据WHO,各国(地区)官方通报和权威媒体报道,全球新冠肺炎累计确诊病例超21196万例,累计死亡超443万例。其中,美国累计确诊超3851万例,累计死亡超64万例。