兴业:美联储巩固Taper预期,纪要偏鹰助推美元上行
本文来自微信公众号“兴业研究宏观”,作者兴业证券分析师张峻滔和余律。原文标题《【外汇市场】美联储偏鹰纪要助推美元—汇率与贵金属市场聚焦2021年(第24期)》。
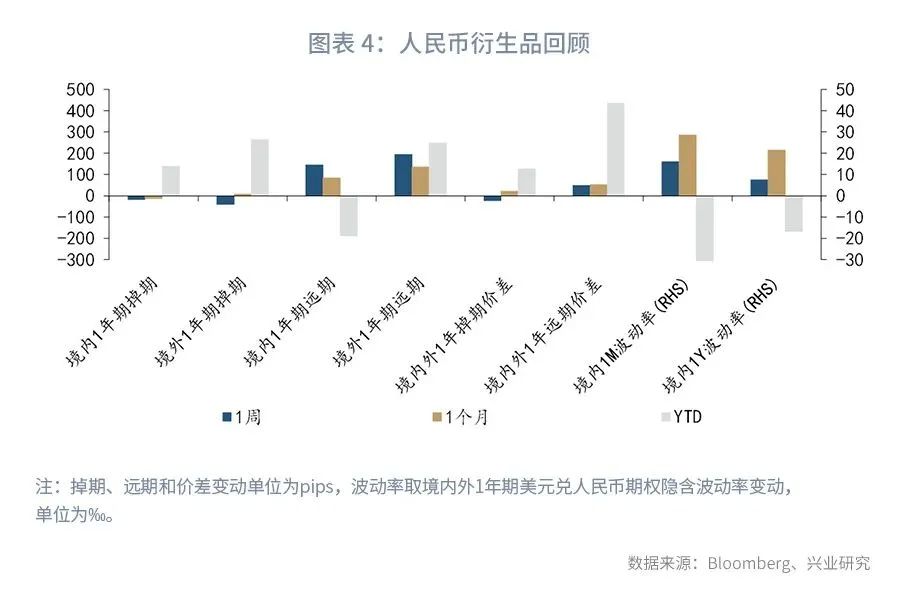
一周回顾:本周公布的美联储7月议息会议纪要显现更多Taper讨论细节,市场继续对Taper保持高度定价,为美元指数提供上行动能。Delta变种病毒的进一步传播以及阿富汗动荡政治局面带来新的不确定性,全球避险情绪有所回升,同时美债收益率有所走低,抵消美元上涨对金价的利空影响,本周金价基本持稳。美元兑人民币小幅突破震荡区间上沿,人民币指数维持震荡,掉期点数回落,远期点数回升,远掉期价差维持在150pips左右。
基本面纵览:美联储7月议息会议纪要巩固Taper预期。欧元区通胀再攀新高,第二季度GDP表现强劲。英国7月通胀不及预期,就业数据显现经济复苏。日本政府扩大紧急状态范围。国内方面,7月结汇盘继续表现活跃。在SWIFT全球支付货币排名中,人民币保持全球第五大活跃货币的位置,占比2.19%。
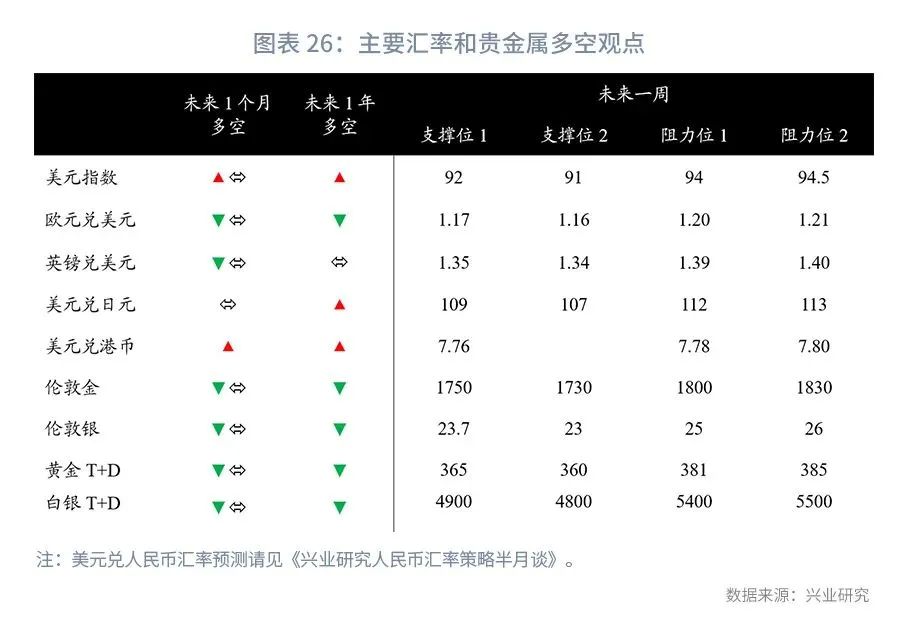
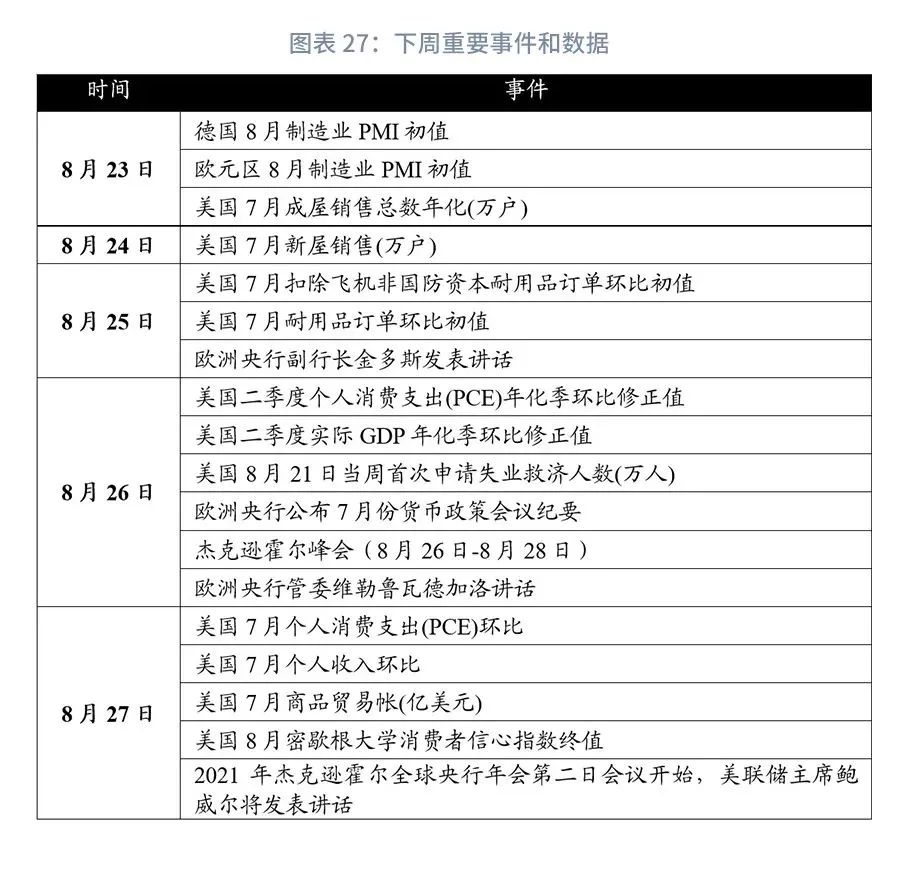
后市展望:全球市场方面,短期内美元指数将保持强势,金价短线横盘后仍有回落压力。下周重点关注Jackson Hole峰会和欧央行7月议息会议纪要。美联储主席鲍威尔将于Jackson Hole峰会的第二日发表讲话,这或为美联储宣布Taper时机提供新线索。人民币汇率方面,伴随美元进一步走高,美元兑人民币或将继续震荡上行。7月结售汇数据显示近期结汇需求依然旺盛,人民币汇率压力料可控。
一、疫情追踪
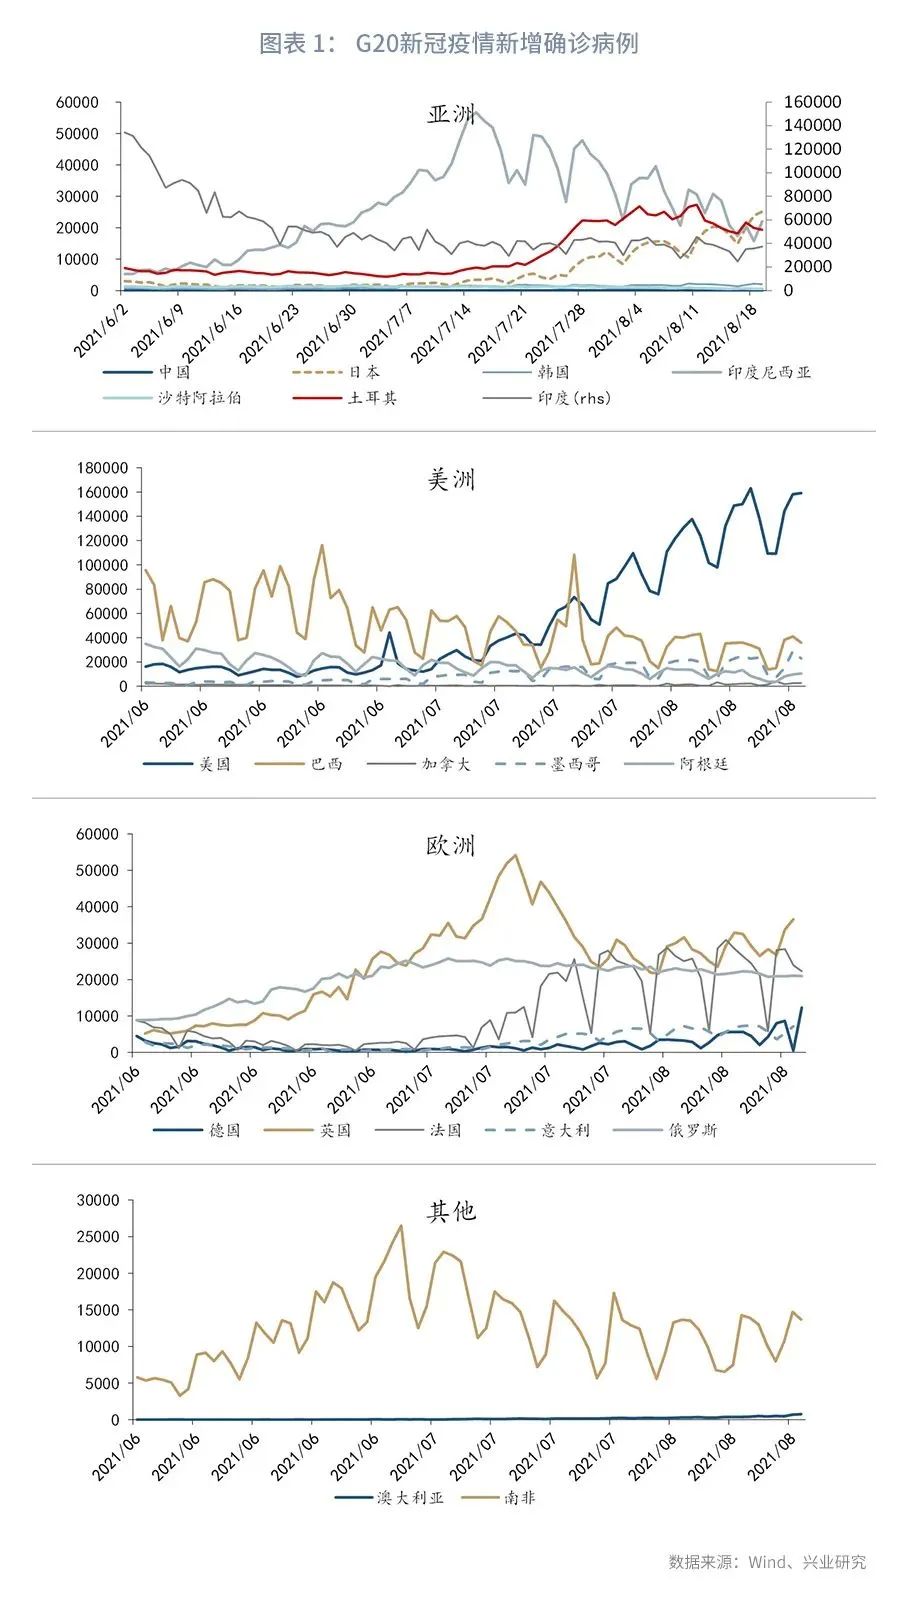
本周全球新增病例数进一步抬升。亚洲地区,日本疫情持续恶化,单日新增确诊病例数迭创新高,当前已突破2.5万例,反超印尼、土耳其,形势极不容乐观;印尼、土耳其新增病例中枢小幅回落;印度单日新增病例数维持高位震荡。美洲地区,美国新增病例数大幅增加,死亡病例数重回高峰;而当前巴西超半数人口已接种新冠疫苗,新增病例中枢趋势下行。欧洲地区,英国、法国、俄罗斯等主要国家单日新增确诊病例数依然居高不下;德国单日新增确诊病例数突破万例水平,创今年6月以来新高。
二、一周回顾
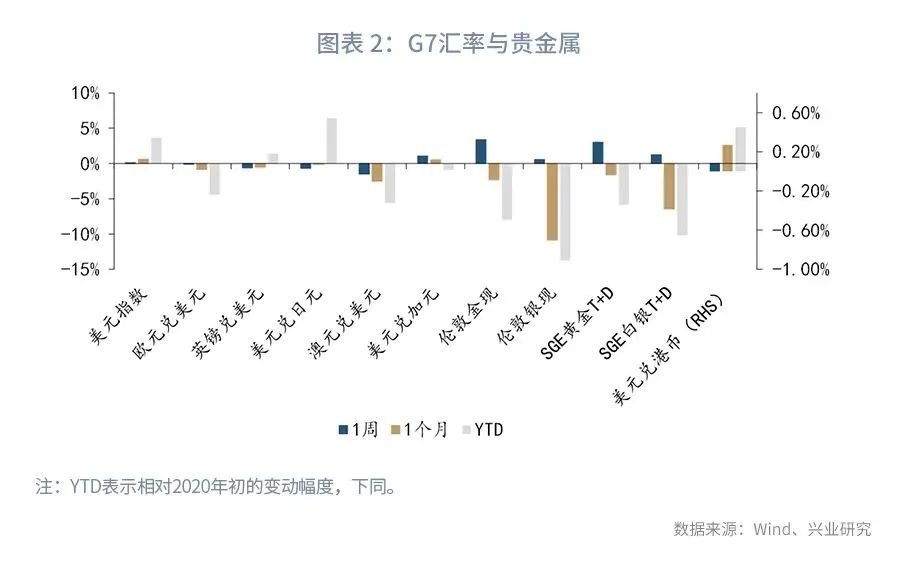
全球市场方面,美联储7月议息会议纪要巩固Taper预期,为美元指数提供上行动能。Delta变种病毒的进一步传播以及阿富汗动荡政治局面使得全球避险情绪有所回升,美债收益率也有所走低,抵消美元上涨对金价的利空影响,金价基本持稳。
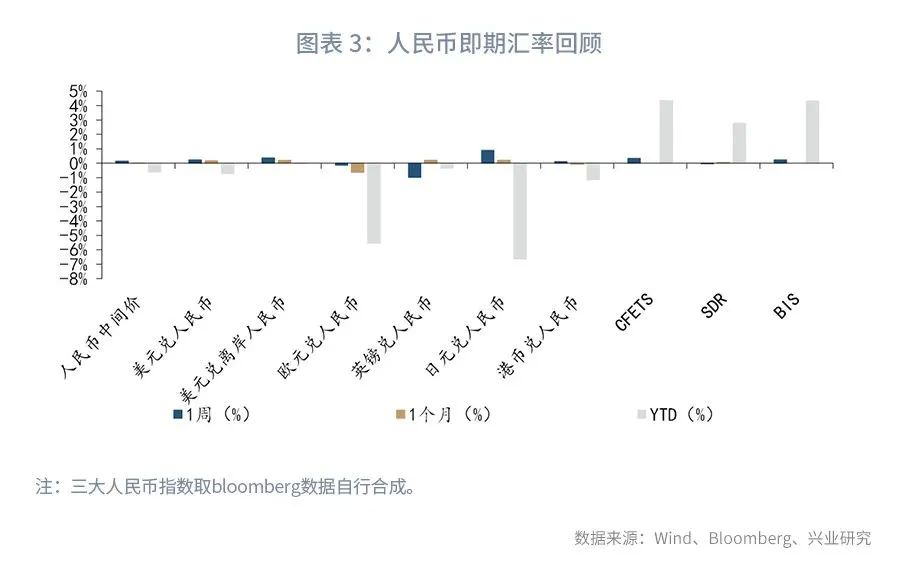
人民币市场方面,受美元指数提振,本周美元兑人民币持续走高,小幅突破震荡区间上沿,收于6.50上方,期权隐含波动率回升。欧元、英镑相对人民币贬值,日元、港币相对人民币升值,三大人币指数表现震荡。
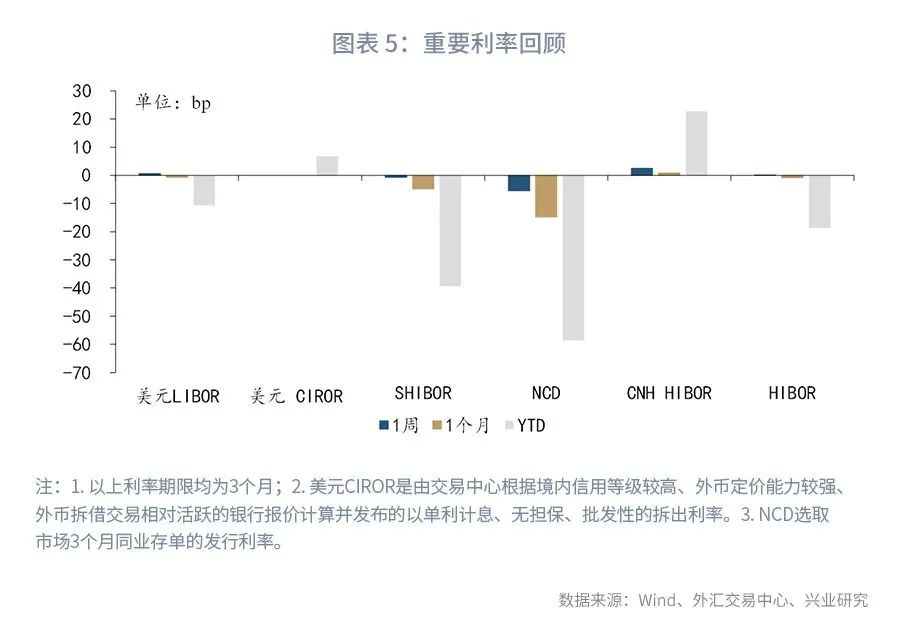
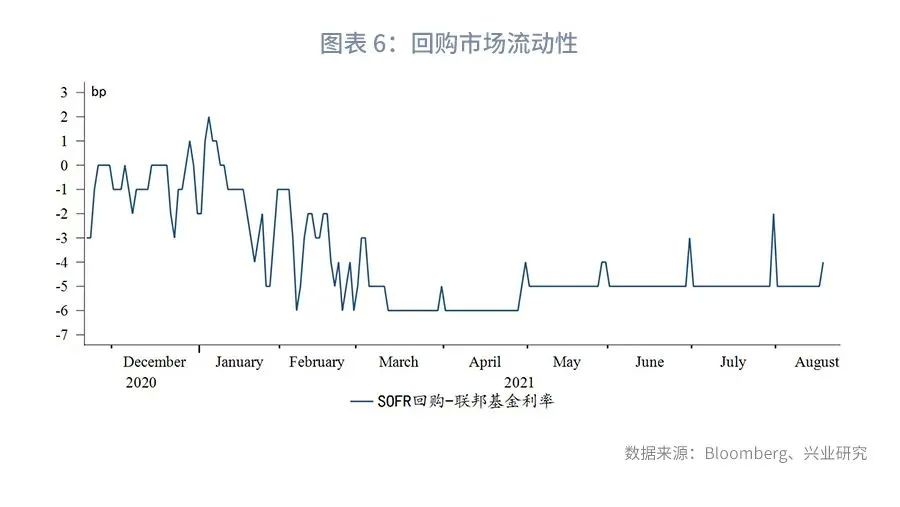
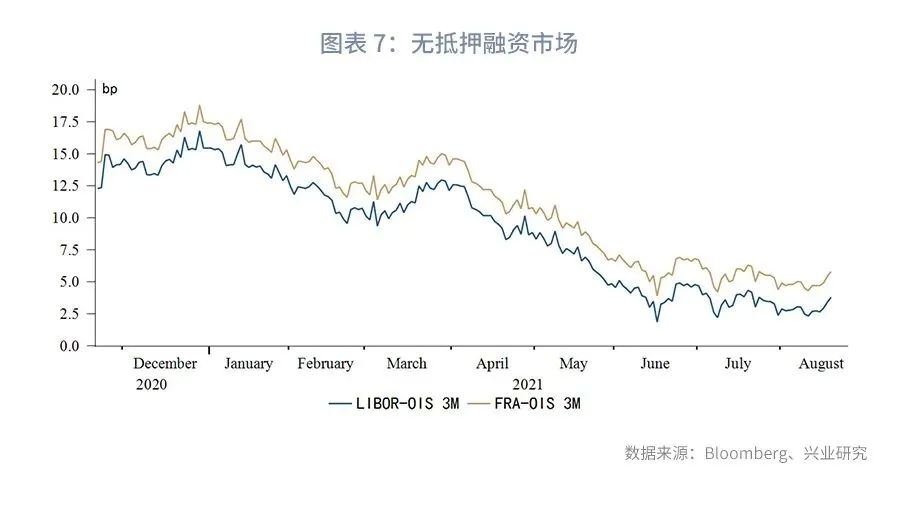
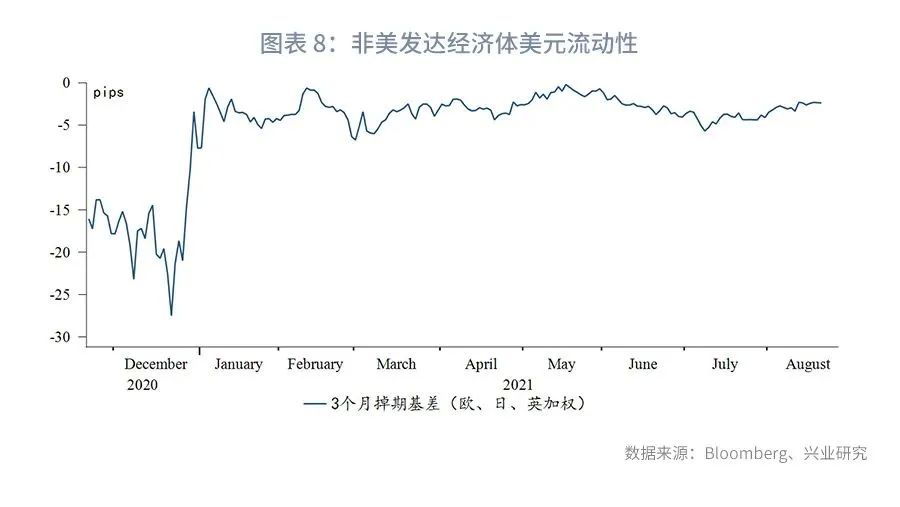
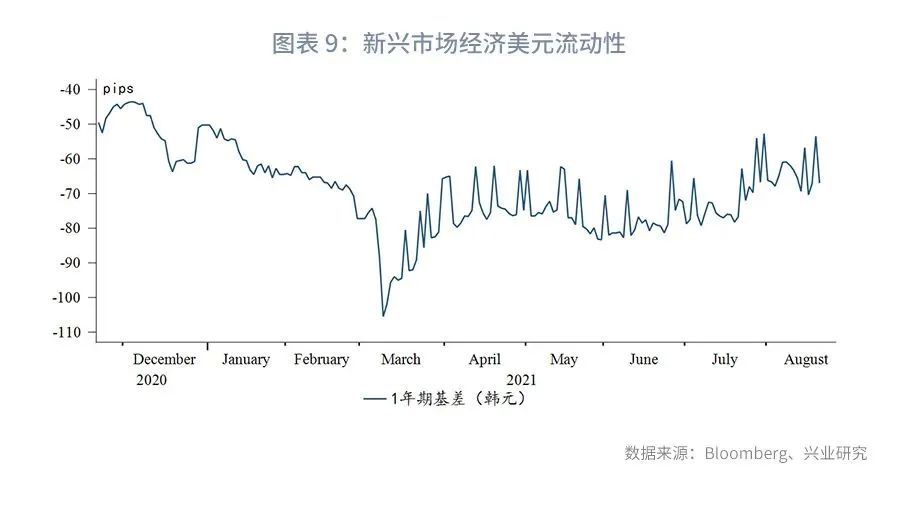
流动性方面,本周3个月LIBOR上行0.6bp, CIROR与上周持平, SHIBOR下行0.7bp,3个月NCD下行5.44bp。为维护银行体系流动性合理充裕,本周央行7天逆回购保持单日100亿元的投放。本周公开市场累计有500亿元逆回购和7000亿元MLF到期,累计进行了500亿元逆回购和6000亿元MLF操作,公开市场全口径净回笼1000亿元。本周境内外掉期点数回落,远期点数回升,远掉期价差维持在150pips左右。
三、基本面纵览
全球市场
1. 美国:美联储议息会议纪要巩固Taper预期
美联储于本周四公布7月议息会议纪要。纪要显示,美联储已经开始讨论未来的Taper路径,为疫情爆发以来首次。
关于双重目标实现进展,大部分与会者认定,在充分就业的目标方面,还未取得“实质性进一步进展”;在价格稳定的目标方面,则已取得这类进展。然而,一些与会者指出,最近长期收益率和基于市场的通胀补偿指标的下降,这使人怀疑,自去年12月以来在实现价格稳定目标方面所取得的进展是否真的具有可持续性。
关于Taper时点,纪要称,大多数与会者指出,可能适合今年开始放慢购买资产的步伐,因为他们发现,在价格稳定的目标方面已经令人满意,在充分就业的目标方面接近让人满意。同时纪要展示了美联储决策层的分歧。多名与会者认为,经济和金融环境可能确保未来几个月减少购买资产。但其他多名与会者暗示,明年初可能更适合放慢购买步伐,因为他们有人认为,劳动力市场的普遍环境并没有接近达到“实质性进一步进展”的标准,有人认为,价格稳定目标方面的进展存在不确定性。
关于Taper节奏,多名与会者认为,如果Taper采取适当的步伐,可能有助于在可能满足加息的条件之前结束净购买资产,且提早开始Taper可能要伴随着更循序渐进地减少购债,这两种做法的组合可能降低在宣布Taper后金融环境过度收紧的风险。
关于Taper方式,大部分与会者认为,同时成比例地减慢购买美国国债和机构MBS是合适的,即这两类资产对金融环境产生的影响相同,并且在货币政策传导方面起到同样的作用。而一些与会者主张,应该在Taper的过程中进一步讨论合适的缩减方式。多人认为,减少购买机构MBS应该比减少购债的速度更快,因为房地产领域极为强劲,不需要联储通过购买机构MBS提供支持。
关于加息,美联储重申应先Taper,然后再加息。目前尚未满足加息所需就业条件。
关于疫情影响,多名与会者暗示,假如新毒株对经济的影响导致当前他们预期的形势明显恶化,妨碍取得实质性进展,他们会调整自己在购债适合路径方面的观点。
关于债务上限,美联储暗示可能被迫因此上调隔夜逆回购的限额,缓解短期利率的下行压力。7月与会者开始关注,未来几个月与美国债务上限相关的财政部一般账户TGA以及美国国债发行变动的影响。
本周,美联储主席鲍威尔等官员进一步发表讲话:
美联储主席鲍威尔于本周二在与全美教育工作者和学生进行线上市政厅会议后的问答环节承认了当前疫情给美国经济带来的不确定性。他表示,尚不确定Delta变异毒株是否会对美国经济造成严重影响,美国不会简单地重返新冠疫情之前的经济状态,疫情可能会伴随美国人一段时间。他认为,未来美国可能会继续实施远程办公的方案,公众互动和服务类就业岗位的复苏速度更慢,需要向服务领域的就业岗位提供支持,以免影响人们复工复产。他还预言企业将“大量投资于科技”,这意味着“一些原本由人来完成的工作”可能转向非接触的模式。在回应未来风险时,鲍威尔不认为金融行业会像2008年那样再次触发经济危机,因为“从那以后,美联储加强了监管、建立了流动性,并改善了银行的风险管理”。货币政策方面,他表示,美联储坚持现有职能——维持物价稳定和实现充分就业——具有重要意义,且货币政策的决定应以广泛和包容的方式考虑经济状况,不能针对特定群体而设计。他还称,美联储“强有力的政策工具”存在诸多局限性,相比之下,财政或政府政策更加有力,货币政策无法带来定向的好处。这似乎是在为Taper埋下伏笔。
拥有2022年FOMC投票权、波士顿联储主席罗森格伦于本周一表示,若再有一个月的数据显示就业岗位强劲增长,就可能满足美联储开始缩减每月资产购买步伐的要求。他表示倾向于在今年秋季某个时候开始缩减购债规模,且应以相对更快的步伐进行。在加息问题上,他指出,美国经济达到充分就业是加息标准之一,而这一点目前还没有实现。
拥有2023年FOMC投票权、明尼阿波利斯联储主席卡什卡利于本周二表示,美联储在今年底开始缩减购债计划可能是“合理的”,不过这将取决于就业市场取得进一步进展。对于加息,他也表示,因为美联储已承诺在经济实现充分就业之前不会加息,加息可能还需要“几年”的时间。他指出,美国劳动力市场仍有“很多闲置”,约有600-800万美国人失业,当前就业市场仍笼罩在疫情的阴影中。卡什卡利自2016年加入美联储以来一直是最鸽派的官员之一。在美联储6月议息会议上,他是5名认为2023年年底前不宜加息的官员之一。一向鸽派的卡什卡利发表偏鹰言论可见Taper 信号愈发强烈。
拥有2022年FOMC投票权、圣路易斯联储主席布拉德于本周三表示,他倾向于美联储在2022年一季度完成减码QE,从而允许美联储继续打开加息的大门,2022年第四季度是开始加息的最“合乎逻辑的地方”。布拉德表示,在调整货币政策时,美联储需要考虑美国经济所经历的巨大“通胀冲击”,2022年的通胀率可能会高于“我们愿意承认的”水平,预计美国通胀将在2022年位于2.5%上方,并且有进一步增长的风险,这将迫使美联储进入抗通胀模式。布拉德称,他反对将美联储的通胀目标从目前的2%上调至3%。他认为这将导致金融市场动荡。对于劳动力市场,布拉德预计到2022年3月,将看到就业市场恢复至新冠疫情爆发之前的水平。
拥有2023年FOMC投票权、达拉斯联储主席卡普兰于本周五表示,他正密切留意Delta变异毒株对美国GDP的影响,如果Delta病毒持续阻碍经济复苏,他不介意改变自己对美联储应何时开始缩减QE购债的看法。今年4月底以来,卡普兰就一直敦促美联储尽早缩减购债规模,这是他首次改变他的观点。关于通胀,他并没有像美联储主席鲍威尔说通胀高增长只是“暂时的”,而是说美联储还不理解最近的通胀高涨。他预计,今年的PCE年通胀率可能升至3.8%到3.9%,明年将回落到2.5%,同时警告,明年通胀更高的风险仍很大。
经济数据方面,美国商务部周二公布的数据显示,美国7月零售销售环比减少1.1%,降幅大于预期的0.3%,前值增加0.6%。具体来看,汽车、服装和非商店零售商(在线)的销量大幅受挫。零售销售下降在一定程度上反映了消费从商品转向旅游和娱乐等服务,同时可能也与财政转移支付即将到期有关。该数据也印证了美国经济出现的见顶回落迹象。美国8月14日当周首次申请失业救济人数34.8万人,预期36.4万人,前值37.5万人,连续第四周下降,并创疫情以来新低,显现出就业市场的进一步改善。从地区分布来看,弗吉尼亚州、新墨西哥州和加利福尼亚州的申请人数上升幅度最大;而得克萨斯州、伊利诺伊州和肯塔基州的申请人数下降幅度最大。
其他数据方面,美国7月新屋开工(万户)今值为153.4,预期值为160,前值为165;美国7月营建许可(万户)今值为163.5,预期值为161,前值为159.8;美国8月13日当周EIA原油库存变动(万桶)今值为-323.3,预期值为-150,前值为-44.8;美国8月7日当周续请失业救济人数(万人)今值为282,预期值为280,前值为289.9。
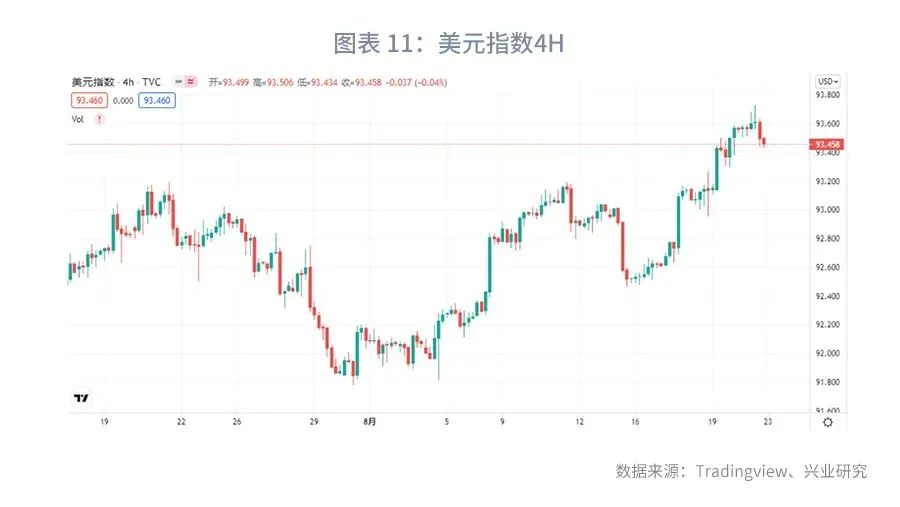
美联储7月议息会议纪要提供更多Taper细节,市场继续定价美联储即将放缓购债步伐,为美元提供强劲上涨动能。本周美元指数涨超1%,收于93.46,为近2个月来最大周度涨幅。市场期待下周即将举行的Jackson Hole峰会。在此之前,美元或将维持强势。
2. 欧洲:欧元区通胀再攀新高,第二季度GDP表现强劲
欧盟统计局周三发布的最终数据显示,欧元区调和通胀率在7月上升至2.2%,与预期值持平,为近三年来最高水平,高于欧洲央行2.0%对称通胀目标。这与欧洲央行的预测结果相符。欧洲央行行长拉加德曾在7月议息会议中指出,预计未来几个月通胀将进一步上升,但这种上升主要是暂时性因素引起的,中期通胀前景仍然低迷。
欧洲央行首席经济学家连恩于本周四表示,欧洲央行通胀目标的“对称性”意味着,通胀偏离目标的正负方向都是不可取的。他还表示,潜在通胀不是由任何单一指标来代表的。他指出,利率前瞻指引的系统性货币政策方法有能力提高通胀预期,从而加强通胀动态。
据本周二公布的欧盟统计局数据,欧元区第二季度GDP增长修正值为2%,与初值一致;就业率环比增长0.5%。欧元区GDP与去年同期相比增长了13.6%,当时是欧元区经济被疫情侵袭的最严重阶段,比欧盟统计局早先在7月底发布的13.7%的初值略有下调。同时,欧盟的GDP在第二季度环比增长了1.9%,GDP增长推动了4至6月期间的就业率上升,就业率增长0.6%。数据还显示,第二季度欧元区19国的就业率较上一季度增长0.5%,与去年同比增长1.8%。从地区来看,在欧元区最大的经济体中,西班牙和意大利的GDP增幅最大,该季度分别增长2.8%和2.7%;德国和法国的GDP增长相对较为温和,分别为1.5%和0.9%。这表明疫情限制措施的放松再次刺激了欧元区的经济增长。
其他数据方面,欧元区6月季调后经常帐(亿欧元)今值为218.31,前值为117;欧元区第二季度季调后就业人数季率修正值(%)今值为0.5,前值为-0.3;德国7月PPI同比(%)今值为10.4,预期值为9.2,前值为8.5;德国7月PPI环比(%)今值为1.9,预期值为0.8,前值为1.3。
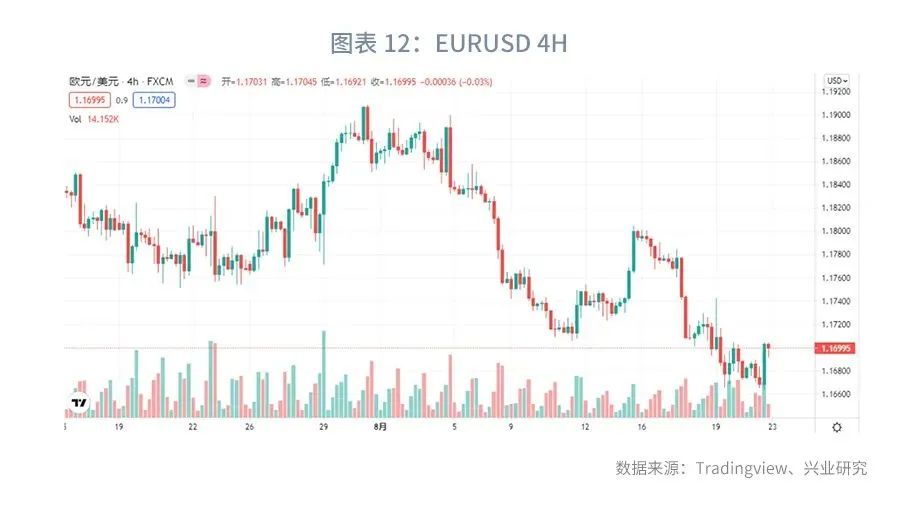
尽管美元指数受到Taper预期提振,但欧元兑美元在1.17一线仍有较强支持。随着欧元区经济稳步复苏,欧元兑美元料将表现出较强韧性。不过9月德国大选在即,联盟党、社民党、绿党当前支持率势均力敌,政治不确定性短期内可能限制欧元升值空间。
3. 英国:7月通胀不及预期,就业数据显现经济复苏
英国国家统计局于本周三公布的数据显示,英国7月CPI同比今值为2%,预期值为2.3%,前值为2.5%;英国7月核心CPI同比今值为1.8%,预期值为2%,前值为2.3%,这是通胀数据至少三个月以来首次弱于预期。具体来看,服装和鞋类价格在夏季折扣季下跌,其中各种休闲用品和服务价格的降幅最大;燃料价格达到2013年9月以来的最高水平;二手车成本上涨。通胀放缓部分是由基数效应导致的。
就业数据方面,英国6月三个月ILO失业率今值为4.7%,较预期值和前值的4.8%小幅回落。英国7月失业金申请人数变动(万人)今值为-0.78,前值为-11.48。英国6月三个月ILO就业人数变动(万人)今值为9.5,预期值为10,远高于前值的2.5。从就业人数变动的地区分布来看,英国部分地区的就业人数已高于疫情前水平。另外,工资增长继续表现强劲。对此,英国财政大臣苏纳克表示,尽管经济复苏的道路依然颠簸,但就业数据显示出希望。
其他数据方面,英国7月核心零售物价指数同比(%)今值为3.9,预期值为3.7,前值为3.9;英国7月零售物价指数同比(%)今值为3.8,预期值为3.6,前值为3.9;英国7月核心零售销售同比(%)今值为1.8,预期值为5.8,前值为7.4;英国7月零售销售同比(%)今值为2.4,预期值为5.9,前值为9.2。
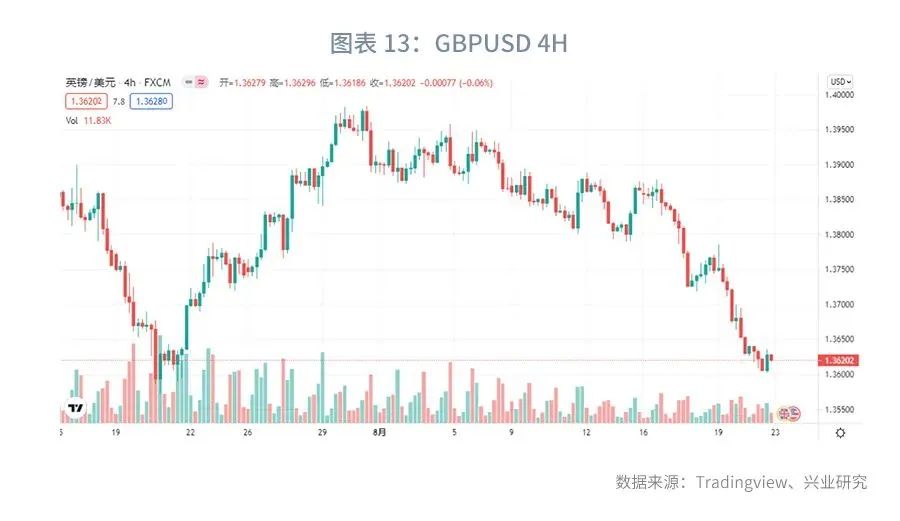
英国7月通胀数据走软降低市场对英国央行的紧缩预期,本周英镑兑美元承压回落。在英国央行明确收紧政策之前,英镑兑美元大概率将延续震荡下行。
4. 日本:扩大紧急状态范围
日本政府于本周二决定,将最新的紧急状态扩大到茨城县、栃木县、群马县、静冈县、京都府、兵库县和福冈县,并延长紧急状态的实施时间至9月12日。届时,全国47个都道府县中,将有13个处于紧急状态。菅义伟于当日表示,Delta变种病毒的蔓延完全改变了局势,当前日本的疫情处于危机水平。他希望伴随紧急状态的实施,通勤人数能减少70%。他还提到,将向政府提出3000亿日元的拨款申请以刺激经济复苏。此外,他表示,希望考虑制定法律框架,迅速准备足够的医院床位,并加快疫苗接种。他预计到8月底,将有50%的人口接种两剂新冠疫苗。
经济数据方面,日本第二季度季调后实际GDP季率初值(%)今值为0.3,预期值为0.1,前值为-1;日本第二季度季调后名义GDP季率初值(%)今值为0.1,预期值为-0.3,前值为-1.3;日本7月季调后商品贸易帐(亿日元)今值为527.17,预期值为1251,前值为-902;日本7月全国CPI年率(%)今值为-0.3,预期值为-0.4,前值为0.2;日本7月全国核心CPI年率(%)今值为-0.2,预期值为-0.4,前值为0.2。
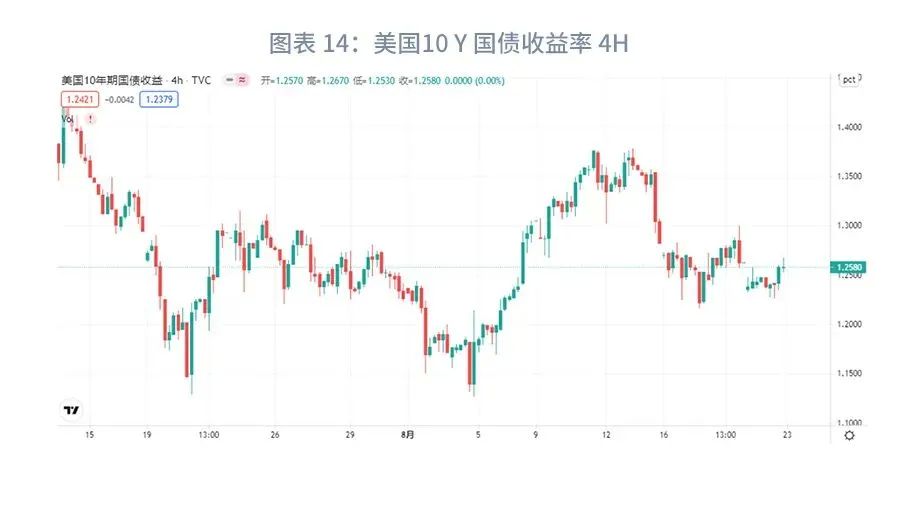
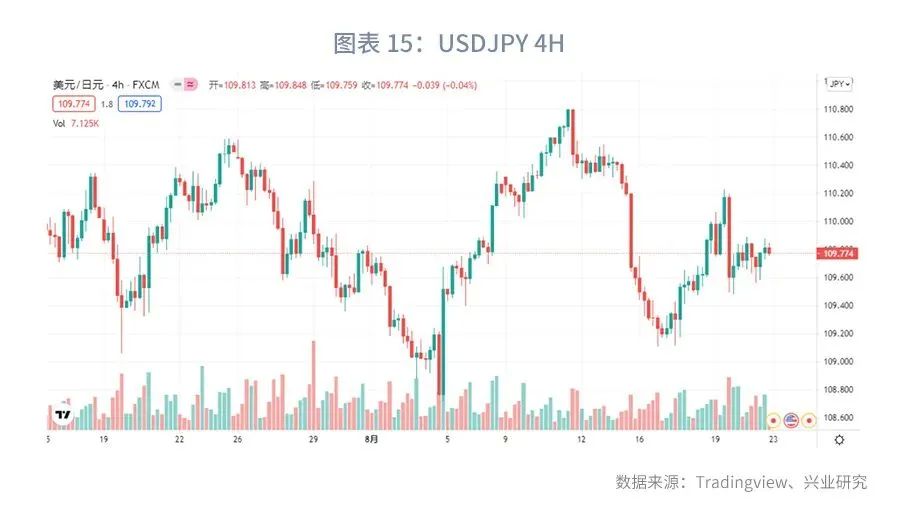
本周美债收益率表现震荡,美元兑日元横盘波动。Delta变种病毒加剧蔓延提振全球市场避险情绪,美元指数与美债收益率反向波动的情况下,美元兑日元走势暂时陷入震荡。
5. 港币:恒生指数震荡下行
中国香港特区政府统计处本周三发布的最新数据显示,经季调失业率由2021年4月至6月的5.5%下跌至5月至7月的5.0%,连续第五个月下降;就业不足率亦由2.5%下跌至2.4%。具体来看,建造、零售、住宿、餐饮、娱乐等行业的失业率有较明显的跌幅,而就业不足率的下跌主要见于运输业。香港劳工及福利局局长罗致光表示,香港经济继续处于复苏的轨道,劳动力市场进一步改善,随着经济复苏,就业市场会继续改善。同时,他也指出,变种病毒的蔓延使得经济前景仍面临不确定性。他呼吁社会各界加快疫苗的接种。
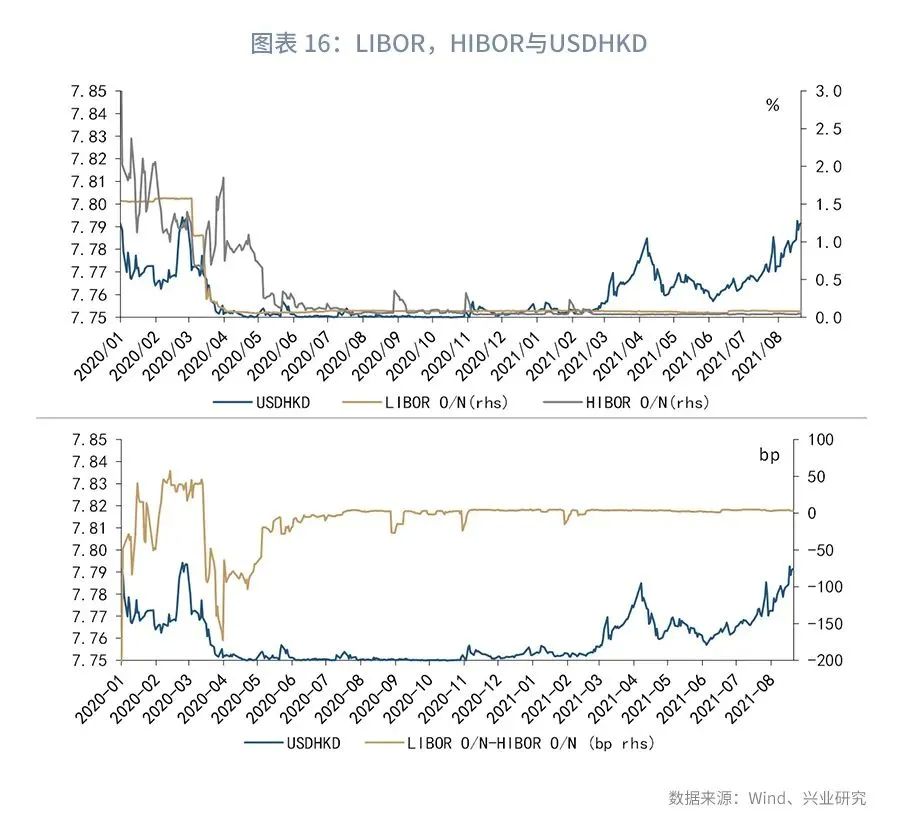
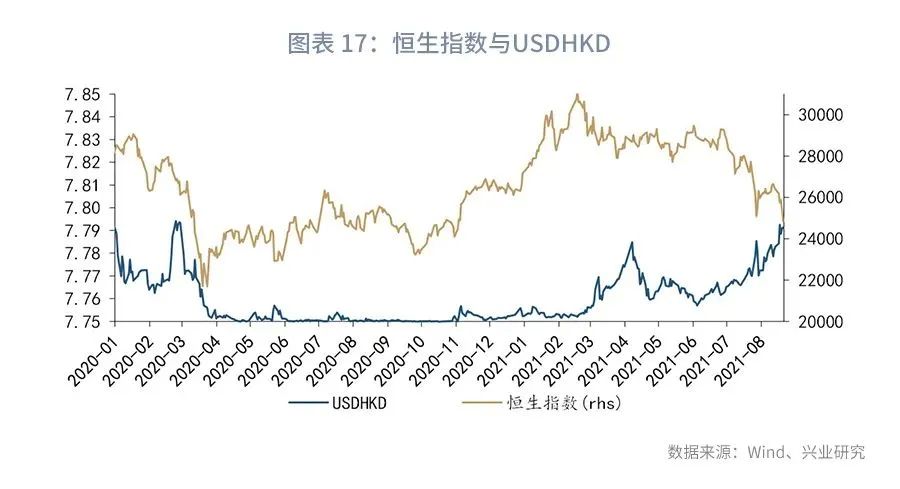
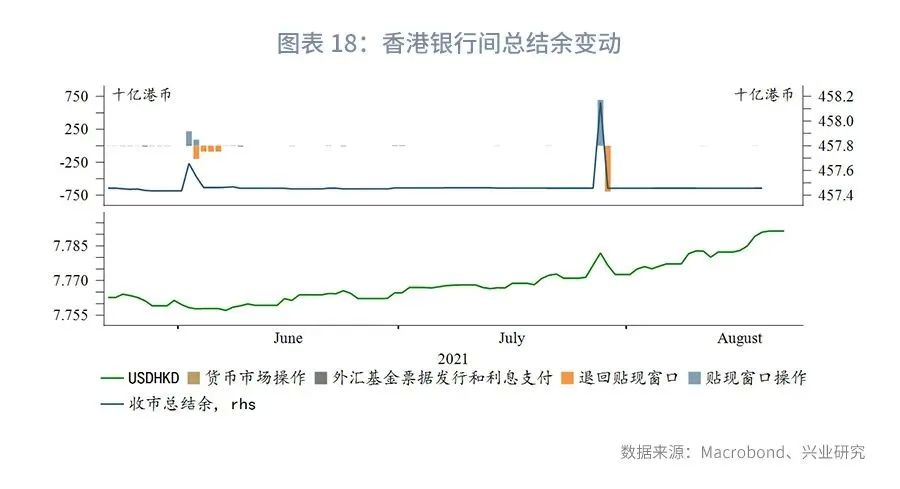
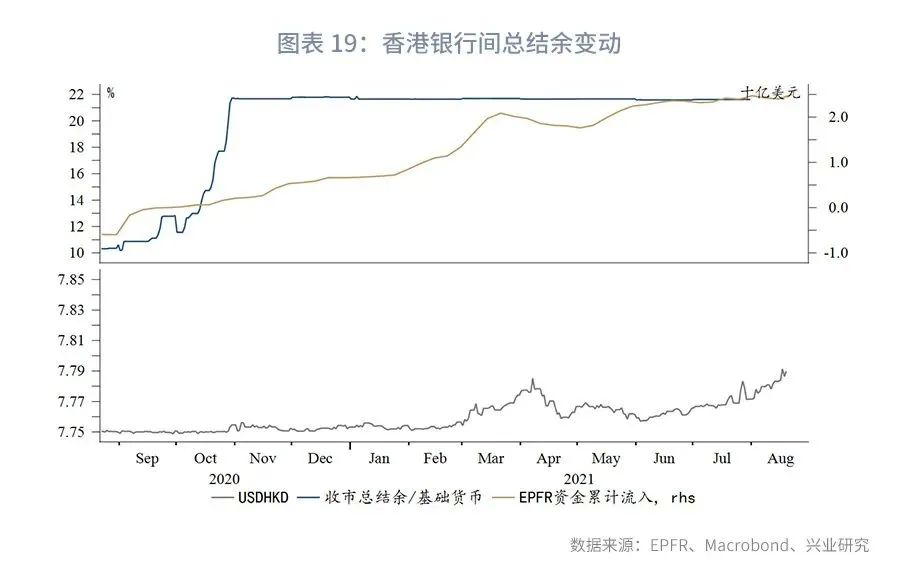
本周恒生指数震荡下行,周五收于24849.72;HIBOR利率上行0.125bp。受到恒生指数下跌和美元指数走强影响,本周美元兑港币走高。EPFR基金流向显示资金小幅流入香港。
6. 澳元:承压走贬
澳洲联储于本周二公布8月议息会议纪要。纪要显示,近期爆发的Delta变种新冠疫情中断了经济复苏,财政和货币政策支持缓冲了其对经济造成的影响,委员会仍将致力于高度宽松的政策。委员会重申了先前宣布的债券购买速度。关于通胀问题,纪要指出,工资增长和潜在通胀都有望回升,但这种回升可能只是渐进的,且在实质通胀率持续位于2%-3%的目标区间前,委员会不会加息。关于就业问题,委员会预计失业率在短期内会上升,将采取行动应对。澳洲联储承认短期内经济前景的不确定性仍较大,但预计明年澳洲经济将表现强劲。
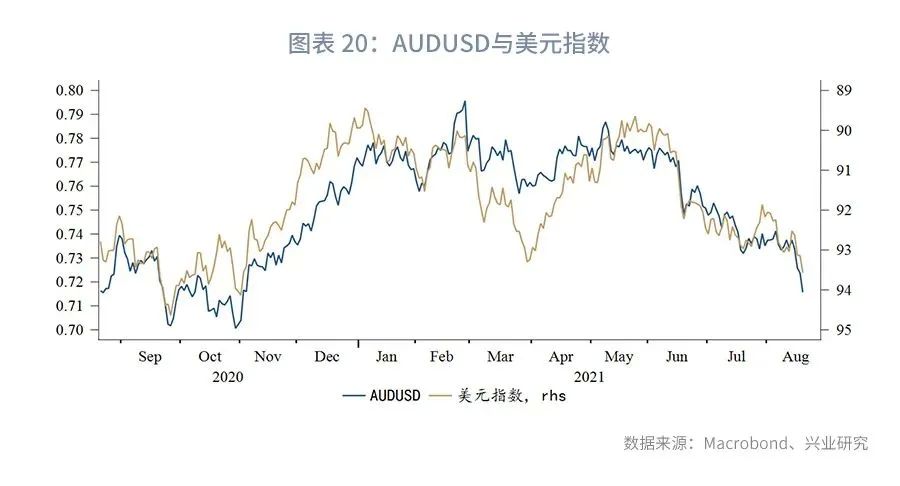
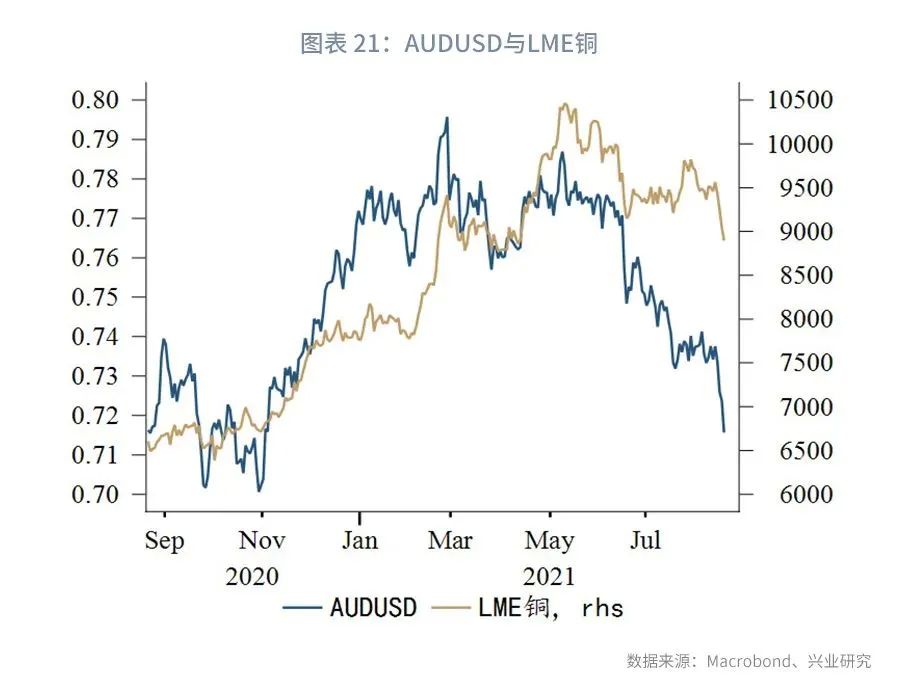
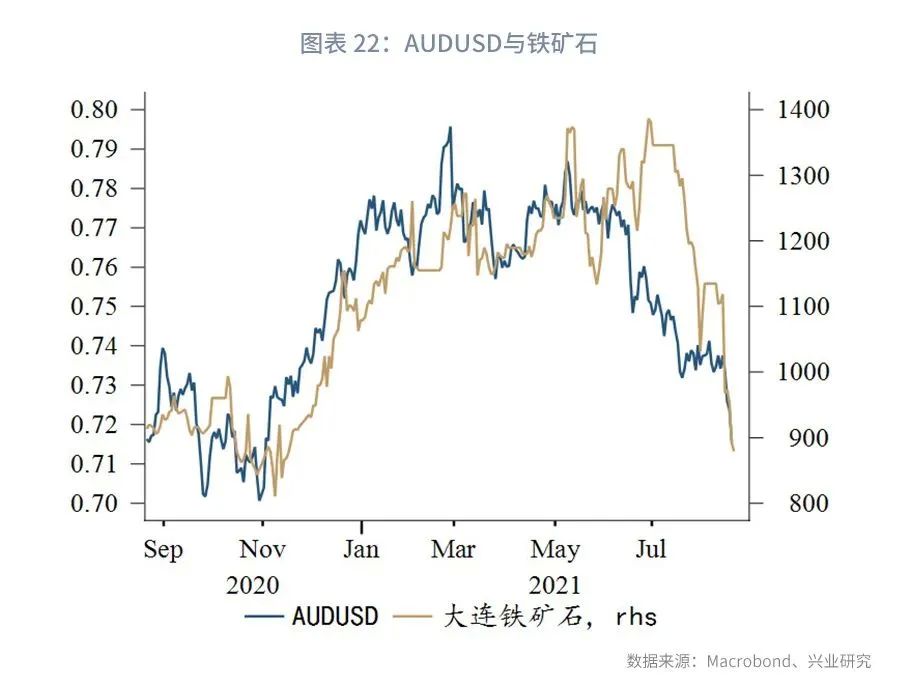
本周铜和铁矿石价格进一步回落,美元重拾强劲上行动力,澳元承压走贬。美联储Taper信号愈发强烈,澳洲经济复苏仍受封锁限制,未来澳元兑美元中枢可能进一步下移。
7. 贵金属:金价持稳
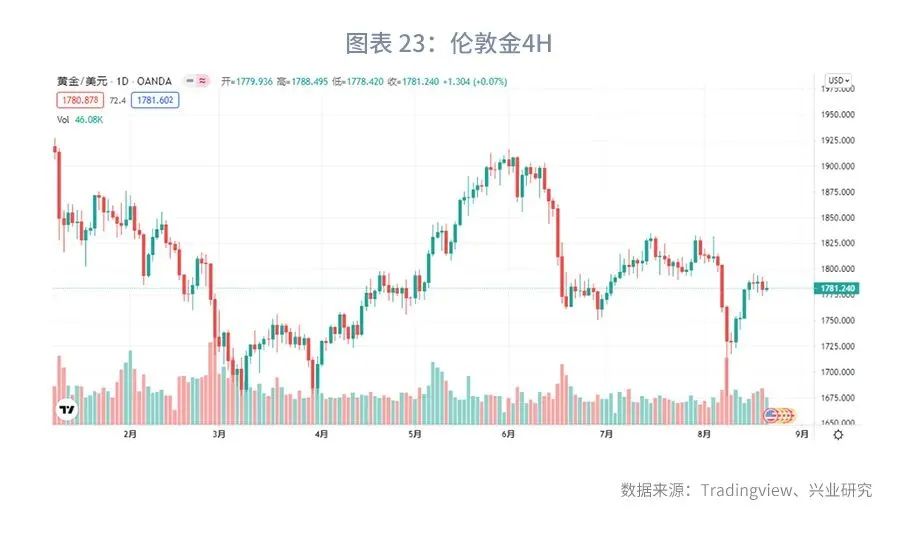
因Delta变种病毒进一步蔓延以及阿富汗政治局势动荡使得不确定性增加,全球市场避险情绪有所回升,提振黄金避险需求。然而美联储偏鹰议息会议纪要让美元重拾上涨动能,这抵消了其所带来的利好。本周金价窄幅震荡,收报1780.66美元/盎司。当前美国疫情形势依然严峻,多项经济数据表明美国经济已拐头向下,在美联储继续“吹风”Taper 的背景下,金价或将延续横盘走势。
国内市场
1. 7月结汇盘继续表现活跃
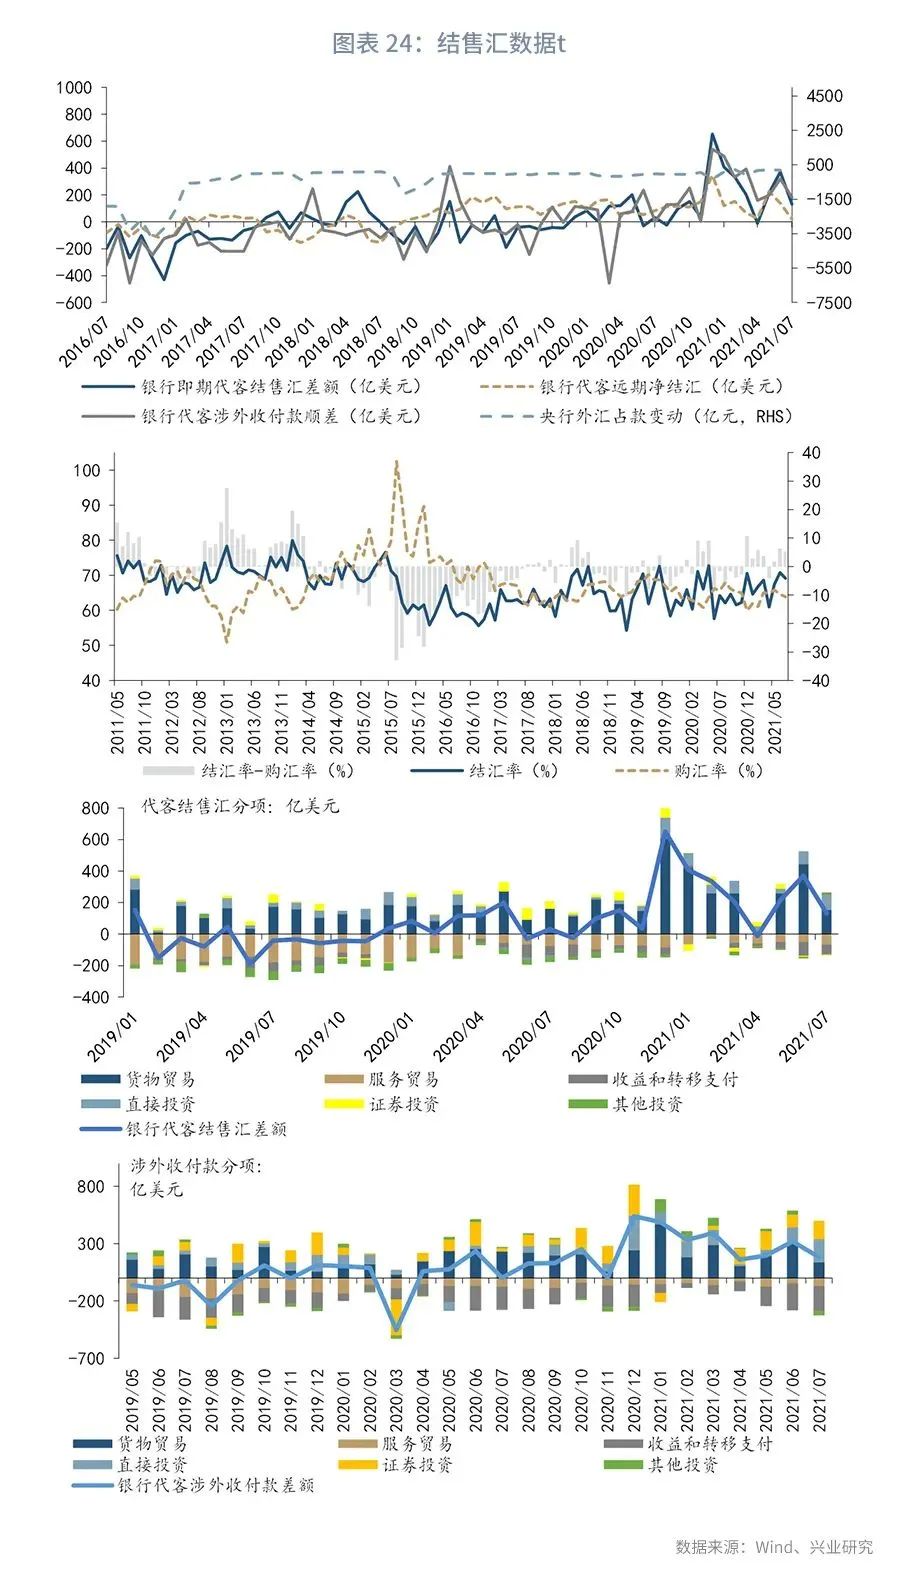
2021年7月,银行代客结售汇顺差131亿美元,前值顺差371亿美元,环比顺差减少240亿美元;银行远期净结汇顺差21亿美元,前值顺差139亿美元,环比顺差减少118亿美元;银行代客涉外收付款顺差183亿美元,前值顺差319亿美元,环比顺差减少136亿美元。
从分项来看,7月涉外收付款顺差和代客结售汇顺差减小主要来自于货物贸易的减少,这和7月出口数据相互呼应,主要受东南亚地区疫情影响。7月直接投资和证券投资小幅增加。服务贸易项下涉外支出规模重回5月水平,但代客购汇净流出规模要大于5月。其他投资项下涉外收付款由顺差变为逆差。
7月结汇率下降1.7个百分点到69.1%,购汇率下降0.8个百分点到63.9%,但结汇率仍高于购汇率5.2个百分点。7月结汇盘继续表现活跃,使得在美元指数走强背景下,美元兑人民币呈现韧性。
2. 人民币保持全球第五大活跃货币地位
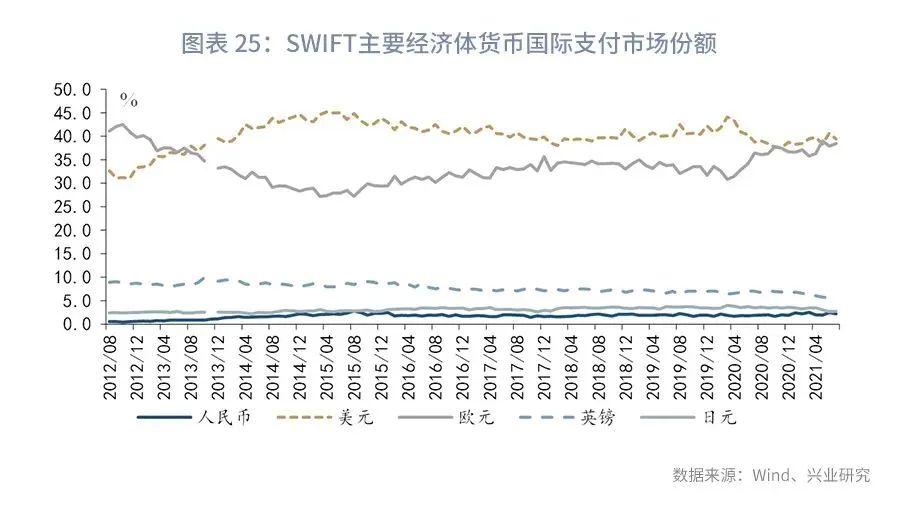
环球银行金融电信协会(SWIFT)于本周四发布的数据显示,在基于金额统计的全球支付货币排名中,人民币保持全球第五大活跃货币的位置,占比2.19%。其余主要货币的支付金额排名中,美元、欧元、英镑和日元分别以39.38%、38.43%、5.99%和2.74%的占比位居前四位。
从金额来看,2021年7月,人民币支付金额较6月总体减少23.61%,同期全球所有货币支付金额总体减少了14.05%。从国家和地区来看,英国在使用人民币的经济体中排名第二(位列中国香港之后),占人民币结算贸易交易的5.8%。
近年来,欧元在国际支付市场的份额逐步抬升,而美元所占份额有所回落。由于CIPS跨境支付系统的存在,SWIFT统计的人民币市场份额往往小于实际值。
四、后市展望
全球市场方面,市场聚焦于下周的Jackson Hole峰会。美联储主席鲍威尔将于Jackson Hole峰会的第二日发表讲话,这或为美联储宣布Taper时机提供新线索。除非鲍威尔打消市场对于9月宣布Taper的预期,否则美元指数可能维持强势,金价承压。但美国疫情持续恶化将继续打压经济复苏前景,当前美国经济已出现见顶回落迹象,美债收益率走低将在一定程度上给予金价支撑。此外还需关注欧央行7月议息会议纪要。
人民币汇率方面,由于当前美元指数中枢上移,价值股汇联动的影响,本周美元兑人民币已小幅突破震荡区间上沿。若美元指数进一步走高,美元兑人民币或将继续震荡上行。7月结售汇数据显示近期结汇需求依然旺盛,人民币汇率压力料可控。