中金:上周中资美元债地产高收益走弱,华融大幅上涨
本文来自微信公众号“中金固定收益研究”,作者中金分析师于杰和许艳。原标题《【中金固收·信用】地产高收益走弱,华融大幅上涨 ——
中资美元债周报》。
上周中资美元债一级新发约32亿美元,较此前一周有所回升。二级市场投资级有所反弹,高收益小幅反弹后持续走弱。从总回报情况来看,上周中资美元债总回报率为0.25%,其中投资级和高收益分别录得总回报率0.61%和-0.77%。
一级市场回顾
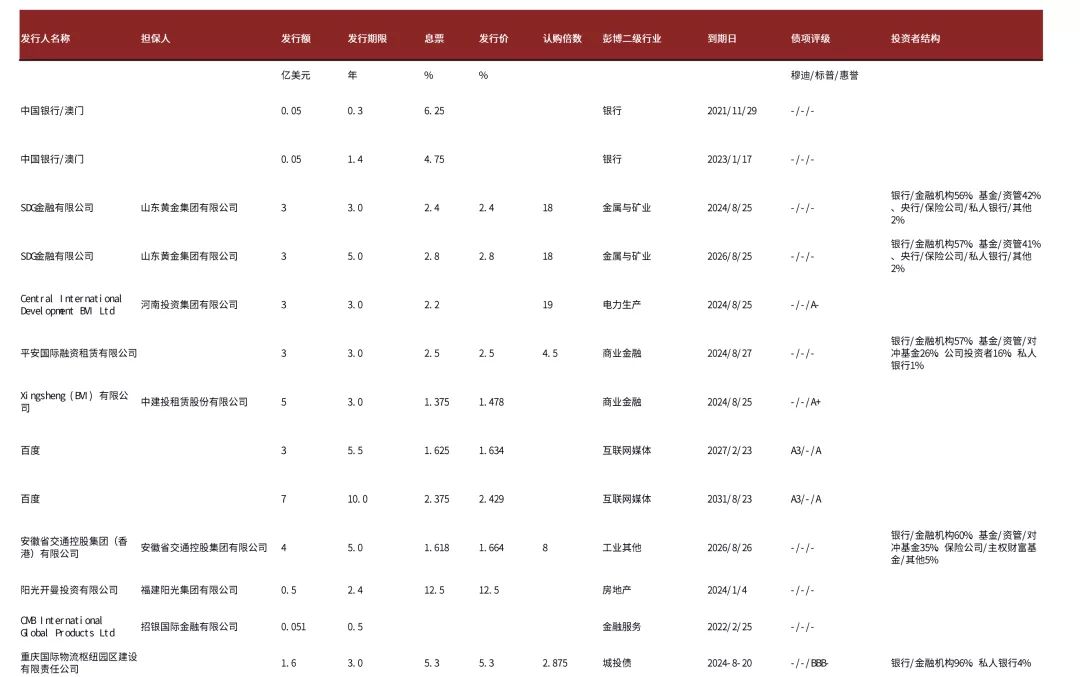
上周中资美元债一级新发约31.65亿美元,较此前一周有所回升,其中房地产、城投、金融和其他行业发行量分别约0.5亿美元、0亿美元、8.15亿美元和23亿美元。具体而言:
(1)房地产方面,福建阳光集团8月19日增发0.5亿美元、2024年到期债券,票面利率12.5%,发行价12.5%。
(2)金融和其他行业方面。平安租赁上周三首次定价3年期、3亿美元债券,初始价3%区域,最终指导价和发行价2.5%,获得4.5倍认购,其中银行/金融机构获配57%、基金/资管/对冲基金获配26%、公司投资者获配16%、私人银行获配1%。山东黄金上周四分别定价3年期和5年期合计6亿美元新债,市场认购火热,合计获得超过100亿美元订单,其中3年期、3亿美元新债初始价3.2%区域,最终指导价和发行价较初始价大幅收窄80bp至2.4%,其中银行/金融机构获配56%、基金/资管获配42%、央行/保险公司/私人银行/其他获配2%,5年期、3亿美元新债初始价3.5%区域,最终指导价和发行价2.8%,其中银行/金融机构获配57%、基金/资管获配41%、央行/保险公司/私人银行/其他获配2%。安徽交控定价4亿元、5年期新债,初始价T5+145bp区域,最终指导价和发行价T5+90bp/1.664%,获得8倍认购,其中银行/金融机构获配60%、基金/资管/对冲基金获配35%、保险公司/主权财富基金/其他获配5%。河南投资集团上周三以担保结构定价3年期、3亿美元债券,初始价2.9%区域,最终指导价和发行价大幅收窄70bp至2.2%,峰值认购倍数达到19倍。百度上周三定价合计10亿美元两种期限可持续发展债券,其中5.5年期、3亿美元债券初始价T5+115bp区域,发行价为T5+83bp/1.634%,10年期、7亿美元债券初始价T10+150bp区域,发行价为T10+113bp/2.429%。
二级市场回顾
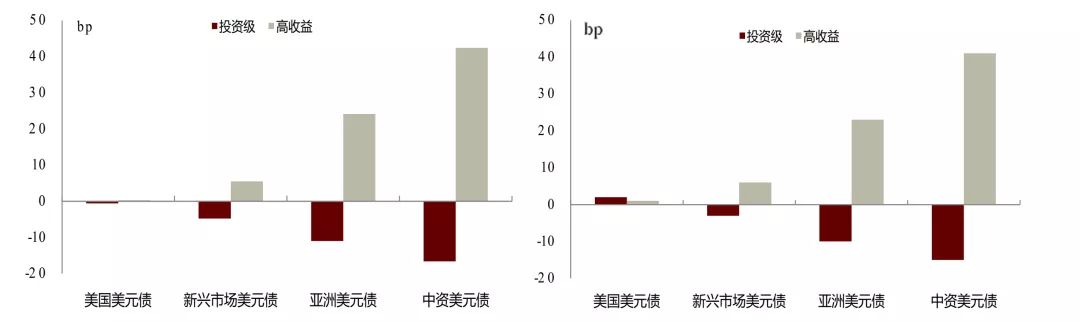
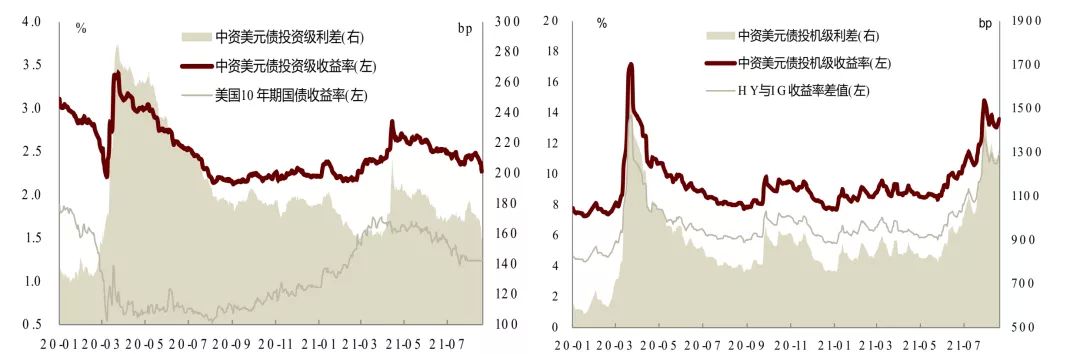
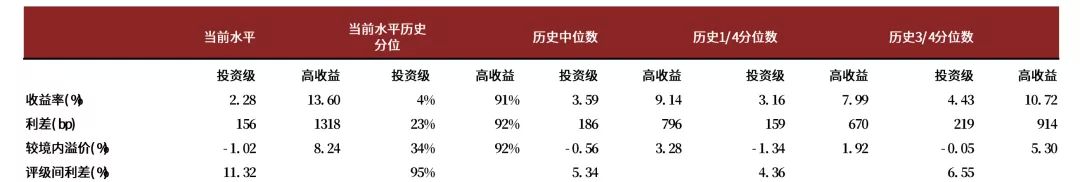
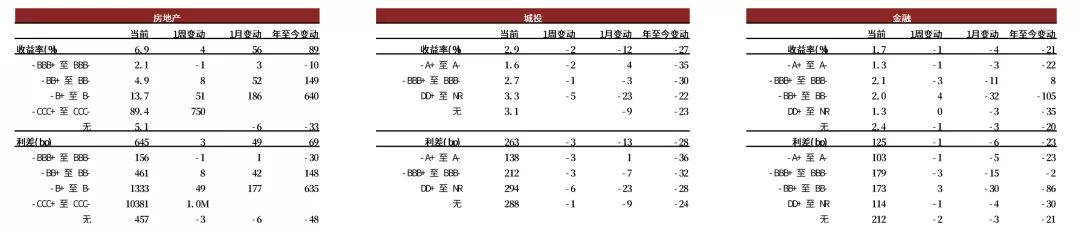
上周中资美元债二级市场投资级有所反弹,高收益小幅反弹后持续走弱,华融方面消息给市场情绪尤其是AMC板块带来提振。从总回报情况来看,上周中资美元债总回报率为0.25%,其中投资级和高收益分别录得总回报率0.61%和-0.77%。从收益率和利差来看,中资投资级美元债收益率下行17bp,利差较上周五收盘收窄15bp,中资高收益美元债的收益率和利差分别上行42bp和41bp。房地产方面,上周地产板块周初小幅反弹,但周二以来持续走软,主要受到恒大方面新闻和部分业绩不达预期等影响,禹洲周一维持半年业绩公布后的上涨势头,世茂也小幅收涨,周二由于恒大地产董事长变更事项高收益地产转为下跌,恒大长久期债券再次跌至40美元以下,佳兆业、花样年、融创、奥园、龙光均有所下跌,当代置业则因上半年业绩超预期美元债有所走高,周四建业地产因业绩不及预期曲线收跌7-10pt,2025年到期债券跌至70美元以下。投资级方面,华融8月18日晚在港交所发布多个消息,包括宣布2020年亏损1029亿元人民币、公布潜在战略投资者(中信集团、中保投资、中国人寿、中国信达和远洋资本)、宣布董事会将于8月28日审议2020年及2021年上半年业绩及其发布,受此消息提振,周四早盘华融多支美元债大幅上涨,2022年到期债券涨至98-99美元附近,2030年债券涨至90美元附近,高级永续涨至95-97美元左右,次级永续则大幅标高20pt至85-90美元左右,当日收盘华融曲线录得2-7pt不等的涨幅,其他三家AMC也有所上涨。城投方面也受到华融消息的提振,重庆、云南、广西等地区城投名字周四有所标高。截至上周五收盘,中资投资级和投机级美元债收益率中枢分别为2.28%和13.6%,处于历史4%和91%分位数;二者利差分别为156bp和1318bp,分别处于历史23%和92%分位数。分行业来看,上周房地产、金融和城投板块总回报率分别为-0.96%、0.31%和0.31%。
信用事件
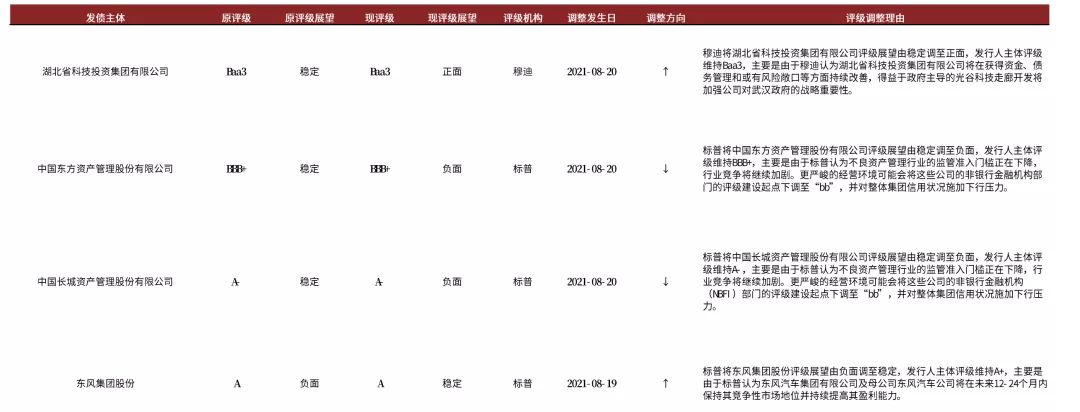
上周负面评级主体包括中国东方资产管理股份有限公司和中国长城资产管理股份有限公司。标普将中国东方资产管理股份有限公司评级展望由稳定调至负面,发行人主体评级维持BBB+;将中国长城资产管理股份有限公司评级展望由稳定调至负面,发行人主体评级维持A-,主要是由于标普认为不良资产管理行业的监管准入门槛正在下降,行业竞争将继续加剧。更严峻的经营环境可能会将这些公司的非银行金融机构部门的评级起点下调至“bb”,并对整体集团信用状况施加下行压力。上周正面评级主体为湖北省科技投资集团有限公司和东风集团股份。穆迪将湖北省科技投资集团有限公司评级展望由稳定调至正面,发行人主体评级维持Baa3,主要是由于穆迪认为湖北省科技投资集团有限公司将在获得资金、债务管理和或有风险敞口等方面持续改善,得益于政府主导的光谷科技走廊开发将加强公司对武汉政府的战略重要性。标普将东风集团股份评级展望由负面调至稳定,发行人主体评级维持A+,主要是由于标普认为东风汽车集团有限公司及母公司东风汽车公司将在未来12-24个月内保持其竞争性市场地位并持续提高其盈利能力。
市场展望
上周中资美元债一级发行量有所提升,但8月以来发行量较7月同期仍较少,二级市场高收益地产再次走弱,投资级方面市场较为关注华融相关新闻,华融曲线全线大幅走高,并带动AMC板块、部分城投主体估值提振。地产高收益美元债目前收益率和利差仍处于历史高位,我们认为后续在政策和风险事件相对平稳时段内可能存在反弹和估值回归的行情,但整体中枢难以回到历史中位数以下,并且信用风险可控品种反弹幅度相对更大,而具有一定信用风险的债券反弹幅度相对有限,此外,近期仍需关注港股公司业绩公告可能对主体估值造成的扰动。
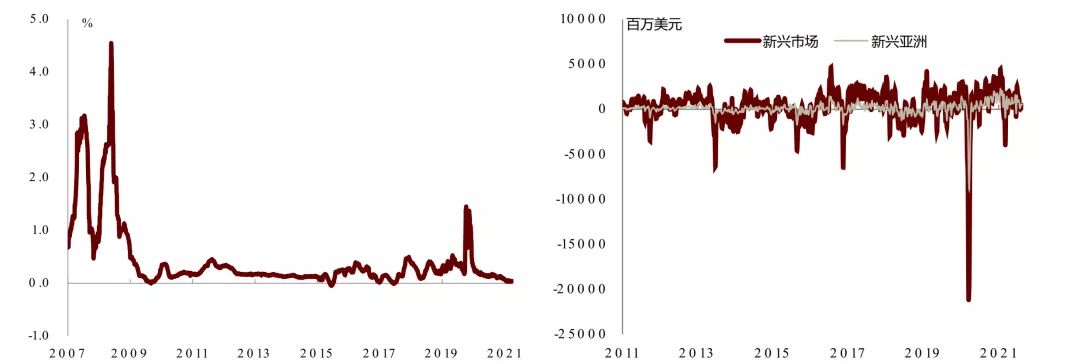
图表1:Libor-OIS走势(左图);EFPR新兴市场/新兴亚洲债券资金流向(右图)
资料来源:Bloomberg,中金公司研究部
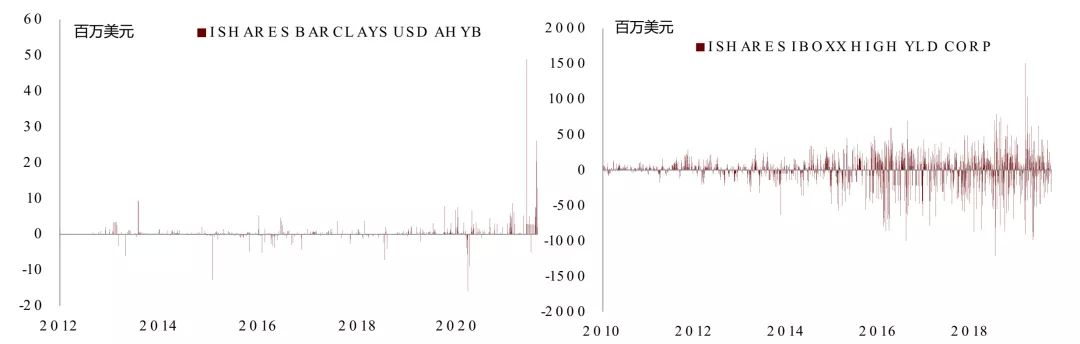
图表2:美国高收益债ETF资金流动(左图);亚洲高收益债ETF资金流动(右图)
资料来源:Bloomberg,中金公司研究部
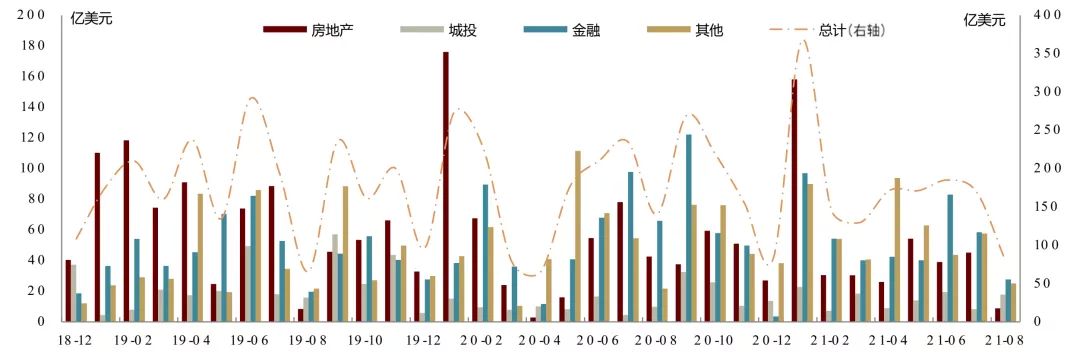
图表3:主要行业美元债月度发行量
注:截至2021年8月20日
资料来源:Bloomberg,中金公司研究部
图表4:上周中资美元债发行明细
资料来源:Bloomberg,中金公司研究部
图表5:美元债收益率上周变动(左图);美元债利差上周变动(右图)
资料来源:Factset,中金公司研究部
图表6:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
资料来源:Factset,中金公司研究部
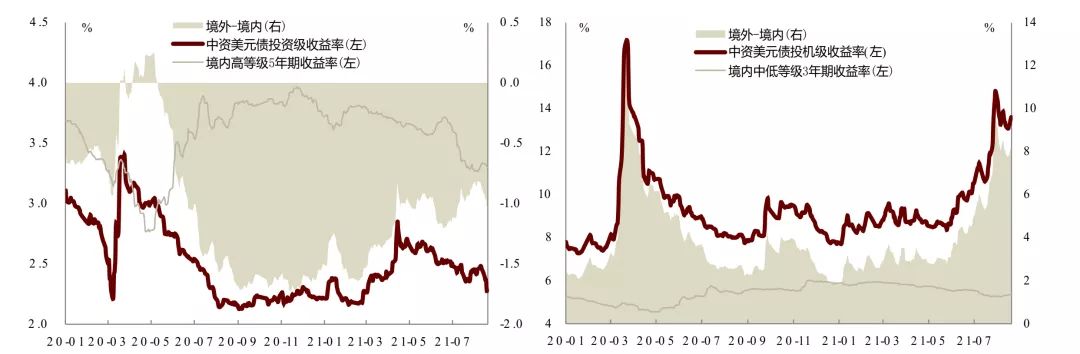
图表7:境内外收益率比较
资料来源:Factset,Wind,中金公司研究部
图表8:中资美元债收益率、利差分位数水平
注:分位数自2008年4月30日起算,截至2021年8月20日
资料来源:Factset,中金公司研究部
图表9:中资美元债主要行业分评级收益率与利差变动
注:收益率和利差均取中值;评级采取彭博综合评级
资料来源:Bloomberg,中金公司研究部
图表10:上周收益率涨幅居前个券
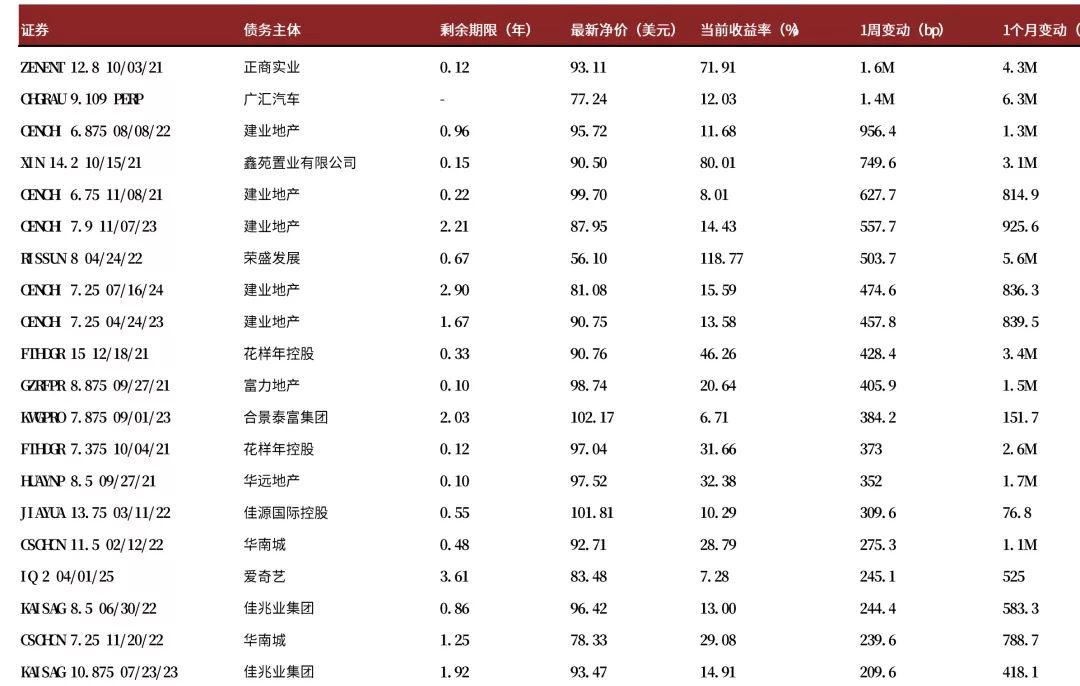
注:取综合彭博债券CBBT报价,无CBBT价格的未纳入统计范围;M代表1000
资料来源:Bloomberg,中金公司研究部
图表11:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,中金公司研究部