中信证券:信用风险下,哪些美元债主体或迎来估值修复与反弹?
本文来自“中信证券财富管理 (香港)”。
风险事件影响下,引起市场对境外中资美元债会否连环爆炸的忧虑,其中高收益中资美元债 7月以来大幅走弱。中资美元债在经历了2017-20年的高歌猛进后,2021年上半年国内「稳杠杆」的政策下违约债券数量快速上升,信用压力也明显提升。7月,受中概股互联网、教育行业的持续下跌和房地产行业的调控政策以及信用事件的影响,海外高收益中资美元债大幅走弱,7 月投资级和高收益级美元债收益率中枢分别达到 2.38%、12.82%,单月分别上行 -3个基点及+326个基点,房地产美元债的收益率更是上行453个基点。2021年以来宏观政策对于地产、城投等企业的监管力度明显加强,中国华融等信用风险持续发酵,「三条红线」的监管下,当上市房企短期面临较大的债务压力时,其美元债兑付问题便进一步突显。
2010 年以来中资美元债迎来快速发行期,中资美元债逐渐成为境内企业境外融资的主要渠道,特别是地产美元债一直有着较高的占比。现存的中资美元债按行业来看,房地产、工业和金融的发行只数相对较高,分别为541、 383 和 257 只,债券余额分别为1,799.57、1,279.6 和 1,992.83亿美元。地产美元债一直是境内公司境外债的发行主体,金融美元债直到2014 年才开始大规模发行,超过地产美元债和城投美元债。境内企业在境外发债, 主要考虑包括:(1) 利好政策简化发行流程、降低发行门槛;(2) 融资成本低、效率高;(3) 资金使用更加灵活;(4) 支持企业的海外运营。中资美元债一般采用标普、惠誉和穆迪评级,过去所有发行的中资美元债中 78%是无评级的,投资级和高收益分别占11%。近几年中资美元债发行集中于1-5 年期,2020 年 3-5 年的美元债发行数量最高,达到了207 只。2017-2020 年中资美元债发行规模屡创新高,预计未来几年将进入到期高峰,届时需警惕相关债务的违约风险。
图:地产美元债发行量与到期量 (亿美元)
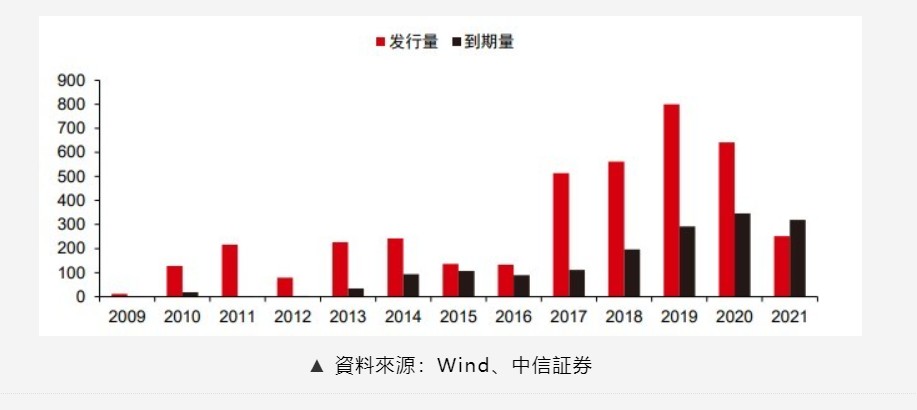
中资美元债的历史上经历了4次危机, 分别是2008年的金融危机、2011年的欧债危机、2013年美国退出量化宽松政策和2020年因新冠疫情引发的美元流动性危机。2020 年疫情之下, 美元流动性紧张加剧企业经营状况恶化,全年违约债券数量 (27 只) 和违约金额 (85亿美元) 均达到历史新高。由于近期房地产行业的调控政策全方位收紧,融资难度的大幅上升导致房地产行业债券在近期有爆发违约潮的趋势,目前高收益地产美元债的收益率和利差已处于历史高位。从信用危机事件反思,我们建议持续关注地产政策和对存在以下几类潜在风险的房地产企业保持谨慎:(1) 「三道红线」政策下处于红档的财务杠杆水平较高并且集中到期偿债压力较大的公司;(2) 融资渠道单一且成本较高的房地产企业,尤其是债券融资占比超过 60%的公司; (3) 盈利能力较弱,并且因销售回款能力下降导致经营现金流产生能力不足 ; (4) 流动性较差,资产变现难度较大的公司。同时,由单一信用风险引发的板块抛售通常在恐慌情绪消退后,被错杀的主体会迎来估值修复和反弹。在此背景下,拥有以下几点优势的公司如:(1)「三道红线」下处于绿档或黄档财务水准健康的公司;(2) 土地储备品质高如土储集中于一二线城市、长三角或大湾区的公司 ;(3) 融资管道多样化的公司 。