中达证券:8月房地产销售投资下行延续,土地市场降温显著
本文来自微信公众号“中达研究”。
报告要点
8月销售继续降速,土地市场热度下行。1-8月全国商品房销售金额累计同比增长22.8%(较2019年同期增长24.8%);销售面积累计同比增长15.9%(较2019年同期增长12.1%),单月销售出现明显降速。1-8月,开发投资累计同比增长10.9%(较2019年同期增长15.9%)。受土地供应“两集中”下核心城市供地节奏波动影响,1-8月购置土地面积与土地成交价款分别下降10.2%和6.2%。整体而言,8月数据显示销售端降温明显,土地市场热度也已有所下降,未来核心城市土地市场热度或随资金面收紧而继续下行。
集中供地影响拿地节奏,低库存态势料将延续。集中供地和融资端压力并存,一定程度影响了近月的新开工节奏。1-8月,房地产开发企业房屋新开工面积同比下滑3.2%(1-7月:下滑0.9%);房屋竣工面积同比增长26.0%(1-7月:增长25.7%)。由于房企目前难以通过加杠杆累计库存,行业低库存格局或将延续;随着集中供地项目逐步开工,未来市场供需矛盾或出现一定的缓解。
开发资金增速继续回落,国内贷款同比有所下滑。1-8月,房地产开发资金来源累计同比增长14.8%(1-7月:增长18.2%)。拆分来看,国内贷款累计下降6.1%(1-7月:下滑4.5%);自筹资金累计同比增长9.3%(1-7月:增长10.9%);定金及预收款、个人按揭贷款累计同比增长31.3%和13.4%(1-7月分别增长38.3%和17.0%)。销售端的较快增长带动开发资金来源中定金及预收款和个人按揭贷款增速相对较高,成为支撑整体资金来源增速的主要因素。展望后市,销售回款将成为开发商倚仗的重要资金来源。
各线销售下滑,去化基本稳定。8月,44城新房成交面积环比下降16%,同比下降26%;当年累计成交面积同增21%(上月为31%),一、二、三线城市分别上升45%、23%及上升13%。芜湖、福州、泰州和武汉累计增幅较大,而韶关、东营、嘉兴、泉州累计降幅较大。截至8月末,14城新房去化周期为22.0个月,平均环比上升6%,同比上升76%。二手房方面,8月,15城二手房成交面积环比下降14%,同比下降35%;截至8月末,15城累计成交面积同增8%(上月为16%)。北京、厦门、佛山二手房成交面积累计增幅居前。三四线二手房挂牌量指数维持高位,各线城市挂牌价指数止涨后保持稳定。
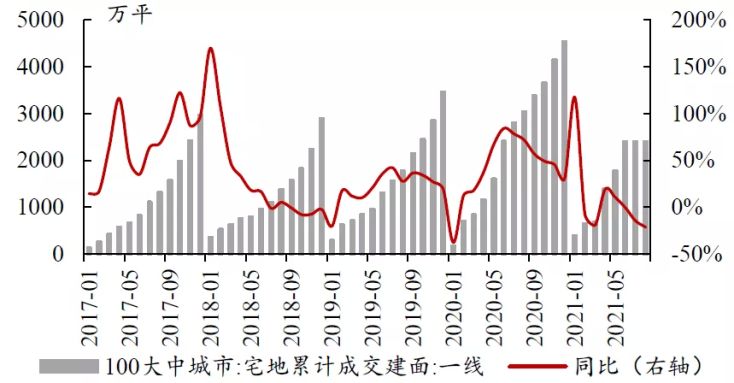
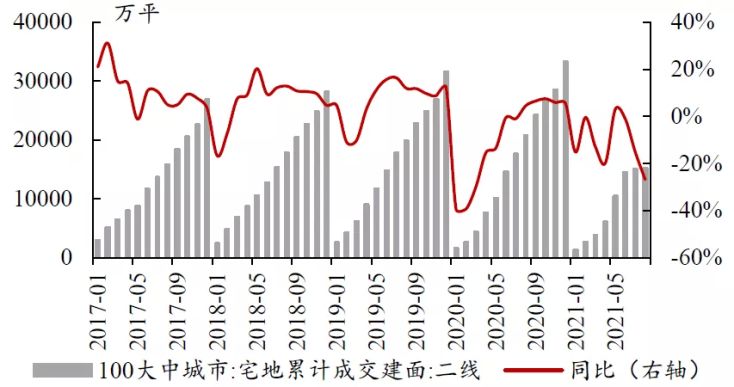
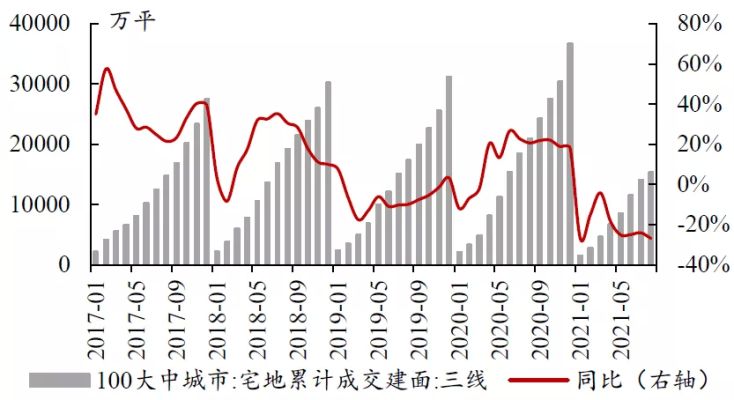
集中供地影响土拍节奏,溢价率整体小幅下降。1-8月,百城住宅用地累计成交建面同比下降约26.5%;其中,一线城市下降21.2%,二线城市下降-26.8%,三线城市下降26.8%,集中供地对土地成交节奏的影响持续。成交楼面均价方面,8月单月出现一定回升。溢价率方面,经历了年初的“小阳春”后,各线城市住宅用地成交溢价率开始回落,8月单月溢价率环比有所下降。
投资建议:土地成本有望迎边际改善,维持“强于大市”评级。8月地产数据延续下滑格局,趋势与整体经济同步;从市场情况看,政策端的压力或将边际减小。近期最大边际变化在于,多地对土拍规则进行集中调整,第二批集中供地的核心城市溢价率已有实质性下降,这将使得在中期影响行业盈利能力的因素得到一定的边际改善。维持“强于大市”评级。
1. 板块表现:中型房企股价表现较好
截至8月31日,海昌海洋公园、绿城中国和佳兆业集团当月涨幅居前;海昌海洋公园、首创置业和中海物业年初至8月末涨幅居前。整体而言,开发类公司股价表现优于物管公司,开发类公司中中型房企股价表现亮眼。
图1:海昌海洋公园、绿城中国和佳兆业集团8月涨幅居前
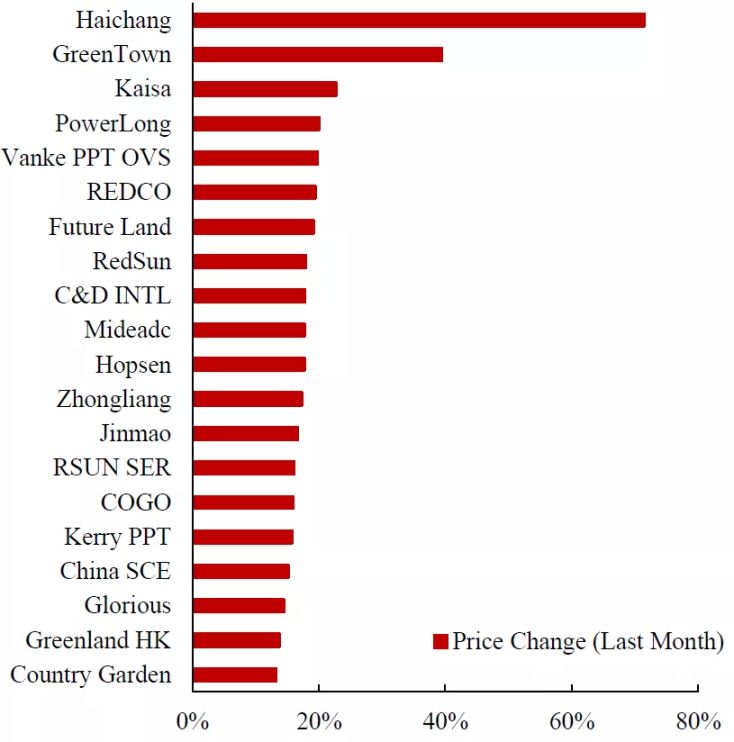
数据来源:Wind, 中达证券研究;注:截至2021/8/31
图2:海昌海洋公园、首创置业和中海物业年初至8月末涨幅居前
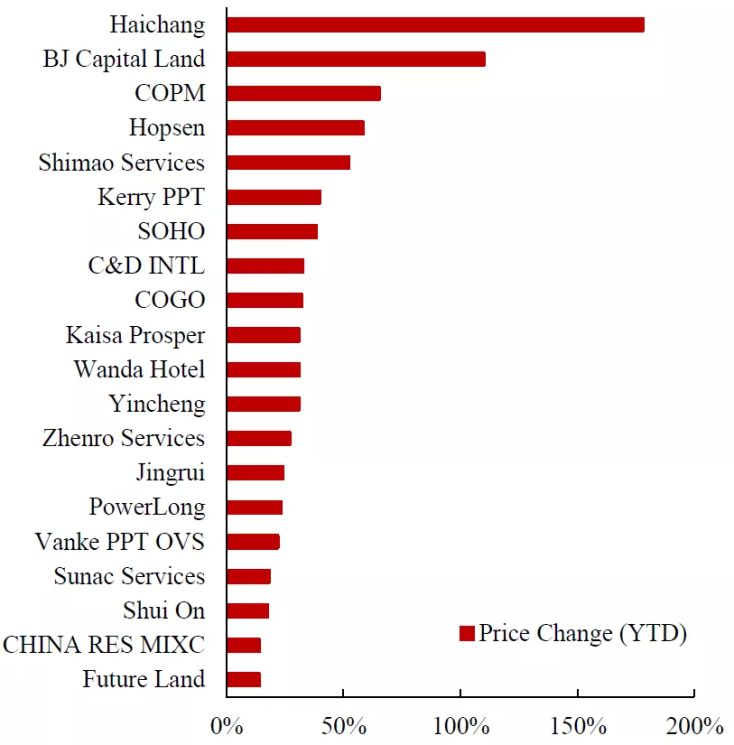
数据来源:Wind, 中达证券研究;注:截至2021/8/31
图 3:保利物业、海昌海洋公园和首创置业8月换手率居前
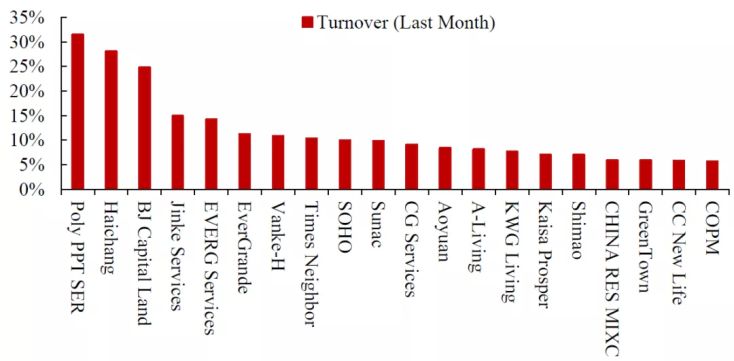
数据来源:Wind, 中达证券研究;注:截至2021/8/31
2. 行业:销售投资下行延续,土地市场降温显著
行业销售热度有所减退,8月全国商品房销售面积增速继续下滑。1-8月,全国商品房销售金额累计同比增长22.8%(1-7月:同比增长30.7%);销售面积累计同比增长15.9%(1-7月:同比增长21.5%)。目前,去年疫情导致的低基数效应基本消退,而金融杠杆管控的影响逐步体现到销售层面,8月单月销售出现明显降速,百强房企单月销售金额同比亦有一定下降。
图4:商品房销售额增速较上月继续下滑
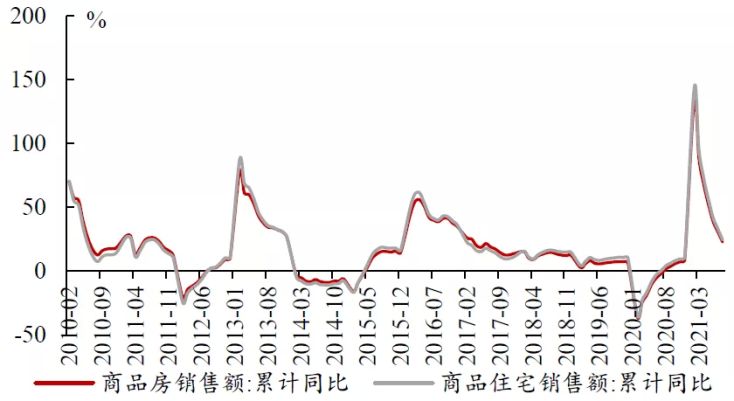
数据来源:国家统计局, 中达证券研究
图5:商品房销售面积增速环比明显下降
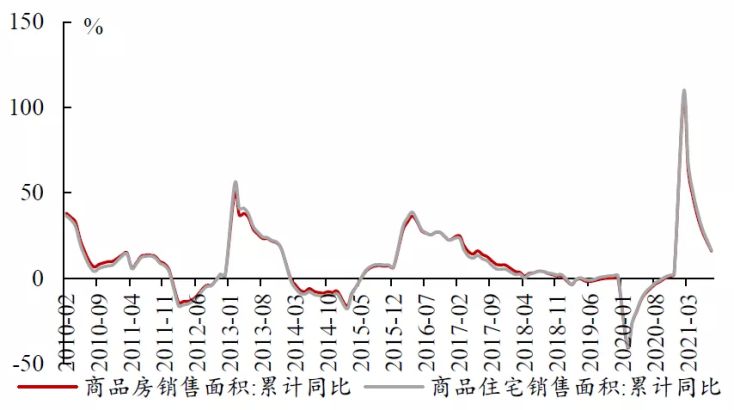
数据来源:国家统计局, 中达证券研究
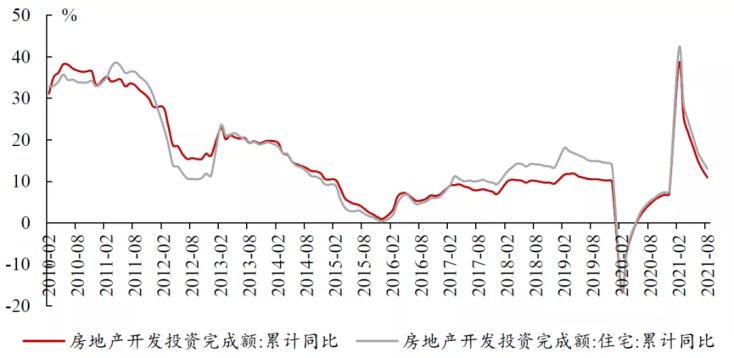
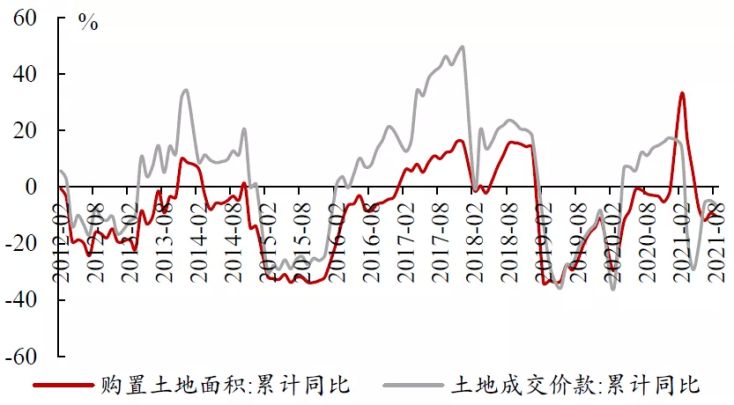
集中供地影响拿地投资,土地市场热度继续下降。1-8月,全国房地产开发投资完成额累计同比上升10.9%(较2019年同期增长15.9%),整体有所降速,但仍显著高于固定资产投资8.9%的增速。拿地方面,由于市场规模较大的22城将开展供地“两集中”试点,使得核心城市在土地供应节奏上出现了较多波动;成交结构的变化使得1-8月购置土地面积与土地成交价款分别累计下降10.2%和6.2%,部分核心城市溢价率已出现实质性下降。整体而言,融资端的管控以及核心城市土拍规则调整使得土地市场竞争有所缓和,未来土地市场热度预计将随资金面压力而继续回落。
图6:房地产投资增速小幅下降,仍处相对高位
数据来源:国家统计局, 中达证券研究
图7:房企购置土地面积与成交价款降幅有所扩大
数据来源:国家统计局,中达证券研究
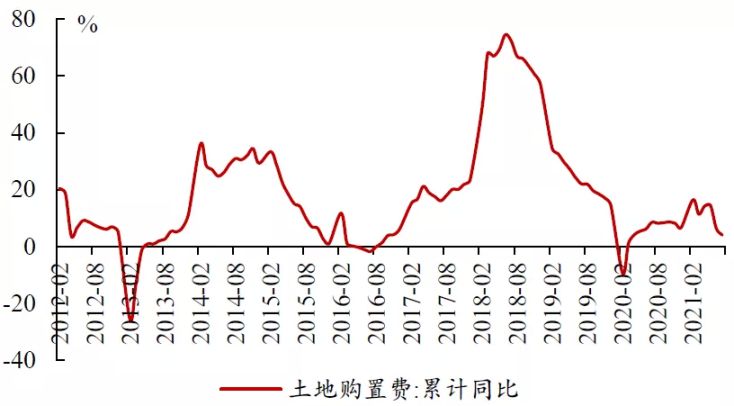
图8:土地购置费增长持续回落,未来料将继续下降
数据来源:国家统计局, 中达证券研究
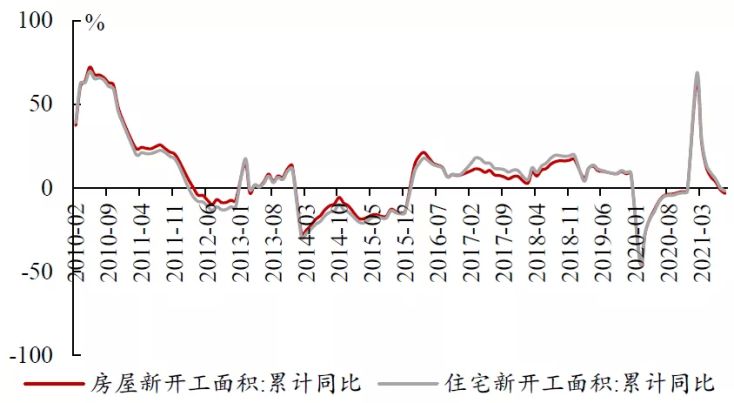
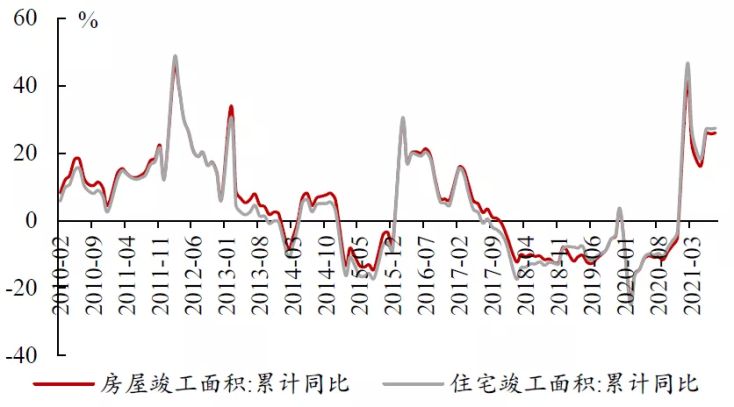
开工降幅继续下降,低库存格局料将延续。集中供地使得核心城市土地供应在时间上较不均匀,一定程度影响了近月的新开工节奏。另一方面,融资端的限制使得房企难以如以前一样囤积库存,行业低库存格局料将延续。1-8月,房地产开发企业房屋新开工面积同比下降3.2%(1-7月:下降0.9%);房屋竣工面积同比增长26.0%(1-7月:增长25.7%)。1-8月新开工面积同比小幅下滑,且与销售增速出现较大差距;随着集中供地项目逐步开工,未来市场供需矛盾或出现一定的缓解。
图9:集中供地及融资受限影响新开工增速
数据来源:国家统计局,中达证券研究
图10:房屋竣工面积保持较快增长
数据来源:国家统计局,中达证券研究
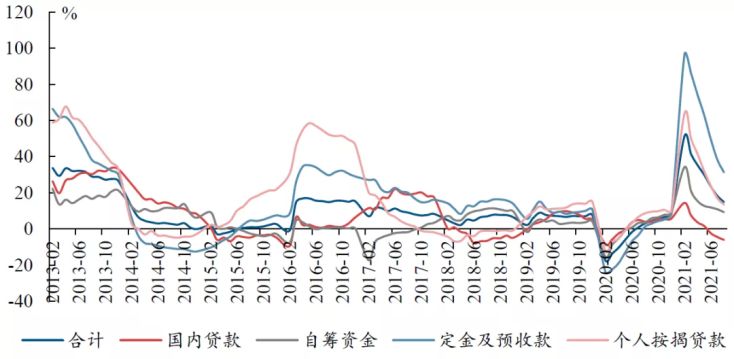
开发资金增速继续回落,国内贷款同比有所下滑。1-8月,房地产开发资金来源累计同比增长14.8%(1-7月:增长18.2%)。拆分来看,国内贷款累计下滑6.1%(1-7月:下滑4.5%);自筹资金累计同比增长9.3%(1-7月:增长10.9%);定金及预收款、个人按揭贷款累计同比增长31.3%和13.4%(1-7月分别增长38.3%和17.0%)。销售端的较快增长带动开发资金来源中定金及预收款和个人按揭贷款增速相对较高,成为支撑整体资金来源增速的主要因素。展望后市,销售回款将成为开发商倚仗的重要资金来源。
图11:开发资金来源各分项增速继续下滑
数据来源:国家统计局, 中达证券研究
3. 城市:各线有所下滑,推盘环比小增
3.1 新房数据:各线销量有所下滑,推盘环比小幅增加
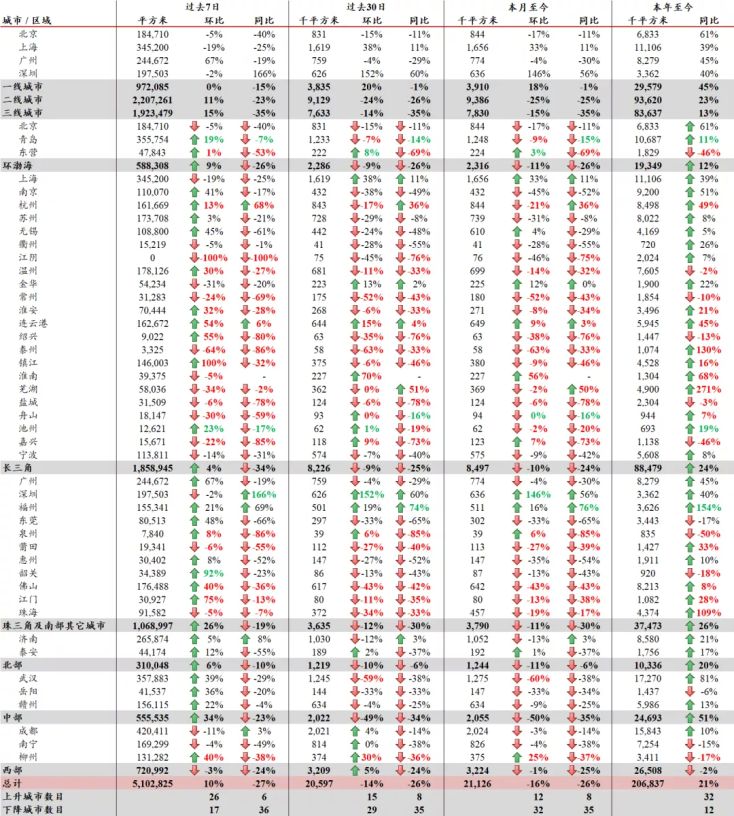
各线城市销售面积同比下滑,一线城市降幅相对较小。8月当月,44个主要城市新房成交量环比上月下降16%,同比下降26%。一线城市同比下降1%,二线城市同比下降25%,三线城市同比下降35%。44城截至8月末累计成交量同比上升21%(上月为31%),一、二、三线城市分别上升45%、23%及13%。芜湖、福州、泰州和武汉2020年累计交易量分别上升约271%、154%、130%及81%,而韶关、东营、嘉兴、泉州累计同比下降18%、46%、46%和50%,为今年以来销量下滑较多的城市。从近期的成交数据来看,各线城市销售情况继续降温,部分三线城市下滑较为明显。
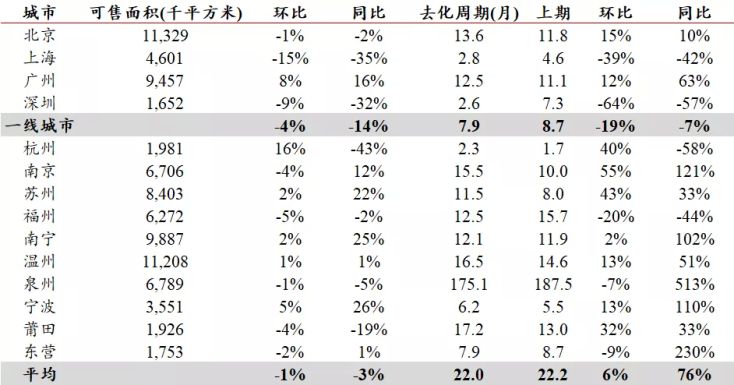
去化周期按月基本持平,南京、杭州环比上升较快。截至8月末,14个主要城市的可售面积(库存)环比上月平均下降1%,同比平均下降3%;平均去化周期为22.0个月(上月为22.2个月),环比平均上升6%,同比平均上升76%。北京、上海、广州、深圳去化周期分别为11.8个月、4.6个月、12.5个月和2.6个月,环比上月分别上升15%、下降39%、上升12%和下降64%;同比分别上升10%、下降42%、上升63%和下降57%。整体而言,主要城市去化周期基本稳定,基本面延续了前期小幅下滑的态势。
成都、南京、上海和武汉新房批售面积累计同比增幅较大,新增供应相对充足。8月,17个重点城市单月新房批售建面为1482.5万平,同比下降15.2%,环比上升10.6%;其中,4个一线城市单月同比下降17.7%,环比上升40.9%,13个二线城市单月同比下降14.8%,环比上升6.3%。1-8月,17个重点城市累计新房批售建面为10942.1万平,同比增长1.3%(1-7月为4.5%);其中,4个一线城市累计同比增长16.2%,13个二线城市累计同比下降1.0%。成都、南京、上海和武汉批售建面累计同比增长82.8%、52.6%、35.7%和35.2%,新增供应相对充足。(注:因数据可得性,苏州、昆明和贵阳为商品房批准预售建面,其余城市为商品住宅口径)
表 1:截至2021/8/31主要城市交易量,各线城市同比有所下滑
数据来源:各地房管局, 中达证券研究
表 2:截至8月31日主要城市新房库存与去化周期情况,整体环比基本持平
数据来源:各地房管局, 中达证券研究
表 3:截至8月末主要城市新房批售情况,成都、南京、上海和武汉新增供应相对充裕
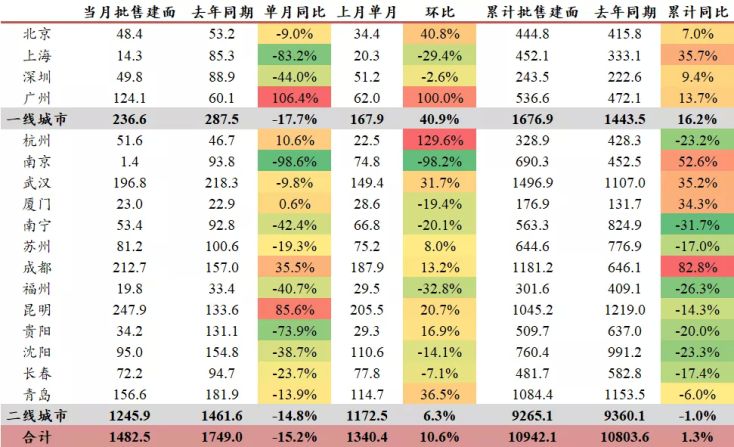
数据来源:各地房管局,中达证券研究;单位:万平方米
3.2 二手房数据:成交同比明显下滑,挂牌价高位稳定
北京、厦门、佛山成交面积累计增幅居前。8月,15个主要城市的二手房交易量环比上月下降14%,同比下降35%。北京和深圳单月同比分别上升2%和下降81%。截至8月末,15城2020年累计交易量同比上升7%(上月为15%)。北京、厦门、佛山2020年至今分别累计同比上升47%、34%和32%,今年以来二手房市场热度较高。
表 4:截至8月末主要城市二手房成交量情况,北京、厦门、佛山成交面积累计增幅居前
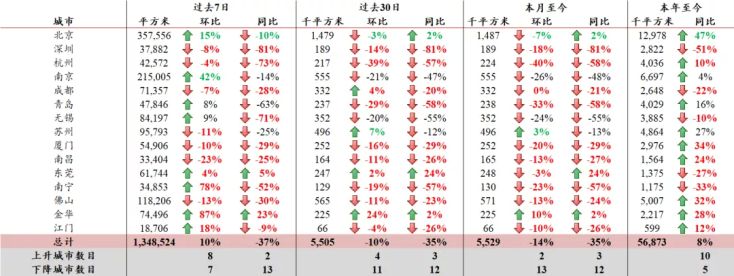
数据来源:各地房管局, 中达证券研究
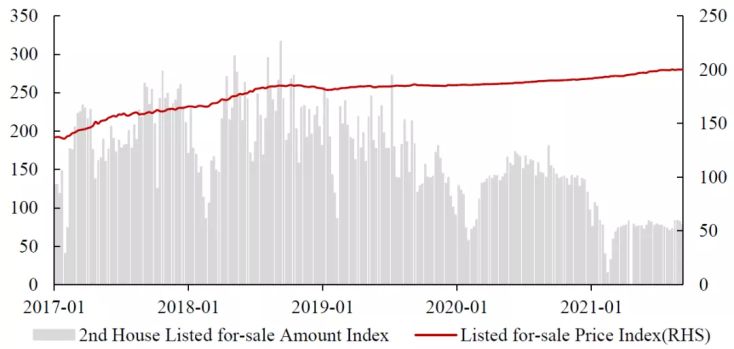
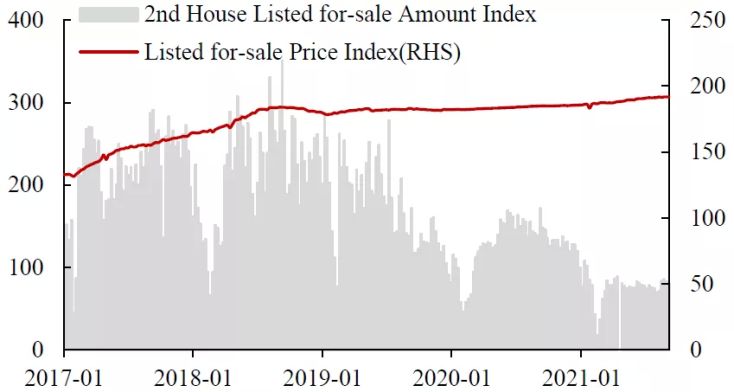
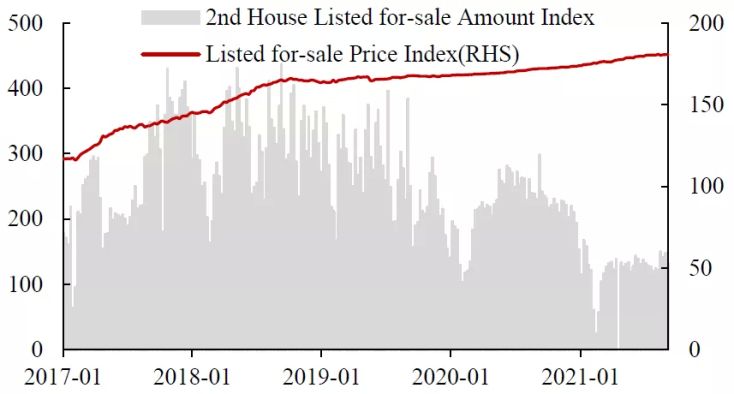
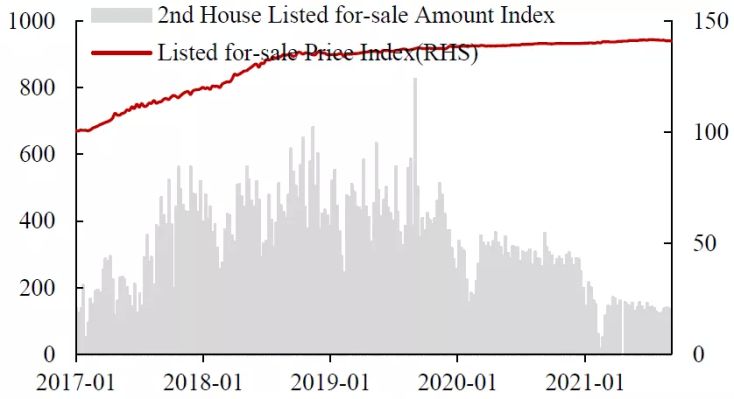
各线城市挂牌出售价环比有所上升,三四线城市二手房挂牌量有所下降。各线城市二手房挂牌出售价指数自2015年起持续上涨,但在2018年四季度市场遇冷后止涨,2020年以来普遍有所上升。挂牌出售量方面,一线城市二手房挂牌出售量指数逐步下行,二线城市较为稳定,而三线城市和四线城市挂牌出售量指数近期也出现了一定的下降。不过,随着过去两年大量成交的新房逐步交付,三四线城市未来或面临一定的供应上升压力。
图12:二手房挂牌出售价格指数近期停止上涨
数据来源:Wind, 中达证券研究;注:截至2021/9/5
图13:一线城市二手房挂牌出售量指数出现下降,价格指数保持稳定
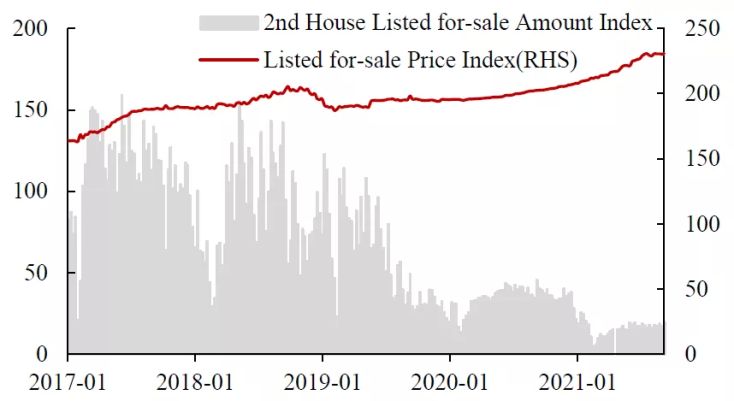
数据来源:Wind, 中达证券研究;注:截至2021/9/5
图14:二线城市二手房挂牌量指数缓慢下降,价格指数保持稳定
数据来源:Wind, 中达证券研究;注:截至2021/9/5
图15:三线城市二手房挂牌出售量指数维持高位
数据来源:Wind, 中达证券研究;注:截至2021/9/5
图16:四线城市二手房挂牌出售量指数小幅下降
数据来源:Wind, 中达证券研究;注:截至2021/9/5
4. 土地市场:集中供地影响持续,溢价率小幅下降
4.1 住宅类用地成交建面:集中供地下供地节奏受到扰动
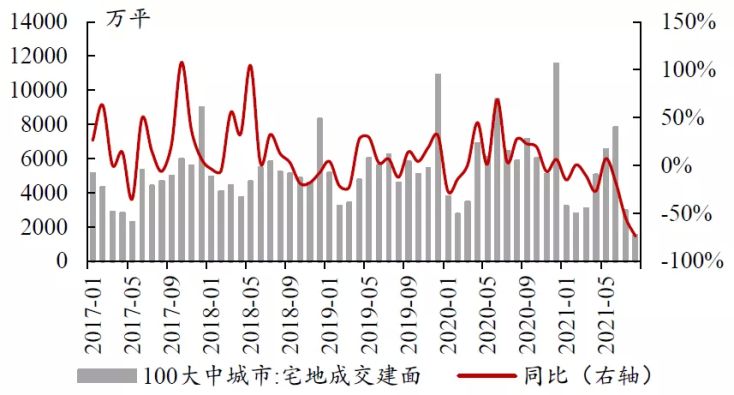
一线单月无成交,三线明显下滑。8月,100个大中城市住宅类用地成交建面同比下降73.9%,上月为下降54.4%;分线来看,一线城市单月无成交,二线城市同比下降92.3%,三线城市同比下降47.7%。累计成交建面方面,1-8月100个大中城市住宅类用地累计成交建面同比下降26.5%,上月为下降19.3%;分线来看,一线城市累计同比下降21.2%(上月下降14.3%),二线城市累计同比下降26.8%(上月下降15.1%),三线城市累计同比下降26.8%(上月下降24.1%);各线城市住宅用地成交建面增速受集中供地影响明显。
图17:8月百城住宅用地成交建面同降73.9%
数据来源:Wind, 中达证券研究;注:单位为万平方米
图18:8月一线城市住宅用地无成交
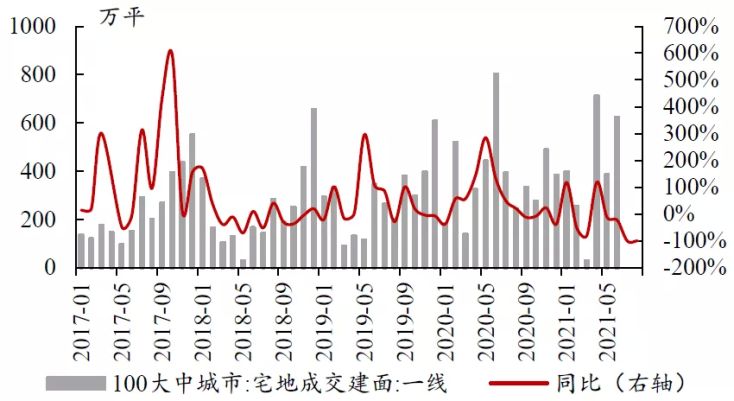
数据来源:Wind, 中达证券研究;注:单位为万平方米
图19:8月二线城市住宅用地成交建面同降92.3%
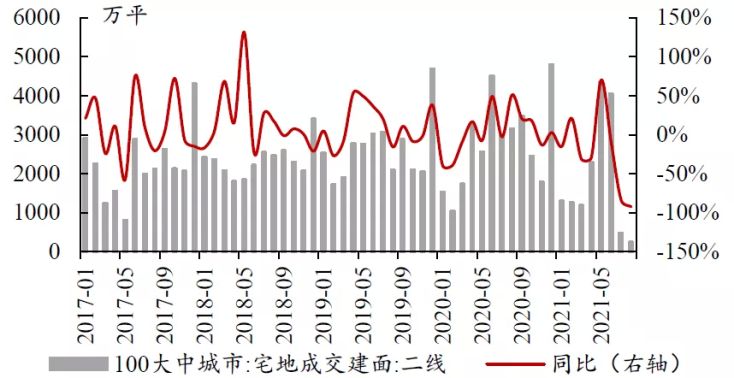
数据来源:Wind, 中达证券研究;注:单位为万平方米
图20:8月三线城市住宅用地成交建面同降47.7%
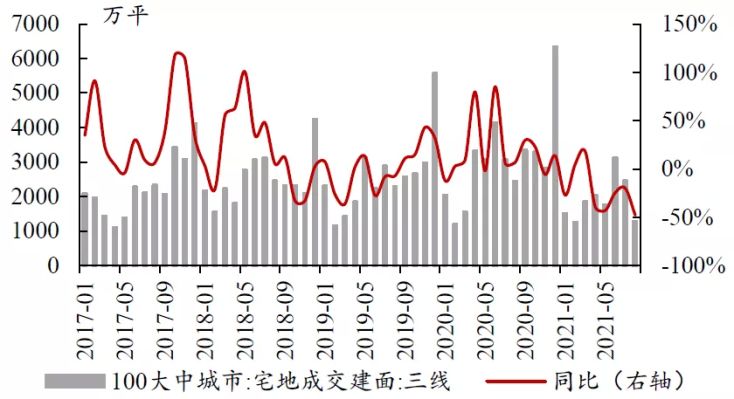
数据来源:Wind, 中达证券研究;注:单位为万平方米
图21:1-8月百城宅地成交建面同比下降26.5%
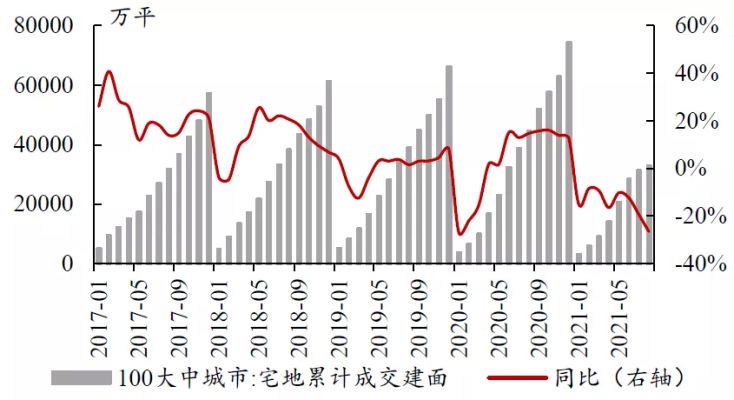
数据来源:Wind, 中达证券研究;注:单位为万平方米
图22:1-8月一线城市宅地成交建面同比下降21.2%
数据来源:Wind, 中达证券研究;注:单位为万平方米
图23:1-8月二线城市宅地成交建面同比下降26.8%
数据来源:Wind, 中达证券研究;注:单位为万平方米
图24:1-8月三线城市宅地成交建面同比下降26.8%
数据来源:Wind, 中达证券研究;注:单位为万平方米
4.2 住宅用地成交总价:整体增速继续回落
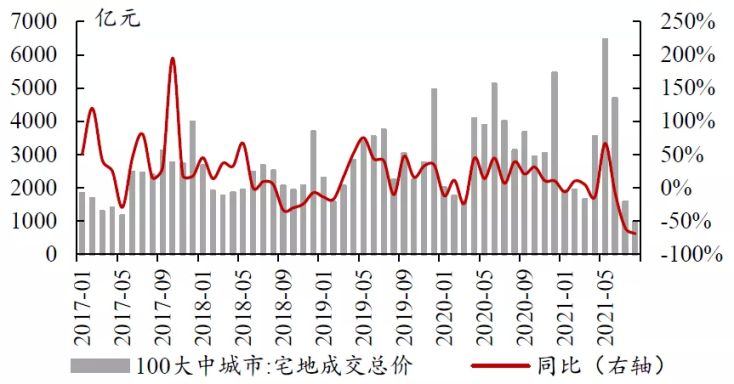
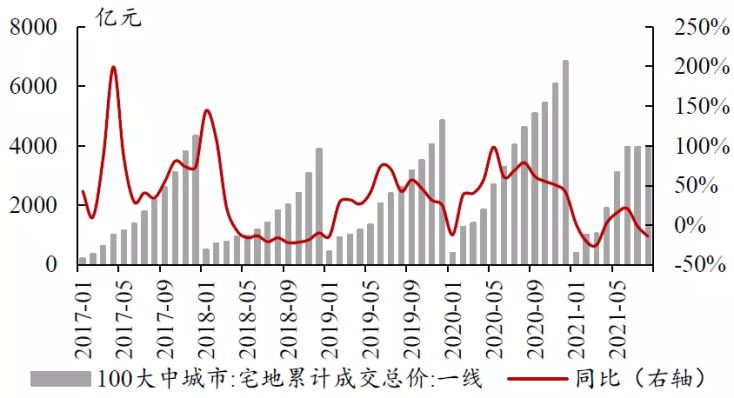
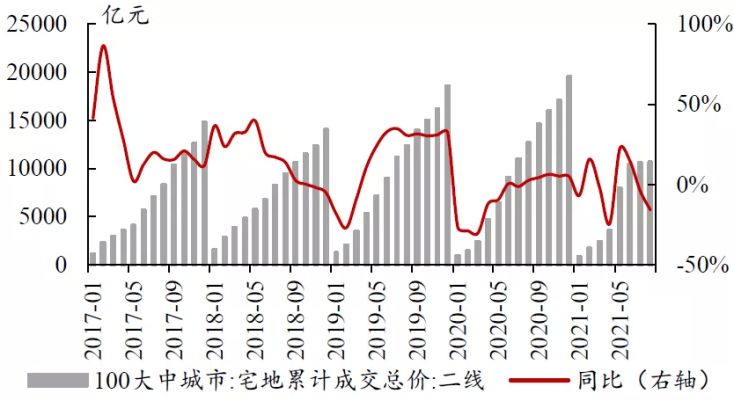
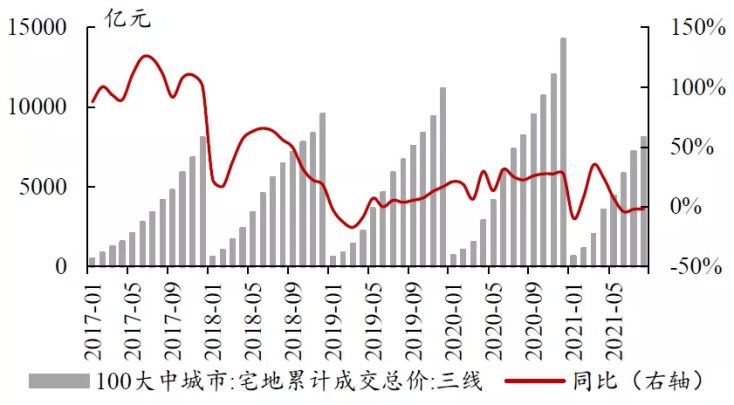
百城住宅用地成交总价累计增速有所下滑。8月,100个大中城市住宅类用地成交总价同比下滑69.2%;分线来看,一线城市单月无成交,二线城市同比下降94.6%,三线城市同比增长2.1%。累计成交总价方面,1-8月100个大中城市住宅类用地累计成交总价同比下降11.0%,上月为下降2.9%;分线来看,一线城市累计同比下降14.4%(上月下降1.7%),二线城市累计同比下降15.8%(上月下降3.8%),三线城市累计同比下降1.7%(上月下降2.1%);受前期融资渠道偏紧以及集中供地等政策的影响,近期房企拿地总价增速开始逐步回落。
图25:8月百城住宅用地成交总价同降69.2%
数据来源:Wind, 中达证券研究;注:单位为亿元
图26:8月一线城市住宅用地无成交
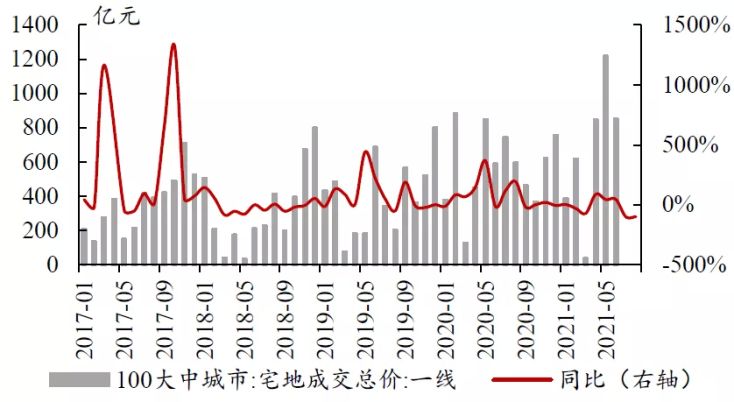
数据来源:Wind, 中达证券研究;注:单位为亿元
图27:8月二线城市住宅用地成交总价同降94.6%
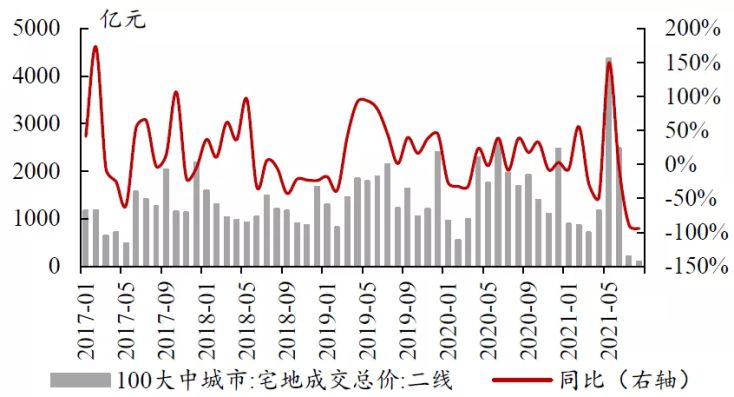
数据来源:Wind, 中达证券研究;注:单位为亿元
图28:8月三线城市住宅用地成交总价同增2.1%
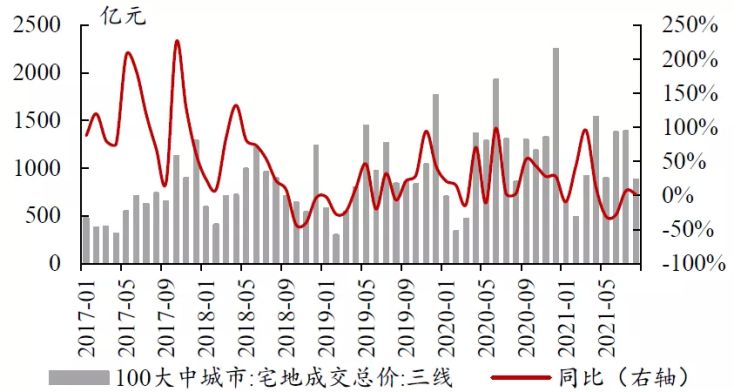
数据来源:Wind, 中达证券研究;注:单位为亿元
图29:1-8月百城宅地成交总价同比下降11.0%
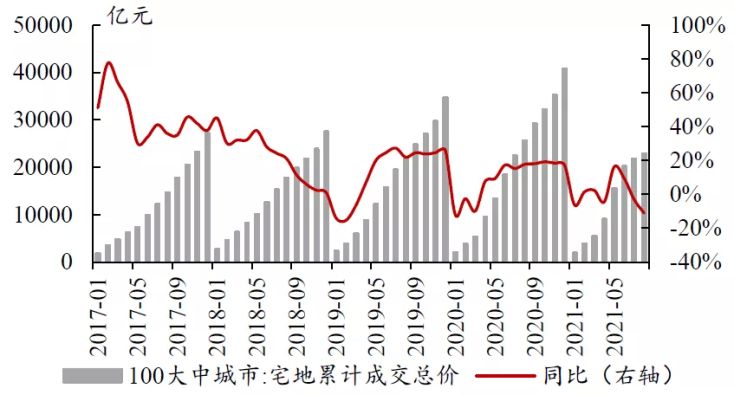
数据来源:Wind, 中达证券研究;注:单位为亿元
图30:1-8月一线城市宅地成交总价同比下降14.4%
数据来源:Wind, 中达证券研究;注:单位为亿元
图31:1-8月二线城市宅地成交总价同比下降15.8%
数据来源:Wind, 中达证券研究;注:单位为亿元
图32:1-8月三线城市宅地成交总价同比下降1.7%
数据来源:Wind, 中达证券研究;注:单位为亿元
4.3 成交楼面均价有所上升,溢价率整体回落
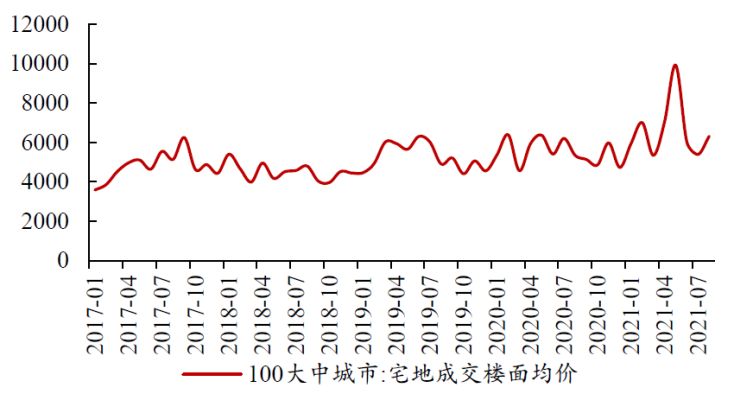
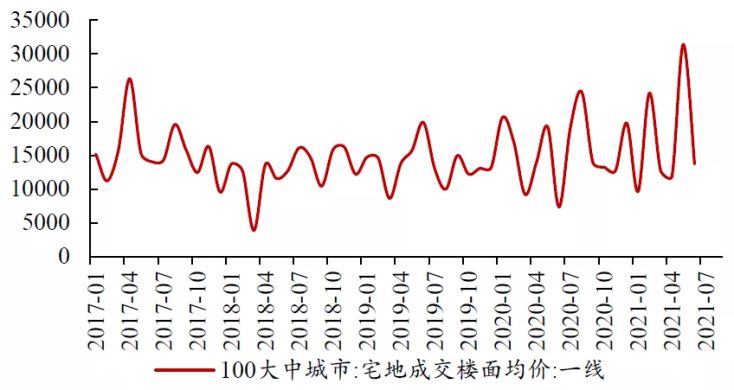
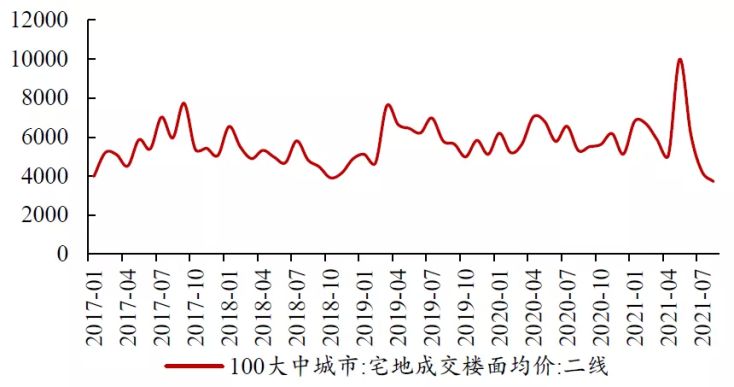
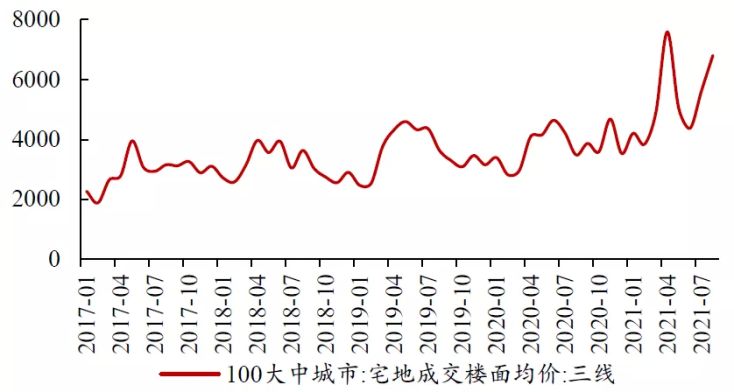
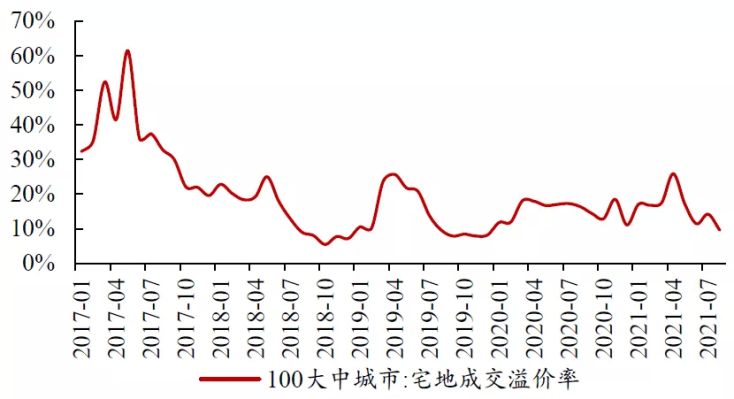
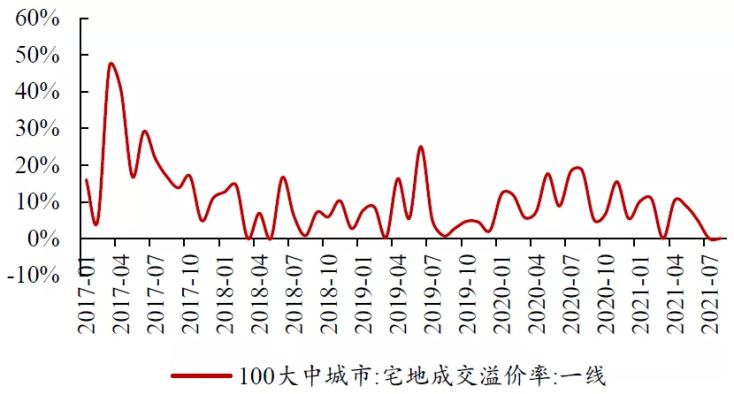
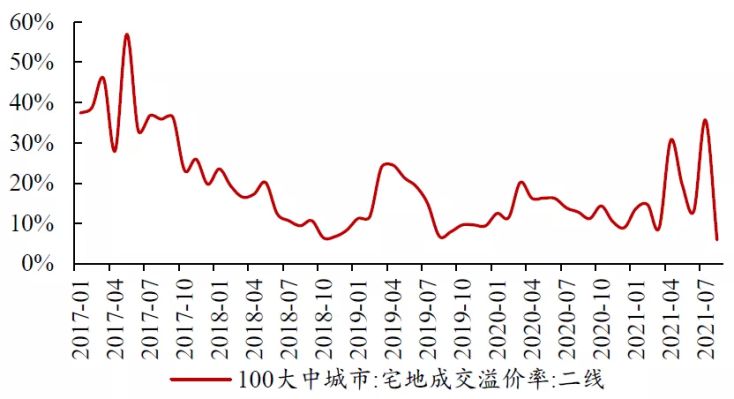
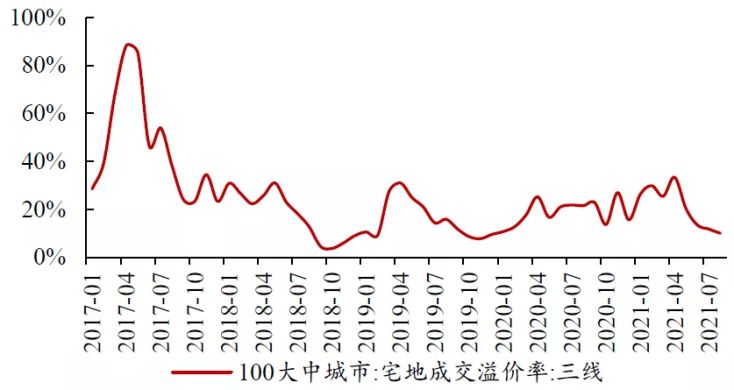
住宅类用地成交楼面均价环比有所上升,百城成交溢价率整体回落。100个大中城市住宅类用地成交楼面均价在上半年出现上升态势,下半年出现明显回落,8月环比小幅上升,三线城市成交楼面均价提升较为明显;受22座核心城市集中供地影响,一二线城市成交楼面均价有所下降。溢价率方面,经历了年初的“小阳春”后,各线城市住宅用地成交溢价率开始回落,多地调整集中供地规则后溢价率已有实质下降,8月成交溢价率环比有所下降。
图33:8月百城宅地成交楼面均价环比有所上升
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图34:8月一线城市宅地无成交
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图35:8月二线城市宅地成交楼面均价环比有所下降
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图36:8月三线城市宅地成交楼面均价环比明显上升
数据来源:Wind, 中达证券研究;注:单位为元/平方米
图37:8月百城宅地成交溢价率环比小幅下降
数据来源:Wind, 中达证券研究
图38:8月一线城市宅地无成交
数据来源:Wind, 中达证券研究
图39:8月二线城市宅地成交溢价率环比有所下降
数据来源:Wind, 中达证券研究
图40:8月三线城市宅地成交溢价率环比小幅下降
数据来源:Wind, 中达证券研究
5. 融资:境内外债券发行环比有所下降
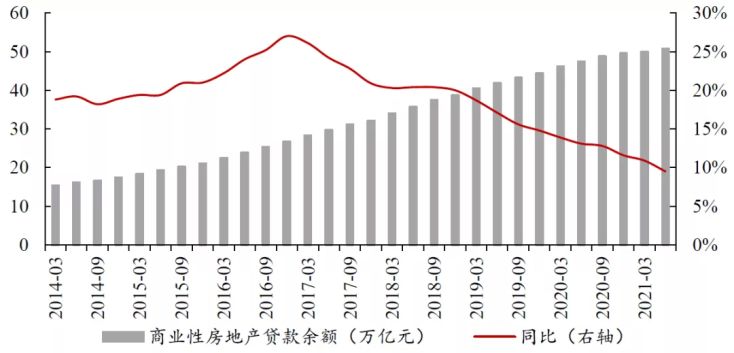
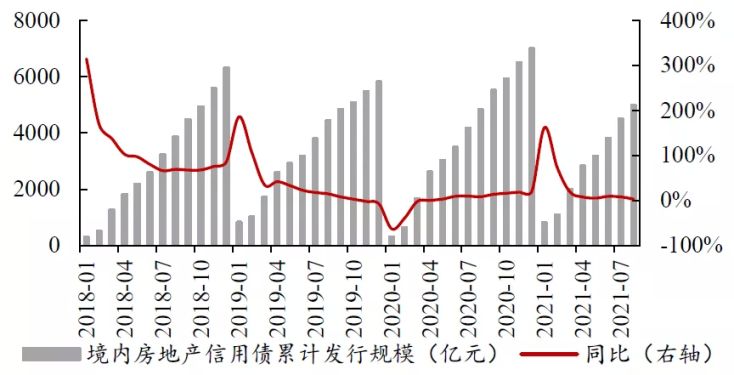
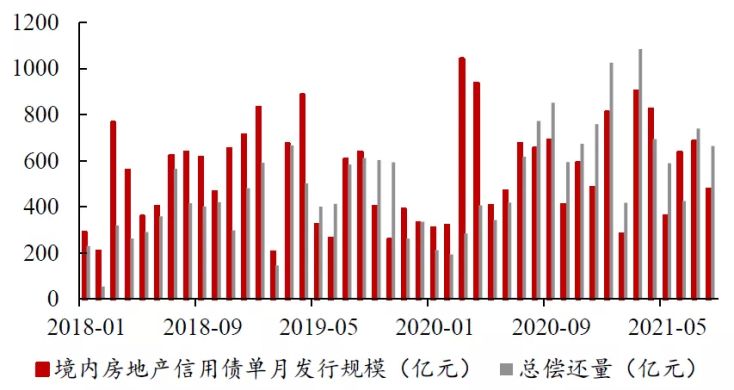
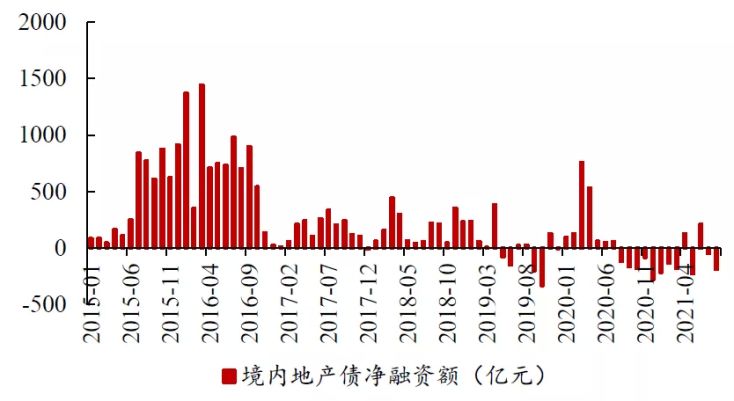
融资监管政策压力不减,现金流管理更为紧要。2020年初新冠疫情后,央行对经济的流动性支持明显加大,宏观流动性整体充裕。在此背景下,房企融资规模也出现明显上升。2020年8月以来,融资方面的监管逐步加强,尤其是有关有息负债总量增速的监管政策,对于未来房企融资将造成明显影响。总体而言,行业融资端的监管延续前期逐步收紧态势,未来亦难有系统性改善空间。因此,2021年房企现金流管理将更为紧要。
图41:商业性房地产贷款余额增速持续下滑,上半年累计同比增长9.5%
数据来源:中国人民银行, 中达证券研究;注:季度数据
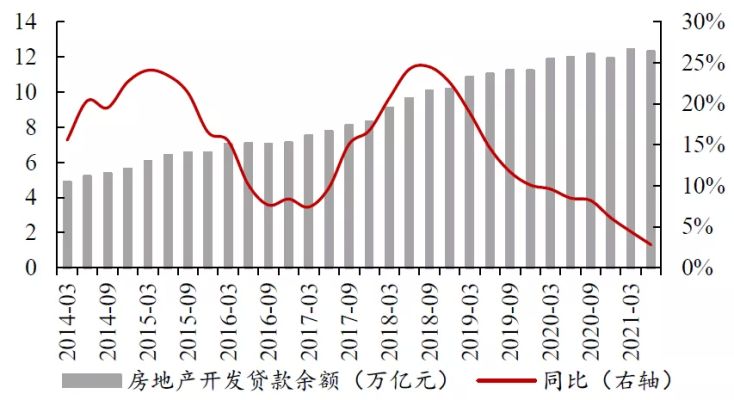
图42:开发贷余额增速自2018年下半年起持续下降
数据来源:中国人民银行, 中达证券研究;注:季度数据
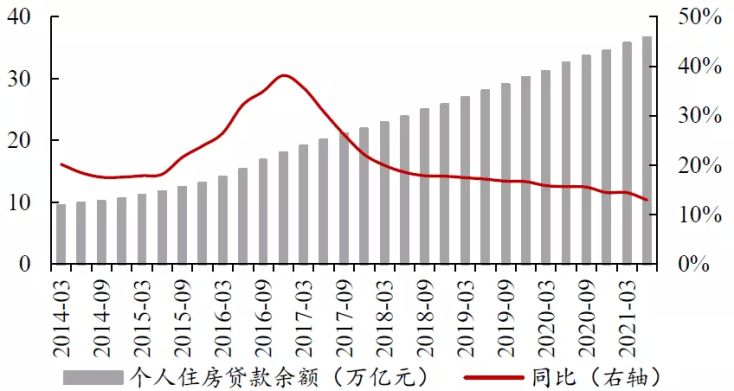
图43:个人住房贷款余额增速近期小幅下降
数据来源:中国人民银行, 中达证券研究;注:季度数据
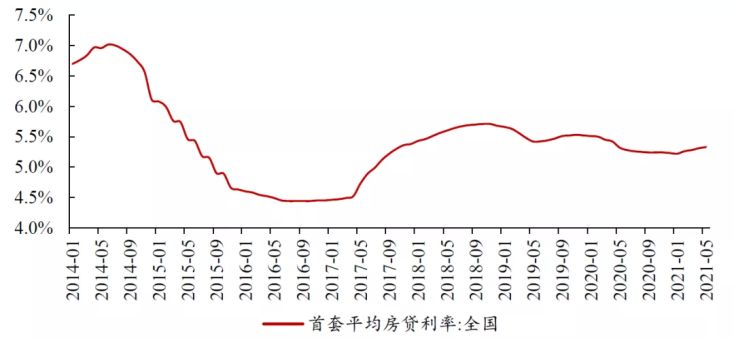
图44:全国首套平均房贷利率近期开始小幅上升
数据来源:融360, 中达证券研究
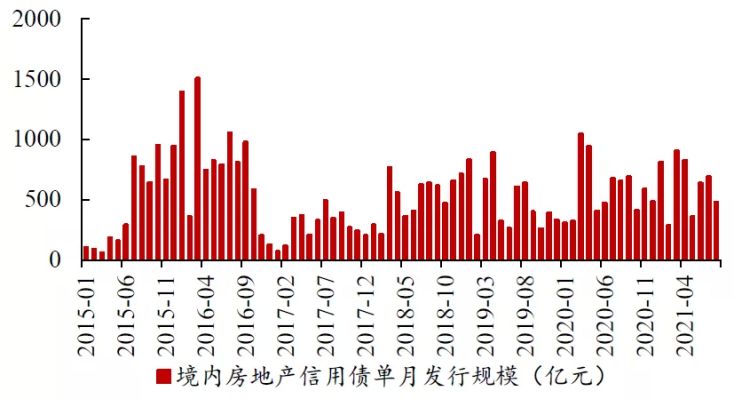
图45:境内房地产信用债发行规模环比有所下降
数据来源:Wind, 中达证券研究
图46:境内房地产信用债发行规模增速有所下滑
数据来源:Wind, 中达证券研究
图47:境内房地产信用债单月发行与偿还规模对比
数据来源:Wind, 中达证券研究
图48:8月境内房地产信用债呈净偿还状态
数据来源:Wind, 中达证券研究
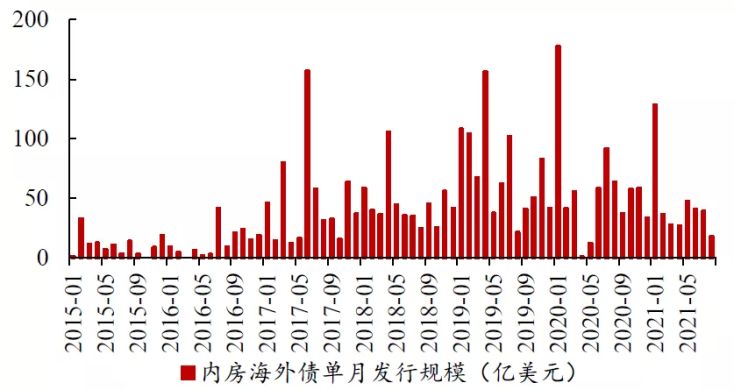
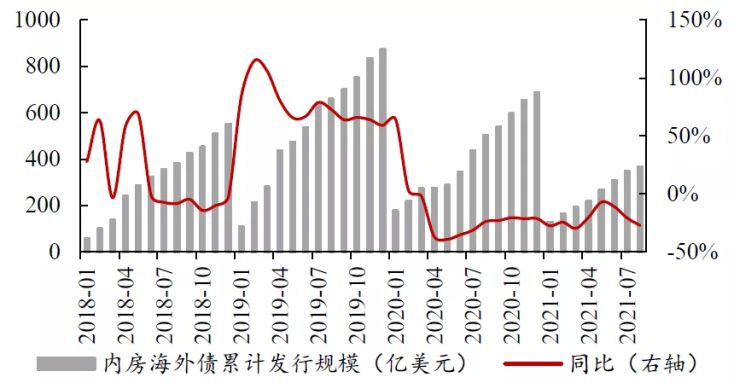
图49:内房海外债券发行规模环比有所下降
数据来源:Bloomberg, 中达证券研究
图50:内房海外债券发行规模降幅有所扩大
数据来源:Bloomberg, 中达证券研究
6. 重点政策回顾:多地调整土拍政策
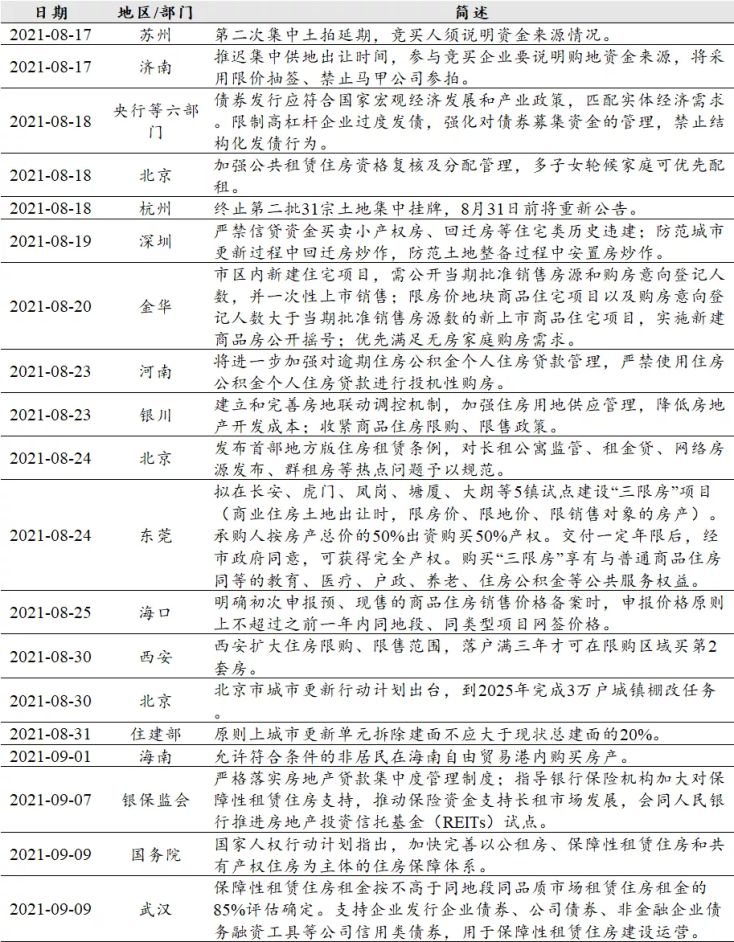
地方调整供地细则,限购限价政策扩围。8月以来,各地针对市场情况预调、微调政策的频次明显加大,如济南推迟集中供地出让时间,参与竞买企业要说明购地资金来源,将采用限价抽签、禁止马甲公司参拍;深圳要求严禁信贷资金买卖小产权房、回迁房等住宅类历史违建;防范城市更新过程中回迁房炒作,防范土地整备过程中安置房炒作等。总体而言,目前政策面仍延续前期严格态势,但集中供地层面的调整对于房企利润率有实质改善。我们认为,行业出清格局将加速,未来一段时间基本面将延续小幅下行格局。
表 5:近期重点政策梳理,地方调整供地细则,限购限价政策扩围
数据来源:政府网站,新华网,人民网,中达证券研究
7. 投资建议
土地成本有望迎边际改善,维持“强于大市”评级。8月地产数据延续下滑格局,趋势与整体经济同步;从市场情况看,政策端的压力或将边际减小。近期最大边际变化在于,多地对土拍规则进行集中调整,第二批集中供地的核心城市溢价率已有实质性下降,这将使得在中期影响行业盈利能力的因素得到一定的边际改善。维持“强于大市”评级。
8. 风险提示
1)楼市调控政策或出现一定变动,进而影响上市公司经营;
2)受内外部环境影响,行业流动性水平或出现一定波动;
3)上市公司经营业绩或存在一定不确定性。