中达证券:上周中资美元债一级市场供需两旺,二级市场整体疲软
本文来自微信公众号“中达固收”。
中国8月经济数据集中发布,主要宏观指标同比增速明显回落。中国8月份社会消费品总额增长2.5%,环比回落6个百分点;规模以上工业增加值增长5.3%,前值增6.4%;1-8月固定资产投资增长8.9%,前值增10.3%。8月宏观经济指标回落主要是受国际环境复杂严峻、国内疫情汛情冲击以及上年同期基数抬升等因素影响,但累计值仍保持较快增长,经济运行继续保持恢复态势,经济发展韧性在持续显现,主要宏观指标处于合理区间。
债券通“南向通”将于下周上线,中资美元债市场迎来发展新契机。周三,央行宣布债券通“南向通”将于9月24日正式上线,起步阶段先开通现券交易,年度总额度为5000亿元等值人民币,每日额度为200亿元。境内投资者暂定为央行公开市场业务一级交易商中的41家银行类金融机构,以及QDII和RQDII。境内资金对海外固收配置需求与日俱增,“南向通”的出台或将助力中资美元债市场扩容。
上周中资美元债一级市场供需两旺,受加息预期影响发行量飙升,地产和城投板块发行居多。二级市场整体疲软,总回报指数小幅下跌。投资级市场窄幅波动,不同板块走势分化;高收益市场持续下跌。
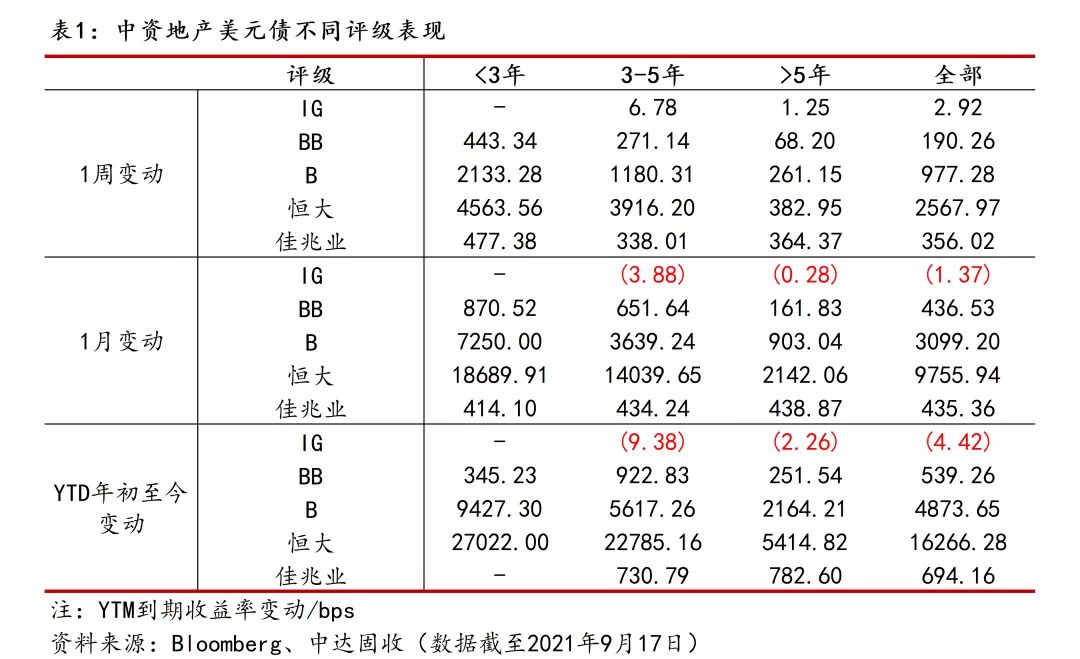
中资地产美元债
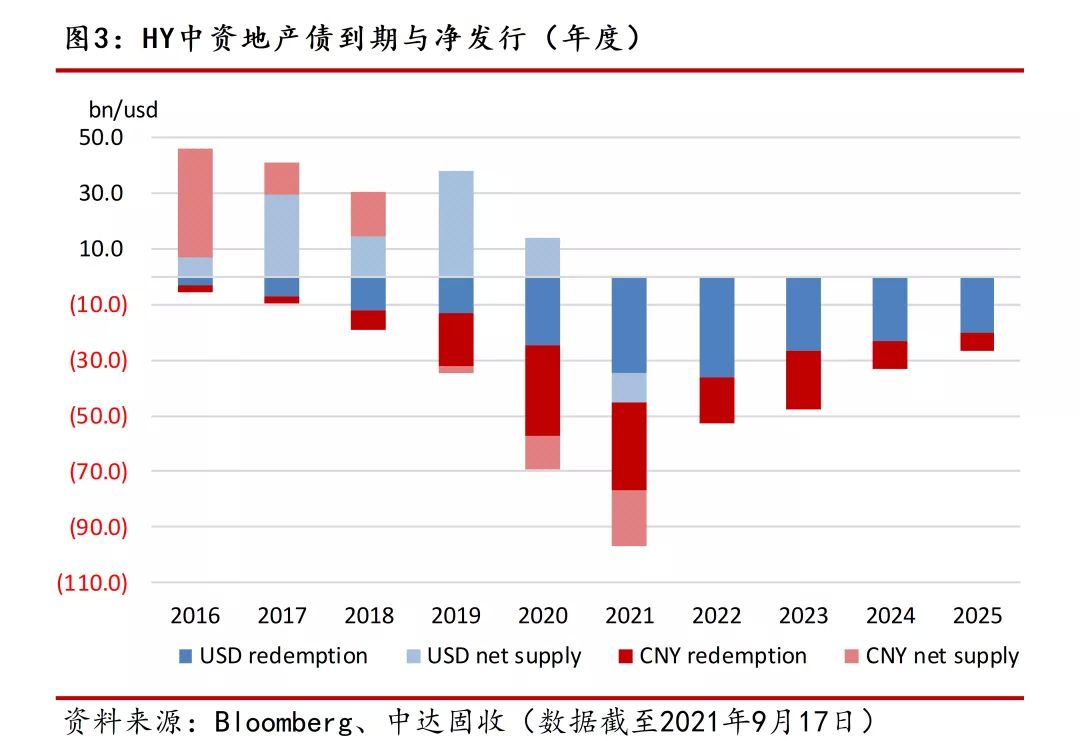
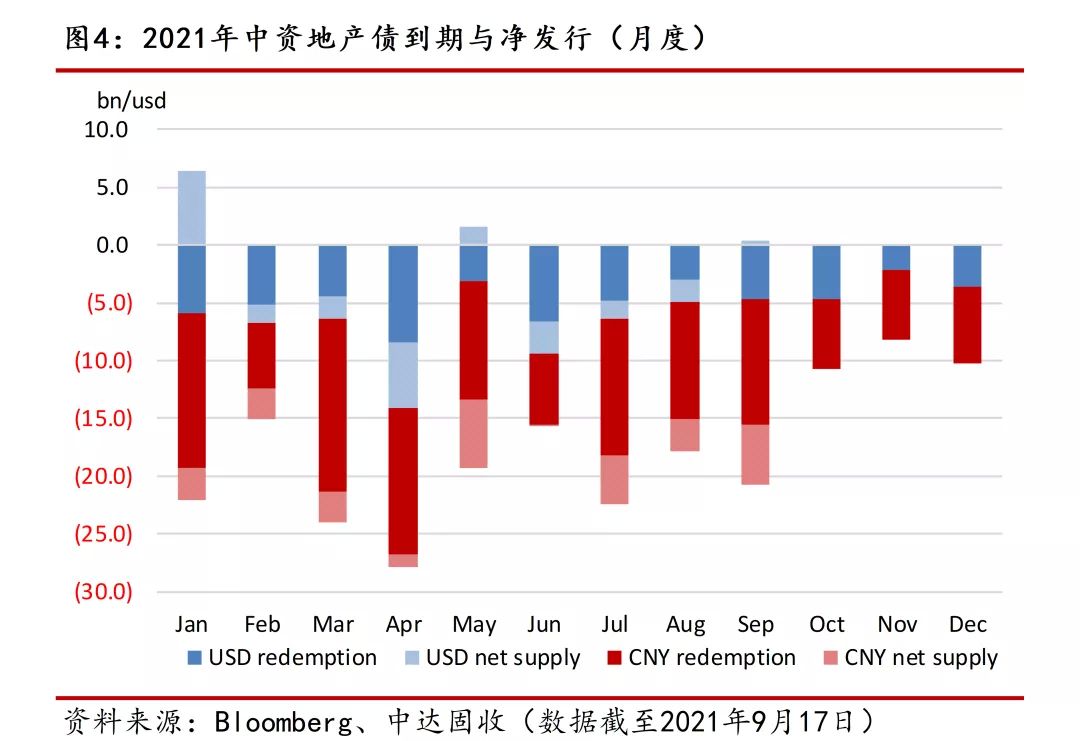
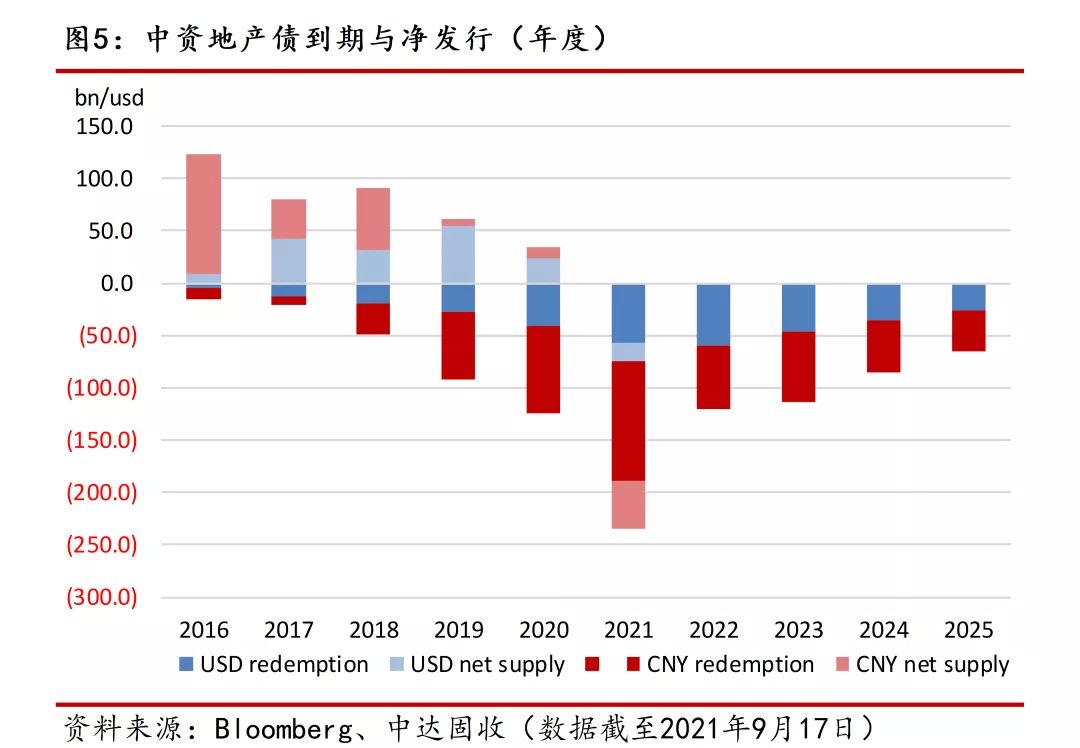
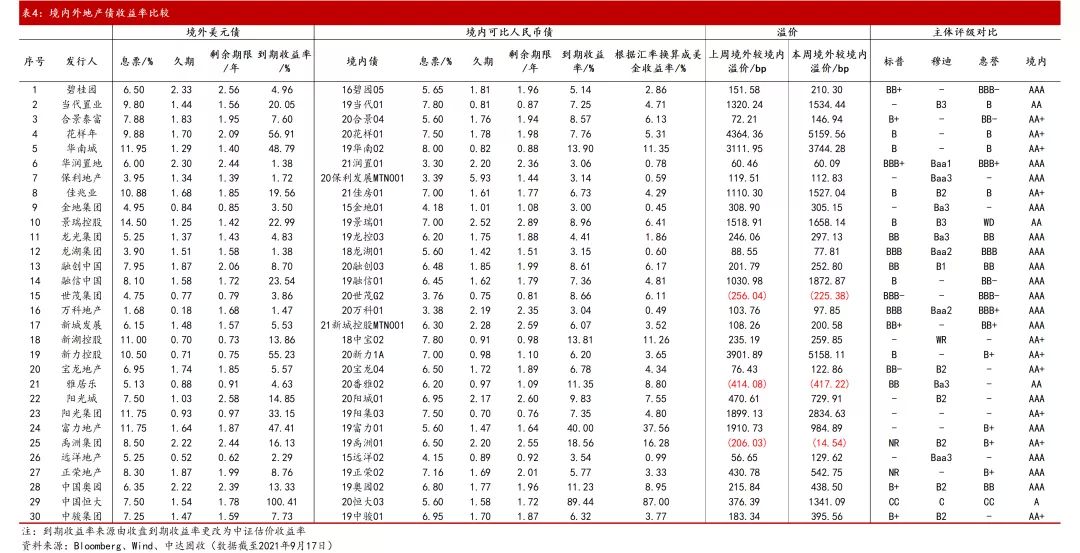
境内外地产价差
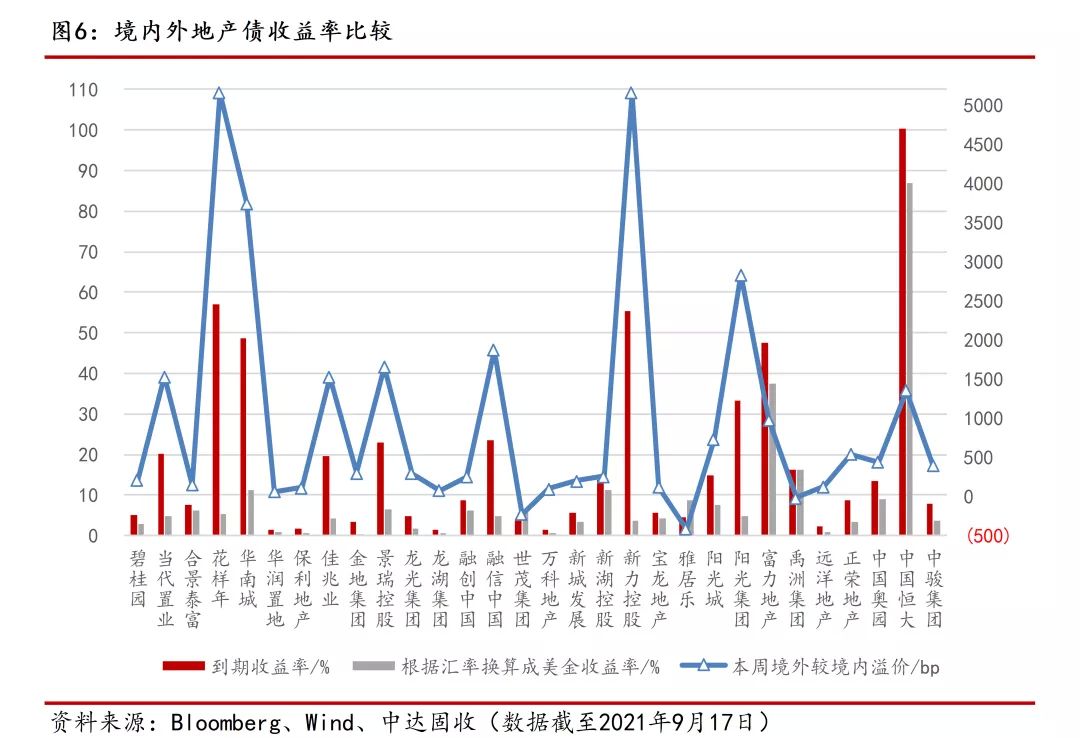
境外美元债市
经济数据优于预期,上周美债震荡走低。周一,美债收盘涨跌不一,收益率曲线趋平,30年期美债涨幅较大,5-30年期利差缩窄至 8月27日以来最低水平。周二公布的美国8月CPI涨幅低于预期,表明部分通胀上行压力开始减弱,美债全线上涨。周三,随着美股和原油价格上涨,中期美债领跌,美债回吐盘中由长债引领的涨幅。周四,美债在优于预期的8月零售销售数据公布后全线下跌。截至周四,2年期美债收益率周涨0.69bps报0.2193%,5年期美债收益率周涨5.19bps报0.8404%,10年期美债收益率周涨4.07bps报1.3378%,2年-10年期美债收益率之差拉宽3.38bps,报111.85bps。
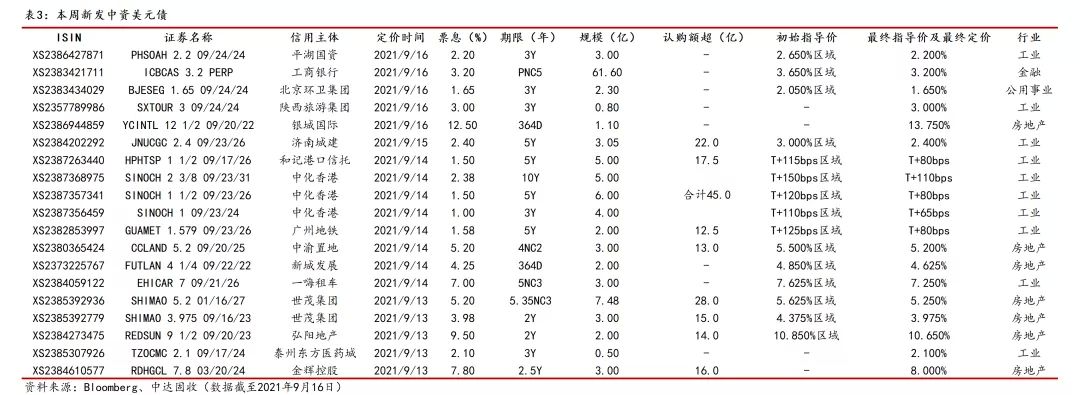
上周中资美元债一级市场供需两旺,发行主体集中于地产和城投板块。上周共有美元债新发19只,规模总计117.83亿美元;其中地产和城投板块新发规模占比26%。金融板块上周新发1只,工商银行发行61.6亿美元永续债券,为上周发行规模最大债券。尽管发行量庞大,但是投资者认购热情不减,济南城建新发5年期3.05亿美元债券认购逾7.2倍,为上周认购倍数最高债券。地产板块上周新发7只,其中银城国际新发1年期1.10亿美元债券,定价13.75%,为上周定价最高债券。
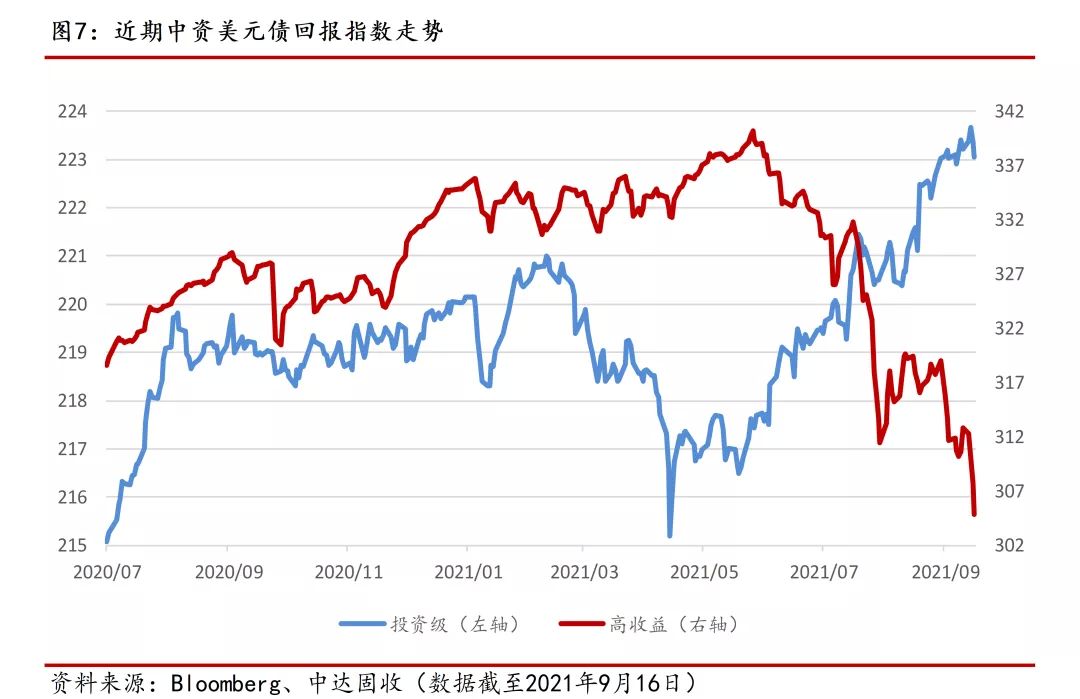
上周中资美元债二级市场整体疲软,高收益指数大幅下跌至年内最低点。截至周四,中资美元债总回报指数最新价报245.01,周跌0.59%;投资级回报指数最新价报223.06,周跌0.15%;高收益回报指数最新价报304.80,周跌1.89%。
上周投资级市场窄幅波动,城投板块一枝独秀表现坚挺。国企板块,中国化工,中铝集团有所收窄。科技板块继续消化上周监管政策带来的负面影响,临近周末标杆类名字如阿里巴巴有双向交投,板块整体变化不大。金融板块,近期新发涨跌不一,招银金租、招商证券等有不等程度拉宽,但工行新发较定价有小幅上涨。城投板块表现坚挺,在非银实钱买入下价格不断攀升,周四又有“南向通”利好消息叠加,高质量城投名字成为市场追逐对象。此外,金沙中国受澳门博彩法收紧影响,曲线大幅拉宽4-5bps,但随后在美国账户和亚洲实钱的推动下有所反弹。
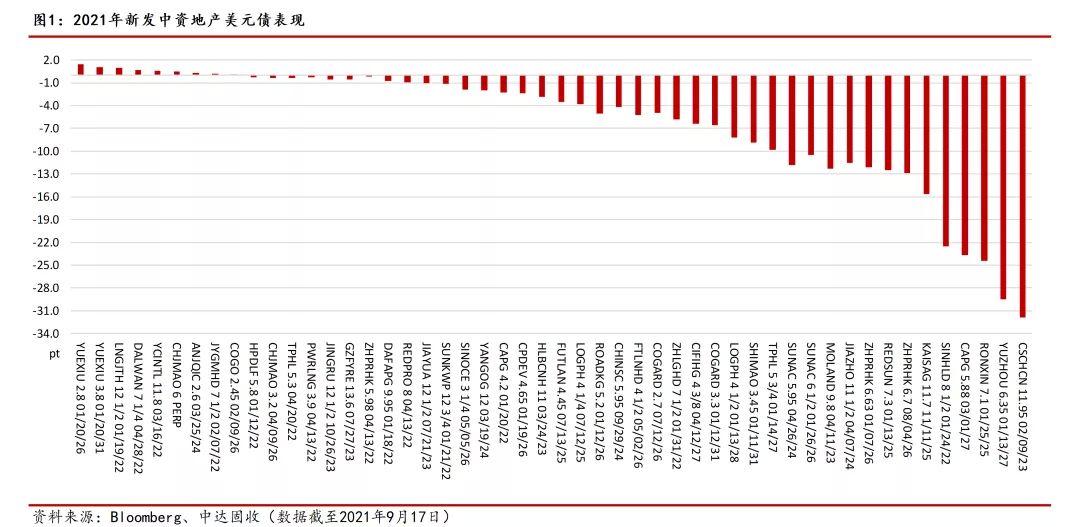
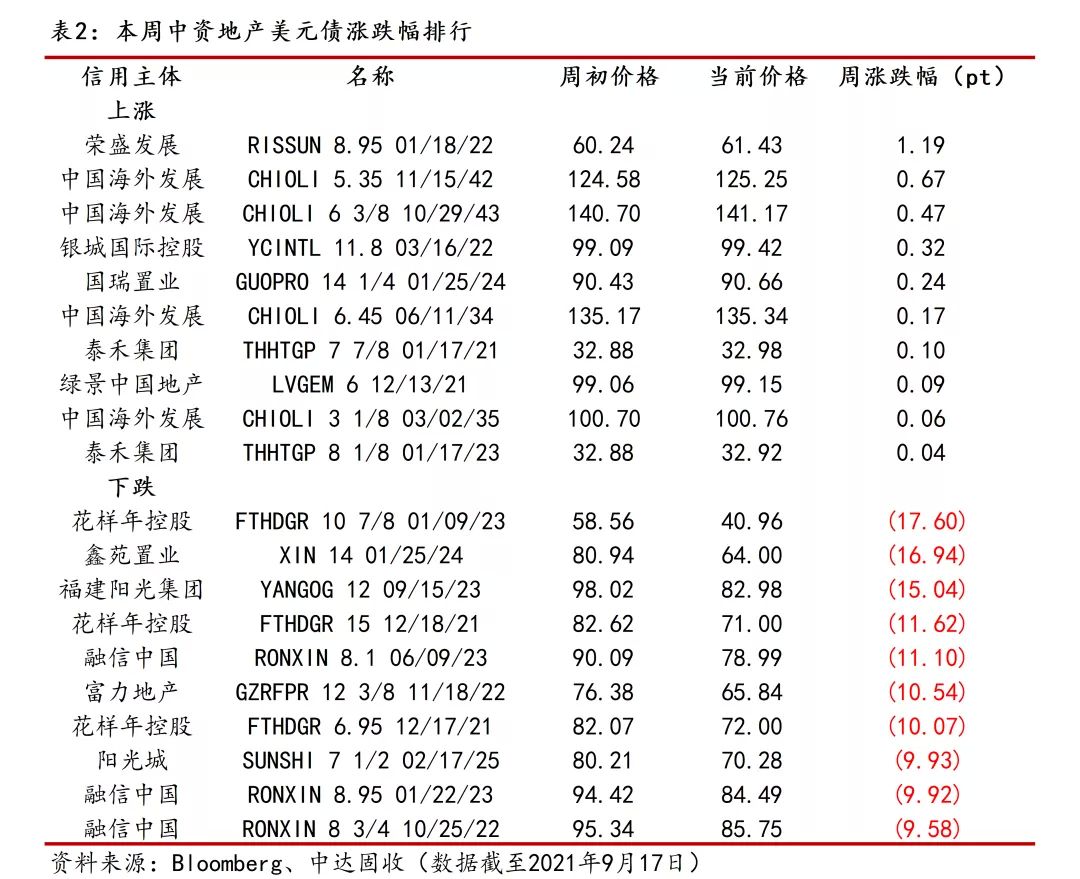
全周来看市场惨遭血洗。周二,富力曲线受评级下调冲击下跌约3pt,高波动名字如阳光城、福建阳光等由于缺乏流动性下跌约1-2pt。周三,由于市场充斥风险厌恶情绪,整体信用曲线都遭卖出,甚至短债都被私银客户抛售以至于市场根本无法吸收,弱单B名字如阳光城、融信、奥园由于缺乏流动性引跌市场,波动名字融创、佳兆业紧随其后。周四高收益市场全线下跌,市场评估可能是因为发生了大规模的强制卖出、追加保证金,打折甩卖,杠杆平仓等行为。悲观情绪蔓延到周五,高净价债券如碧桂园也出现下跌。
国内债市
央行加强流动性供给,上周全口径实现净投放900亿元。上周央行开展7天期、14天期逆回购操作共1400亿元,其中周一至周四各100亿元,周五投放1000亿元,此外上周有500亿元逆回购到期。周三央行开展6000亿元1年期中期借贷便利操作,当日有6000亿元对冲到期,因此全周全口径实现净投放900亿元。
跨季资金提前投放,上周资金面紧中趋缓。周一,银行间市场资金供需显紧平衡,隔夜回购利率涨7.98bps至2.18%附近。周二,资金面紧势未缓,隔夜回购加权利率上行逾11bps至2.30%附近。周三,央行等量续做MLF安抚市场情绪,银行间资金面供给充裕,主要回购利率多数下行,隔夜回购加权利率下行逾14bps至2.14%附近。周四,继昨日等量续做的MLF落定后,银行间市场资金面仍显紧张,隔夜回购加权利率上行近9bps站上2.20%上方,逼近七天期价格。周五,央行提前启动跨季资金投放,资金面紧势缓和。截至周五,银行间隔夜回购利率较上周下行20bps至1.90%附近,7天期较上周上行12bps至2.30%附近。
货币市场工具未能持久,上周国内债市小幅下跌。周初,受银行理财子公司投资限制传言压制以及紧张资金面所带来的谨慎情绪,现券期货走弱,国债期货全线收跌。周三,MLF等量续做和不佳的经济数据,对债市提振未能持久,国债期货午后走弱全线收跌,10年期主力合约收跌近0.2%,周四,现券期货震荡略偏暖,国债期货小幅收涨,银行间主要利率债收益率下行1bp左右。周五,央行公开市场逆回购放量至千亿,国债期现货全线收涨。全周来看,10年期主力合约跌0.33%,5年期主力合约跌0.12%,2年期主力合约跌0.04%。
上周一级发行大幅上升。一级市场共发行1136只债券,规模总计约13087.60亿元,较上周11070.75亿元大幅上升。其中利率债114只,规模约为5131.41亿元;同业存单569只,规模约为3435.60亿元;信用债共453只,规模约为4520.59亿元。信用债中,金融债37只,规模约为747.10亿元;公司债110只,规模约为1018.68亿元。
宏观市场
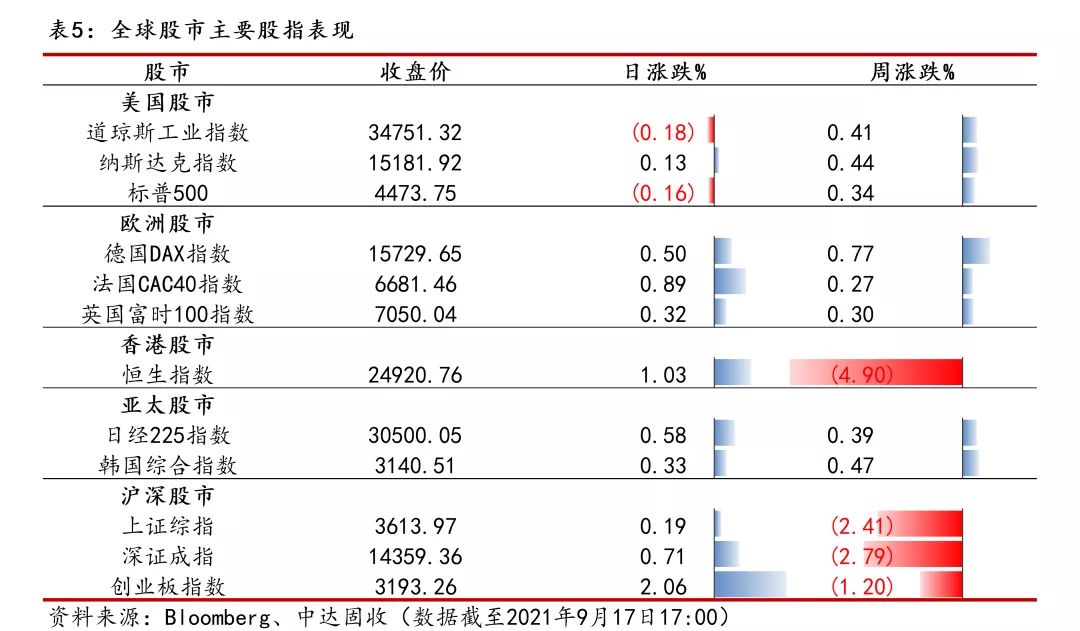
上周美股走势震荡,市场不改减码预期。周一,油价走高提振能源股,标普500指数结束五连跌。周二公布的美国CPI数据反映通胀上行压力减弱,然而未能改变市场对美联储减码的预期,美股续跌。周三,因9月纽约联储制造业指数意外飙升,投资者对经济增长放缓的担忧出现缓解,美股创下近三周最大涨幅。周四,因新公布经济数据喜忧参半,美股震荡微跌。截至周四收盘,美股三大股指小幅上涨,道指周涨0.41%报34751.32点,标普500指数涨0.34%报4473.75,纳指周涨0.44%报15181.92。
上周A股表现疲软,陷入短期技术性回调。周一,沪深两市走势分化,沪强深弱格局重现,盘面上,煤炭、油气、化工板块涨幅居前。随后三天,两市陷入盘整,成交额连续42个交易日破万亿,市场关注焦点仍在钢铁、煤炭等周期股。周五,三大股指集体回升,医药生物、食品饮料板块回暖;电力板块全天强势,多股涨停。截至周五收盘,上证指数周跌2.41%报3613.97点,深证成指周跌2.79%报14359.36点,创业板指周跌1.20%报3193.26点。
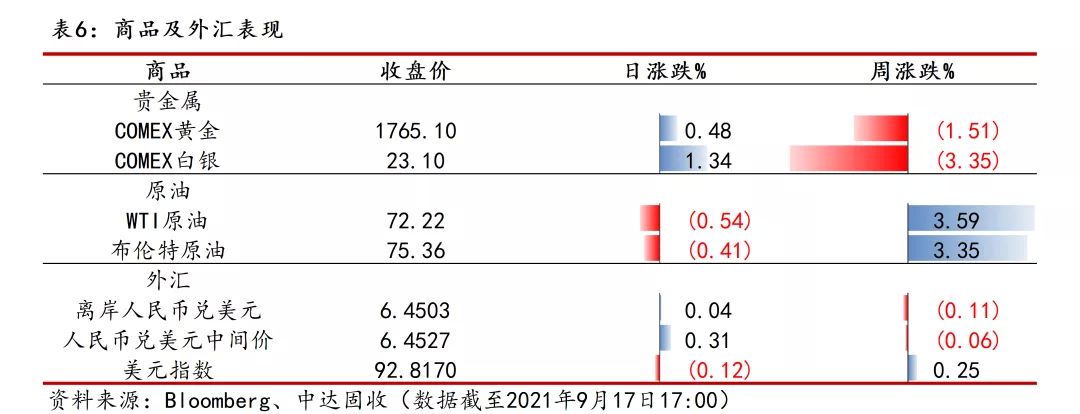
经济指标影响美元指数,人民币汇率双向波动。美元指数上周前三个交易日基本保持稳定;周四,因美国零售销售意外增长提振了对美联储减码的预期,美元升至两周多以来的最高水平。全周来看,人民币汇率于6.45一线宽幅震荡,波动情况依然反映央行“增强人民币汇率弹性,稳定市场预期”的货币政策。截止周五亚市收盘,离岸人民币兑美元周跌195个基点,报6.4503;人民币兑美元中间价周涨39个基点,报6.4527。
美元美债均走强,上周金价延续跌势。周初,因美国通胀数据低于预期,市场对于美联储将很快被迫缩减购债的担忧有所缓解,金价连涨两日。随后因周二晚间公布的美国CPI数据小幅弱于预期,美债收益率反弹,叠加一轮技术性抛售,金价走低。周四,强劲的美国零售销售数据提振了美元,金价跌至一个多月以来最低。周五,金价小幅回调,未改整体下跌趋势。截至周五亚市收盘,COMEX黄金周跌1.51%报1765.1美元/盎司。
极端天气影响不断,上周油价大幅回升。上周上旬油价主要受供给因素影响,飓风艾达对美国墨西哥湾石油供应影响仍未消退之际,新一轮飓风尼古拉斯来袭进一步影响原油供给,因此周三公布的美国原油库存数据大幅低于预期,油价飙升至六周高位。但因周四公布的美国零售数据公布后美元走高,油价涨势受到限制。周五,国际油价小幅回落,WTI原油期货仍位于72美元上方。截至周五亚市收盘,WTI原油周涨3.59%报72.22美元/桶;布伦特原油周涨3.35%报75.36美元/桶。