中达证券:节后美元债投资级小幅走强,高收益市场走势震荡
本文来自微信公众号“中达固收”,原标题《【中达固收周报】节后美元债投资级小幅走强,高收益市场关注恒大付息》。
9月FOMC会议召开,暗示缩债或早于预期。美联储主席鲍威尔表示,可能最早11月开始缩减资产购买规模,到2022年中完成这个过程;通胀目标和就业问题均取得了“实质性进展”,但美联储还远未达到加息的条件。同时,他提到,及时提高债务上限非常重要。另据点阵图显示,美联储官员对明年是否加息两派意见人数相当。因本次会议传递的信息相比市场预期更偏鹰派,金价大跌。
LPR连续17个月不变,但1年期仍有下调可能。周二中国央行将一年期和五年期贷款市场报价利率(LPR)分别维持在3.85%和4.65%不变,基本符合市场预期。分析认为,四季度央行有可能再次实施降准,累积效应下,1年期LPR下调的可能性会显著增大,从而打破1年期LPR报价与MLF利率点差固定局面。这将推动利率市场化再进一步,更重要的是会有效带动企业贷款利率更快下行,进而降准等政策红利较快向企业融资端传导,确保今年底明年初宏观经济运行在合理区间。
本周中资美元债一级市场发行主体分散,城投、地产、金融板块均有。二级市场走势分化,投资级市场震荡微跌,适逢假期交投清淡;高收益市场走势震荡。
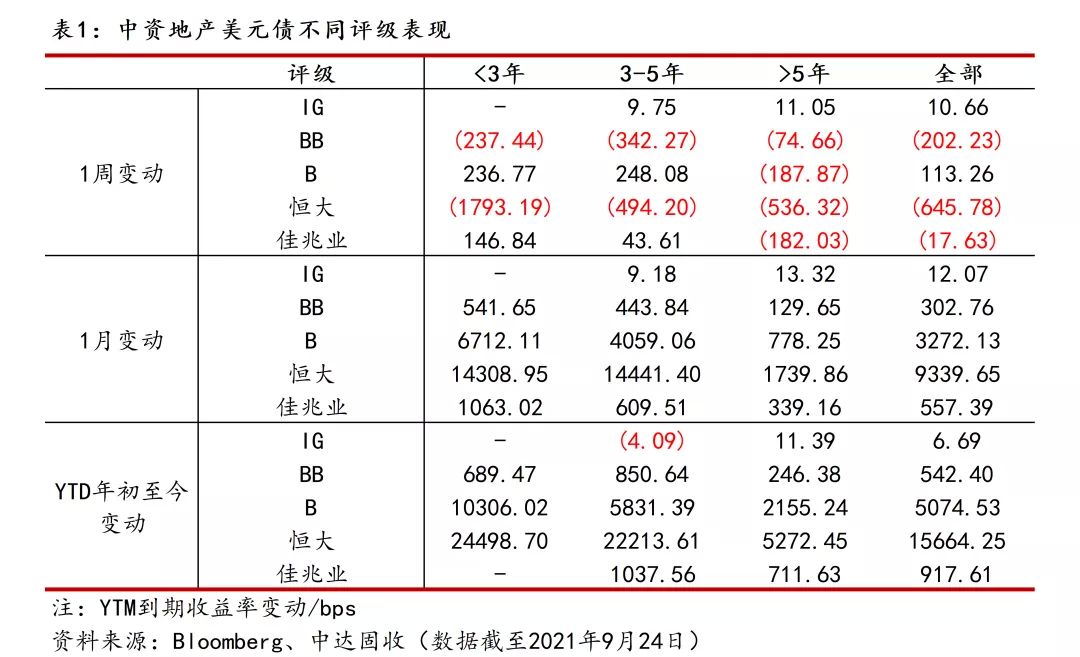
中资地产美元债
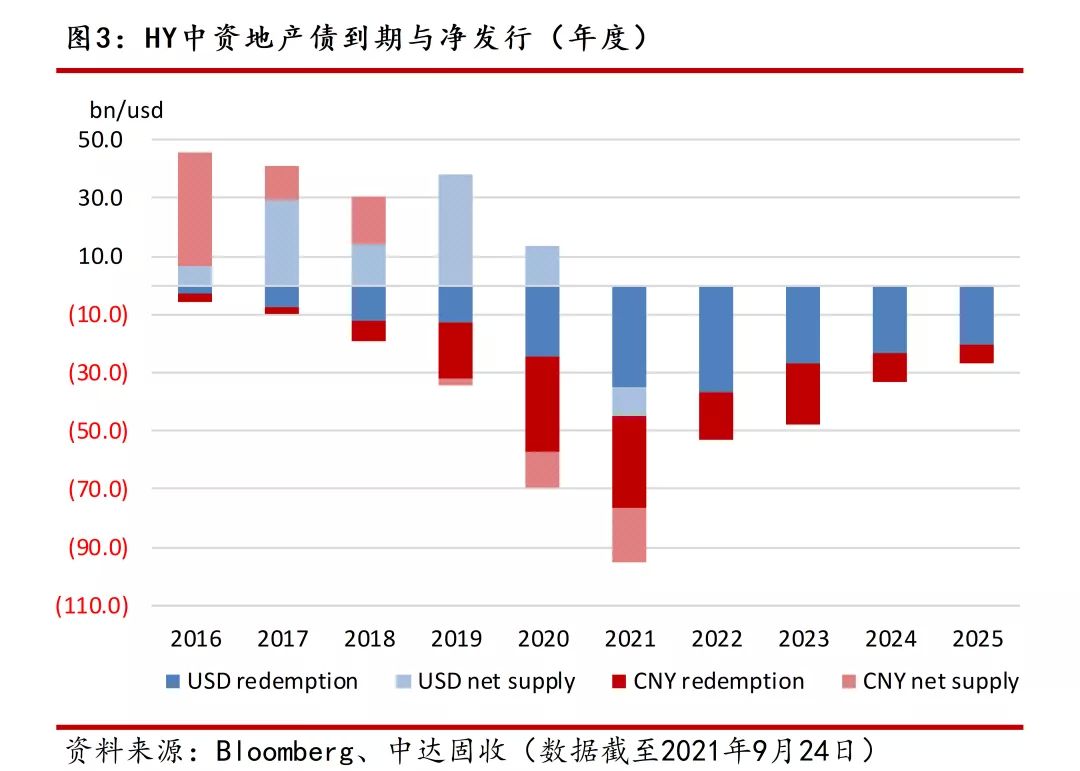
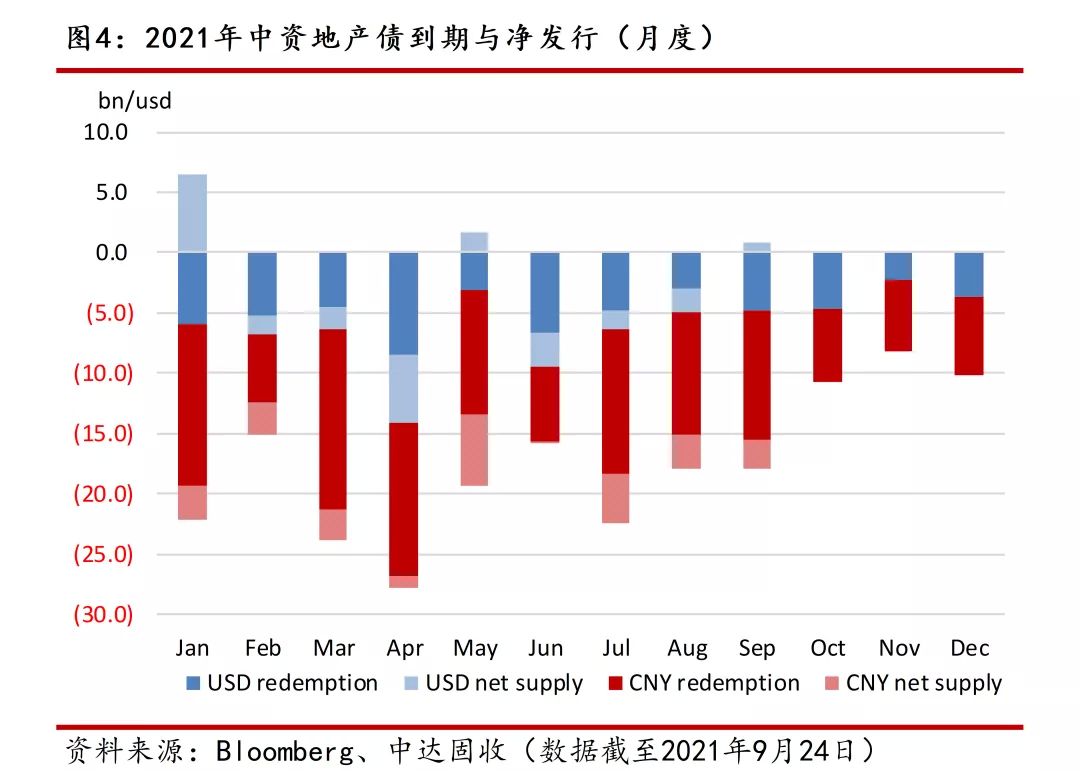
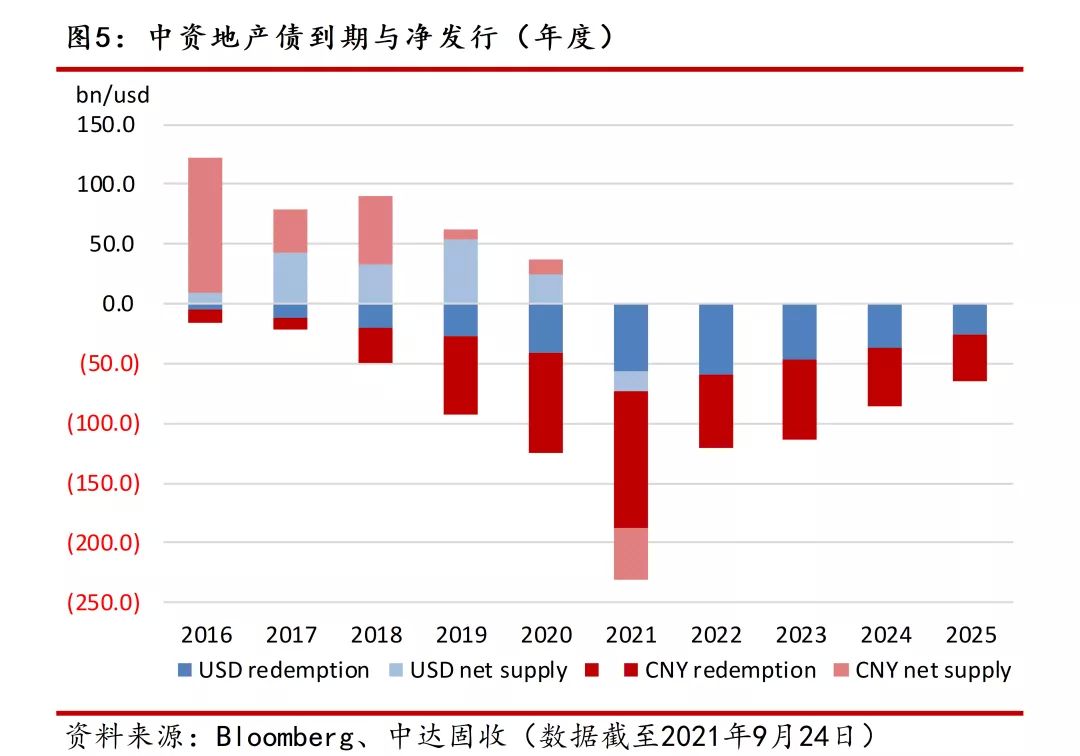
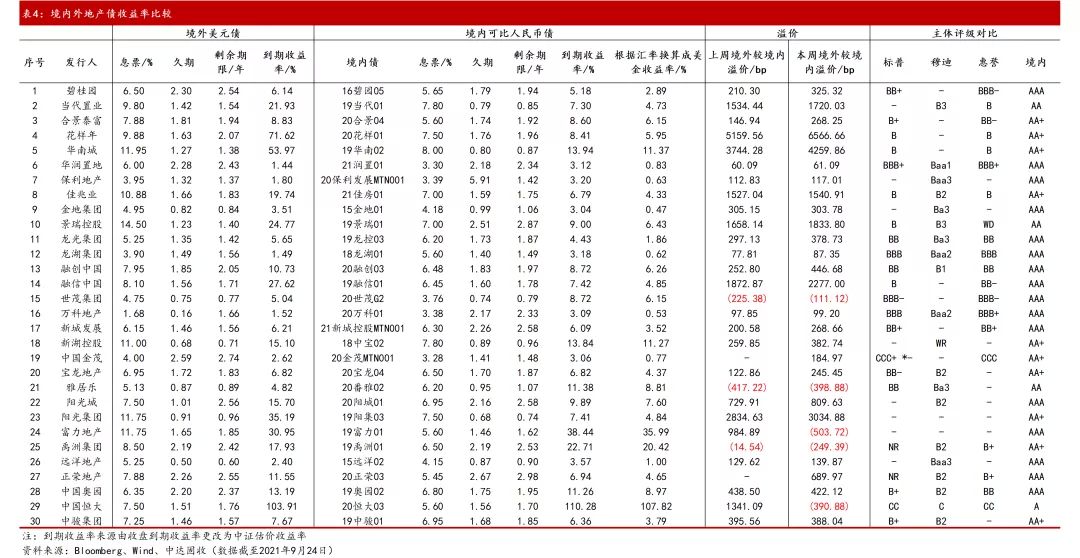
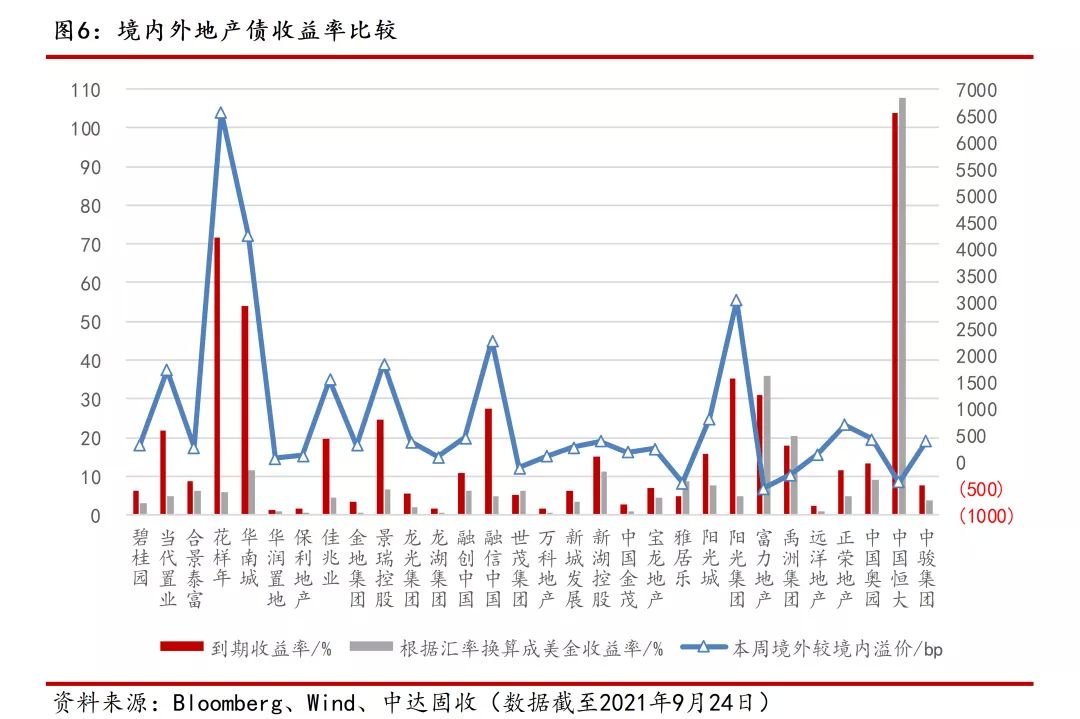
境内外地产价差
境外美元债市
议息会议暗示Taper将近,本周美债震荡走低。周初,FOMC会议前夕,美债收盘涨跌不一,中期到长期小幅走低,20年期拍卖需求强劲。周三,鲍威尔讲话暗示美联储会加快政策收紧步伐,但债市对此反应平淡,美债收盘收益率曲线趋平。周四,英国央行转鹰导致英国国债收益率攀升,带动美债随之走低;随后因股市走强,且公司债发行势头强劲,美债跌势加速。截至周四,2年期美债收益率周涨4.15bps报0.2608%,5年期美债收益率周涨10.78bps报0.9482%,10年期美债收益率周涨9.23bps报1.4301%,2年-10年期美债收益率之差拉宽5.08bps,报116.93bps。
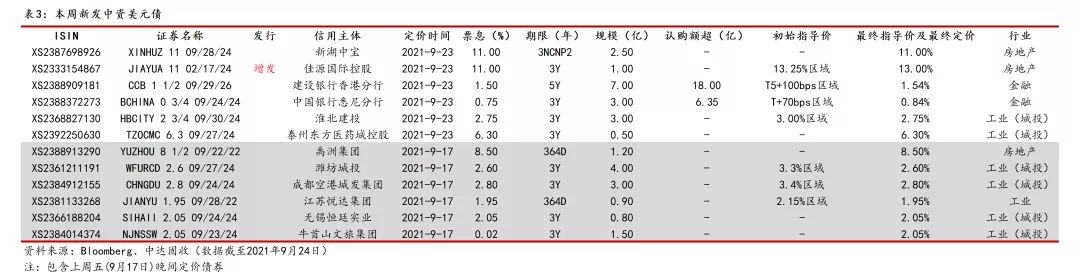
本周中资美元债一级市场发行主体分散,城投、地产、金融板块均有。本周一级发行主要集中于节后第二个交易日,共有美元债新发5只,增发1只,规模总计17亿美元。地产板块,佳源国际控股增发债券定价13%,为本周定价最高债券,且高于原有债券息票11%,反映地产板块融资难度增加;建设银行香港分行新发7亿美元5年期债券,认购额超18亿美元,为本周发行规模最大且认购额最高债券。此外,本周有多只非美元计价债券发行,长实集团周二发行3亿新加坡元计价债券;中国银行澳门分行周四发行两只债券,分别以人民币和澳门元计价。
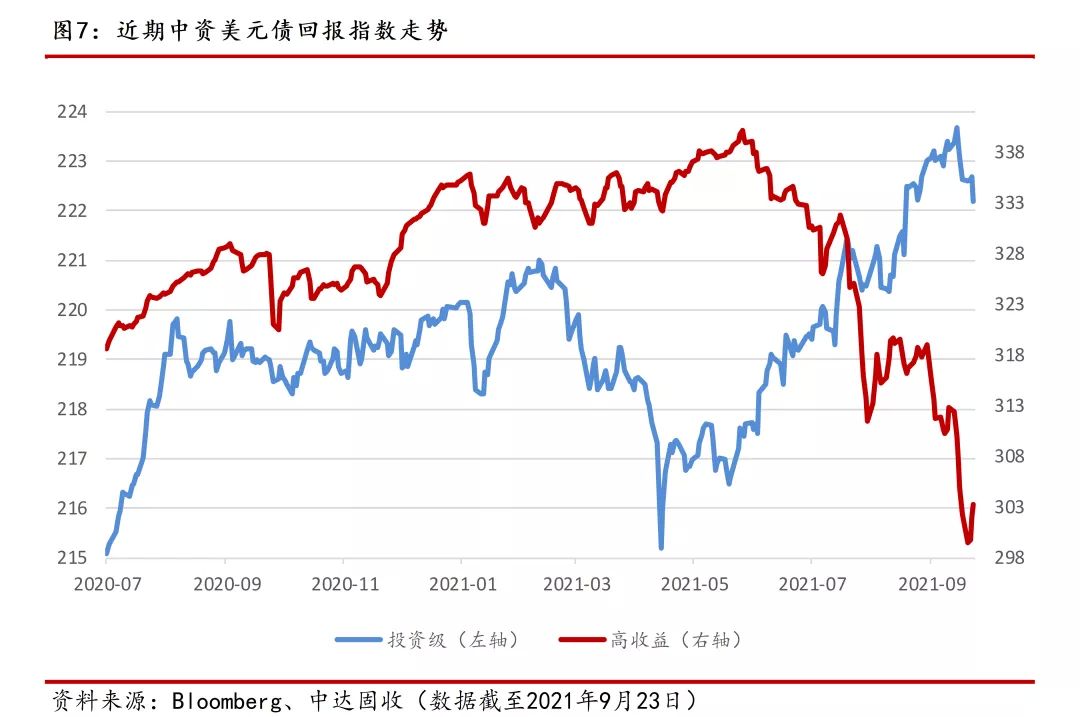
本周中资美元债二级市场走势分化,高收益指数低位震荡。截至周四,中资美元债总回报指数最新价报243.98,周跌0.06%;投资级回报指数最新价报222.18,周跌0.19%;高收益回报指数最新价报303.27,周涨0.33%。
本周投资级市场先抑后扬,适逢假期交投清淡。整体而言,本周前三天因大陆及中国香港特区中秋假期,市场整体缺乏流动性,仅标杆类名字有少量交投。周初受到高收益市场恐慌情绪影响,各板块均有不同程度走弱,国企、科技板块长端大幅拉宽5-10bps;金融板块近期新发拉宽3-5bps,上周新发工商银行AT1下跌约0.5pt。假期结束后,在岸市场回归,投资级板块整体走强,利差收窄1-2bps,国企、科技板块基准名字领涨;城投板块优质3年期债券有较强需求。
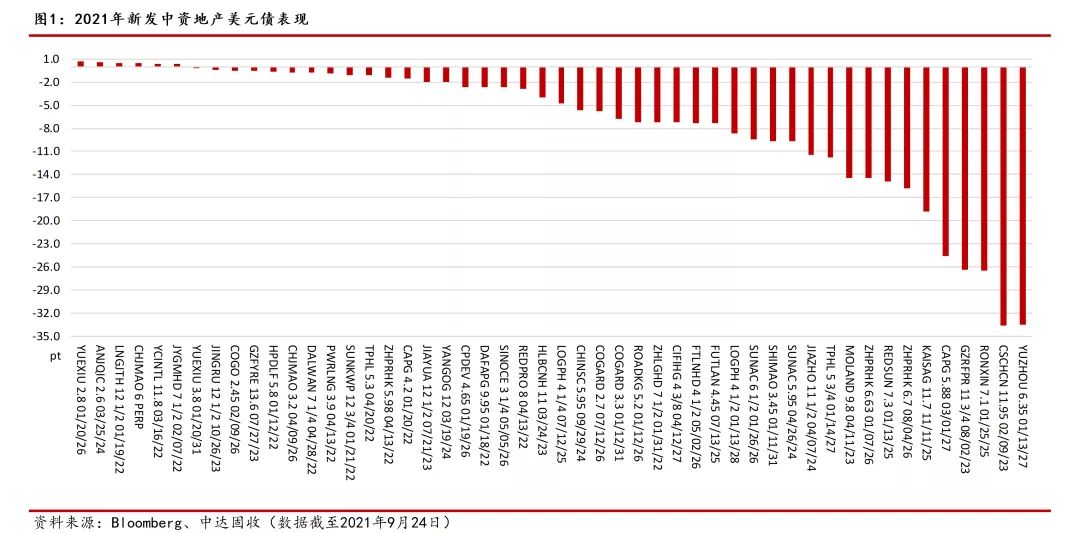
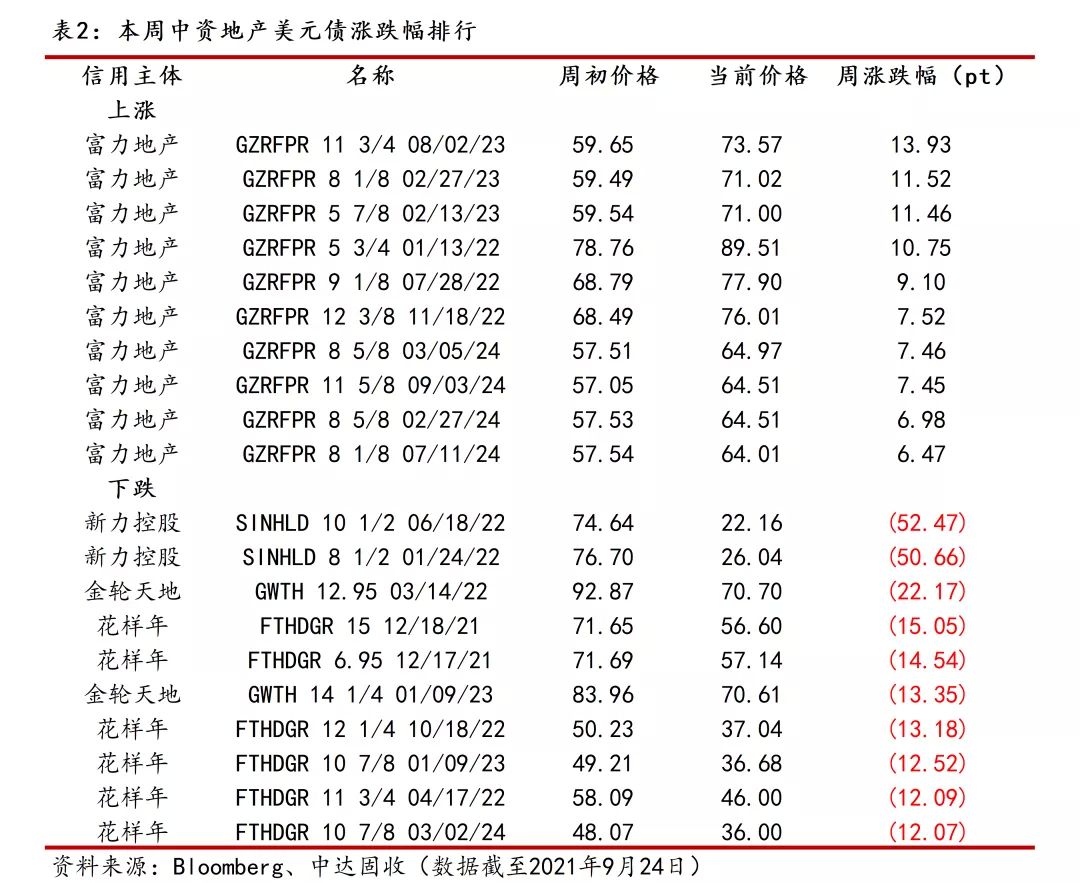
本周高收益市场走势震荡。主体方面,新力控股受到境内信托违约传言以及股价崩盘影响,连日持续暴跌,且多次被调降信用评级;富力集团曲线因股东注资及碧桂园收购新闻,整体涨幅明显,同时也小幅提振市场情绪;周五融创中国请求绍兴政府放松调控新闻爆出,24年到期债券跌幅创纪录。市场整体避险情绪依旧,但随着高收益地产短端债券跌至历史低位,高质量名字碧桂园、旭辉等出现支撑买盘,带动板块整体小幅反弹。
国内债市
央行逆回购再度加码,本周全口径投放2000亿元。中秋节后三个交易日,央行每天开展1200亿元逆回购操作,其中周三周四为7天期和14天期各600亿元,周五为14天期1200亿元;另外本周共有900亿元逆回购到期,因此本周央行通过逆回购净投放2700亿元。此外,本周五有700亿元国库现金定存到期,故本周央行全口径净投放2000亿元。下周(9.26-9.30)公开市场将有1700亿元7天期逆回购到期,50亿元3个月央行票据互换到期;此外,关注央行9月26日将开展的国库现金定存操作。
央行持续输血稳定市场军心,节后资金面料平稳跨季。中秋假期后首个交易日,央行逆回购再度加量,资金价格相对坚挺,主要利率波动不大。周四,央行持续净投放稳定市场情绪,隔夜和七天质押式回购利率双双下滑,隔夜回购利率下行逾14bps至2.0%附近。周五,银行间资金面进一步转好,隔夜回购加权利率大幅下行逾33bps。截至周五,银行间隔夜回购利率较上周下行23bps至1.67%附近,7天期较上周下行23bps至2.07%附近。
在岸资金宽松叠加海外利率反弹,本周国内债市冲高回落。本周首个交易日,国债期货全线收涨,银行间主要利率债收益率下行1-2bps,短券表现好于长券,富力地产债券大涨。周四,国债期货继续小幅收涨。周五,海外国家利率反弹施压债市,国债期货全线下行,长端跌幅明显。全周来看,10年期主力合约涨0.15%,5年期主力合约涨0.15%,2年期主力合约涨0.09%。
因中秋假期休市,本周一级发行规模下降。一级市场共发行756只债券,规模总计约9520.65亿元,因本周仅3个交易日,总规模较上周13087.60亿元有所减少。其中利率债92只,规模约为3322.22亿元;同业存单373只,规模约为2966.30亿元;信用债共291只,规模约为3232.13亿元。信用债中,金融债30只,规模约为1008.55亿元;公司债67只,规模约为680.75亿元。
宏观市场
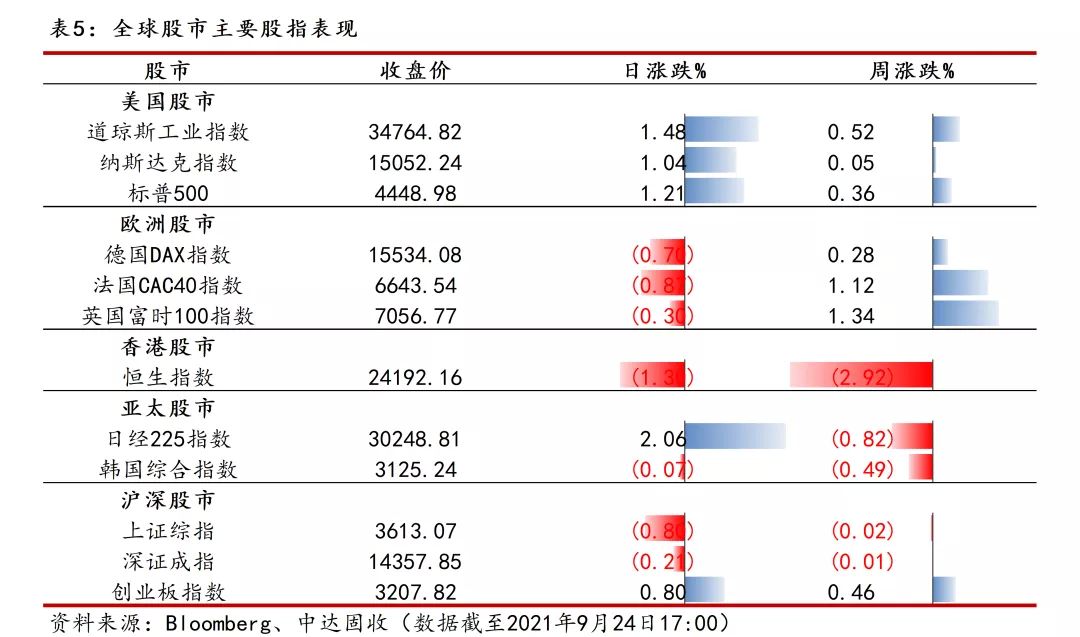
市场情绪逐渐升温,本周美股小幅反弹。周一,华盛顿关于提高政府借款限额的激烈辩论,加重了市场风险规避情绪,美股大幅收跌。周二,交易员评估中国收紧房地产业监管以及本周三美联储会议内容的不确定性,美股延续周一跌势。随后两天,投资者聚焦美联储对于经济前景的乐观展望,美股连续两日上涨,标普500指数创7月20日以来最大涨幅。截止周四收盘,美股三大股指全线收涨,道指周涨0.52%报34764.82点,标普500指数周涨0.36%报4448.98点,纳指周涨0.05%报15052.24点。
本周A股小幅下跌,三大股指走势分化。本周前两天A股因假期休市。周三,沪深两市走势分化,盘面上,电力股全面爆发,煤炭、石油、地产板块劲升,金融、消费股全天低迷。周四,沪深两市全线收涨,纸业股受消息刺激全面爆发,环保股全线走强,燃气、煤炭等板块逆势下跌。周五,沪深两市全线下跌,周期股全线退潮压制指数,消费、医疗则趁机反弹。截止周五收盘,上证指数周跌0.02%报3613.07点,深证成指周跌0.01%报14357.85点,创业板指周涨0.46%报3207.82点。
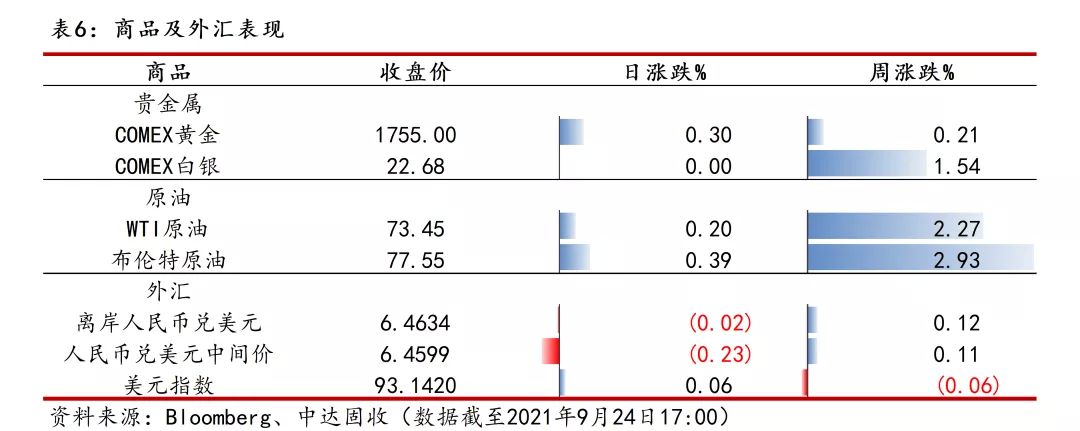
本周美元指数先强后弱,人民币汇率小幅上涨。美元指数本周前两个交易日因美联储公布利率决议,以及鲍威尔进一步强化其鹰派政策措辞而走高,但很快回吐涨幅;随后两个交易日因美股全线收涨而下跌。中秋节后,人民币兑美元小幅上涨,全周来看汇率于6.46一线窄幅震荡。截止周五亚市收盘,离岸人民币兑美元周涨12个基点,报6.4634;人民币兑美元中间价周涨11个基点,报6.4599。
多方因素共同影响,本周金价小幅收涨。周初,美股全线下跌以及美元持续走弱导致市场避险情绪升温,金价连涨两日。周三,美联储决议公布后提振美元,美股上涨也带动了风险情绪上升,金价走低。周四,美债收益率和美股走高拖累黄金跌至逾一个月低点。周五,金价小幅回调。截至周五亚市收盘,COMEX黄金周涨0.21%报1755.00美元/盎司。
供需因素利好叠加,本周油价强势上涨。需求端,本周因美国金融市场反弹,市场对经济复苏预期乐观;供给端,飓风艾达影响尚存,导致美国原油供应受限,美国行业报告显示原油库存连续第二个月大减,OPEC预计全球石油市场收紧。供需两端均利好油价,推动油价上涨。截至周五亚市收盘,WTI原油周涨2.27%报73.45美元/桶;布伦特原油周涨2.93%报77.55美元/桶。