兴证:8月中资美元债地产债显著调整,高收益板块利差走阔
本文来自微信公众号“兴证固收研究”,原标题《【【兴证固收.信用】地产债显著调整,高收益板块利差走阔——中资美元债跟踪笔记(二十七)》。
投资要点
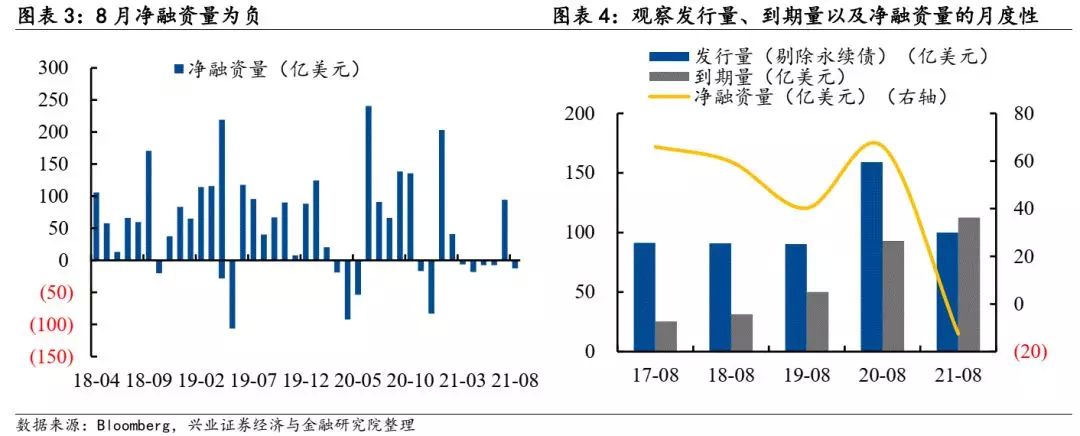
一、中资美元债一级市场:8月中资美元债净融资为负
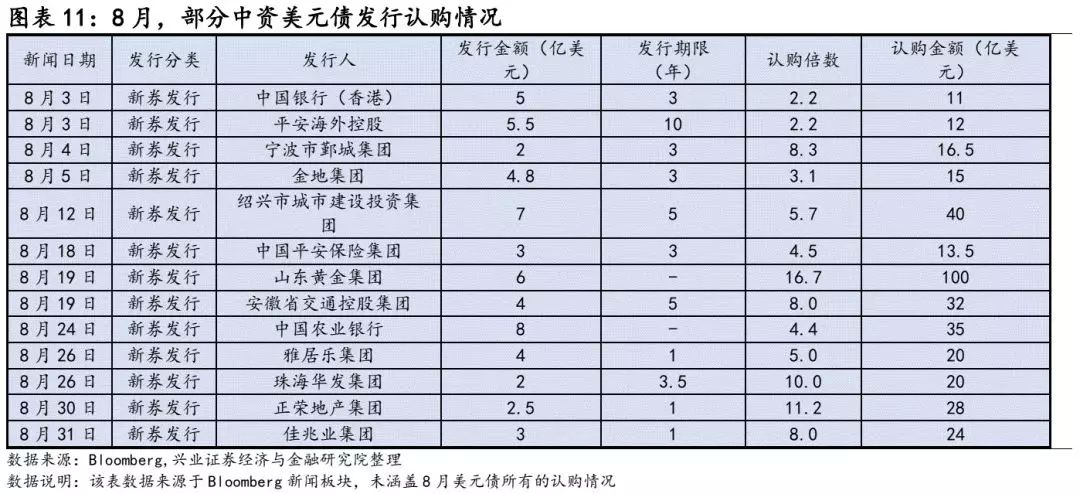
净融资规模为负,商业金融、城投债成为发行主力。从行业分布来看,中资美元债中商业金融、城投债和房地产8月的发行规模位居前三。从具体行业来看,房地产行业共有7只中资美元债发行,分属于6个发行主体,规模13.36亿美元,环比有所下降。银行业发行4只中资美元债;城投平台共发行12只美元债,环比有所下降。
二、中资美元债二级市场:美国国债收益率长端波动上行
8月美债收益率长短端表现分化,波动幅度减小。短端的1年期美国国债收益率在8月底较7月底未发生变化。而10年期美国国债收益率则在8月波动上行,从7月末的1.24%上行至8月末的1.30%,波动幅度较上月减小。
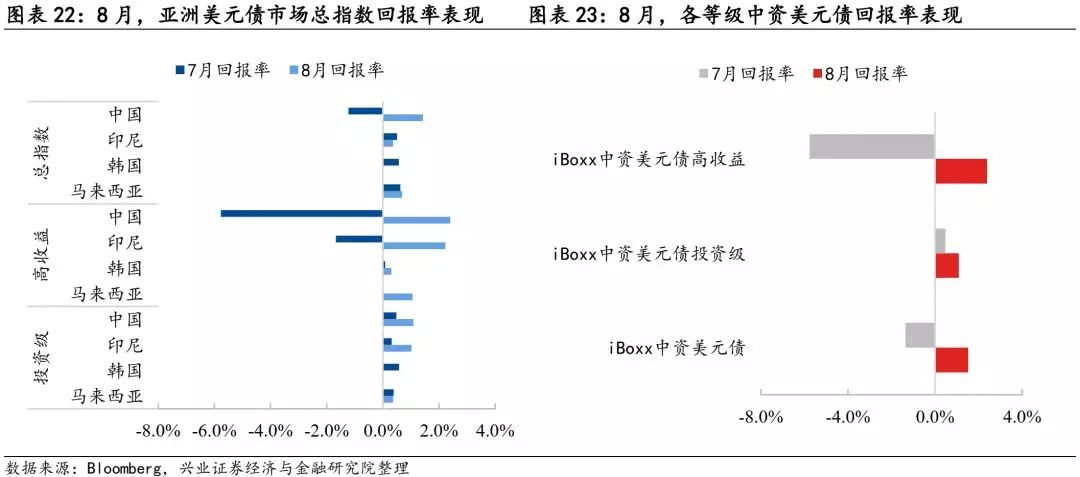
8月亚洲美元债市场回报率表现分化。细分等级来看,除韩国投资级、马来西亚投资级、韩国总指数和印尼总指数的美元债指数回报率环比下降外,其余国家各等级回报率均环比上行,其中中国高收益级回报率自前月的-5.77%上行至2.39%,幅度最为显著。
三、兴证中资美元债跟踪指标
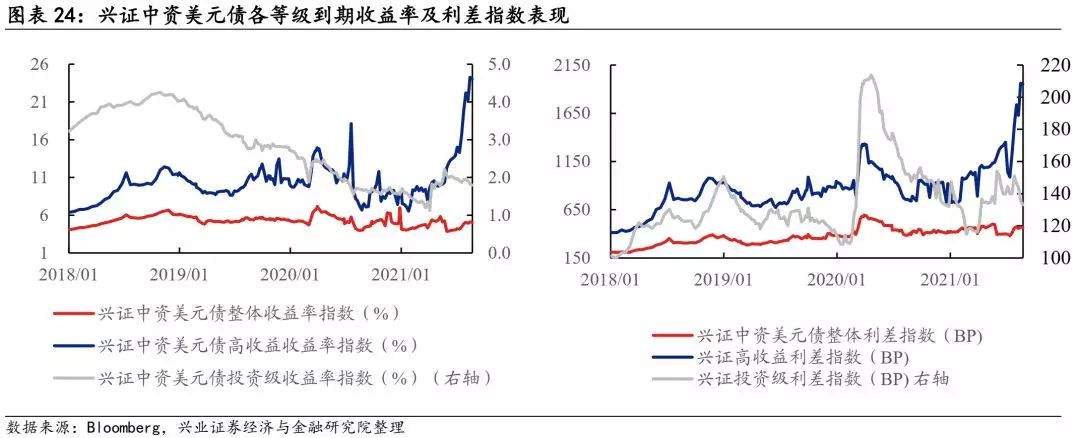
8月中资美元债收益率表现分化。分版块来看,8月中资美元债整体收益率指数下行1.43%,投资级债券收益率上行0.08%,高收益债券收益率上行2.97%。
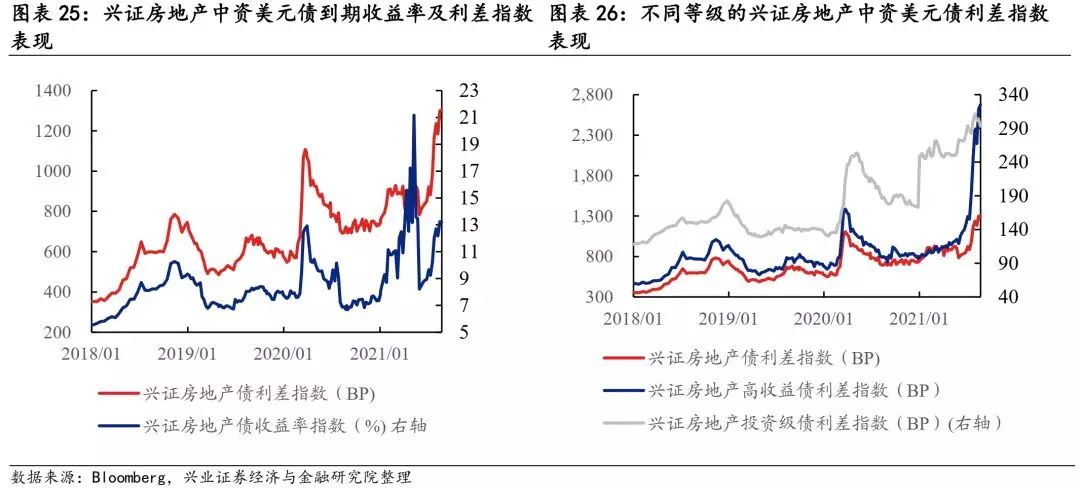
高收益房地产债利差显著走阔。投资级和高收益的房地产债利差都表现走阔,其中投资级债券利差环比走阔13.36BP,房地产高收益级利差环比走阔988.85BP。房地产高收益级利差大幅走阔一方面是短期受到融信、花样年等多家房企评级下调、以及个别主体负面信息的冲击影响。而从根本来看,目前阶段“三道红线”的严格执行以及国内银行对房地产相关贷款的谨慎发放之下,房地产交易热度减缓与融资政策同时影响到了房企两条重要的现金流通道,信用资质整体持续承压。建议投资者持续关注境内、境外地产债的一、二级市场表现以及异常成交情况。
四、当月活跃券及活跃主体跟踪
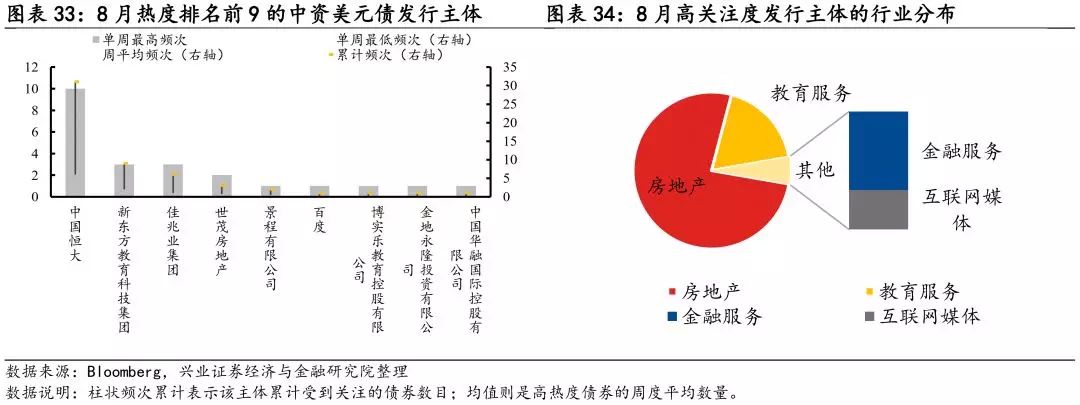
市场关注热度聚集房地产。8月热度排名前30的中资美元债发行企业中房企占比超四成。此外教育服务、金融服务、互联网媒体等也是市场热度较高的行业。而从活跃券表现来看,8月中资美元债活跃券的估值收益率大多上行,其中投资级活跃个债的估值波动区间较小,无评级活跃债券的估值波动相对较大。而在各行业之中,房企债的波动幅度显著且个体分化更大。
风险提示:美国货币政策变动、国内信用风险事件以及行业政策的不确定性
报告正文
1.中资美元债一级市场:8月中资美元债净融资减少
1、一级市场:净融资规模为负,商业金融、城投债成为发行主力
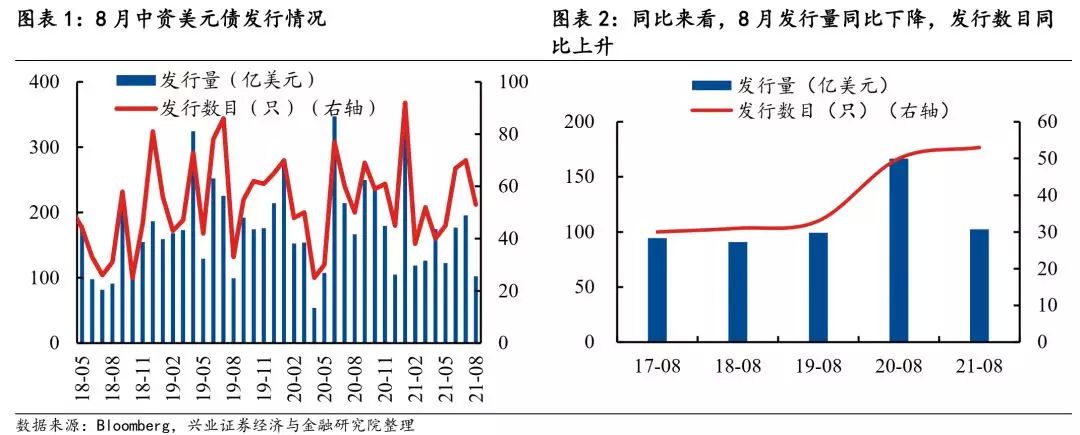
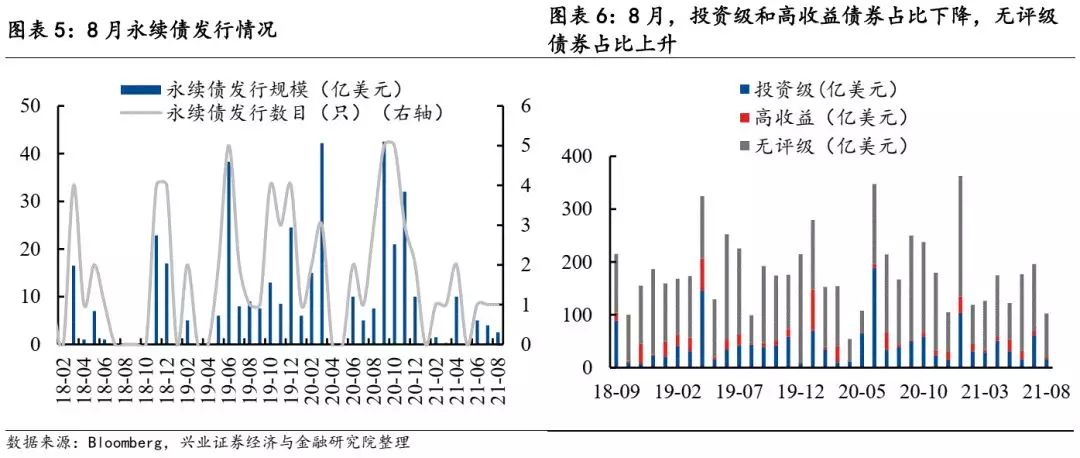
8月中资美元债净融资为负。具体来看,发行量方面,8月新发行债券规模102.45亿美元,环比和同比均有所下降(前月192.69亿美元,去年同期166.62亿美元)。8月共发行53只债券,本月有1只永续债发行。到期量方面,8月美元债到期规模环比同比均有所上升(本月112.50亿美元,前月97.34亿美元,去年同期92.95亿美元)。净融资量方面,8月份净融资量(-12.55亿美元)较上月(94.34亿美元)和去年同期(66.17亿美元)均有较大幅度的减少。
就评级层面而言,8月发行的中资美元债中,投资级债券4只,无评级债券47只,高收益债券2只。发行金额来看,高收益债券比重较小(4.39%),发行规模环比有所下降(本月4.50亿美元,上月9.00亿美元);投资级债券发行规模环比有所下降(本月15.50亿美元,上月60.70亿美元),无评级债券发行规模环比有所下降(本月82.45亿美元,上月125.99亿美元)。
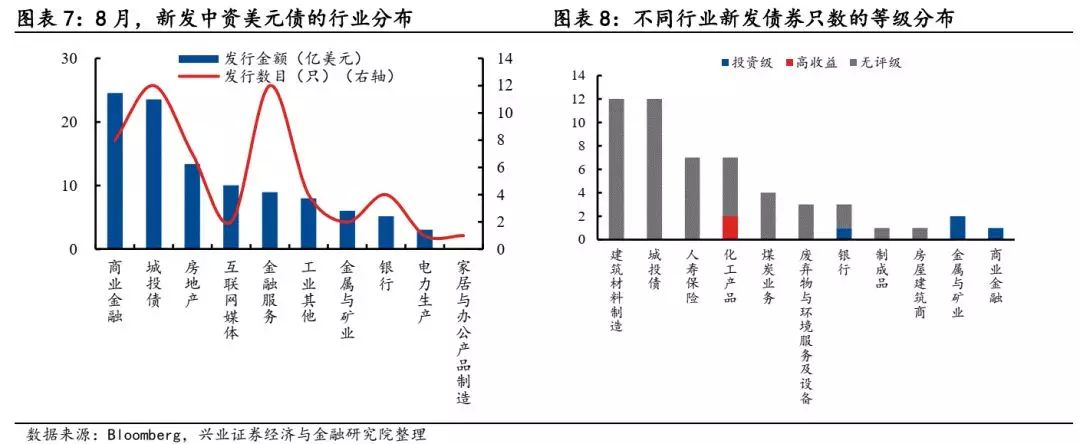
从行业分布(BICS 2级分类)来看,中资美元债中商业金融、城投债和房地产8月的发行规模位居前三。具体来看,
1)发行规模中,商业金融、城投债和房地产位于前三,合计占比近六成。8月共有10个行业发行新券,排名靠前的是商业金融 (25亿美元)、城投债(24亿美元)与房地产(13亿美元)。
2)发行只数中城投债(12只)、金融服务(12只)、商业金融(8只)位于前三,合计占比超六成,其余债券表现平平。
3)评级划分来看,除化工产品(2只)发行高收益债券,银行(1只)、金属与矿业(2只)、商业金融(1只)发行投资级债券,其余行业均发行无评级债券(47只)。
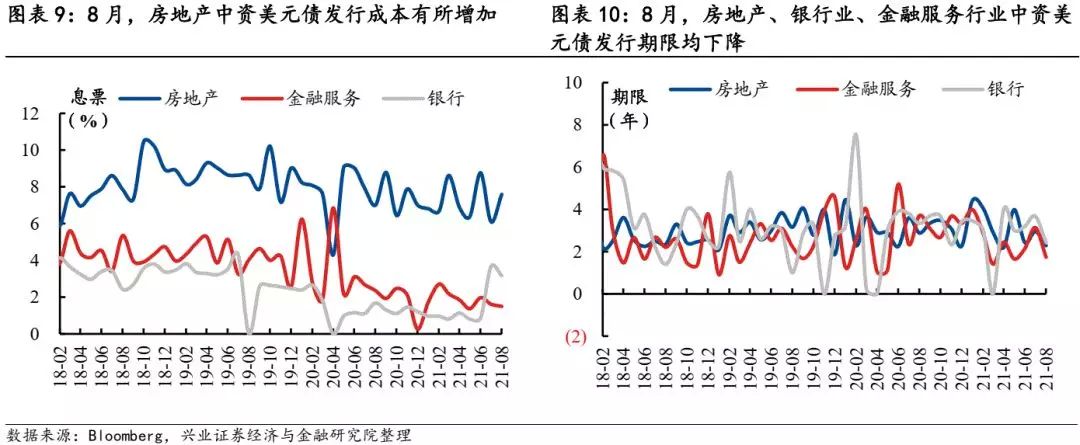
4)一级市场情绪来看,平均息票率水平方面,8月房地产中资美元债发行成本有所增加;房地产、银行业、金融服务行业中资美元债发行期限均下降。
2、重点行业一级市场跟踪:
2.1房地产行业
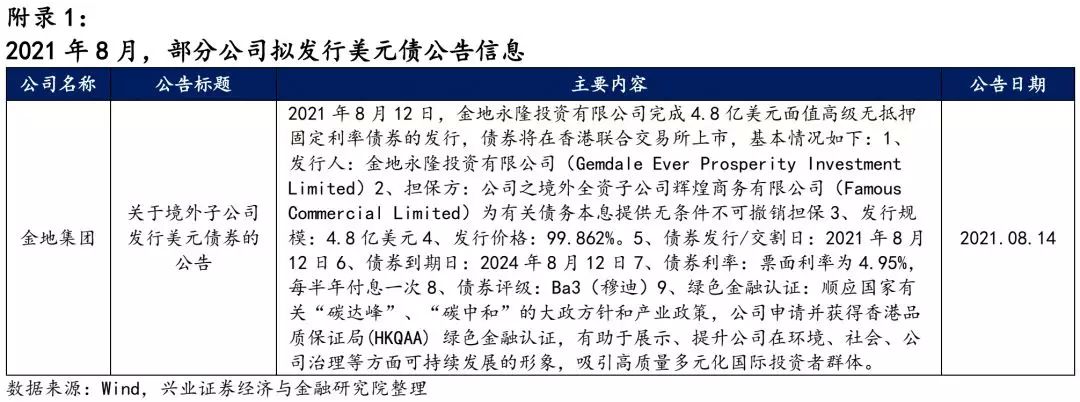
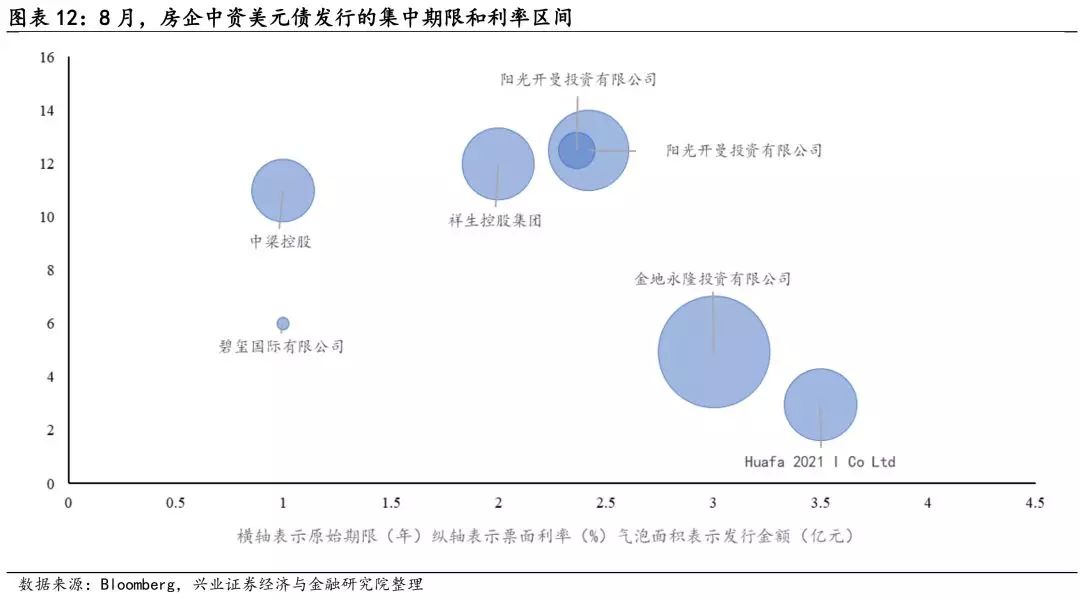
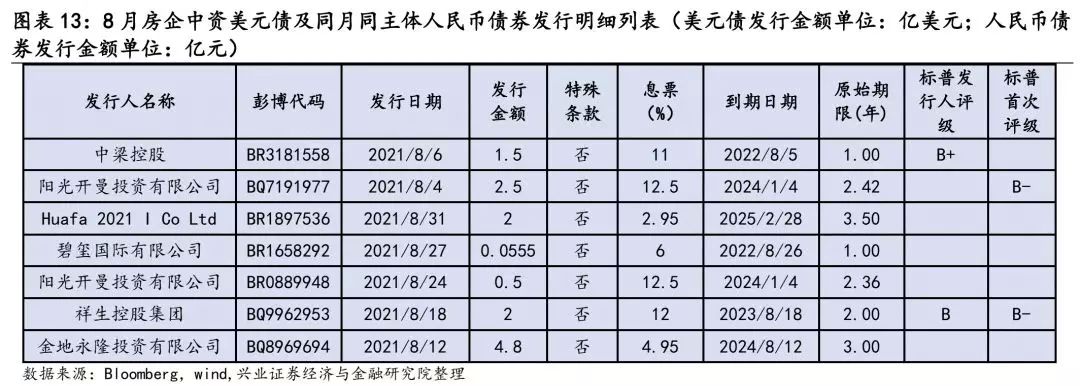
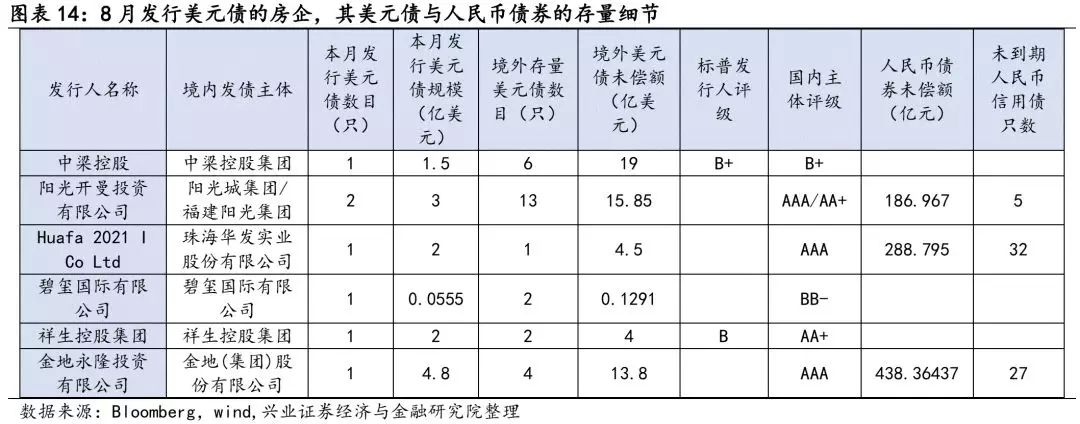
8月共有7只房地产中资美元债发行,分属于6个发行主体,规模13.36亿美元,环比有所下降。其中金地永隆、阳光开曼发行的中资美元债票面金额较高,分别为4.8亿美元和2.5亿美元。评级方面,阳光开曼和祥生控股集团各发行1只B-级债券,其余债券均无评级。
期限和票息方面,8月发行的7只房地产中资美元债中,发行期限差异较大,分布在1-3.5年,收益率方面分布在2.95%-12.5%,整体来看,房企通过中资美元债进行融资的期限选择依然也在分化。
2.2银行业与城投融资平台
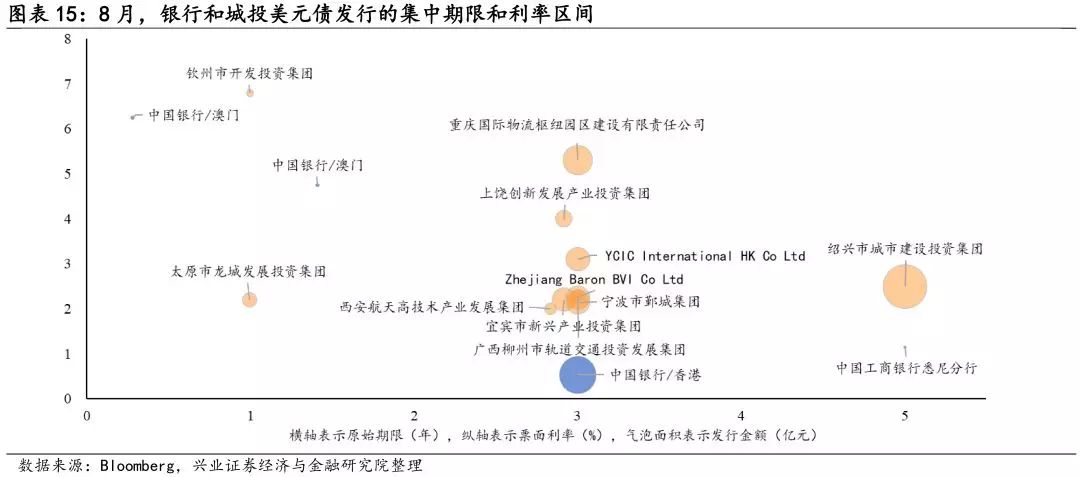
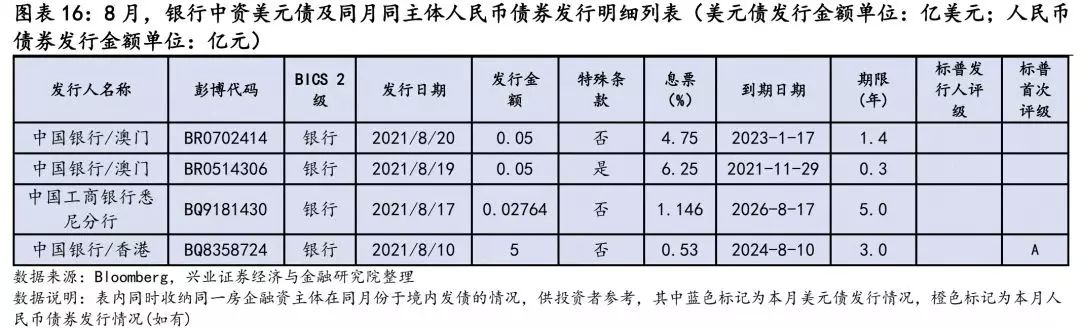
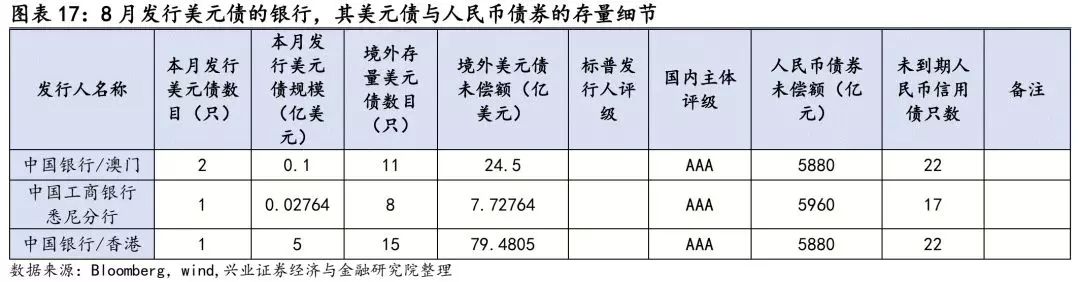
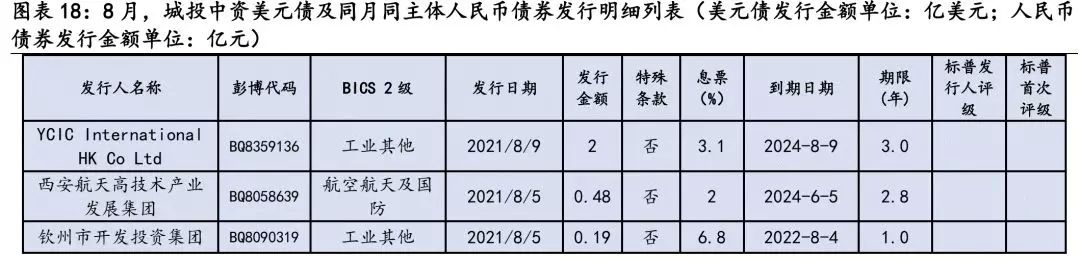
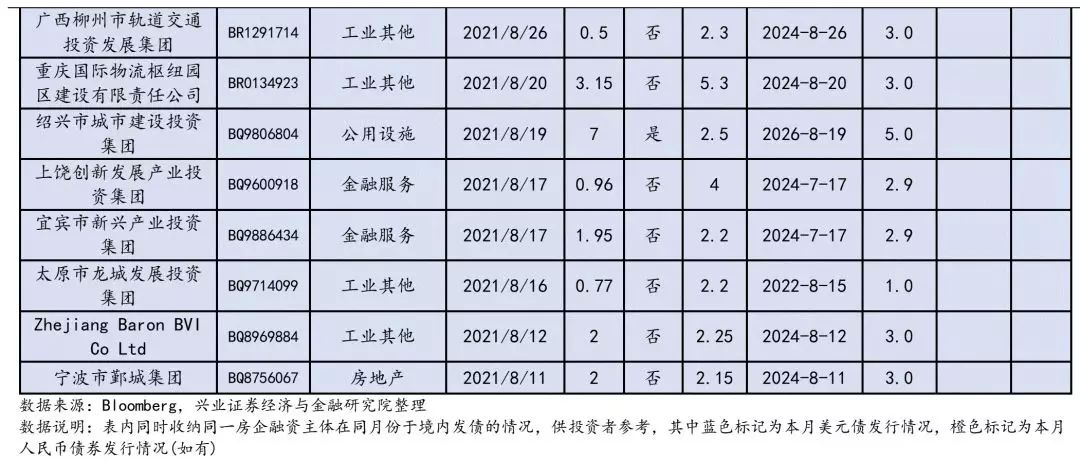
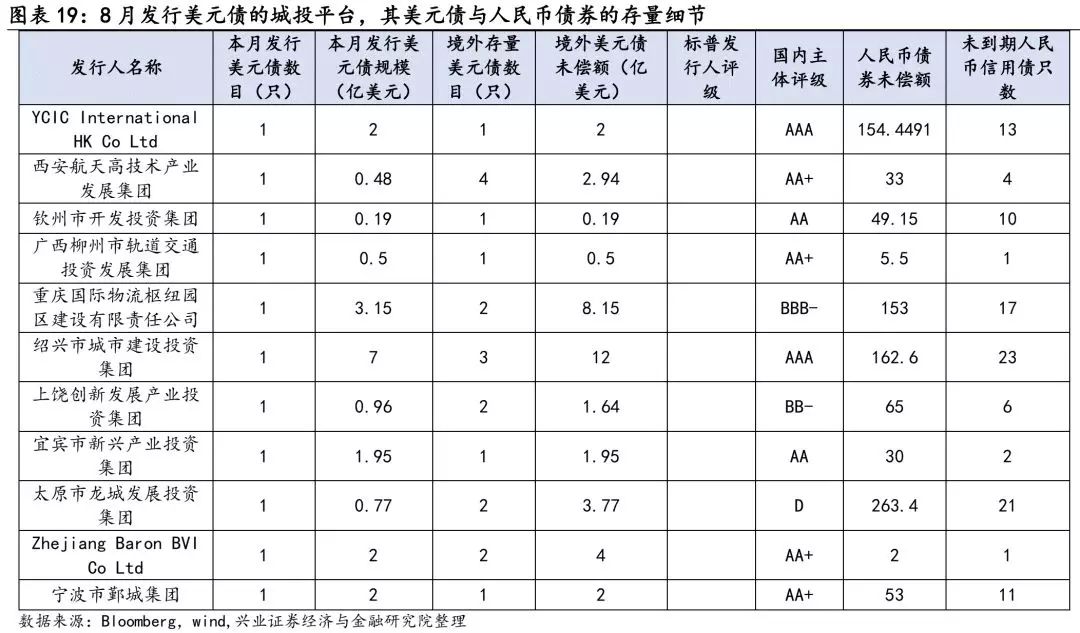
8月,银行业发行4只中资美元债;城投平台共发行12只美元债,环比有所下降。8月的4只银行美元债规模总计5.13亿美元,发行期限分别为0.3年、1.4年、3年和5年,债券收益率位于0.53%至6.25%。8月的12只城投美元债规模总计23.5亿美元,发行期限在1年和5年之间,债券发行利率分布在2%-6.8%。此外,除中国银行/香港评级为A外,其他所有银行美元债和城投美元债均无评级。
2.中资美元债二级市场:
1、市场概况:美国国债收益率长端波动上行
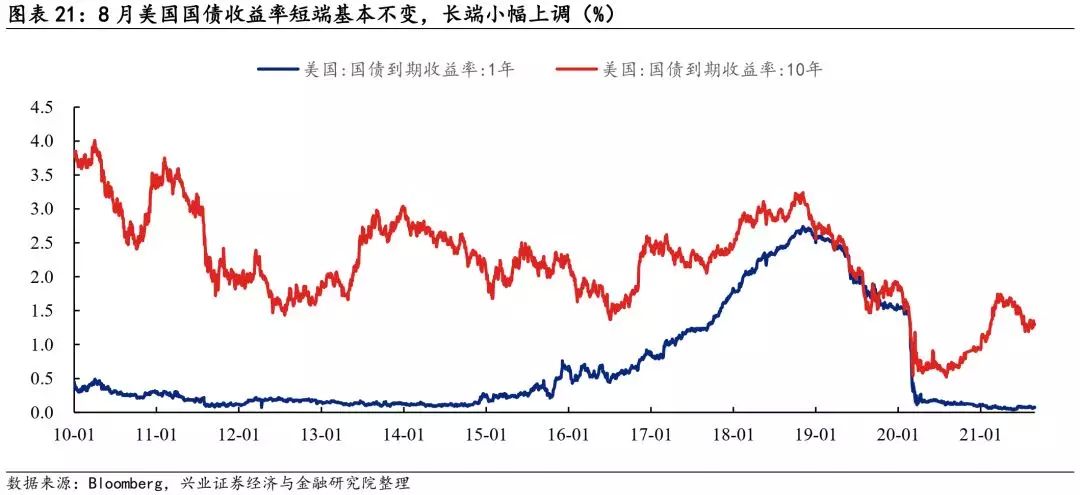
8月美债收益率长短端表现分化,波动幅度减小。短端的1年期美国国债收益率在8月底较7月底未发生变化。而10年期美国国债收益率则在8月波动上行,从7月末的1.24%上行至8月末的1.30%,波动幅度较上月减小。
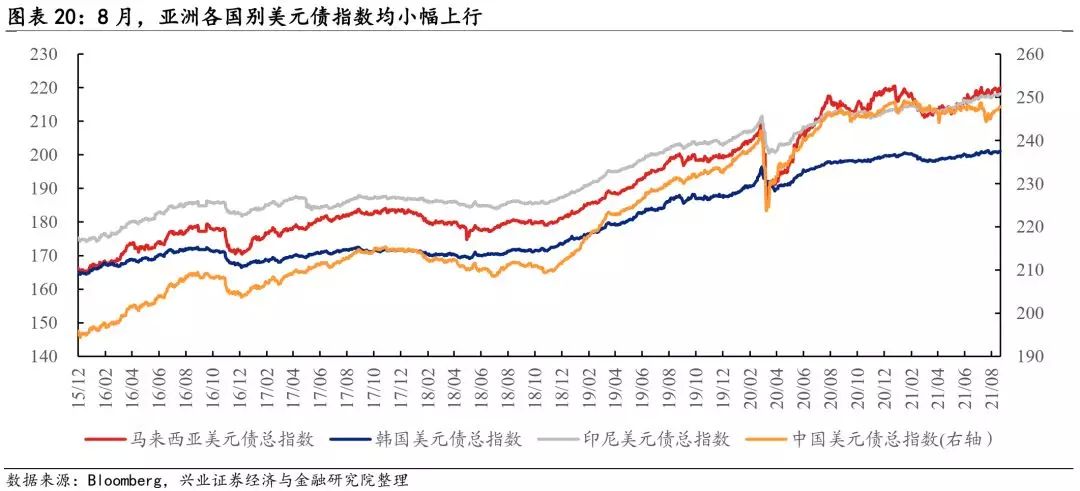
8月亚洲美元债市场回报率表现分化。细分等级来看,除韩国投资级、马来西亚投资级、韩国总指数和印尼总指数的美元债指数回报率环比下降外,其余国家各等级回报率均环比上行,其中中国高收益级回报率自前月的-5.77%上行至2.39%,幅度最为显著。
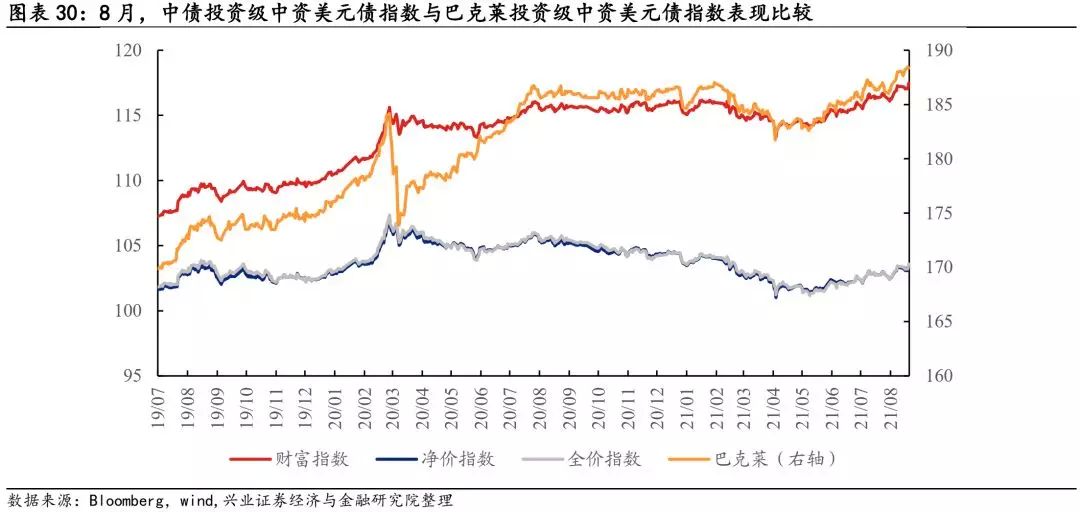
8月,各等级中资美元债指数回报率全部上行。其中总指数、投资级与高收益中资美元债回报率分别环比上行2.88%、0.61%、8.16%。
2、兴证中资美元债跟踪指标:房地产债显著调整
8月中资美元债收益率表现分化。分版块来看,8月中资美元债整体收益率指数下行1.43%,投资级债券收益率上行0.08%,高收益债券收益率上行2.97%。利差方面, 8月投资级中资美元债利差环比下降3.24BP,高收益中资美元债利差环比上升592.17BP。
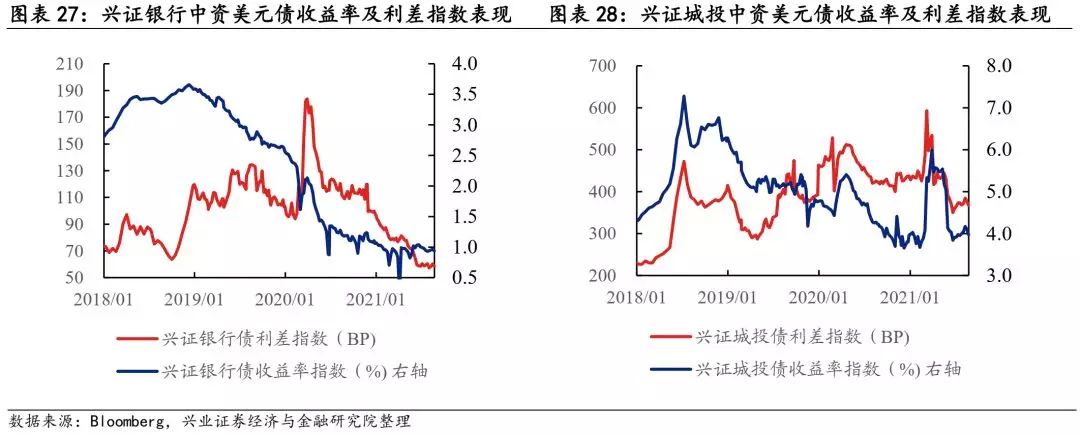
具体跟踪的三个重点行业(房地产、银行、城投)收益率表现分化。具体来看,银行中资美元债收益率指数小幅下行0.02%,城投中资美元债收益率指数小幅上行0.12%,房地产中资美元债收益率指数上行2.81%。
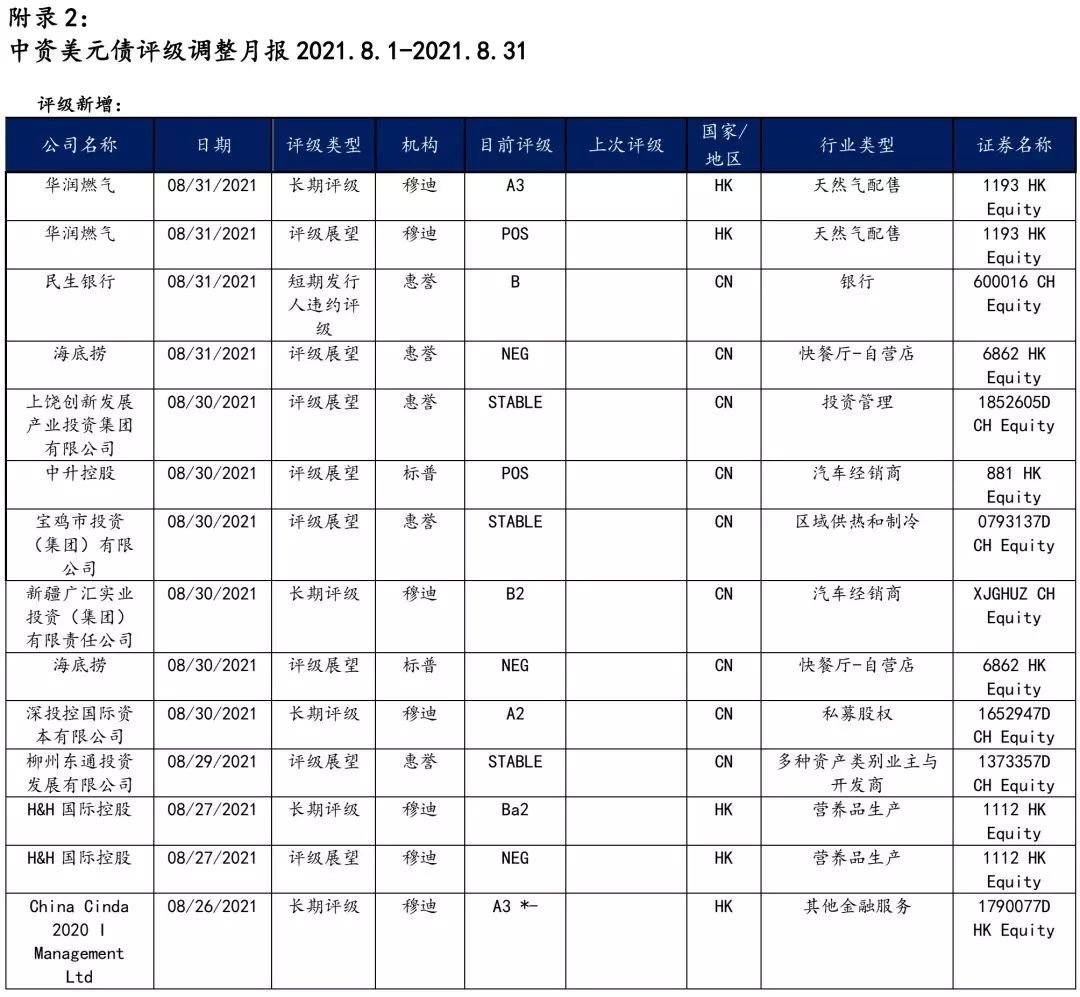
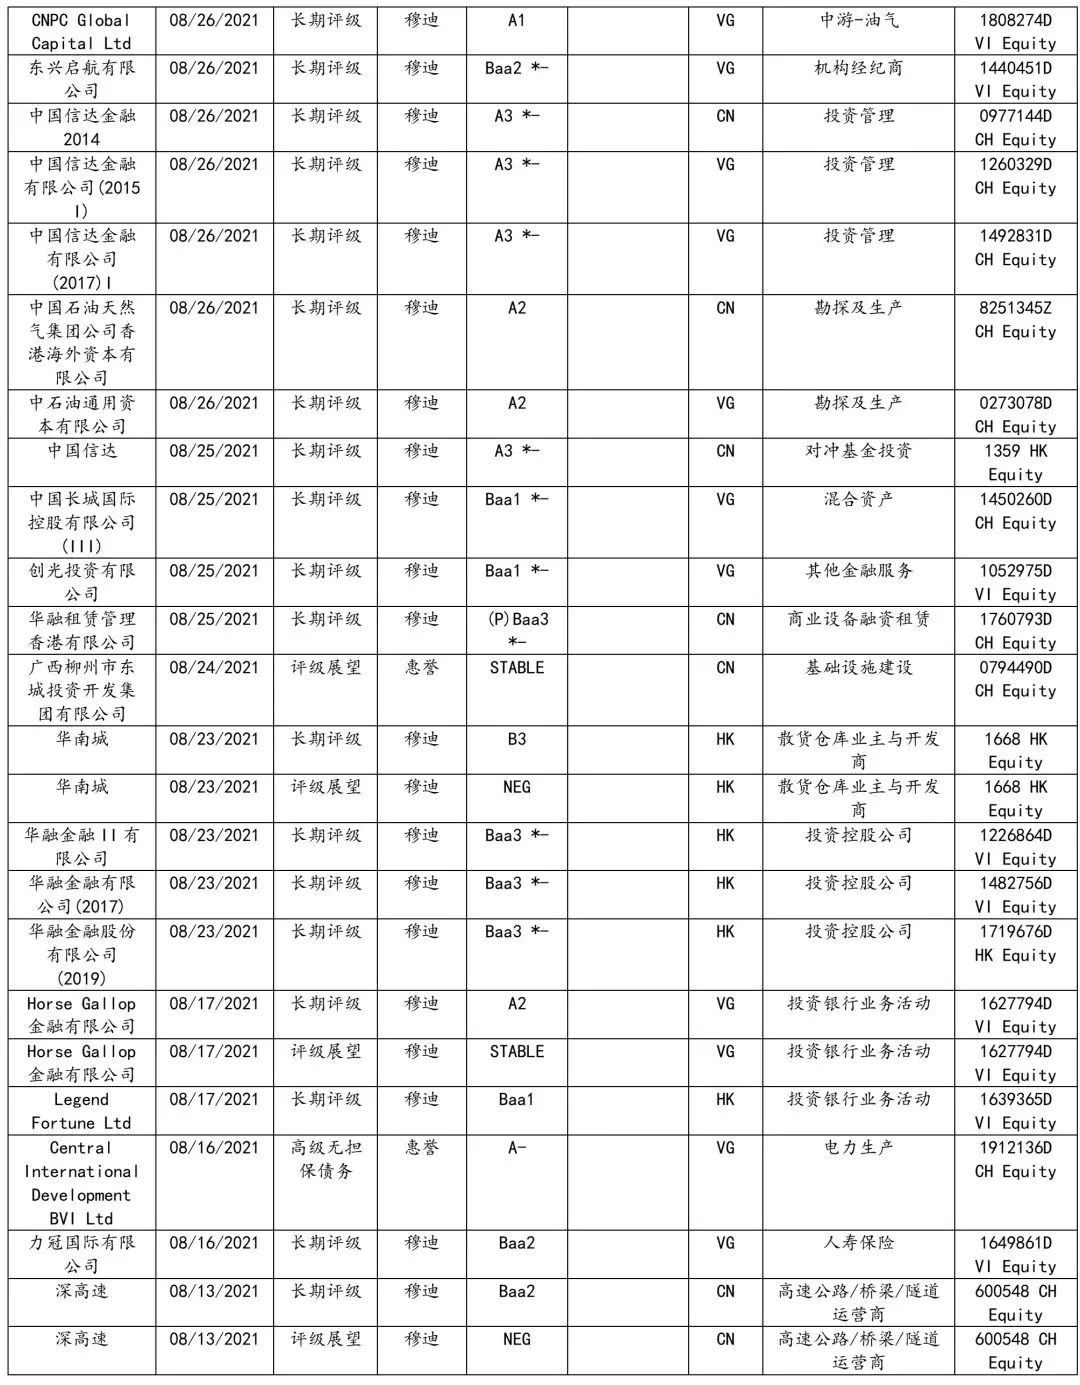
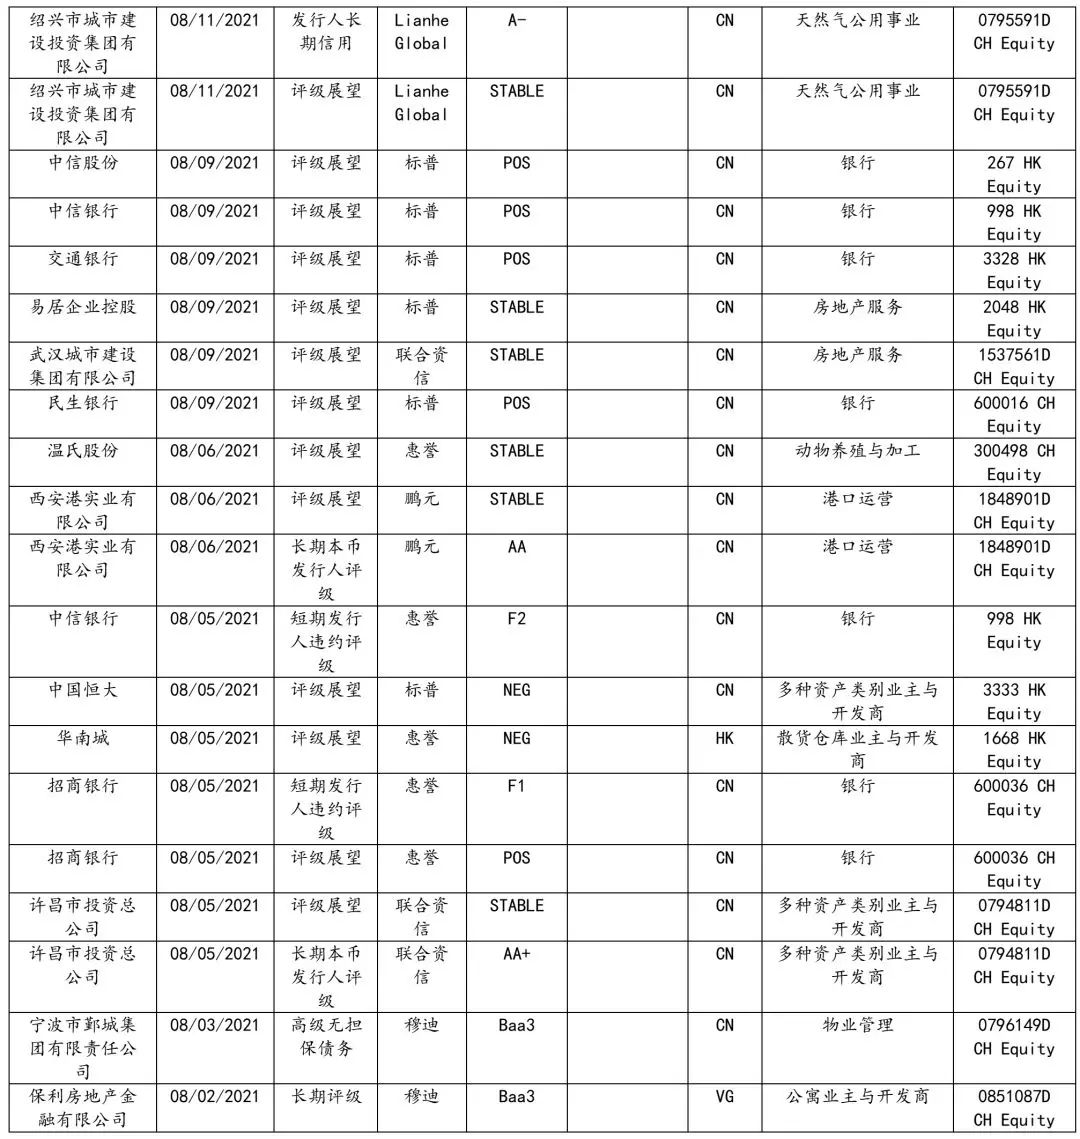
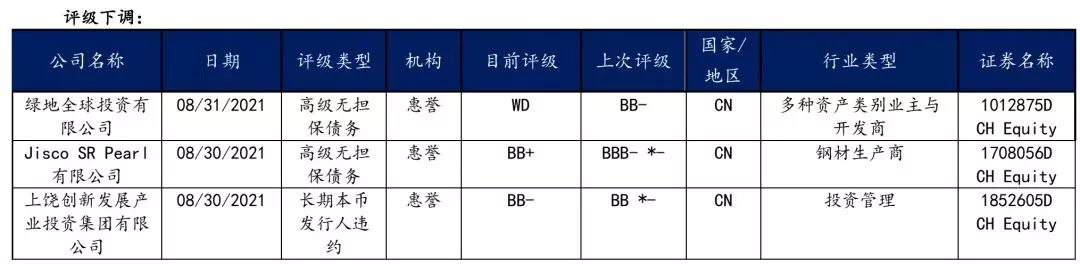
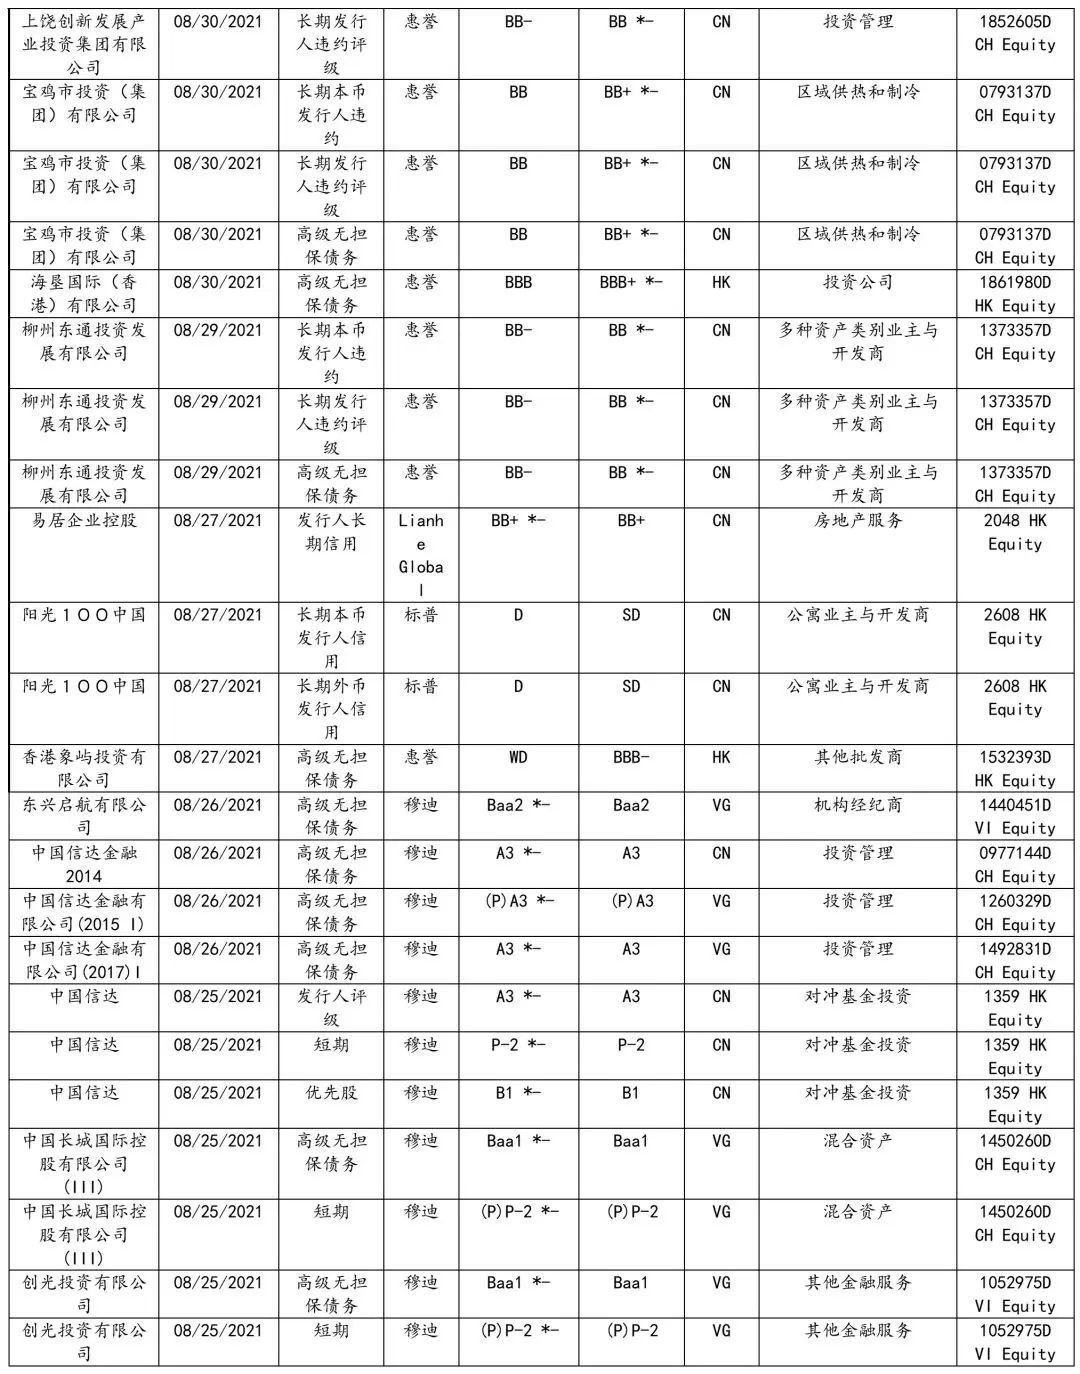
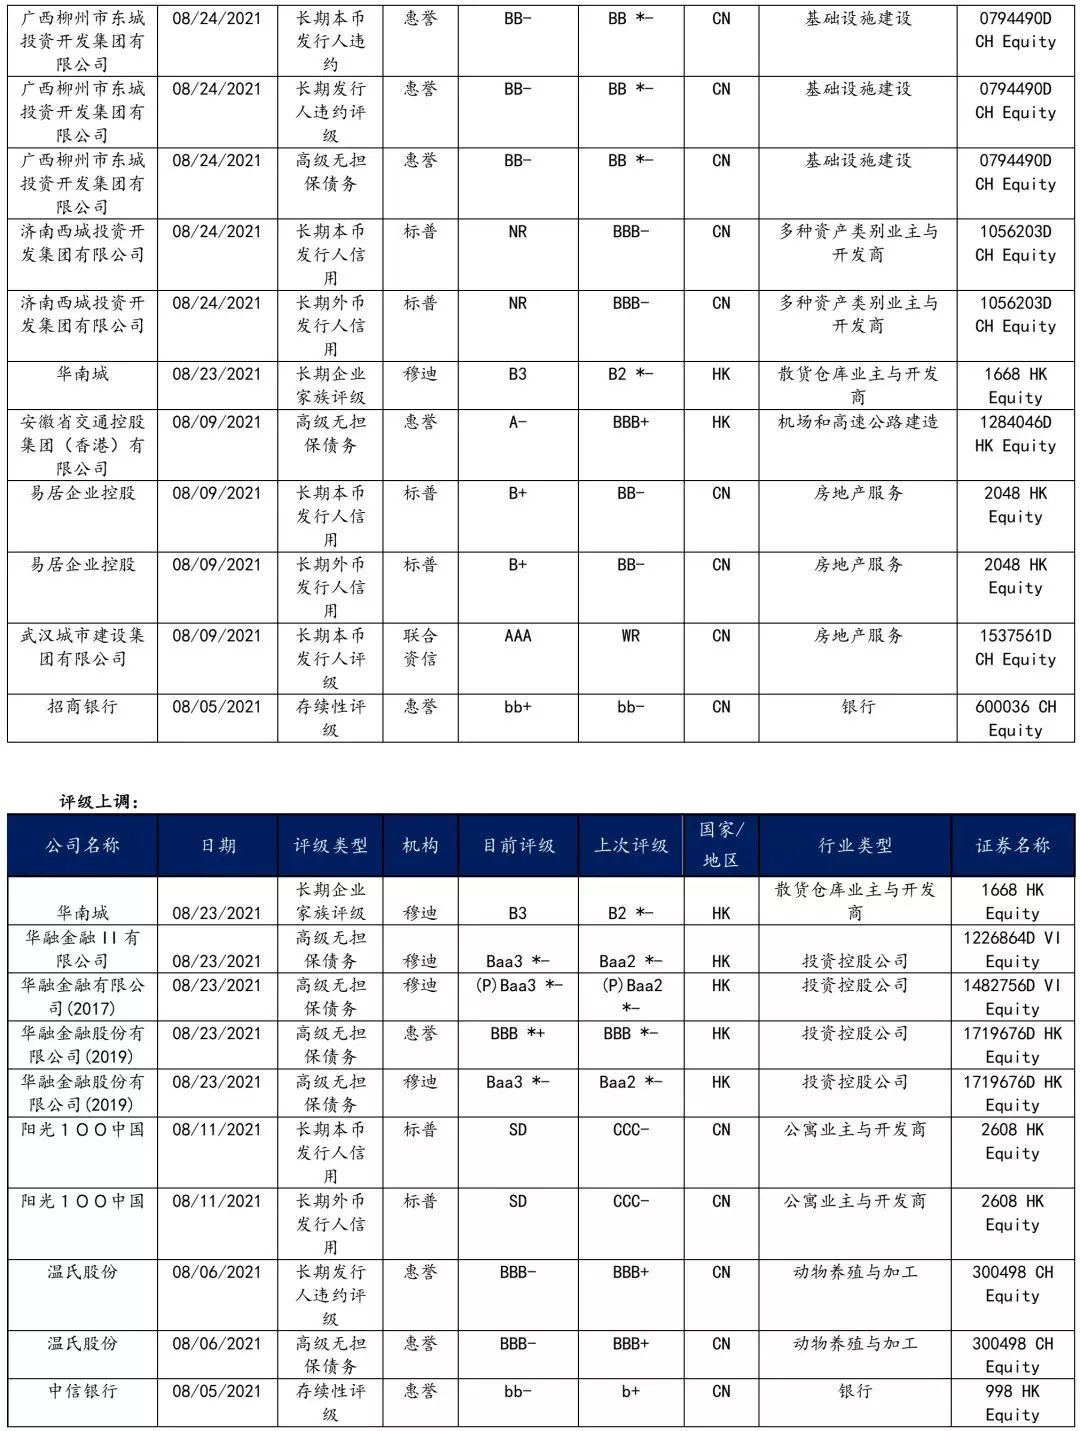
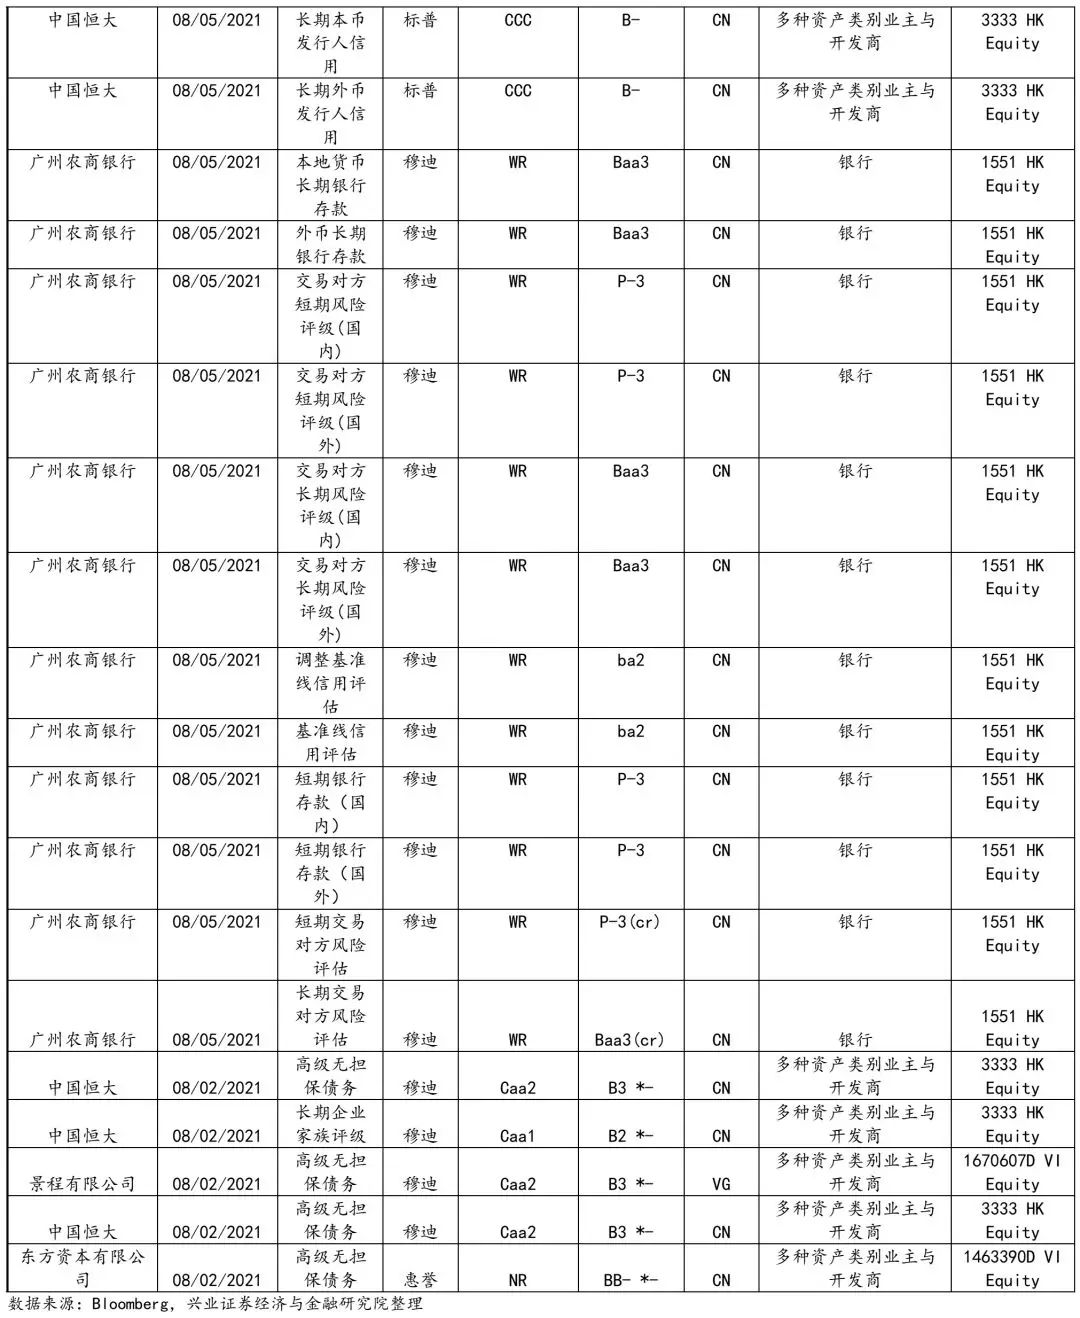
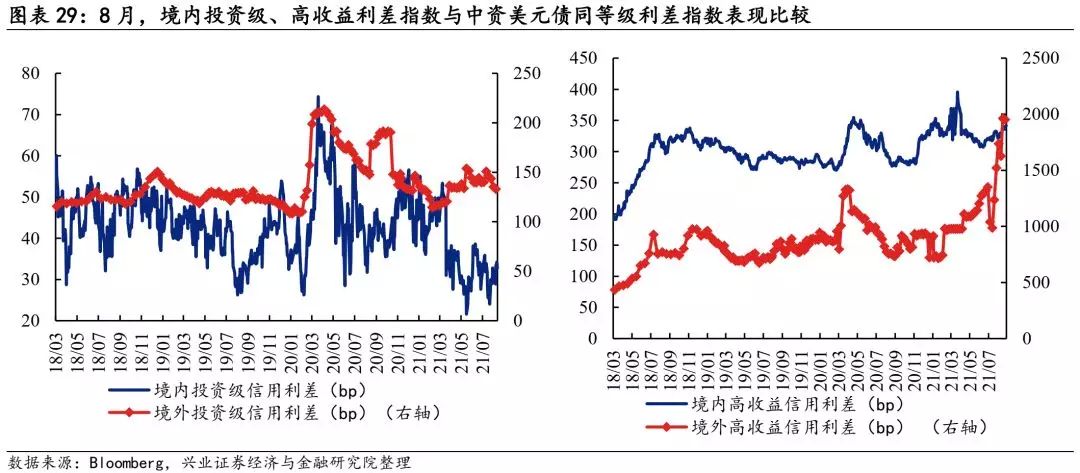
投资级和高收益的房地产债利差都表现走阔。其中投资级债券利差环比走阔13.36BP,房地产高收益级利差环比走阔988.85BP。短期内,房地产高收益级利差大幅走阔主要是受到融信、花样年等多家房企评级下调以及个别房企负面信息的冲击影响。9月14日-16日,标普和惠誉接连宣布下调花样年信用评级,主要系花样年债务融资占比过高,其中以美元债为主,融资能力偏弱。此外,花样年土地储备中部分项目地点偏离城镇中心,周转率较低、对盈利贡献一般,可能影响现金流周转。而从根本来看,目前阶段“三道红线”的严格执行以及国内银行对房地产相关贷款的谨慎发放之下,房地产交易热度减缓与融资政策同时影响到了房企两条重要的现金流通道,信用资质整体持续承压。建议投资者持续关注境内、境外地产债的一、二级市场表现以及异常成交情况。
8月境内外利差在投资级和高收益方面表现分化。投资级信用利差方面,境内利差较上月环比收窄3.63BP,而境外信用利差收窄3.24BP;高收益债利差方面,境内利差较上月环比走阔7.40BP,境外信用利差较上月走阔592.17BP。
3、当月活跃券及活跃主体跟踪:
3.1 8月活跃的中资美元债发行主体:
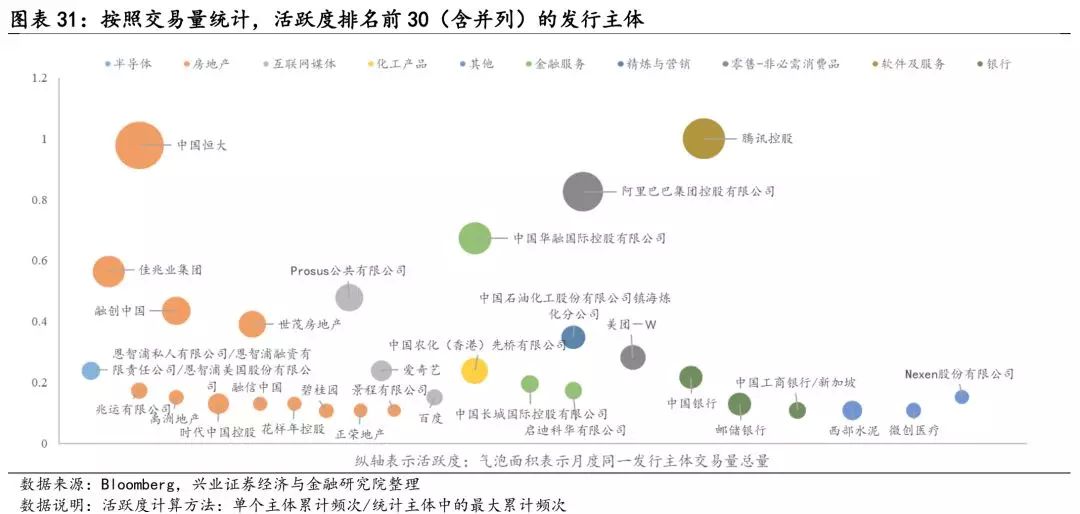
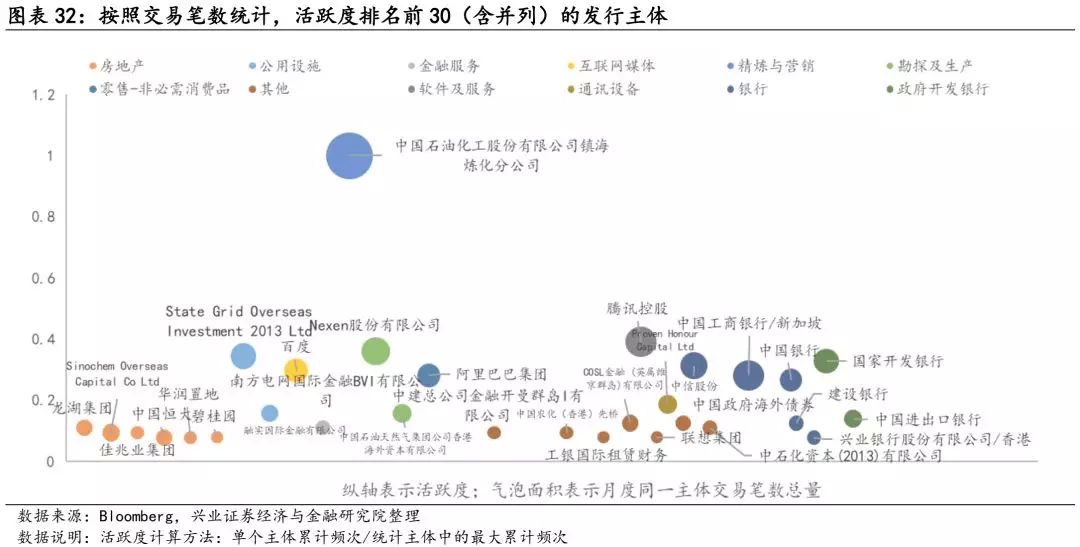
编制方法:统计设计模式如下:(1)成交的统计频率为周度数值;(2)活跃个券样本需满足单周累计成交量(/成交笔数)排在当周的成交个券前列;(3)按发行主体归纳当月4周中,其所发债券进入活跃券观察样本的累计频次,并将这一指标作为衡量中资美元债发行主体活跃度的参考。
依据以上选取规则并根据可获取的交易规模数据统计,本月活跃度排名前30(含并列)的发行主体分布在12个行业中,房地产占比近四成,是交易最活跃的行业;其次是零售-非必需消费品、软件及服务、金融服务、互联网媒体、银行。个券观察下,相较上月,有11家企业新进入交易量高活跃度名单值得投资者加以关注,包括兆运有限公司、时代中国控股、融信中国、花样年控股、正荣地产、景程有限公司、中国长城国际控股有限公司、启迪科华有限公司、邮储银行、西部水泥、微创医疗。
根据可获取交易笔数,中国石油化工股份有限公司镇海炼化分公司、腾讯控股是8月成交笔数较为活跃的中资美元债发行主体。行业层面,银行、精炼与营销和房地产的交易活跃度位列前茅。环比相比较下,多家企业新进入交易笔数高活跃度名单值得投资者关注,包括龙湖集团、Sinochem Overseas Capital Co Ltd、华润置地、State Grid Overseas Investment 2013 Ltd、南方电网国际金融BVI有限公司、融实国际金融有限公司、中国石油天然气集团公司香港海外资本有限公司、中建总公司金融开曼群岛I有限公司、工银国际租赁财务有限公司、COSL金融 (英属维京群岛)有限公司、中国政府海外债券、中石化资本(2013)有限公司、Proven Honour Capital Ltd、中信股份、中国工商银行/新加坡、中国银行、建设银行、兴业银行股份有限公司/香港、国家开发银行、中国进出口银行。
3.2 8月高热度的中资美元债发行主体:
编制规则:(1)统计频率为周度数值;(2)进入高热度中资美元债观察样本需满足一周中Bloomberg中资美元债板块标示该债券存在热度;(3)按发行主体归纳整个1季度的12周内,这一主体所发行的中资美元债进入观察样本名单的频次,并将此作为衡量该发行主体受市场关注热度的标准。
根据以上选取规则可以看到,8月市场上的高热度中资美元债发行主体中,排在前三的企业分别是新东方教育科技集团、佳兆业集团。关注度排名前9的企业有4家成为房地产企业,与上月相比减少5家。除了房地产企业,教育服务、金融服务、互联网媒体也是市场热度较高的中资美元债关注行业。
3.3 8月活跃券估值变动
样本选取:跟踪观察的高活跃度样本债券(共计64只)涵盖12只高收益活跃债券,15只投资级活跃债券以及37只无评级活跃债券。
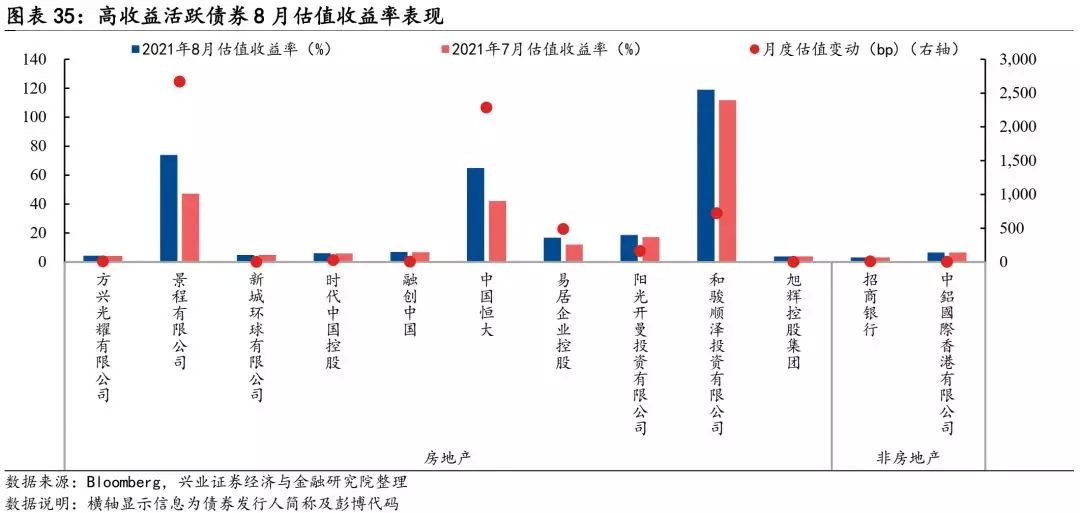
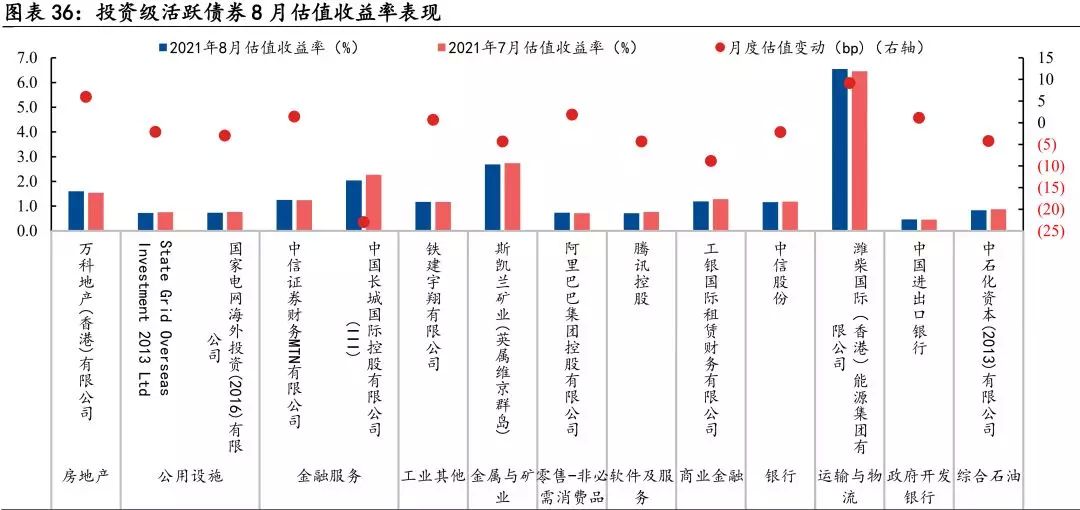
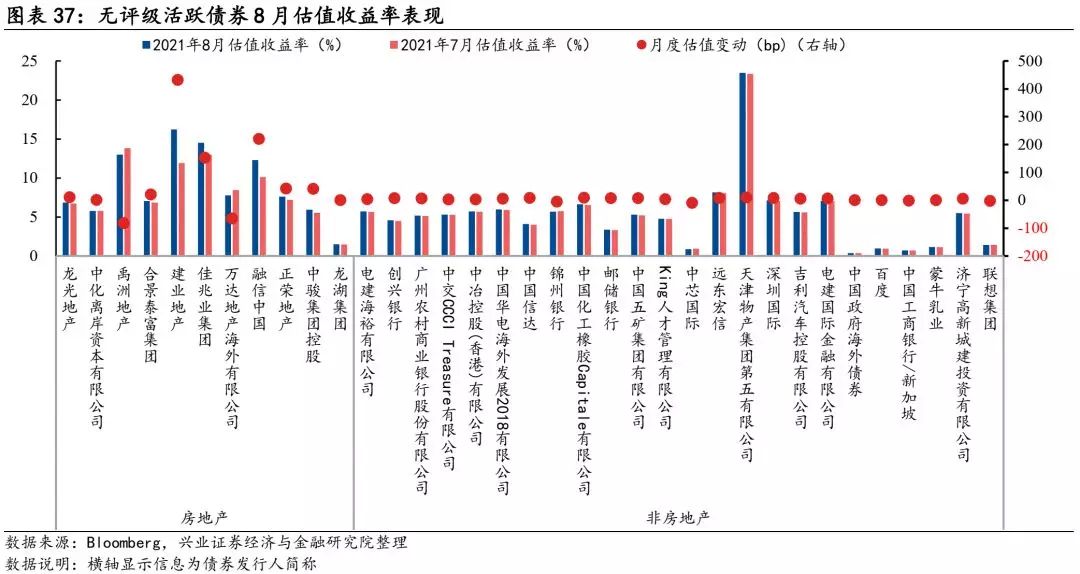
综合来看,8月中资美元债活跃券的估值收益率大多上行。其中,投资级活跃个债的估值波动区间较小,无评级活跃债券的估值波动相对较大。而在各行业之中,房企债的波动幅度显著且个体分化更大。
1)8月活跃的高收益中资美元债估值收益率均有所上升。分行业来看,地产活跃券估值收益率表现分化,其中“景程有限公司(代码: ZP6047838)”是估值收益率波动上行最大的地产活跃券,月度整体上行2671.84BP。非房地产行业中,“中铝国际香港有限公司(代码:ZQ5366831)”估值收益率月度整体下行3.26BP;“招商银行(代码:AP6546919)”估值收益率月度整体上行7.98BP。
2) 投资级的活跃中资美元债,8月估值收益率有近六成下行,波动区间相对较小。其中投资级的地产债券估值收益率整体上行,调整幅度为5.99BP。非房地产板块中,超六成债券估值收益率下行,其中“中国长城国际控股有限公司(III)(代码:AS5140312)”下行幅度最大,达22.94BP。
3)无评级中资美元债,8月估值收益率超八成上行。分行业来看,无评级的房地产债券估值收益率超八成上行,其中“建业地产(代码:BJ9184448)”上行幅度最大,为432.54BP;“禹洲地产(代码:QZ9221693)” 下行幅度最大,为81.44BP;非房地产行业的无评级活跃券中,估值收益率超八成表现上行,其中上行幅度最大的为“天津物产集团第五有限公司(代码:AR6876833)”,为10.41BP。

风险提示:美国货币政策、国内信用风险事件以及行业政策的不确定性