标普信评:高煤价是否已改善煤炭企业财务风险?
本文来自微信公众号“标普信评”。
标普信评选取24家煤炭发债企业作为样本对其半年报进行分析后发现,偏紧的供给为煤价提供了有力支撑,2021年上半年样本中的煤炭企业经营性现金流大幅流入,为削减债务创造了条件,然而债务绝对规模仍处于高位,山西、河南地区煤炭企业的财务风险还未出现实质性的改善。不过,受益于高煤价和地方政府支持,部分煤炭企业的流动性压力得到一定缓解。此外,我们预计煤价在一段时间内将维持在高位,能够继续为煤炭企业降低财务风险提供时间窗口。
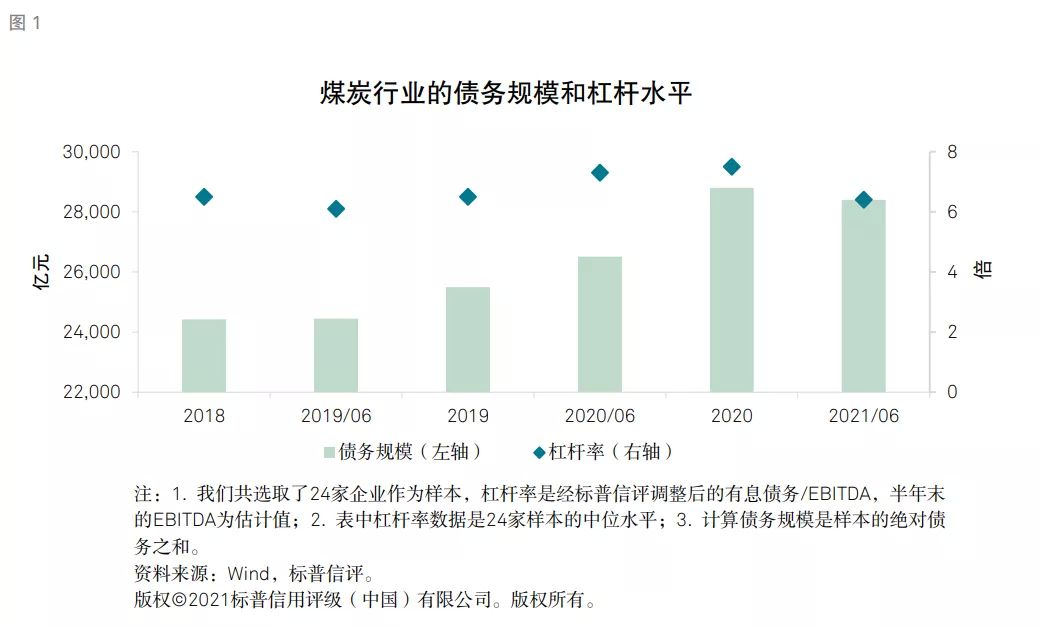
我们认为,高煤价明显改善了煤炭企业的经营性现金流,但行业有息债务的绝对规模降幅不大,仍处于较高水平,财务风险难言实质性改善。煤价在2021年年初即处于历史高位,至6月末秦皇岛5500大卡动力煤进一步上涨至980元/吨。在这样的环境下,2021年上半年煤炭企业盈利和现金流得到明显改善,24家样本企业经营性现金流合计净流入1,950亿元,然而有息债务规模从年初的28,799亿元仅降至28,397亿元,降幅仅为1.4%,杠杆率的改善更多受益于EBITDA的上升,而不是有息债务规模的实质性削减,行业财务风险依旧较高。
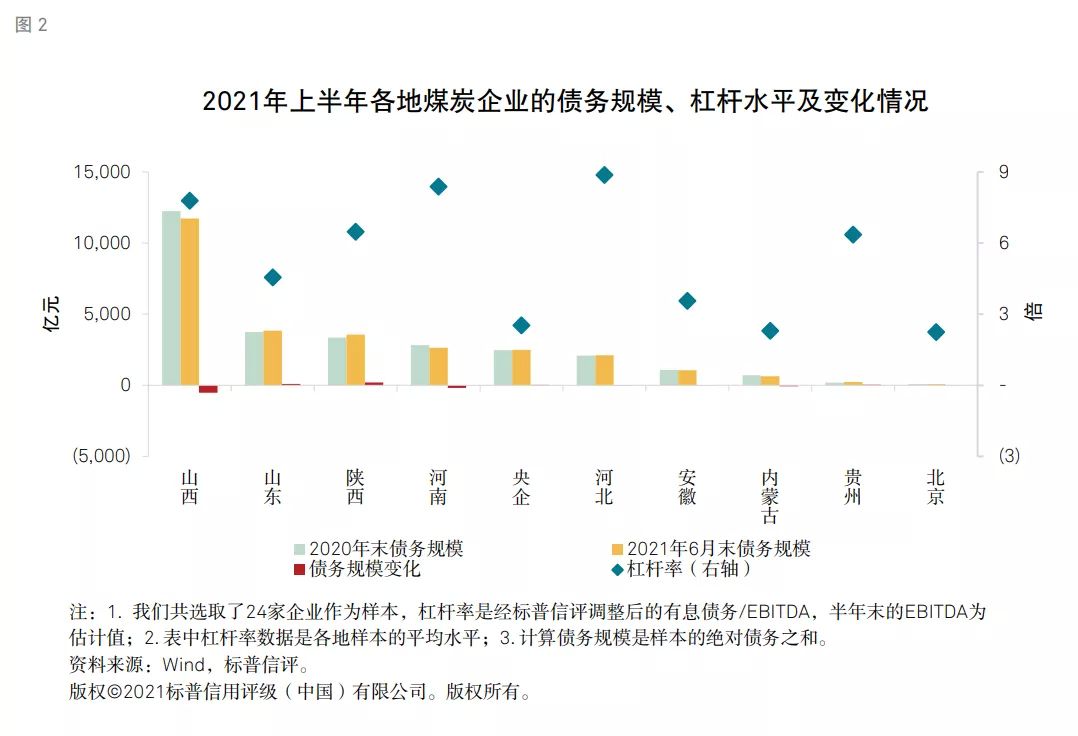
我们发现,虽然行业债务规模变化不大,但由于再融资能力不同,不同区域煤炭企业债务规模变化出现了一定差异。山西煤炭企业有息债务下降500亿元左右,为各省份最多,但与其超万亿的有息债务规模相比,降杠杆的道路依旧漫长;陕西、河南、河北地区的煤炭企业杠杆水平仍处于高位。自2020年11月永煤违约后,煤炭行业的再融资受到一定的影响,特别是山西、河南的煤炭企业受到影响较为明显,上半年融资现金流基本呈净流出状态,但由于经营性现金流较好,企业可进行债务削减,有息债务分别下降了518亿元和183亿元。而陕西、山东等地的煤炭企业再融资受到的影响较小,企业在维持一定规模的投资活动和债务还本付息之余,债务规模呈现小幅增长,账面现金规模也有所增加。
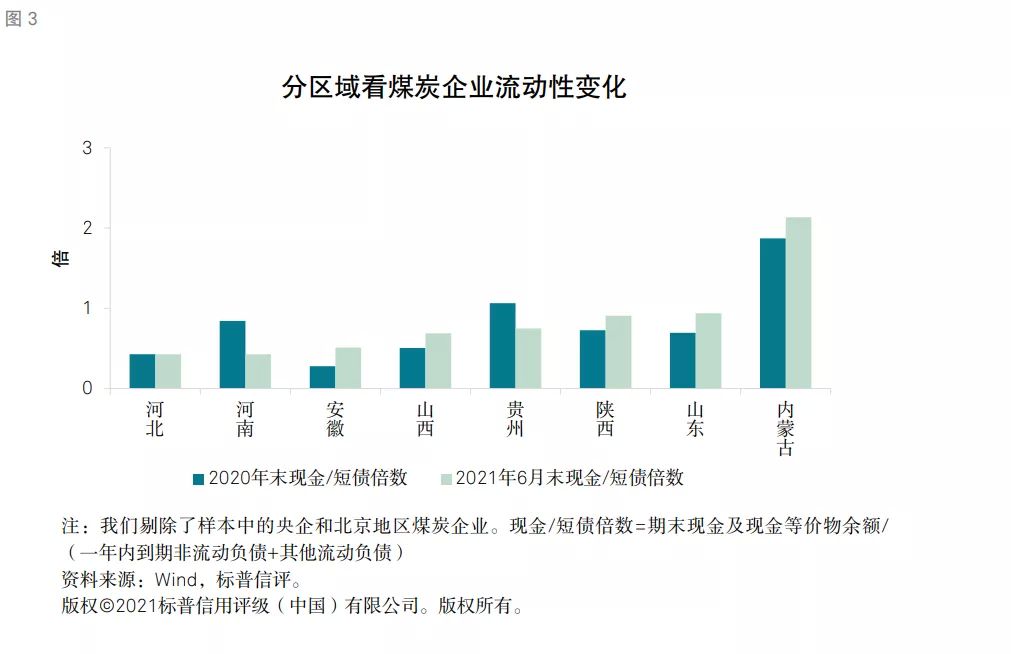
同时,我们发现,虽然整体财务风险改善有限,但部分煤炭企业的流动性压力已经得到一定缓解。得益于煤炭行业景气度上行和地方政府的大力支持,叠加较为严格的财务政策约束,上半年山西、安徽、山东、陕西等地煤炭企业的流动性呈现出不同程度的改善。河南地区煤炭企业由于再融资环境修复较慢,流动性出现了下降,贵州地区煤炭企业的一年内到期债务增长较快,导致流动性也有所下降。
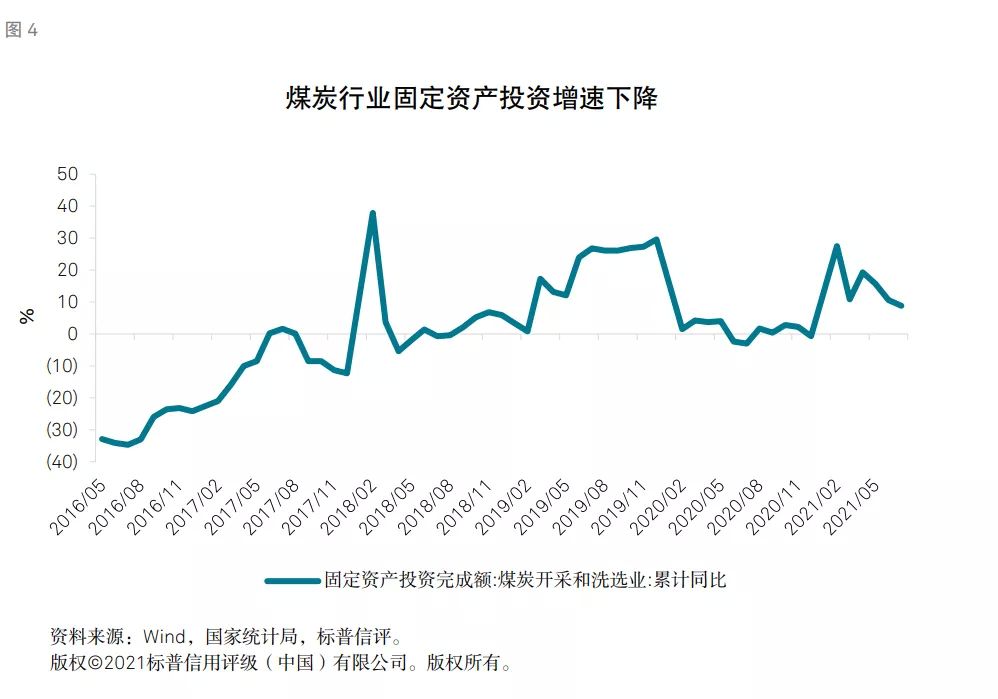
我们预计,短期内煤炭供需仍将呈现紧平衡状态,煤炭价格和企业盈利有望维持在较好水平,为煤炭企业降低杠杆继续提供时间窗口。虽然疫情反复会给经济恢复带来一定不确定性,但预计煤炭需求不会出现大幅下滑。煤炭供给方面,近几年行业的固定资产投资增速不高,新增产能有限,煤矿安全事故频发导致安全检查日趋严格,叠加“双碳”政策等其他因素的影响,即使有保供要求,预计短期内产量也难以大幅增长,进口煤炭仍受疫情扰动,煤炭价格将处于较高的水平。