中资美元债周报:一级市场发行规模回升,金融机构和政府发行为主
本文来自微信公众号“美元债观察”。
周刊:2021.10.18~2021.10.24
一级市场发行规模回升,美元债新发21只,总规模约87.3亿美元,金融机构和政府发行为主。二级市场投资级名字涨跌互现,高收益名字上涨,无评级名字下跌;行业方面,科技、材料板块领涨,房地产、金融板块领跌。
指数方面,中资美元债总回报指数(Bloomberg Barclays)较上周涨0.44%,中资美元债回报指数(Markit iBoxx)较上周涨0.38%,投资级回报指数(Markit iBoxx)较上周涨0.05%,高收益回报指数(Markit iBoxx)较上周涨1.48%。
基准利率
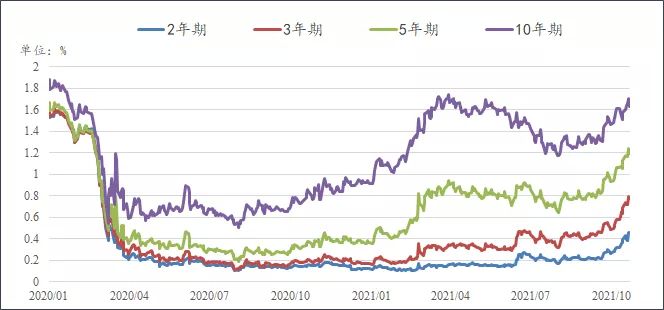
1.美国国债到期收益率10月22日美国国债到期收益率情况
2年期(T2):0.4534%,较上周上行5.85bp;
3年期(T3):0.7688%,较上周上行7.51bp;
5年期(T5):1.1957%,较上周上行7.02bp;
10年期(T10):1.6324%,较上周上行6.21bp。
数据来源:Bloomberg
2.汇率情况
10月22日,人民币兑美元中间价报6.4032,较上一交易日调贬142个基点,较上周累计调涨354个基点。在岸人民币兑美元16:30收盘报6.3903,较上一交易日涨85个点,较上周累计涨388个点。美元指数跌0.14%报93.6180,本周累计跌0.36%。东吴证券认为,汇率升值短期对于市场可能利多大于利空。汇率升值一方面会影响景气度,另一方面会带来宽松预期,前者市场已经有所消化,三、四季度经济下行压力较大基本已成市场共识,但对于货币政策的动作市场则有所疑虑,2021年10月29日中国国债正式纳入富时罗素指数,人民币汇率升值压力可能更大,而这 可能是央行采取结构性政策工具释放流动性的重要窗口。
一级市场
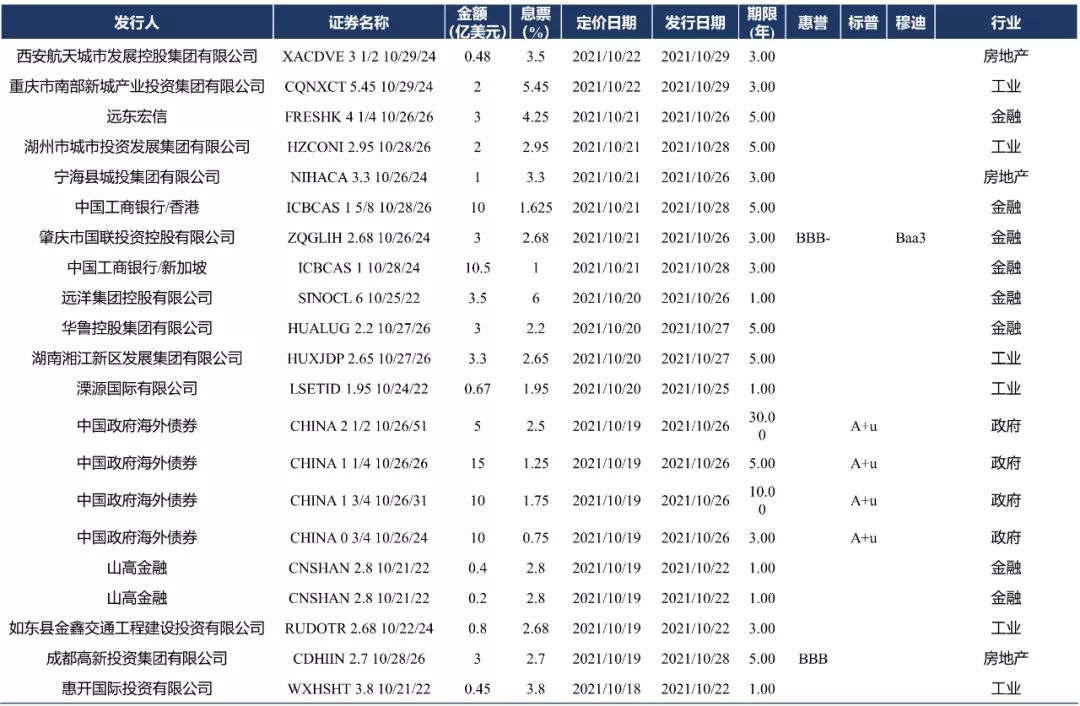
本周一级市场发行规模回升,美元债新发21只,总规模约87.3亿美元,金融机构和政府发行为主。金融机构新发8只,总规模约33.6亿美元。政府新发4只,总规模约40亿美元。
新发▼
二级市场
1.中资美元债指数(Bloomberg Barclays)
中资美元债总回报指数较上周涨0.44%,最新价报136.3261,新兴市场美元债总回报指数较上周跌0.21%,最新价报1263.45。
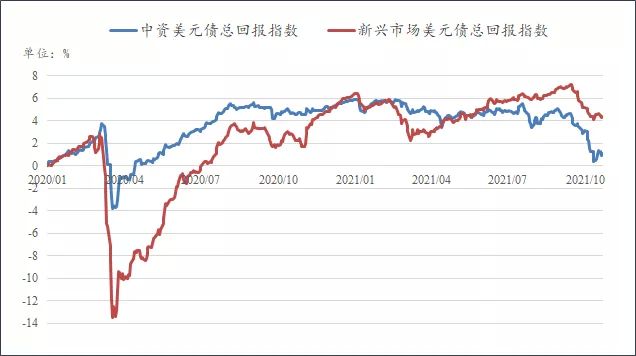
数据来源:Bloomberg,曲线以2020年1月2日最新价为基数计算变动比例
2.中资美元债指数(Markit iBoxx)
中资美元债回报指数较上周涨0.38%,最新价报237.1441,中资美元债投资级回报指数较上周涨0.05%,最新价报220.3145,中资美元债高收益回报指数较上周涨1.48%,最新价报276.4483。
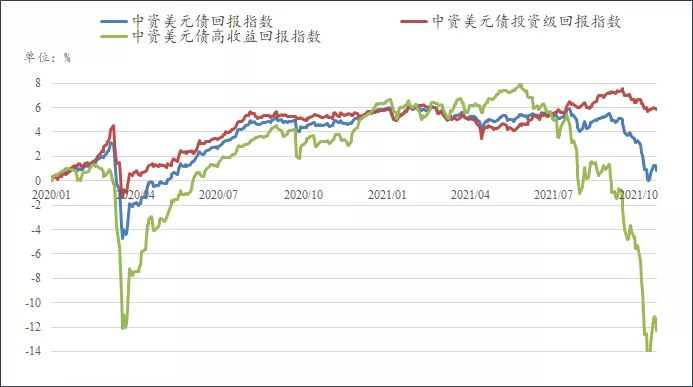
数据来源:Bloomberg,曲线以2020年1月2日最新价为基数计算变动比例
非金融回报指数较上周跌0.04%,最新价报223.1928,金融回报指数较上周涨0.72%,最新价报287.7218,主权债回报指数较上周跌0.19%,最新价报162.589,房地产回报指数较上周涨2.12%,最新价报282.9655。
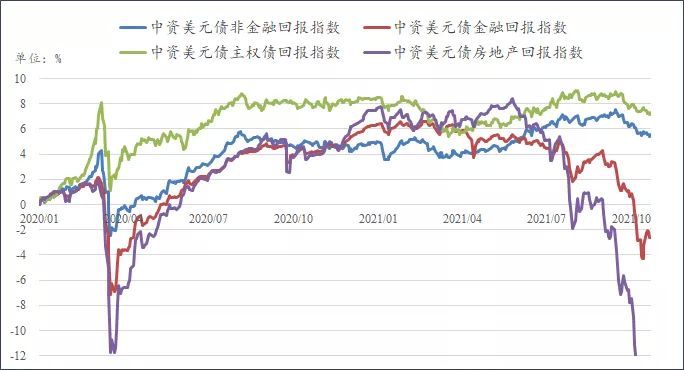
数据来源:Bloomberg,曲线以2020年1月2日最新价为基数计算变动比例
3.中资美元债收益率走势
中资美元债最差收益率4.6269%,较上周下行13.99bp,投资级最差收益率2.541%,较上周下行0.99bp,高收益最差收益率17.8487%,较上周下行147.45bp。
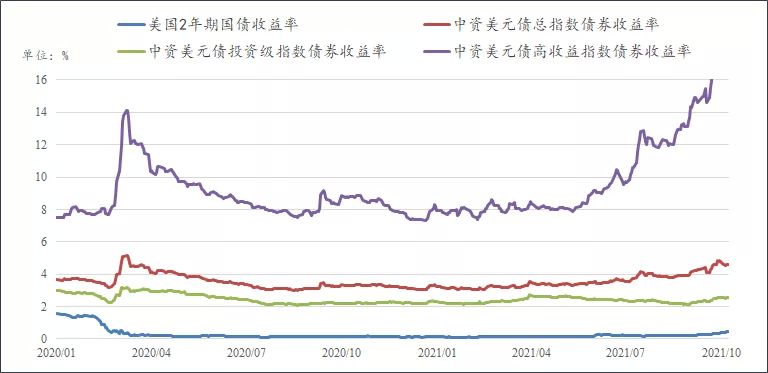
数据来源:Bloomberg
4.亚洲美元债最差收益率
亚洲美元债投资级最差收益率2.4266%,较上周上行0.65bp,高收益最差收益率11.2402%,较上周下行75.22bp。
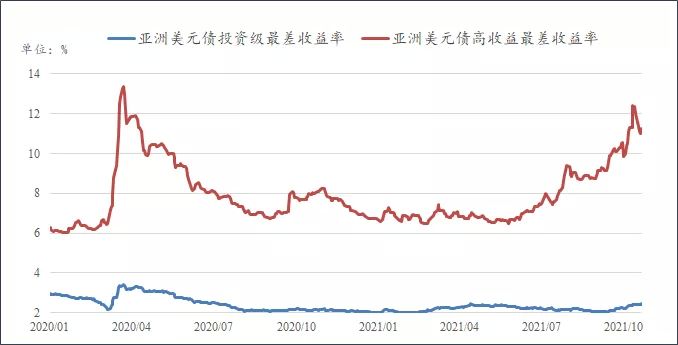
数据来源:Bloomberg
5.中资美元债不同等级表现
投资级名字涨跌互现,其中,A等级下跌,收益率上行约5.6bps,BBB等级上涨,收益率下行约2.6bps;高收益名字上涨,BB、B等级收益率分别下行约244.3bps、19.6bps;无评级名字下跌,收益率上行87.3bps左右。
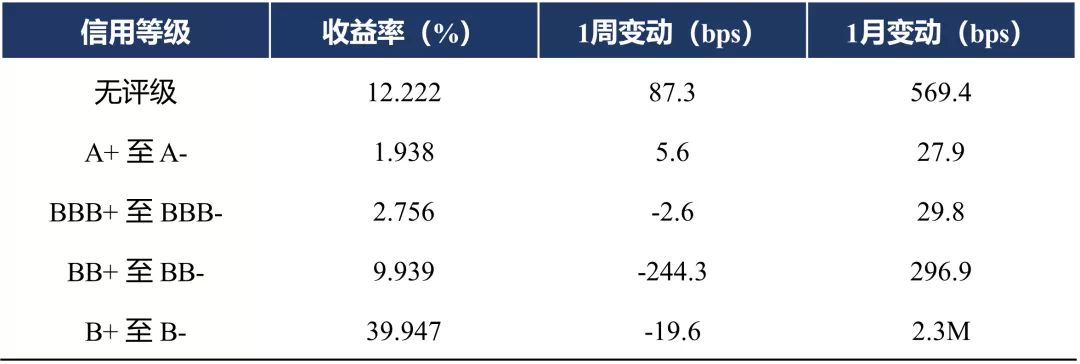
来源:Bloomberg,评级为彭博综合评级
6.中资美元债不同行业表现
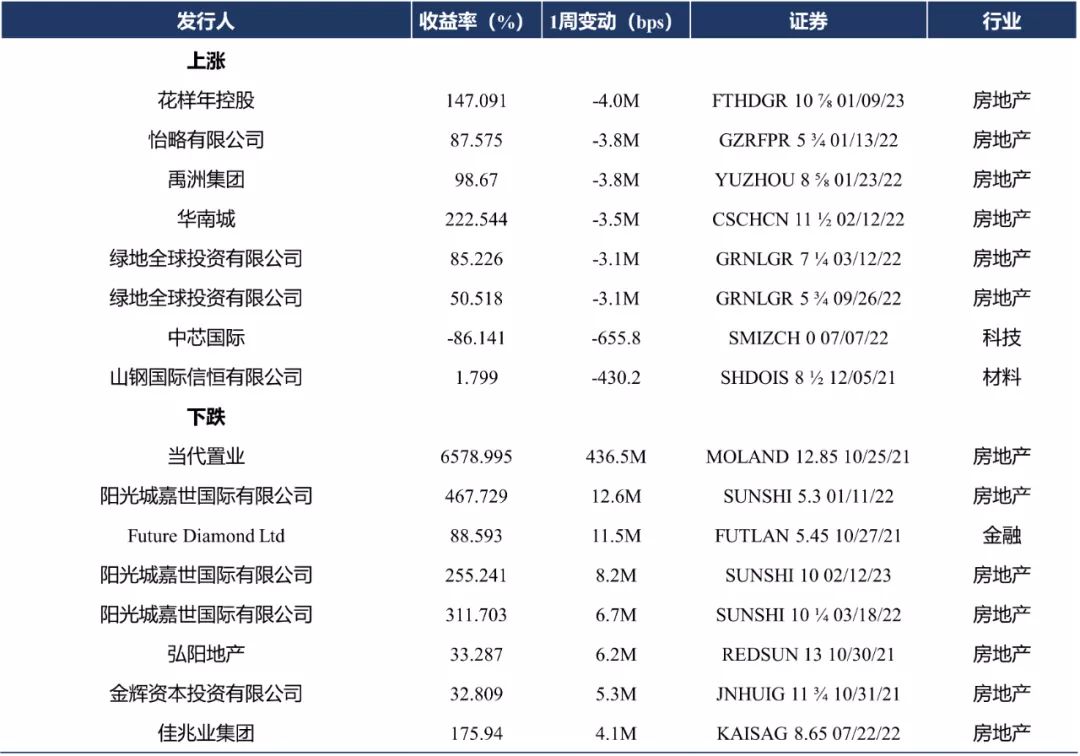
行业方面,科技、材料板块领涨,房地产、金融板块领跌。科技板块主要受中芯国际等名字上涨的影响,收益率下行约24.3bps;材料板块主要受山东钢铁(山钢国际信恒有限公司)等名字上涨的影响,收益率下行约14.9bps;房地产板块主要受当代置业、阳光城嘉世国际有限公司、弘阳地产等名字下跌的影响,收益率上行约976.2bps;金融板块主要受新城发展(Future Diamond Ltd)等名字下跌的影响,收益率上行511.4bps左右。
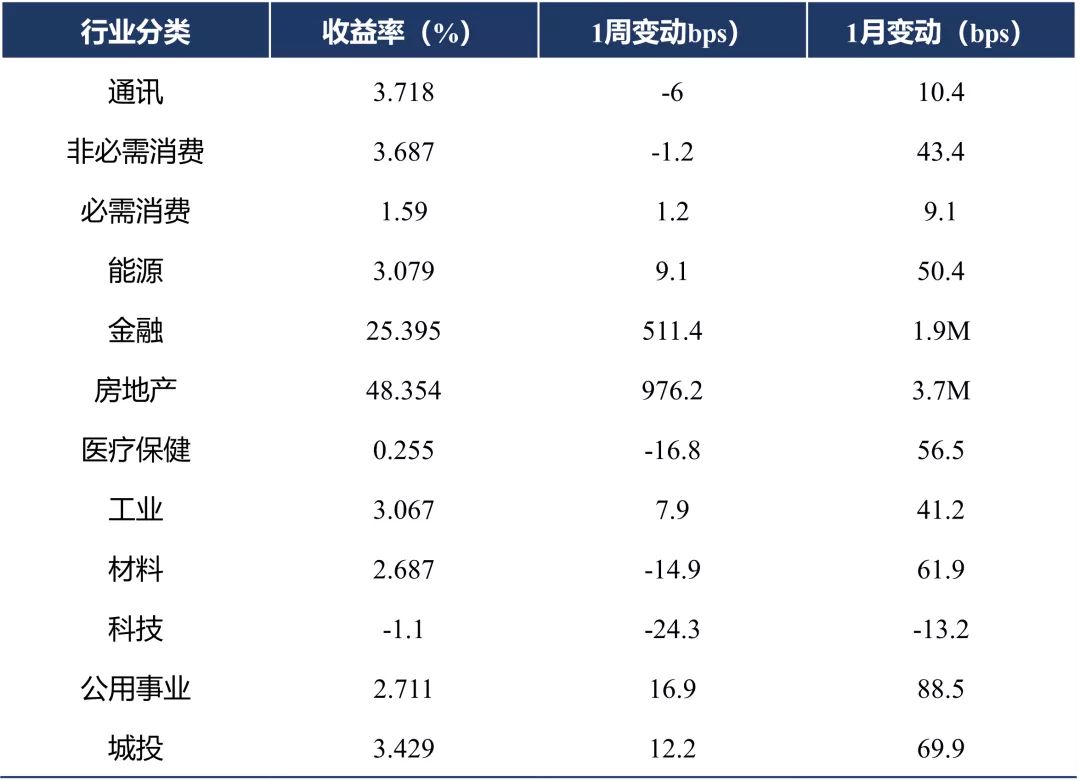
数据来源:Bloomberg
部分收益率变动较大名字▼
市场资讯
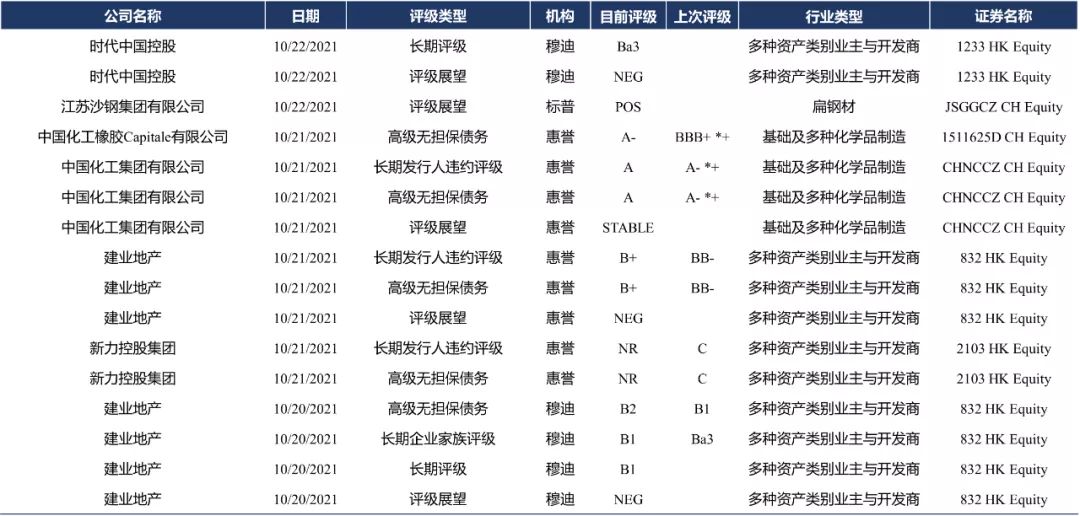
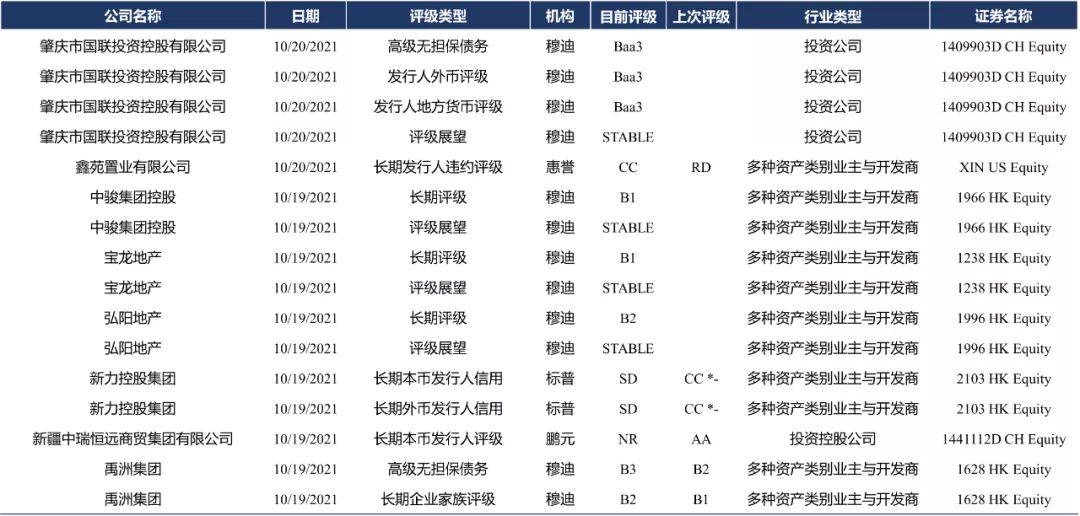
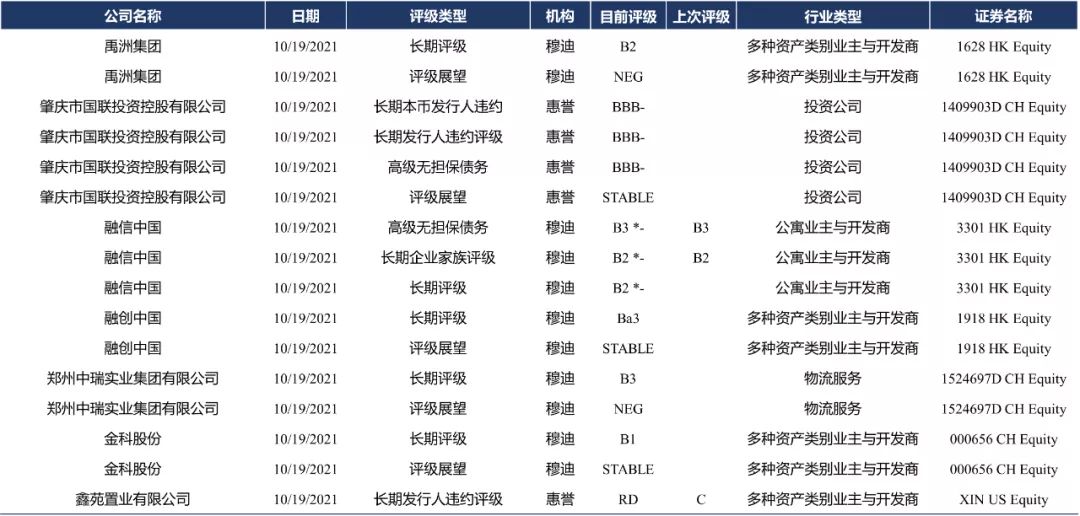
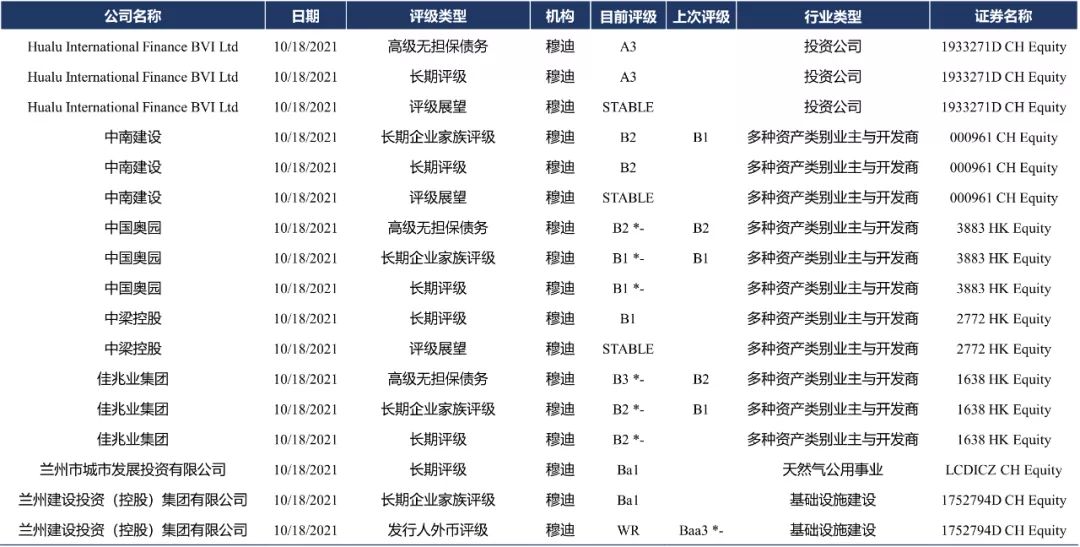
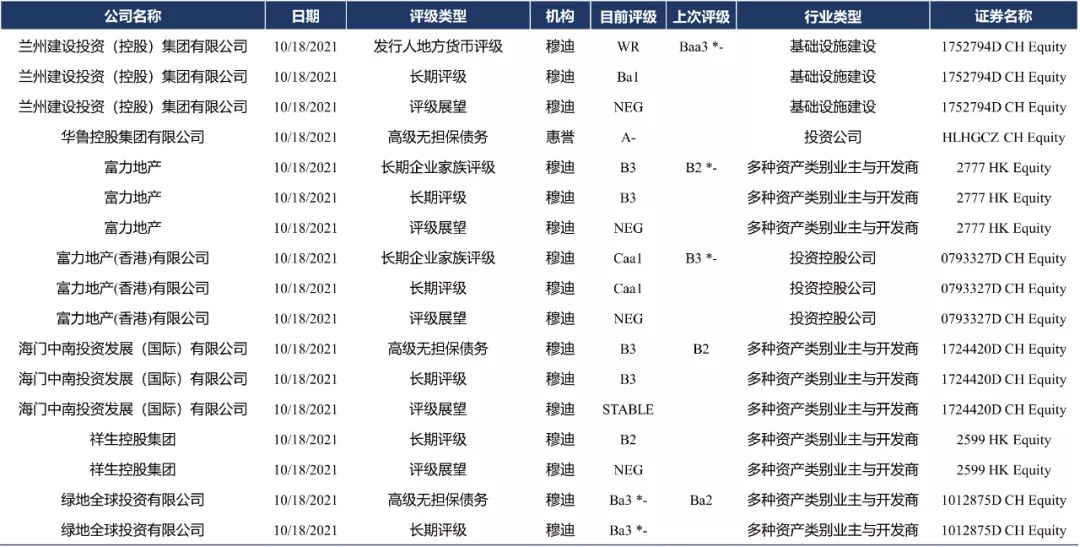
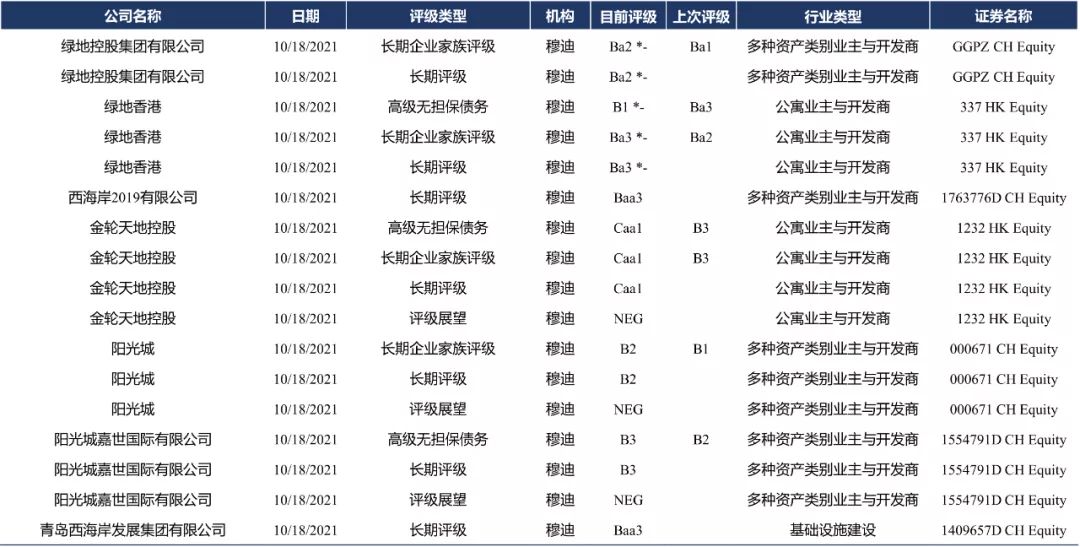
1.评级异动
2.重要新闻
●中国经济三季度“成绩单”发布,主要指标增速有所回落。数据显示,前三季度我国GDP同比增长9.8%,两年平均增长5.2%,比上半年两年平均增速回落0.1个百分点。第三季度GDP同比增长4.9%,两年平均增长4.9%。国家统计局表示,主要宏观指标总体处于合理区间,当前我国货币政策仍然有较大空间,能够及时根据形势变化推出有力措施,促进经济稳定运行。另外,PPI近期可能还会高位运行,但中长期PPI有望逐步回稳。
●中国9月规模以上工业增加值同比增长3.1%,预期增3.8%,前值增5.3%。中国9月社会消费品零售总额同比增长4.4%,预期增3.4%,两年平均增速为3.8%。中国1-9月固定资产投资(不含农户)同比增长7.3%,预期增7.9%,两年平均增长3.8%。中国1-9月房地产开发投资同比增长8.8%,两年平均增长7.2%。
●央行行长易纲称,支持绿色低碳发展是未来一段时期金融领域重点工作。央行正研究推出碳减排支持工具,向符合条件金融机构提供低成本资金,支持清洁能源发展,强化能源总体供应能力。截至6月末,我国绿色贷款余额约14万亿元,同比增长26%;截至9月末,绿色债券余额超过1.1万亿元,增长35%。
●央行行长易纲在2021年G30国际银行业研讨会发言时表示,受汛情、疫情等因素影响,近期经济增长面临一定挑战,但总体看,经济稳定复苏态势没有改变。预计未来几个月PPI可能维持高位,但上涨压力有望于今年年底出现缓解。食品价格,特别是猪肉价格下降是中国CPI涨幅相对温和重要原因。尽管中国经济总体表现较好,仍面临一些挑战,包括应对经济增速下行压力,保持宏观杠杆率基本稳定,一些中小银行面临经营困难,以及防范特定行业个别企业因经营不善、盲目扩张导致企业面临违约风险等等;这些问题尚不构成系统性风险,会密切关注。
●国家卫健委:截至10月23日24时,据31个省(自治区、直辖市)和新疆生产建设兵团报告,现有确诊病例564例(其中重症病例13例),累计治愈出院病例91558例,累计死亡病例4636例,累计报告确诊病例96758例,现有疑似病例2例。累计追踪到密切接触者1227655人,尚在医学观察的密切接触者28789人。
●据WHO,各国(地区)官方通报和权威媒体报道,全球新冠肺炎累计确诊病例超24416万例,累计死亡超495万例。其中,美国累计确诊超4629万例,累计死亡超75万例。