标普信评:流动性问题局限于个别房企,对国内银行业并无严重负面影响
本文来自微信公众号“标普信评”,原标题“房地产系列研究 | 近期房地产风险事件对银行业有何影响”。
个别房地产商流动性困难对银行业信用质量影响有限
关于银行业的房地产相关风险的六点思考
关于目前房地产业信用风险对银行业的总体影响
我们认为,最近房地产公司出现的流动性问题局限于个别企业,对国内银行业并无严重负面影响,银行业的房地产业风险总体可控。同时,由于房地产业涉及多个上下游行业,加之按揭贷款在银行资产负债表中的重要占比,银行业的健康程度和房地产市场的总体稳定息息相关,因此“稳地价、稳房价、稳预期”对于银行业信用质量的中长期稳定是很重要的。截至2021年6月末,国内银行业金融机构人民币贷款总额为185万亿元,其中房地产开发贷款占6.6%,个人住房贷款占19.7%;国内19家系统重要性银行的房地产开发贷总额约为7.6万亿元,占银行业金融机构12.23万亿元房地产开发贷的62%。
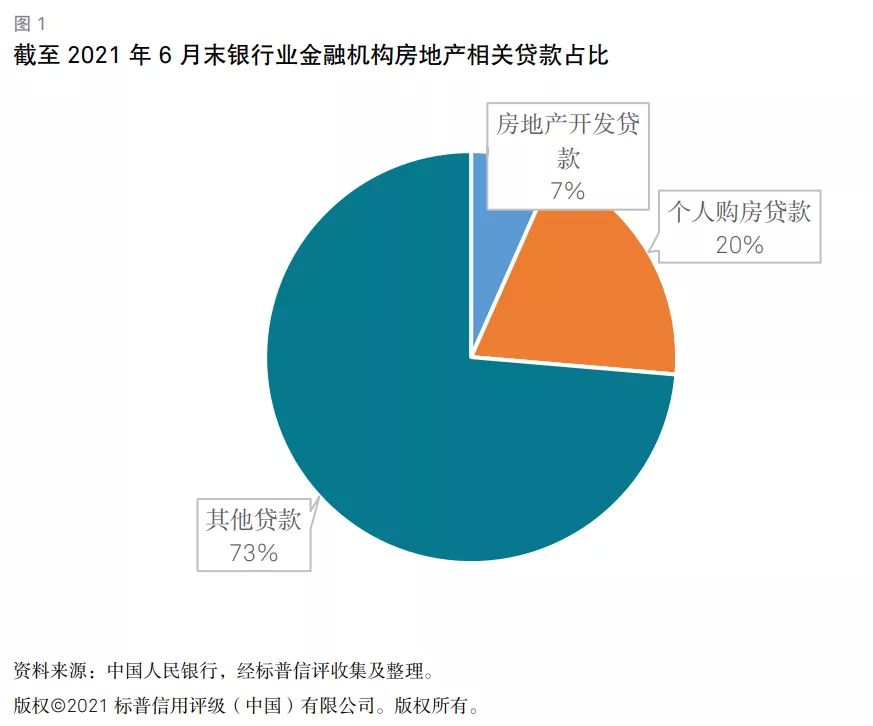
虽然银行业总体风险可控,但是个别中小银行由于对房地产企业敞口较高,叠加疫情对资产质量的影响以及存量坏账,可能存在较大资本压力,需要充实资本来修复资产负债表。目前银行业系统流动性充足,我们预计中小银行的流动性将保持稳定,给个别高风险银行补充资本,清理坏账赢得了时间。
关于银行业的房地产业开发贷敞口
由于多年来严格的银行业监管,国内主要银行对房地产企业的信用风险敞口可控且分散,有利于控制房地产企业风险对银行业的影响。
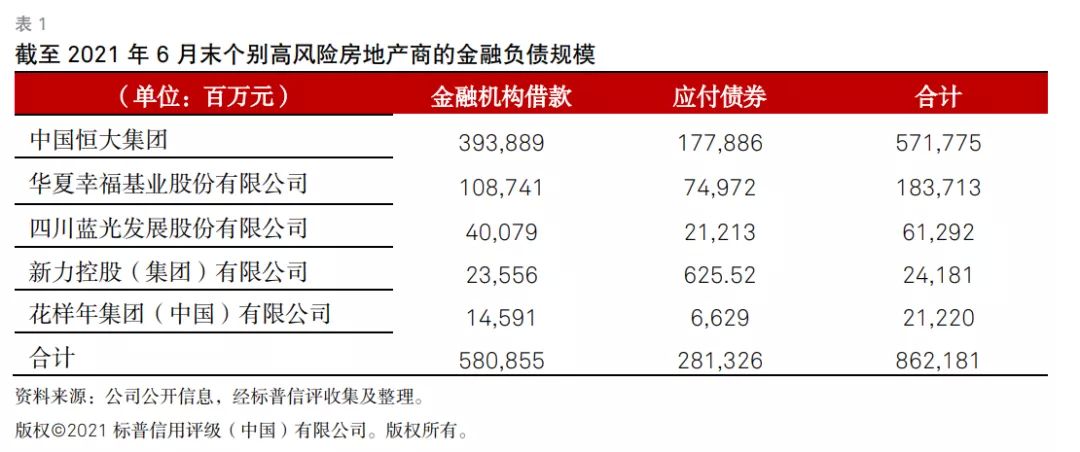
我们认为,对于有着有效的贷款集中度管理的银行,在个别房地产企业(即使是大型开发商)出现流动性困难时,对银行造成的负面影响一般仅局限于一定程度的拨备提升,对于银行的资本充足性和总体信用状况不会构成重大威胁。以恒大、华夏幸福、花样年、四川蓝光和新力控股为例,这五家房地产企业截至2021年6月末的金融机构借款金额约为5,809亿元,仅为国内商业银行业贷款总额的0.37%。因此,我们认为个别房地产商的经营不善不会对银行业的总体资产质量造成重大负面影响。
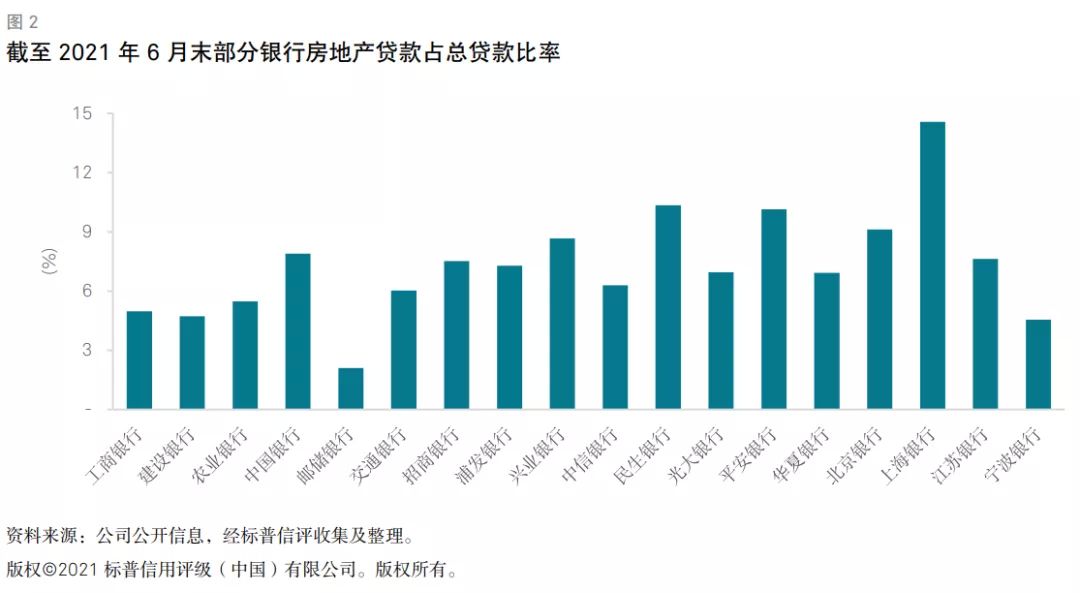
国内银行业对房地产开发业的风险敞口可控。以19家国内系统重要性银行为例,截至2021年6月末,其中18家银行(不含广发银行)的房地产贷款总额/总贷款比率为6.3%,最高为上海银行(占比为14.6%),最低为邮储银行(占比为2.1%)。
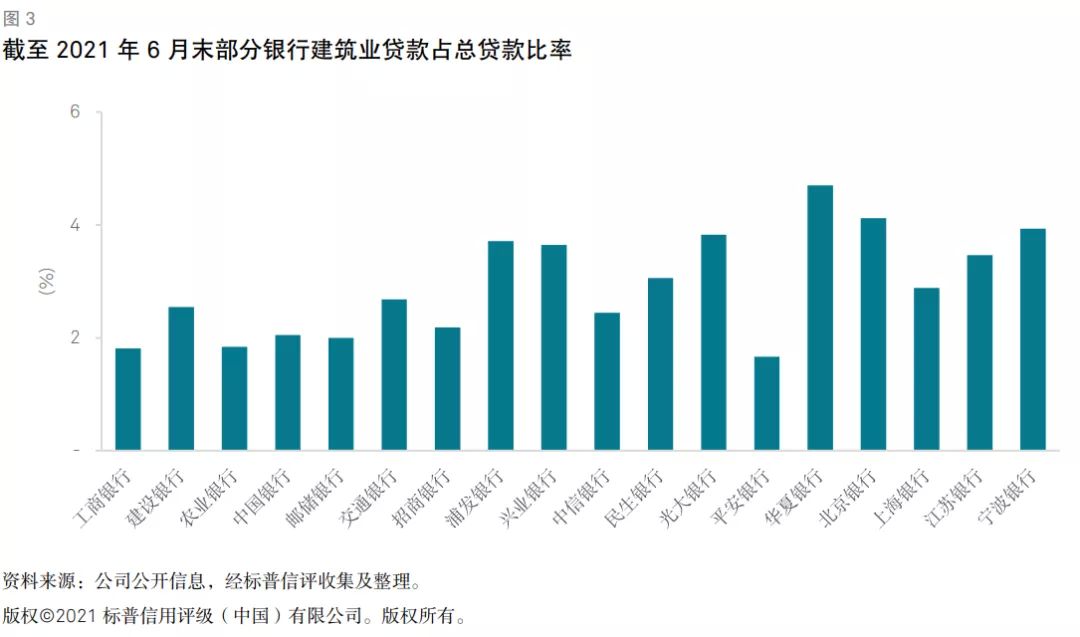
房地产开发业涉及多个上下游行业,比如建筑工程施工、建筑材料、家用电器等;同时,如果房地产行业风险影响地方政府卖地收入,还会影响到地方财政和城投公司。如果房地产开发业的风险从个案风险演化为行业性风险,则很可能会对银行业资产质量带来更加深刻的负面影响。但是我们认为目前国内房地产业风险总体可控,出现极端情景的可能性低。举例来讲,国内19家系统重要性银行的建筑业贷款合计约为2.9万亿元,占其贷款总额的2.4%。
关于银行业的房地产开发贷不良水平
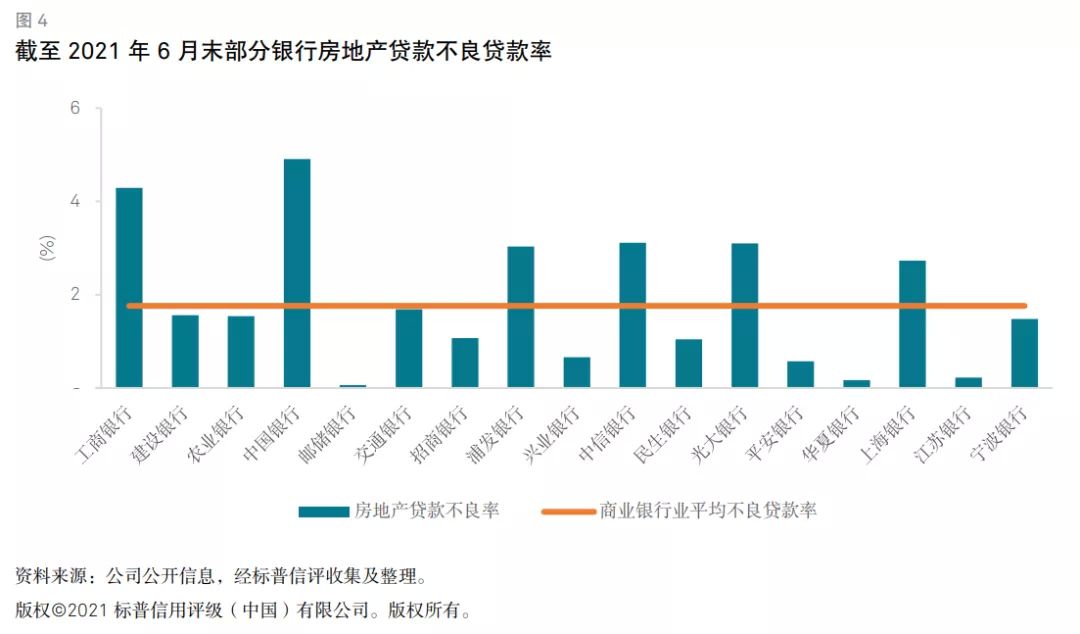
个别房地产企业最近出现的流动性困难可能在一定程度上推高房地产贷款的不良率,考虑到房地产市场总体风险可控,我们预计房地产贷款的总体不良率将保持在正常合理水平。以国内系统重要性银行为例,截至2021年6月末,其中17家银行(广发银行和北京银行公开数据不可得)的平均房地产贷款不良率为2.43%,较1.76%的商业银行业平均不良贷款率高出0.67个百分点。
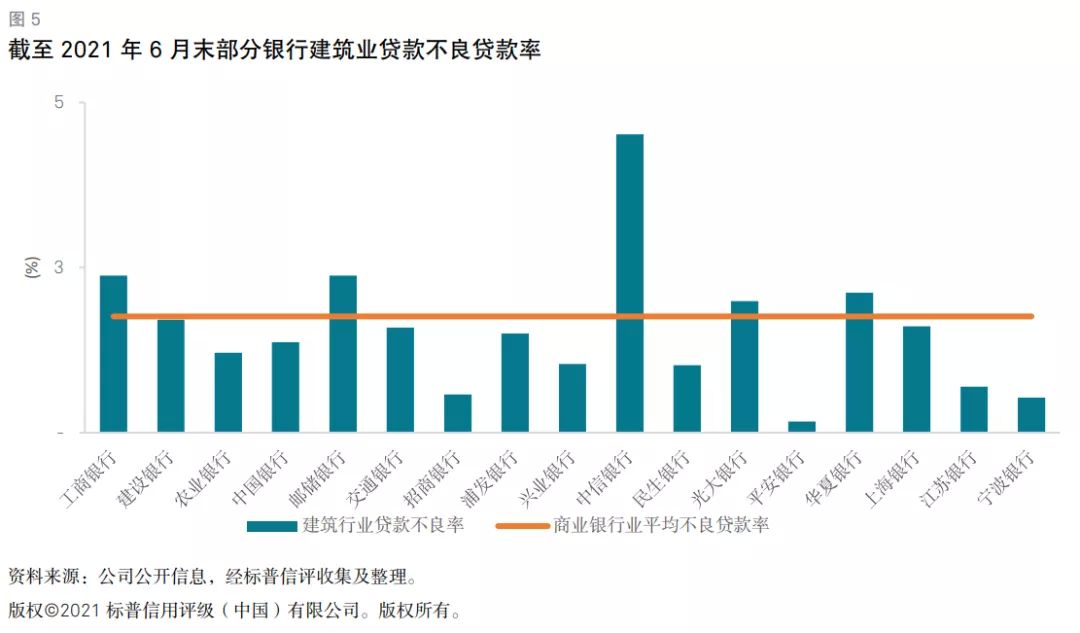
我们预计银行业对建筑业的贷款不良率将保持在合理水平。截至2021年6月末,17家国内系统重要性银行(广发银行和北京银行公开数据不可得)的平均建筑业贷款不良率为1.7%,与1.76%的商业银行业平均不良贷款率基本持平。
关于银行业房地产相关不良贷款的最终信用损失
对于风险很高,最终会让银行形成信用损失的个别房地产企业,我们认为银行的最终损失可控。银行的房地产贷款往往具有充足的风险缓释措施,特别是土地等抵押物。在国内地价、房价总体稳定的情况下,银行业房地产不良贷款最终信用损失可控。
如果个别房地产贷款形成不良,必然需提高相应的贷款损失准备,这会提高银行今年和明年的信用成本。结合尚未完全消化的疫情带来的中小微企业信用损失,其他行业高风险高杠杆私营企业的信用损失,部分国企僵尸企业的信用损失,以及地方银行隐形债务问题的潜在风险,2022年银行业,特别是一些中小银行,拨备压力将继续存在。
我们认为,高风险房地产项目的抵押物能够有效控制银行最终信用损失,但对于银行今年和明年盈利性的负面影响可能不可避免。政府及监管部门明确表示,对于房地产公司风险的处理将坚持法治化的原则,严格按照法律规定的受偿顺序,充分尊重并保护债权人和产权人的合法权益。对于通常握有优质抵押物的银行,法治化的风险化解对于银行控制最终信用损失是有利的。
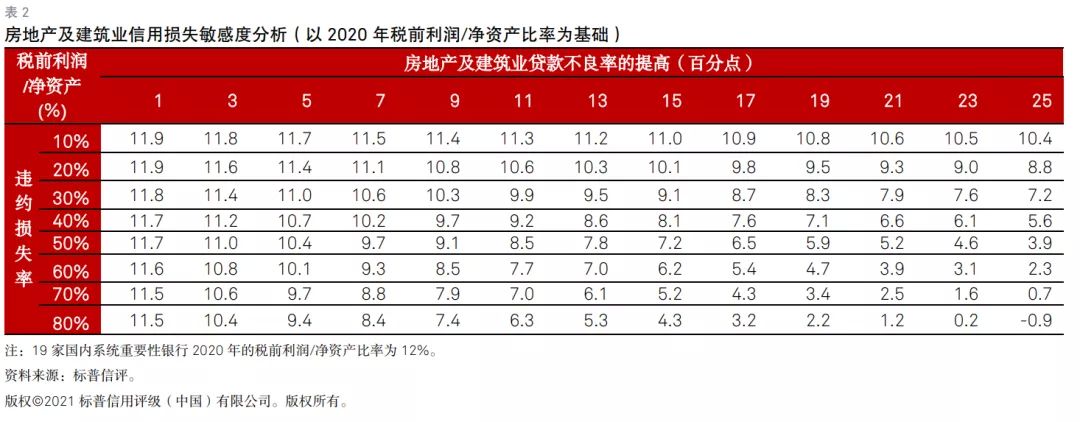
我们对19家国内系统重要性银行做了房地产及建筑业信用损失(不良率*违约损失率)的敏感度分析。分析发现,由于这19家银行的总房地产以及建筑业贷款敞口约为10.5万亿元左右,而2020年这19家银行的总税前利润为1.96万亿元,如果房地产和建筑业不良率和违约损失率略有上升,银行信用成本的上升能够被利润有效消化,对盈利性以及资本的影响可控。举例来说,如果这19家银行的房地产和建筑业不良率增加3个百分点,同时假设违约贷款的违约损失率达到50%,新增的信用损失约为1,579亿元,大约为这19家银行2020年税前利润的8%,对当年税前利润/净资产比例的影响仅为0.97个百分点,这19家银行总体的税前利润/净资产比率仍然能够保持在11%左右,并不会构成对银行资本的侵蚀。除非发生行业性的严重风险,否则其房地产及建筑业贷款的信用损失对19家国内系统重要性银行的资本充足性发生严重影响的几率不大。但是,值得指出的是,当房地产及建筑业不良率显著增加时,可能会产生对其他行业的连锁反映,本敏感度分析未考虑该类风险外溢性,因此在高信用损失的极端情景下,下表会低估对银行利润和资本的影响。
关于个人住房按揭贷款信用质量对银行业的影响
与房地产开发贷相比,按揭市场的稳定对于国内银行业的信用状况有着更大的影响。住房按揭贷款是银行(尤其是国有大行)主要贷款类型之一。截至2021年6月末,国内银行业金融机构个人住房贷款总额为36.4万亿元,占银行业金融机构贷款的20%左右;19家国内系统重要性银行的按揭贷款规模约为32万亿元,占银行业个人住房贷款总额的88%。
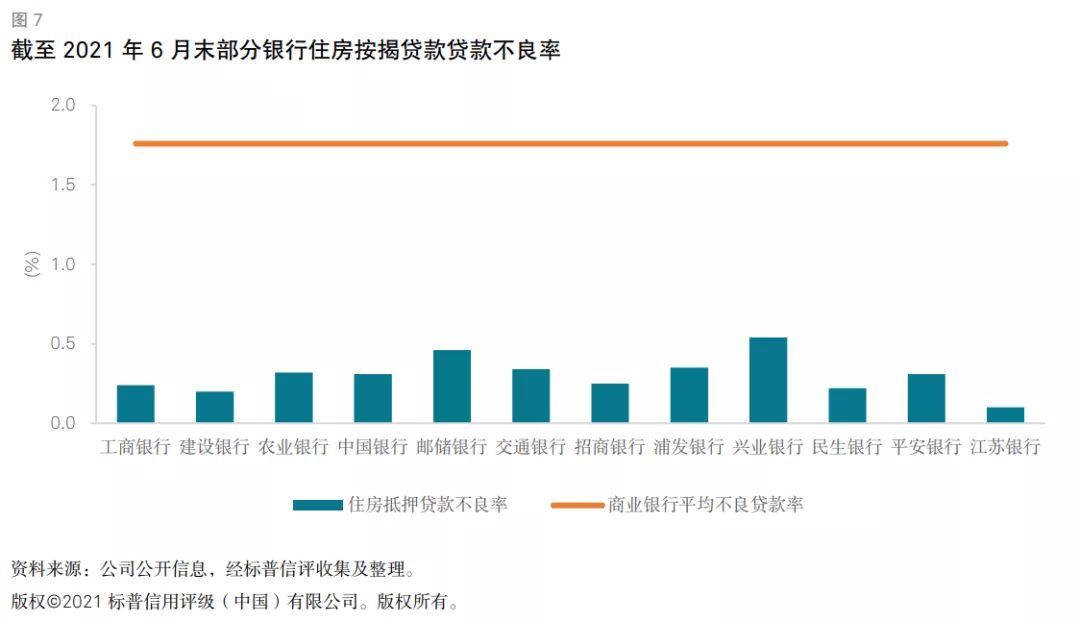
银行业多年来保持了审慎的住房按揭贷款放款标准,国内按揭贷款不良率远低于银行业平均不良水平。截至2021年6月末,12家国内系统重要性银行(中信银行、光大银行、华夏银行、广发银行、北京银行、江苏银行和宁波银行数据不可得)的平均住房按揭贷款贷款不良率为0.29%,远低于1.76%的银行业平均不良贷款率。国内房价和楼市继续保持稳定,居民对按揭贷款的还款意愿和还款能力保持稳定,对于银行业保持健康的信用质量有着重要意义。
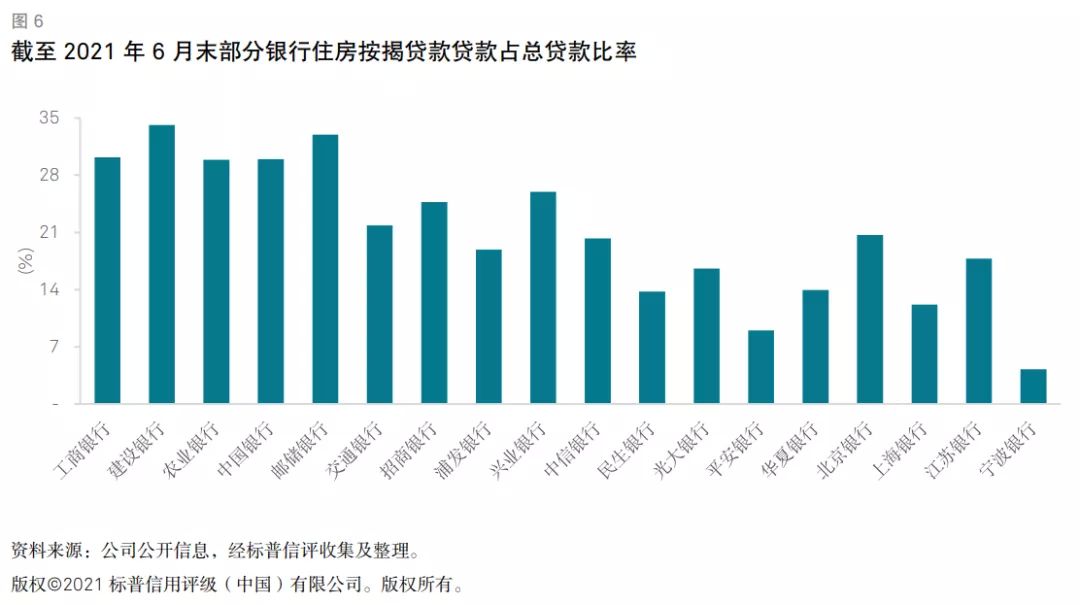
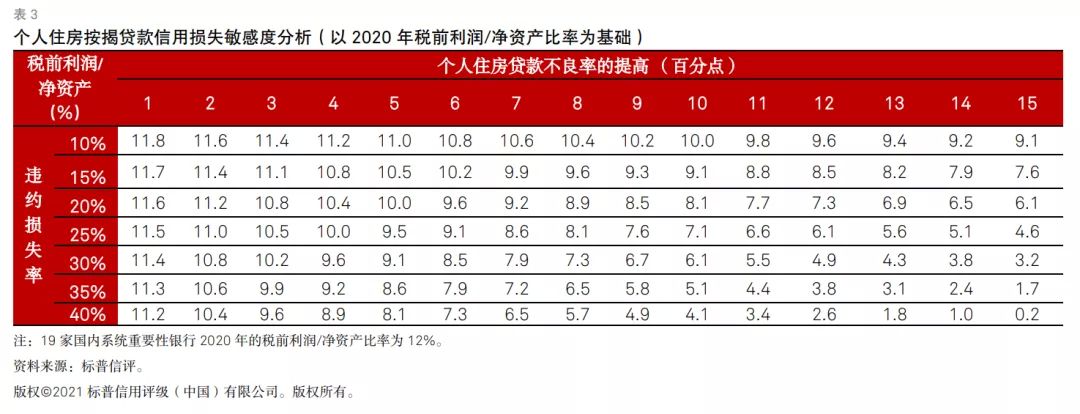
我们对19家国内系统重要性银行做了住房按揭贷款信用损失(不良率*违约损失率)的敏感度分析。分析发现,由于这19家银行的住房按揭贷款规模庞大,约为32万亿元,如果住房按揭贷款的不良率和违约损失率上升,银行信用成本的上升规模较大,对利润的影响较大。举例来说,如果这19家银行的住房按揭贷款不良率增加2个百分点,违约损失率为40%的情景下,新增的信用损失大约为这19家银行2020年税前利润的13%,对当年税前利润/净资产比例的影响为1.57个百分点,银行税前利润/净资产比例会从12%下降到10.4%。值得指出的是,当按揭贷款不良率显著增加时,很可能会产生对其他行业的连锁反映,本敏感度分析未考虑该类风险外溢性,因此在高信用损失的极端情景下,下表会低估对银行利润和资本的影响。
关于未来房地产贷款投放增速
银行业对房地产贷款的投放在最近几个季度显著下降,在短期内加速了个别房地产企业风险的暴露。与第三季度相比,我们预计房地产信贷投放增速将在第四季度合理适度回升,从而满足房地产开发项目的合理资金需求。
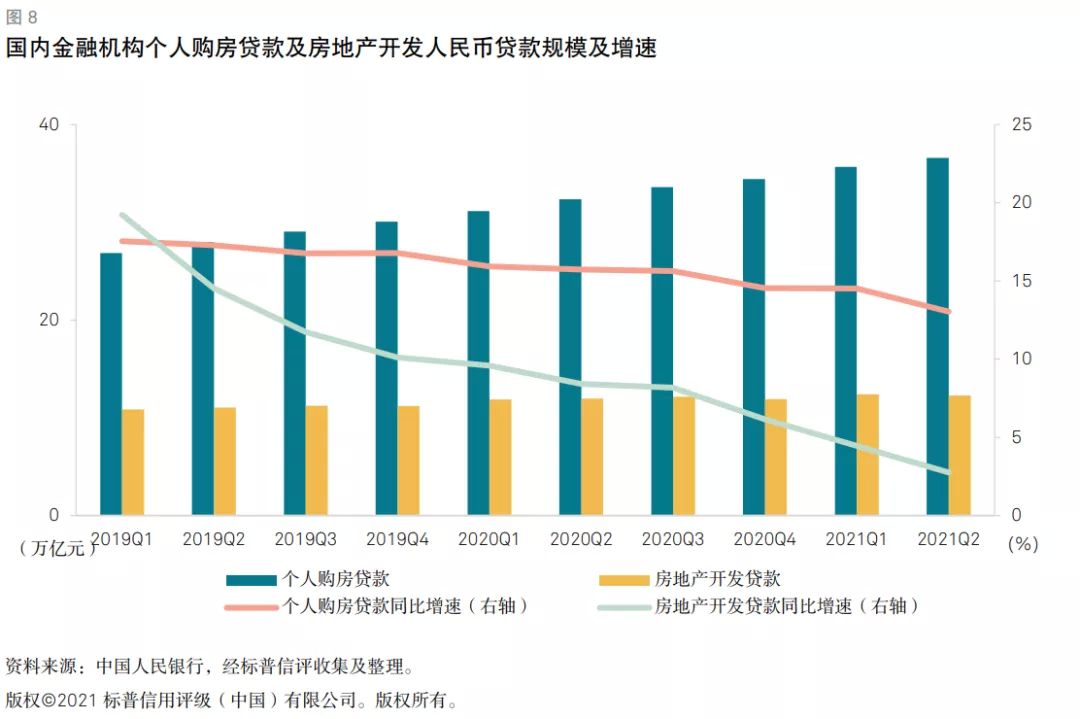
我们预计未来几个季度的房地产信贷投放节奏将会有一定程度的恢复性上涨,不会继续之前投放速度显著下降的趋势。近年来房地产开发贷和住房按揭贷款贷款投放增速都出现了下降,尤其是房地产开发贷增速下降尤其明显,截至2021年6月末,国内房地产开发贷余额12.3万亿元,同比增长2.8%,增速较去年同期下降5.7个百分点。截至2021年6月末,个人购房贷款规模36.6万亿元,同比增长13%,增速较去年同期下降2.7个百分点。今年三季度金融机构对房地产行业的风险容忍度进一步下降,地产开发贷增速进一步下滑。
我们认为,房地产金融审慎管理的总原则不会发生变化。监管部门已明确表示会保持房地产金融监管政策的连续性和稳定性。2022年,我们预计银行业会继续严格房地产业风险管理,并在满足房地产业合理融资需求,保证房地产市场总体平稳,同时防止房地产风险在银行业不当积累之间找到合理的平衡。