中金:本轮中资美元债调整有何异同
本文来自微信公众号“中金固定收益研究”。
本轮美元债调整和2018年美元高收益债的调整有类似之处,但不同的是本轮调整更多受信用风险暴露和自我实现导致,并由于信用资质的同质性和解杠杆压力,导致影响面较大。虽然部分地产债价格已跌至低位,具有一定的相对价值,但真正企稳仍需等待信用风险的拐点。因此,我们仍维持此前建议,建议投资者等待地产现金流明显改善的政策信号出台,在此之前,仍需对于仓位和久期保持谨慎。
摘要
中资美元债本轮深度调整后,回报率为仅次于2008年次贷危机时的历史次低
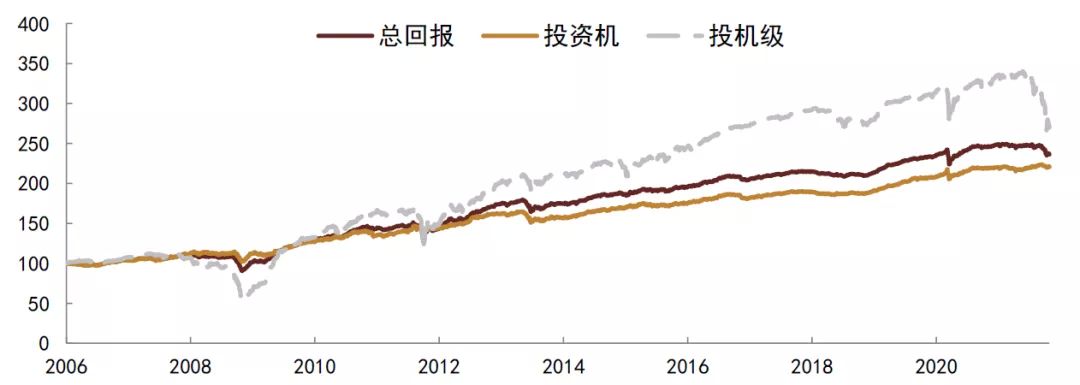
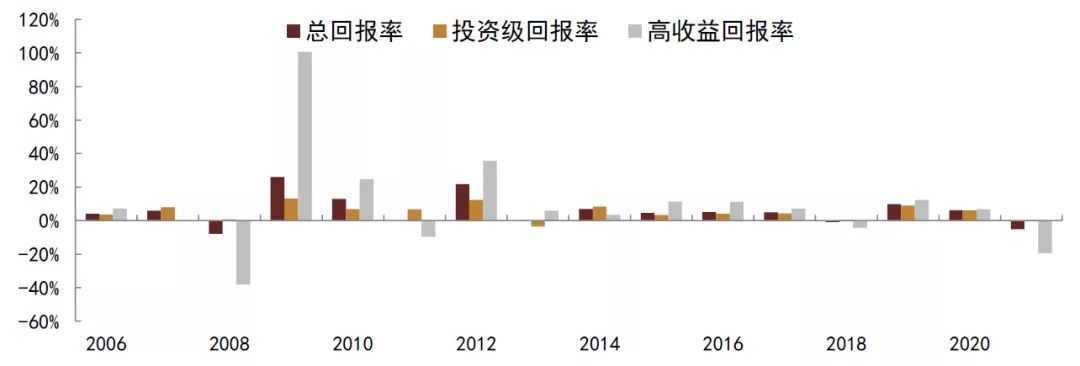
2021年前10月中资美元债投资回报率为-5%,投资级和高收益投资回报率分别为0.3%和-19.43%,如果年内两个月不出现明显反弹的话,高收益和总回报率仅好于2008年,投资级回报率仅好于2013年,均为历史次低。回顾历史十多年,中资美元债总回报涨幅明显,但波动较大,2008、2011和2018年均录得负回报。投资级回报率相对稳定,平均年化回报率6%,总回报波动不大,仅在2013年美联储缩表时期录得负回报。投机级历史回报率波动较大,平均年化回报率8%,2009年回报率高达99%,2008、2011和2018年回报率为负。不过在深度调整的次年,风险偏好回升之后回报率明显提升。并且中资美元债录得负回报期间,地产美元债均经历了明显的价格回调,高收益地产债调整幅度相对更深。2021年截至目前全行业、投资级和高收益地产美元债价格指数分别下跌了5.02%、1.48%和33.26%,全行业和投资级跌幅相对可控,而高收益美元地产债跌幅已仅次于2008年金融危机时期。
美元债负回报时期的利差走势及原因回顾
我们在此总结历史三次中资美元债全年回报为负的时期的收益率走势、调整幅度和调整时间,以及调整理由,为本次调整的走势判断作为参考。
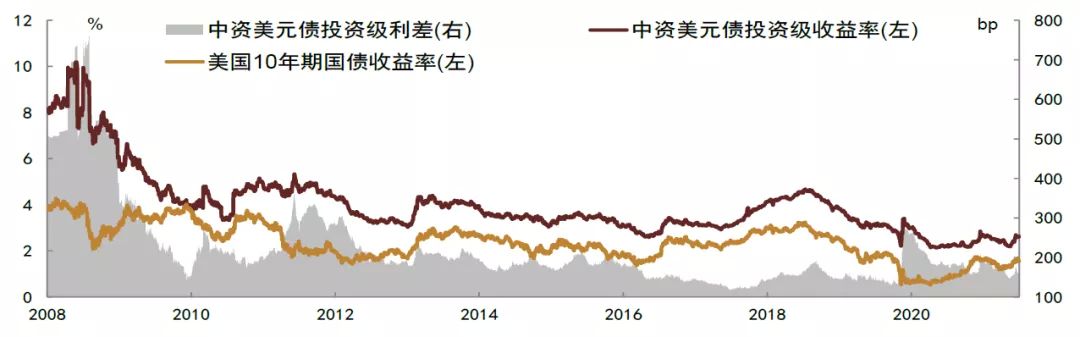
1、2008年全球金融危机时期:中资投资级美元债全年收益率上行90bp,当期回报率-5%,投机级收益率则大幅飙升2200bp至30.57%,利差大幅抬升至2937bp,利差年内高点超过3000bp,创下历史最高水平。收益率上行集中于2008年5到12月。主因避险情绪下资金流出新兴市场和美元流动性较为紧张。
2、2011年欧债危机时期:全年中资投机级美元债回报率为-11%,收益率大幅上升至20%附近,利差一度达到2000bp以上,收益率上行时间集中于2011年7月到10月。调整原因和2008年较为类似,但幅度和持续时间较低。
3、2018年美联储缩表:全年中资投资级回报率0.38%,投机级回报率-4%。其中:投资级中资美元债收益率从年初的123bp上行至年末的189bp,仅在2018年7-9月期间有所收窄,随后仍旧大幅上行,主要是受市场需求较弱而供给较高、投资者情绪不佳影响、AT1受到解杠杆影响。投机级收益率全年逐步上行,尤其2018年6月至7月中旬收益率大幅抬升,高收益与投资级间利差急剧走扩。随后境内宽信用政策的密集出台使得境外收益率和利差阶段性回落,但2018年11月再度大幅提升,2018年12月虽小幅回落但仍显著高于年初水平。调整原因包括美联储缩表导致资金大幅流出新兴市场,以及金融防风险限制杠杆扩张导致的企业融资收紧、信用风险高发等。
综上所述,历年中资美元债尤其是高收益债录得负回报主要有如下因素:1)美元流动性紧张,比如美联储缩表;2)全球风险偏好下降导致资金流出新兴市场,包括中资美元债市场;3)对于中资发行人的信用风险的担忧:例如经济增速放缓压力较大、融资收紧以及实质信用违约较多的时期。可以看出,2018年以前,中资美元债的调整受海外因素影响更大;而2018年以后随着违约的增多和中资投资者占比的提升,中资美元债的波动受境内因素影响更大。通常来说,高收益债深度下跌后均会有反弹,主要源于:1)下跌后的相对性价比;2)政策放松后对于信用风险的担忧减轻。
本轮中资美元债调整与历史年份的异同
1)与历史数次调整不同的是,2021年并未有美元流动性的明显收紧,也未有资金流出新兴市场。
2)本次主因信用风险的暴露导致,与2018年有一定类比性,但一定程度上形成了地产债信用风险的自我实现和传染效应,因此影响高于2018年。从中资美元债违约数量看,继2018年违约数量大幅增长后,2020年和2021年违约量再次大幅增长。而地产债违约此前均为零星个案,2021年出现集中暴露,2021年截至目前违约债券规模达125亿美元,占目前违约地产债规模的76%,占存量地产债的6%。中资美元债中地产债的占比明显高于非地产民企,花样年违约体现了一定的偿债意愿问题,使得投资者无法判断哪些企业会发生信用风险,而这又加剧地产融资难度,在到期高峰时加剧地产资金链压力,形成负反馈。此外,负面评级行动的大幅攀升加剧了投资者对于信用风险的担忧。
3)大面积的解杠杆压力使得估值下跌涉及面更广,地产债的调整影响面较大。
总的来说,本轮调整和2018年美元高收益债的调整有类似之处,但不同的是,本轮更多受信用风险的暴露和自我实现导致,并由于信用资质的同质性和解杠杆压力,导致影响面较大。因此虽然部分地产债价格已跌至低位,具有一定的相对价值。但地产债的真正企稳需要等待信用风险的拐点。而如我们此前多次分析,地产现金流的改善依赖市场本身难以实现,更多需要部际间协调之后的有力政策。因此,我们仍维持此前建议,建议投资者等待地产现金流明显改善的政策信号出台再加仓美元地产债,在此之前,仍需对于仓位和久期保持谨慎。并且由于此次地产风险暴露较多,可能有部分地产公司出现违约或退出市场的结局,建议投资者投资时做好个券资质的筛选。
中资美元债本轮深度调整后,回报率为仅次于2008年次贷危机时的历史次低
2021年以来中资美元债投资回报率为-5%,投资级和高收益投资回报率分别为0.3%和-19.43%,如果年内两个月不出现明显反弹的话,高收益和总回报率仅好于2008年,投资级回报率仅好于2013年,均为历史次低。根据美银美林总回报指数计算,2021年至今中资美元债总回报率为-5.02%,其中投资级和投机级分别为0.29%和-19.43%。2021年10月以来地产风险事件频出,市场表现持续低迷,10月单月总回报率为-2.51%,其中投资机和投机级均为负,分别为-0.31%和-9.41%。
图表1:中资美元债历史回报指数
资料来源:彭博,中金公司研究部
图表2:中资美元债历史回报率
注:选取美银美林中资美元债总回报指数,投资级总回报数据起始日为2008年4月30日,因此2008年回报率为2008年4月30日至年底的回报率水平;2021YTD数据截至2021年10月29日。
资料来源:彭博,Factset,中金公司研究部
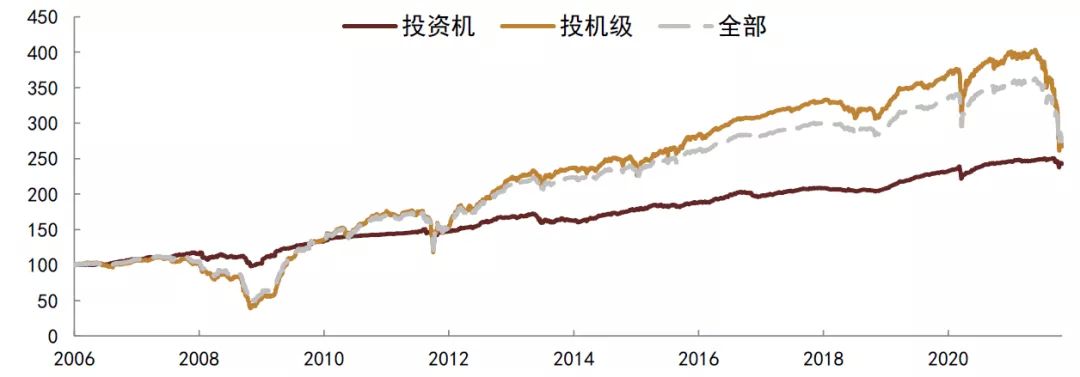
中资美元债过去十年总回报涨幅明显,但波动较大,2008、2011和2018年均录得负回报。2021年截至目前总回报率仅好于2008年金融危机时期。根据美银美林总回报指数(Total Return Index),投资级和投机级中资美元债08年以来整体呈现涨势,其中投资级中资美元债总回报指数2008年至今(截止2021年10月29日)累计涨幅98%,平均年化回报率为7%,投机级中资美元债总回报指数累计涨幅达152%,平均年化回报率11%,总体回报率较高,主要受益于过去十年间中国经济高增长及人民币双边波动以来机构海外资产配置需求的扩大。不过期间回报也会受美联储加息、资金流出新兴市场、金融危机等影响,部分年份波动较大,例如在2008年金融危机、2011年欧债危机、2018年美联储加息缩表叠加信用风险暴露的三个年份录得负回报,分别获得-8%、-0.2%和-1%。2013年美联储缩减QE(Taper Tantrum),回报率也仅为0.04%。
投资级回报率相对稳定,平均年化回报率6%,总回报波动不大,仅在2013年美联储缩表时期录得负回报。从历史来看,中资投资级美元债历史回报率相对稳定,总回报波动不大。2006年以来仅2013年受美联储缩减QE影响回报率为-3%;此外2008年和2018年回报率分别为0.6%和0.5%,而2021年截至目前投资级回报率仅0.3%,仅好于2013年。
投机级历史回报率波动较大,平均年化回报率8%,2009年回报率高达99%,2008、2011和2018年回报率为负。2008年受全球金融危机影响投机级遭受的抛售更为严重,当年回报率为-38%,达到历史低点。2011年受欧债危机影响回报率为-9.6%,2018年受美联储加息缩表、境内外信用风险提升等影响,回报率为-4%。2021年截至目前回报率仅高于2008年。不过也可以看到,在调整后次年风险偏好回升之后回报率明显提升。如2009年受国内四万亿元经济刺激计划影响及金融危机过后市场开始价格修复,投机级中资美元债发生大幅反弹,当年回报率高达101%,亦为历史高位。2010年和2012年回报率也超过20%。
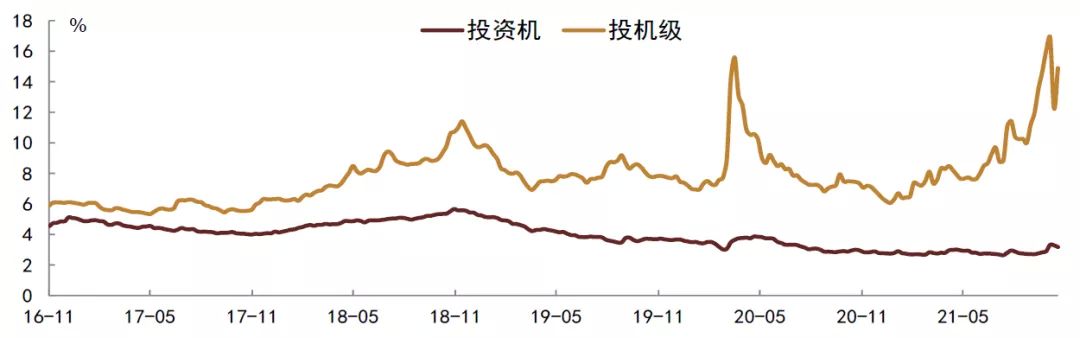
从中资地产美元债历史走势来看,中资美元债录得负回报期间,地产美元债均经历了明显的价格回调,并且高收益地产债调整幅度更深。三个时期下,全行业地产美元债价格指数分别下跌38%、9%和2%,高收益地产美元债价格指数分别下跌43%、11%和3%,投资级地产美元债价格指数分别变动-7%、2%和0%,可以看到高收益地产美元债波动幅度更大,在市场风险偏好下行的环境下,高收益地产债更易遭到抛售。地产美元债在危机下通常价格快速发生回调与板块高收益占比较高、持仓以基金资管为主同时是外资机构参与的重地,以及流动性相对较好有关。2021年截至目前全行业、投资级和高收益地产美元债价格指数分别下跌了5.02%、1.48%和33.26%,全行业和投资级跌幅相对可控,而高收益美元地产债跌幅已仅次于2008年金融危机时期。
图表3:Markit iBoxx中资地产美元债价格指数
资料来源:彭博,中金公司研究部
图表4:中资地产美元债收益率中枢走势
注:收益率取中位数水平
资料来源:彭博,中金公司研究部
图表5:中资美元债投资级收益率、利差走势
资料来源:彭博,Factset,中金公司研究部
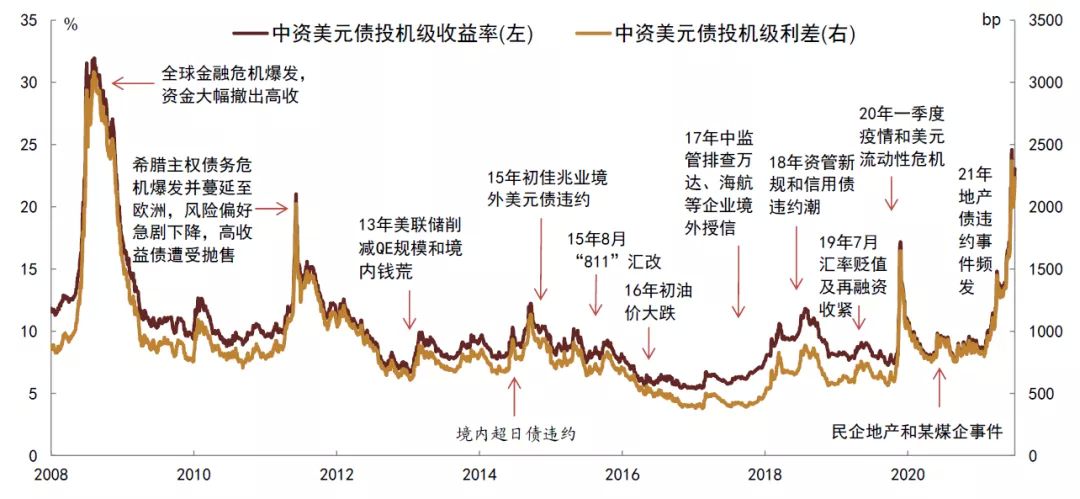
图表6:中资美元债投机级收益率、利差走势
资料来源:彭博,Factset,中金公司研究部
美元债负回报时期的利差走势及原因回顾
该部分我们总结历史三次中资美元债全年回报为负的时期的收益率走势、调整幅度和调整时间,以及调整理由,为本次调整的走势判断作为参考。
金融危机时期
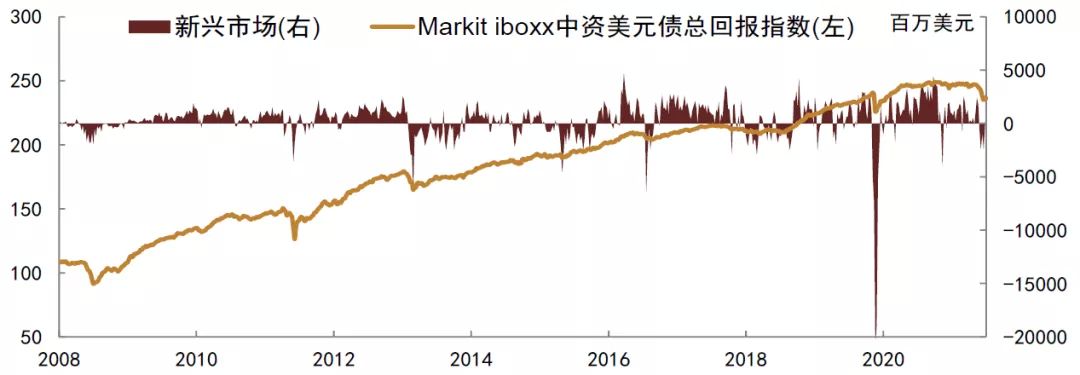
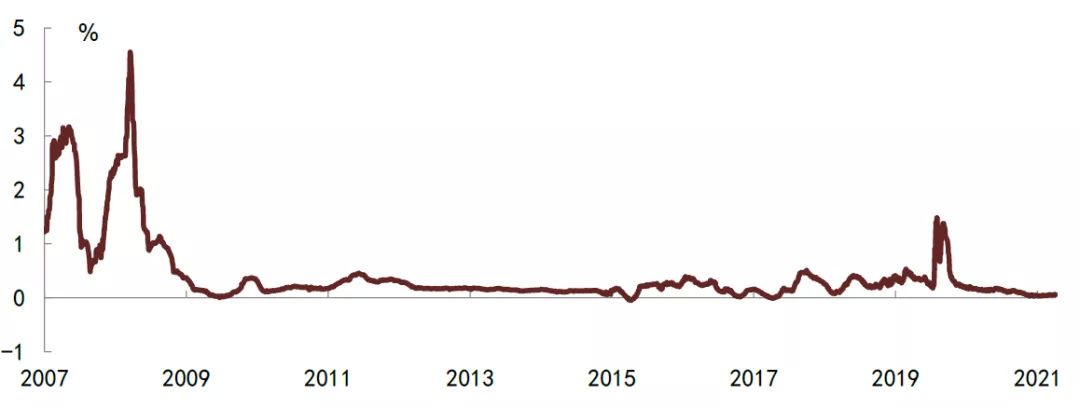
08年中资投资级美元债全年收益率上行90bp,当期回报率-5%,投机级收益率则大幅飙升2200bp至30.57%,利差大幅抬升至2937bp,利差年内高点超过3000bp,创下历史最高水平。收益率和利差上行时间集中于2008年5月到12月,此期间中资美元债跟随大跌主要由于:(1)全球避险情绪下资金多流出新兴市场:中资美元债市场早期投资者多为欧美投资者,在全球风险偏好大幅下行的避险情绪下,资金大量流出新兴市场包括中资美元债市场;(2)美元流动性较为紧张,进一步加剧美元相关资产的抛售:从Libor-OIS利率水平来看,08年几乎达到了历史高峰,市场流动性非常紧张,美元资产也因此遭到进一步的抛售;(3)中国经济增长放缓风险带来信用违约风险提升的担忧:在全球经济衰退背景下,投资者普遍担心中国亦难独善其身,企业信用基本面也将随之恶化,从而带来实质违约风险的提升。
图表7:EFPR新兴市场/新兴亚洲资金流向
资料来源:彭博,Factset,中金公司研究部
图表8:3M libor-OIS
资料来源:彭博,中金公司研究部
欧债危机时期
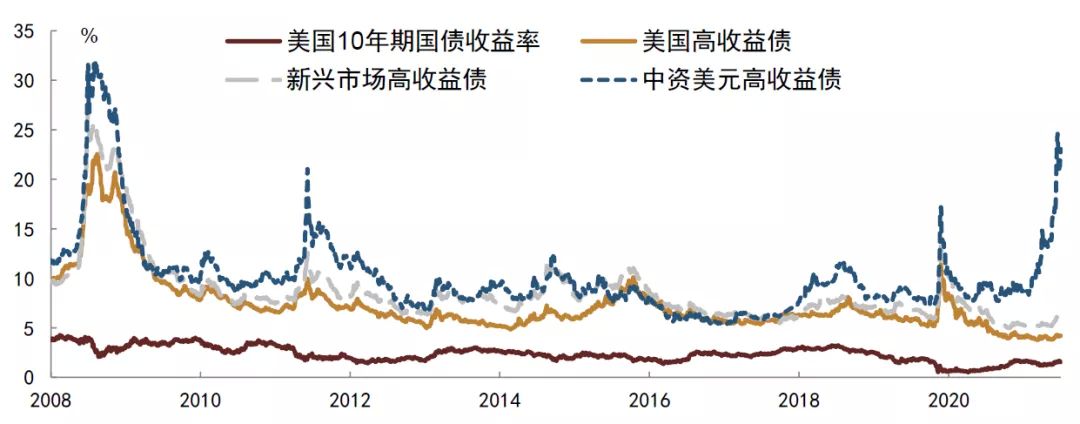
与次贷危机时期类似,欧债危机时期中资美元债同样遭到大幅抛售,从资金流向来看,资金再度大幅撤出新兴市场,新兴市场债券普遍承压,全年中资投机级美元债回报率为-11%,收益率大幅上升至20%附近,利差一度达到2000bp以上,收益率上行时间集中于2011年7月到10月,主要调整理由与次贷危机时类似,不过调整幅度和深度均低于次贷危机时期。
图表9:全球债券表现
资料来源:彭博,中金公司研究部
18年美联储加息及信用违约事件
18年全年中资投资级回报率0.38%,投机级回报率-4%,全年收益率大幅上行。其中:投资级中资美元债收益率从年初的123bp上行至年末的189bp,仅在2018年7-9月期间有所收窄,随后仍旧大幅上行,主要是受市场需求较弱而供给较高、投资者情绪不佳影响,其中AT1板块的下跌还受到高杠杆的影响。7月到9月利差的收窄主要是受到境内宽信用放松政策影响。7月开始境内较为密集地出台了宽货币到宽信用的放松政策,市场对于中资企业发行美元债接续融资以及违约的担忧都有所缓解;投资级走势与境内市场十分接近,其中城投债情绪反弹较为强劲,需求有所回升,但随后供给亦明显上升。此外,投资级板块中,随着中美贸易摩擦进一步白热化,通信、科技类企业如华为等受到影响较大,油价下跌,油企板块风险溢价提升,加之城投非标等信用事件仍继续暴露,推动投资级利差整体再度快速走高。
投机级中资美元债收益率全年逐步上行,尤其2018年6月至7月中旬收益率大幅抬升,高收益与投资级间利差急剧走扩。随后境内宽信用政策的密集出台使得境外收益率和利差阶段性回落,但11月再度大幅提升,12月虽小幅回落但仍显著高于年初水平。分阶段看:1)受美国国债利率走高、高收益板块供给持续增加,以及境内信用风险事件频发的影响,中资高收益债收益率2018年上半年持续上行。2)6月惠誉调整城投评级标准,下调7家城投公司评级,高收益城投美元债走弱,市场情绪进一步下降。在贸易摩擦、去杠杆和信用事件(如汇源果汁、国储能源、五洲国际等)集中暴露的情况下,6月至7月中旬高收益债收益率大幅上行169bp,期间一度高达10.6%,高收益与投资级间利差至7月中已走扩至622bp,较年初上行325bp。3)7月中下旬,境内宽信用组合拳实施,主要包括:央行窗口指导MLF支持信贷投放和信用债投资;资管新规过渡期整改要求有所放松;国务院常务会议强调保障融资平台合理融资需求,政策意图引导宽货币向宽信用转变。受此影响,中资境外市场风险偏好有一定提振,中资高收益美元债收益率和利差均有所回落,不过资质较差和部分负面消息较多的个券仍有抛售。4)受需求回暖影响,9月市场供给再度大幅上升,供求关系逐步走弱。11月底达到接近12%的高位,利差接近900bp,为2008年以来70%左右分位数水平,高收益与投资级利差超过700bp,为15年以来的新高。5)收益率快速抬升至历史较高水平,性价比提升,同时境内出台对民企的支持政策(民企融资支持工具等)使市场预期有所改善,境内发债回暖也一定程度减缓了境外发行压力。加之部分投资者在年底提前建仓布局,12月高收益债需求有所恢复,尤其2年左右短久期好资质主体个券收益率下行明显。截至12月底,中资投机级美元债收益率为10.97%,投机级利差达847bp,投机级与投资级间利差为653bp,较年初上行357bp,反映信用风险溢价的抬升。
2018年中资美元债市场的下跌主要原因在于:(1)美联储加息缩表,全球流动性收紧,资金回流发达市场,中美贸易摩擦加剧市场避险情绪:18年全年美联储加息4次,美国10年期国债收益率虽然在年末有所下行,但全年仍整体上行。全球流动性收紧下,资金回流发达市场,新兴市场整体承压,中资美元债跟随下跌。此外18年中美贸易摩擦逐步暴露,进一步增添不确定性,导致中资美元债市场需求疲弱,避险情绪增强。(2)境内再融资环境收紧,信用风险提升并传导至境外,违约创新高:受资管新规等政策影响,境内信用环境整体收紧、违约激增,对再融资风险的担忧也传导至境外,加之境内外发债主体重叠度较高,境内主体发生相关信用风险可能带动境外关联主体下跌,利差也由此快速上行。全年看,2018年中资美元债有16支违约,违约债券金额55亿美元,均为历史新高。(3)中资美元债市场供求失衡:2018年以来由于中资企业到期兑付较多,而境内信用收紧使得越来越多的企业寻求境外融资,中资美元债供给压力增大。尽管因为需求弱,2018年实际发行量比2017年有所降低,但潜在融资需求大,市场供需失衡推高收益率。(4)美元Libor利率上升导致杠杆操作投资中资美元债的需求弱化:18年以来美元Libor收益率明显提高,其中1个月、3个月、6个月和12个月的Libor收益率18年全年分别上行了94bp、111bp、104bp和90bp。中资美元债尤其中资银行AT1板块,是杠杆投资和结构性产品的重要投资领域。相应地,杠杆投资带来的强劲投资也压低了被投资债券的定价。由于海外杠杆票据的成本多以Libor为基准,在此基础上加上相应风险溢价。2018年Libor收益率的不断提升使得杠杆成本提高,杠杆操作难以持续,导致相关债券需求弱化。(5)全球股市下跌,美国公司债利差走扩,带动中资美元债利差进一步走高:美元债的信用利差定价逻辑事实上跟股市走势高度相关,四季度全球股市大跌,市场对企业基本面的担忧不断扩大,美国美元债、中资美元债利差均进一步走高,高收益表现更差,利差走扩更加明显。
综上所述,历年中资美元债尤其是高收益债录得负回报主要有如下因素:1)美元流动性紧张,比如美联储缩表;2)全球风险偏好下降导致资金流出新兴市场,包括中资美元债市场;3)对于中资发行人的信用风险的担忧:例如经济增速放缓压力较大、融资收紧以及实质信用违约较多的时期。此外,可以看出,2018年以前,中资美元债的调整受海外因素影响更大;而2018年以后随着违约的增多和中资投资者占比的提升,中资美元债的波动受境内因素影响更大。
通常来说,高收益债深度下跌后均会有反弹,主要源于:1)下跌后的相对性价比;2)政策放松后对于信用风险的担忧减轻。
本轮中资美元债调整与历史年份的异同
1)与历史数次调整不同的是,2021年并未有美元流动性的明显收紧,也未有资金流出新兴市场
我们此前分析过,2008年、2011年和2018年均有离岸美元的流出,特别是2018年在美联储缩表后离岸美元大幅流出。而2021年美联储逆回购余额自4月以来一路走高,10月下旬升至1.79万亿美元,短短几个月增加了超1万亿美元。而伴随美元流动性泛滥,美国货币市场利率和短端利率持续走低。从3M Libor-OIS看,2021年以来货币市场利率持续维持低位。从EPFR新兴市场资金流向看,资金未有明显流出新兴市场迹象。
2)本次主因信用风险的暴露导致,与2018年有一定类比性,但一定程度上形成了地产债信用风险的自我实现和传染效应,因此影响高于2018年
从中资美元债违约数量看,继2018年违约数量大幅增长后,2020年和2021年违约量再次大幅增长。从历史违约情况来看,中资境外债券最早从1998年开始出现违约,金融危机以来违约金额开始逐渐提升,2017年受供给侧改革影响产能过剩行业盈利改善、融资环境好转,加之维稳力度较大,2017年境外未发生违约。2018年以来去杠杆带来信用收缩、再融资压力提升,全年违约债券共16支,均为首次违约主体,合计金额54.92亿美元,主要是五洲国际、刚泰集团、洛娃等民营主体境内外同时发生违约。2019年违约金额44.76亿美元,其中中民投境内债违约触发境外债交叉违约,另外康得新此前境内已发生违约,随后境外付息违约,境内外违约主体高度重合。2020年和2021年截至目前分别有31支和44支债券发生违约,违约债券金额分别为103和150亿美元。
图表10:中资美元债违约年度分布
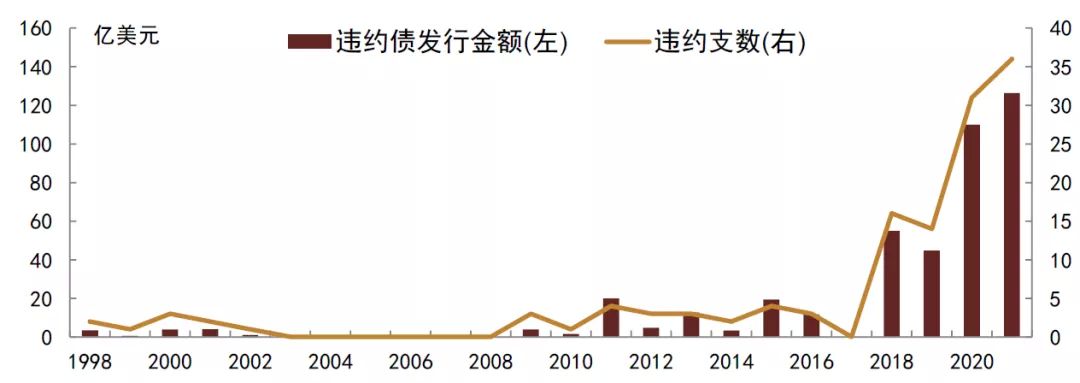
资料来源:彭博,中金公司研究部,截止2021年10月29日
而地产债违约此前均为零星个案,2021年出现集中暴露,2021年截至目前违约债券规模达125亿美元,占目前违约地产债规模的76%,占存量地产债的6%。地产债的违约始于佳兆业,违约集中于2015年和2016年,但这两年仅佳兆业的4支债券,未有其他发行人违约。2018年出现了民企五洲国际3亿美元地产债违约。2020年主要是泰禾集团的5支债券以及天房的1支债券出现违约,合计违约债券规模约17.55亿美元。而2021年截至目前已出现华夏幸福、蓝光发展、泛海控股、阳光100、花样年、新力控股、当代置业等7家发行人的38支债券违约,违约债券总规模达125亿美元,占中资美元地产债存量规模的6%。
中资美元债中地产债的占比明显高于非地产民企,花样年违约后地产债的回避情绪更强,投资者无法分判断哪些企业会发生信用风险,而这又加剧地产融资难度,在到期高峰时加剧地产资金链压力,形成负反馈。2018年违约主要集中于非地产民企,该类型债券占比低。而2021年下半年的信用风险传导集中于地产债,截止2021年10月底,中资地产美元债券存量约2087亿美元,占全部中资美元债的比例约24%。特别是花样年的超预期信用事件叠加地产融资持续收紧、预售资金监管趋严,使得投资者对于地产债的回避情绪增加,截止2021年11月1日,成交净价在40元以下的有467.33亿美元(花样年、阳光城、佳兆业等),在40-60元之间的有261.72亿美元(禹洲、奥园、建业、融信、富力等),60-80元区间的307.02亿美元(绿地、融创、正荣、合景泰富、雅居乐等),80-90元区间的158.08亿美元(世茂、宝龙、中骏等),90-100元区间412.02亿美元(碧桂园、旭辉、远洋、金茂、新城等),100元以上的188.3亿美元(万科、中海、华润、保利、龙湖等)。而这种回避情绪又导致地产债券融资更加困难,2021年9月和10月,地产美元债发行量分别仅为28.63亿美元和12.01亿美元,净增量均为负。而2021年4季度和2022年各季度,美元地产债到期量分别为103.55、144.09、146.06、151.92和88.99亿美元,我们认为如果融资持续无法恢复,将加剧地产债信用风险的暴露,已在一定程度上形成了负反馈导致信用风险的自我实现。
负面评级行动的大幅攀升加剧了投资者对于信用风险的担忧。9月以来,地产负面行动次数明显增加,9月和10月地产负面评级行动次数分别高达26次和41次。2021年前10月负面评级行动次数共103次,明显超过2018年30次的情况。而2021年前10月地产正面评级行动次数29次,与2018年的24次接近。从近期情况看,负面评级行动后,地产公司不同程度的面临估值下滑、融资更加困难的问题。
图表11:地产美元债评级行动
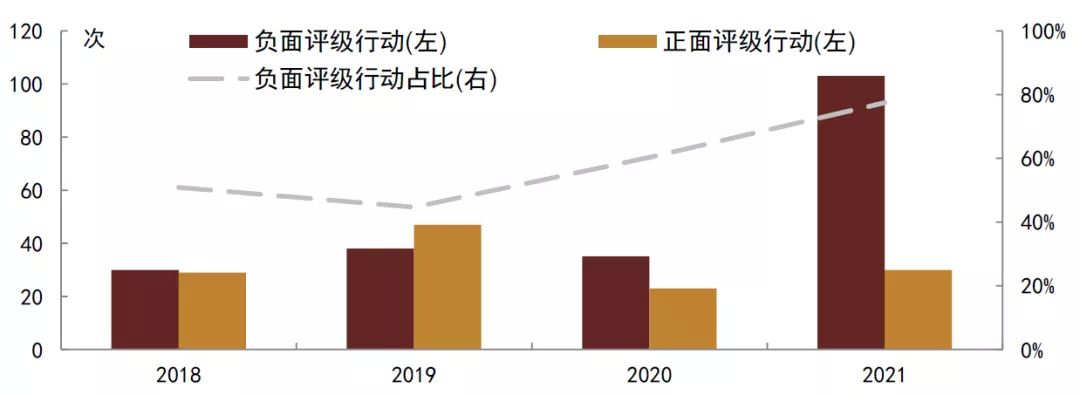
资料来源:彭博,中金公司研究部,截止2021年10月29日
3)大面积的解杠杆压力使得估值下跌涉及面更广,地产债的调整影响面较大。
此前美元债调整时解杠杆压力主要出现在AT1等容易加杠杆的投资级主体,例如2018年和2020年3月,主因离岸美元流动性的收缩。本轮虽未出现离岸美元资金的收缩,但由于地产高收益债的持续深度下跌,使得部分包含地产债券和股票的私人银行LTV和结构化票据等杠杆融资解杠杆,解杠杆过程中对于其他地产债券的抛售又加剧地产高收益债的下跌的传染性。
总的来说,本轮调整和2018年美元高收益债的调整有类似之处,但不同的是,本轮更多受信用风险的暴露和自我实现导致,并由于信用资质的同质性和解杠杆压力,导致影响面较大。因此虽然部分地产债价格已跌至低位,具有一定的相对价值。但地产债的真正企稳需要等待信用风险的拐点。而如我们此前多次分析,地产现金流的改善依赖市场本身难以实现,更多需要部际间协调之后的有力政策。因此,我们仍维持此前建议,建议投资者等待地产现金流明显改善的政策信号出台再加仓美元地产债,在此之前,仍需对于仓位和久期保持谨慎。并且由于此次地产风险暴露较多,可能有部分地产公司出现违约或退出市场的结局,建议投资者投资时做好个券资质的筛选。