中达证券:上周美元债投资级市场聚焦华融利好,高收益市场反弹动能渐弱
本文来自微信公众号“中达固收”。
能源价格居高不下,各国出台措施提高供给。由于全球能源价格上涨是导致通胀的最大因素,各国政府近期陆续出台相应措施调控能源价格。我国国务院副总理韩正强调,要继续增加电煤和天然气供给,以稳定市场预期;美国能源部长格兰霍姆表示,拜登正在评估释放战略石油储备;同时,美国正要求印度、日本和韩国释放石油储备。若上述措施生效,料能源价格及通胀高企的情况将得到一定程度缓解。
美联储官员就加息发表鹰派言论。美联储布拉德表示,美联储接下来应该采取更强硬的政策,缩减购债规模增加至每月300亿美元将为2022年第一季度末加息打开大门;此外他重申支持2022年上调两次利率,这将取决于数据。美联储两位前联储主席表示,为了控制通胀,美联储可能不得不加息至3%甚至更高。
本周中资美元债一级市场发行规模持稳,城投板块供给充足。二级市场全线走高,投资级市场聚焦华融利好,整体稳中有升;高收益市场反弹后陷入盘整,市场评估后续上行动能。
中资地产美元债
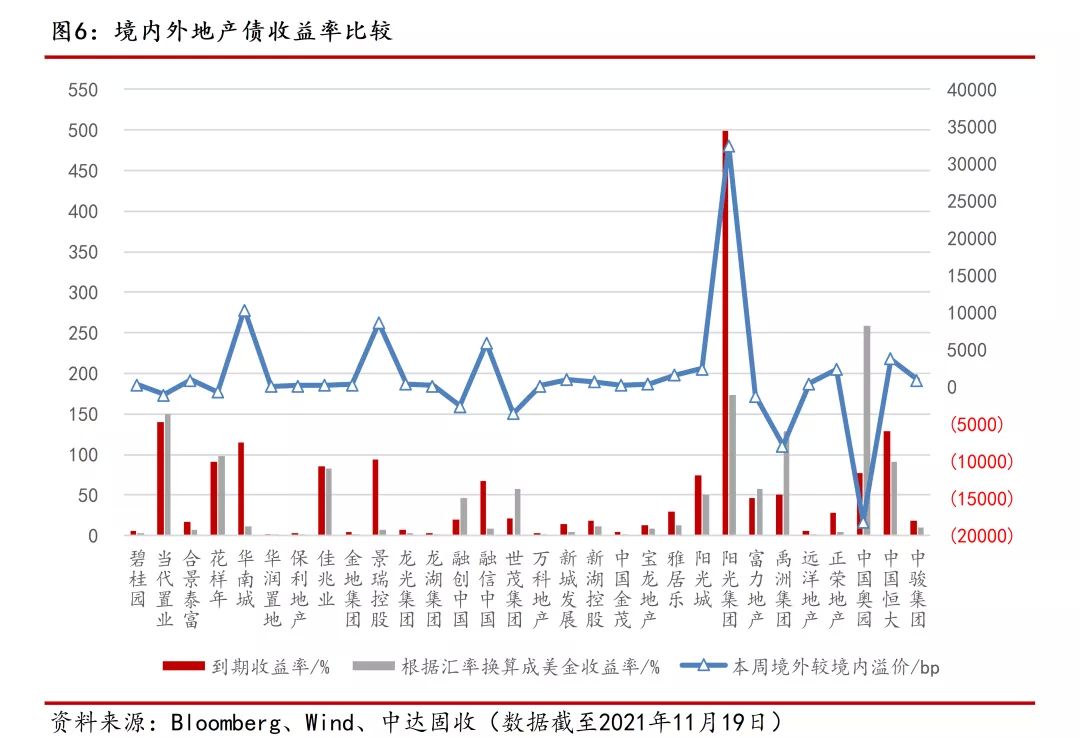
境内外地产价差
境外美元债市
本周美债涨跌互现,收益率曲线趋陡。本周前两个交易日,因纽约州制造业数据、美国零售销售数据均强于预期,且美联储布拉德发言称此后将采取更强硬政策,美债整体走低。周三,5年期美债期货大宗交易推高中期美债,但20年期新发中标价格略低于发行前价格。周四,10年期通胀保值国债招标需求活跃,中期美债延续涨势,其余期限涨跌互现。截至周四收盘,2年期美债收益率周跌3.68bps报0.5021%,5年期美债收益率周跌3.72bps报1.2196%,10年期美债收益率周涨5.40bps报1.5855%,2年-10年期美债收益率之差拉宽4.22bps,报108.34bps。
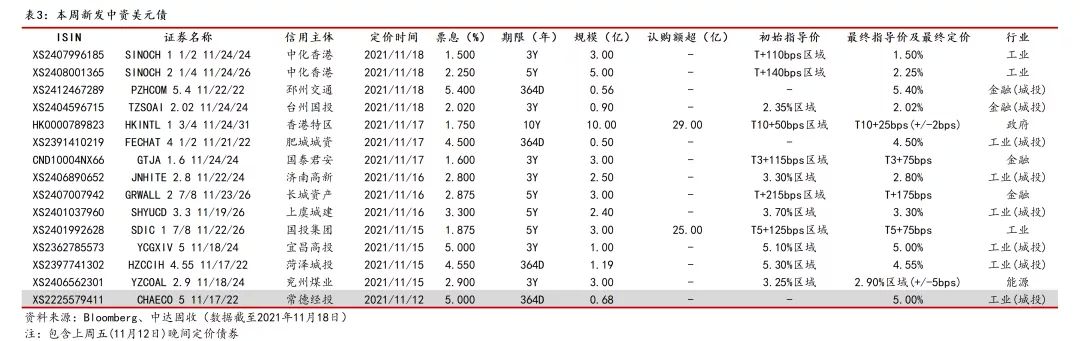
本周中资美元债一级市场发行规模持稳,城投板块供给充足。本周共有美元债新发14只,规模总计39.05亿美元。城投板块一级发行依旧旺盛,本周新发7只,整体定价位于2-5.5%区间,邳州交通新发364天期债券定价5.4%,为本周定价最高债券。国投集团本周新发5年期3亿美元债券受到追捧,认购逾8倍。此外,中国香港特别行政区政府本周发行1笔美元债,规模10亿美元,认购近3倍;同时发行2笔欧元债券,规模总计17.5亿欧元,认购额超22亿欧元。
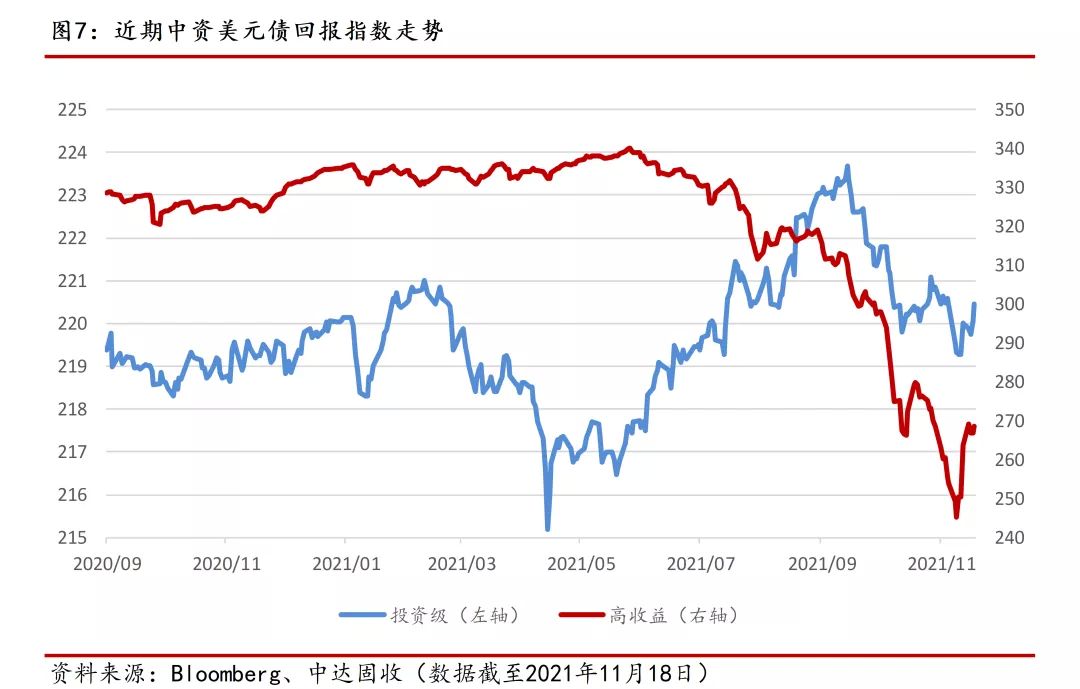
本周中资美元债二级市场全线走高,高收益市场反弹动能减弱。截至周四,中资美元债总回报指数最新价报235.72,周涨0.57%;投资级回报指数最新价报220.46,周涨0.21%;高收益回报指数最新价报268.58,周涨1.88%。
本周投资级市场稳步走升,多重利好提振华融曲线。投资级市场延续上周的良好情绪,同时受中美电话会晤乐观情绪带动,全周表现坚挺。金融板块本周聚焦华融,周二华融获银保监会批准发行700亿金融债新闻传出后,曲线上涨0.5-1pt;周四华融非公开发行股份融资消息带动曲线继续上涨2-5pt,其他AMC名字受到提振,利差也有不同幅度收窄。地产板块周初上涨,龙湖、万科等收窄5-20bps,随后几日信用利差变化不大。城投板块,尽管一级发行较多,二级市场仍表现坚挺。科技、国企板块整体稳定,标杆名字信用利差不变到收窄5bps左右。新发方面,国投集团26s首日收窄10-15bps;长城资产26s收窄5-7bps。
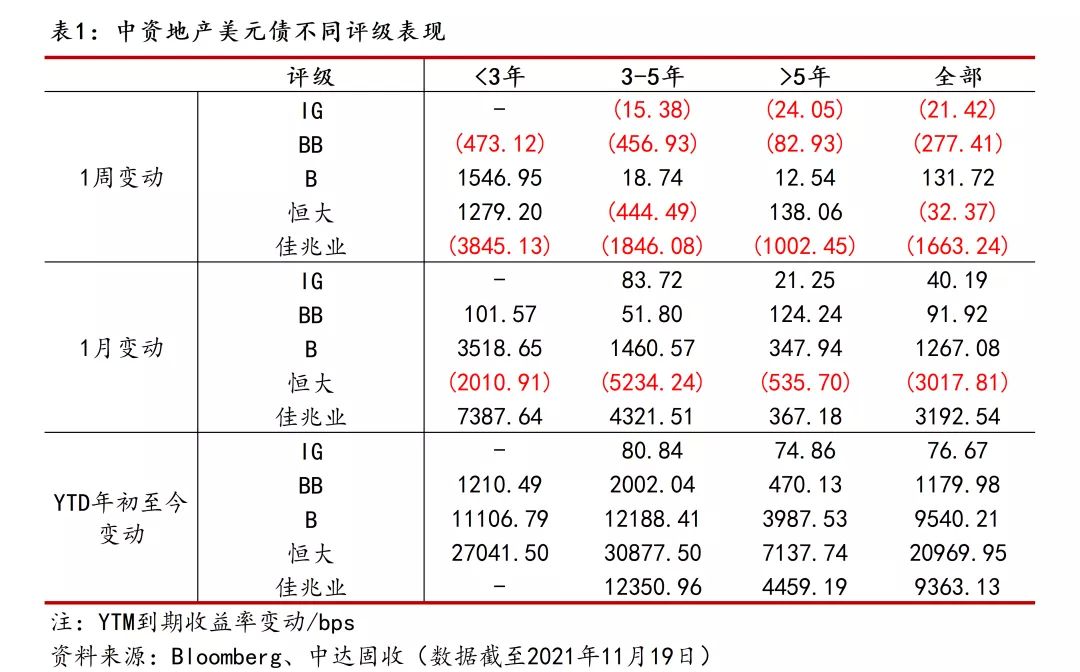
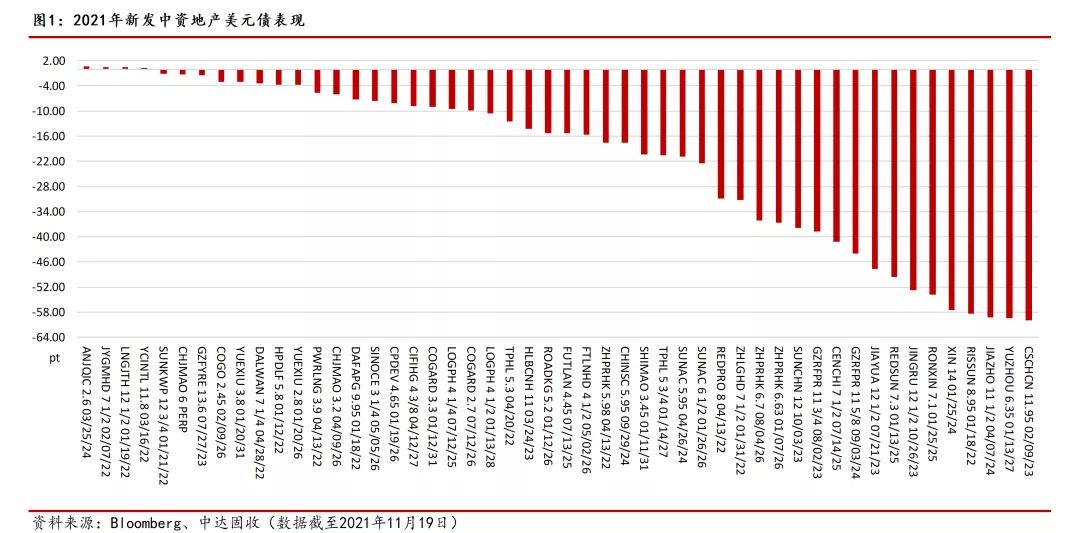
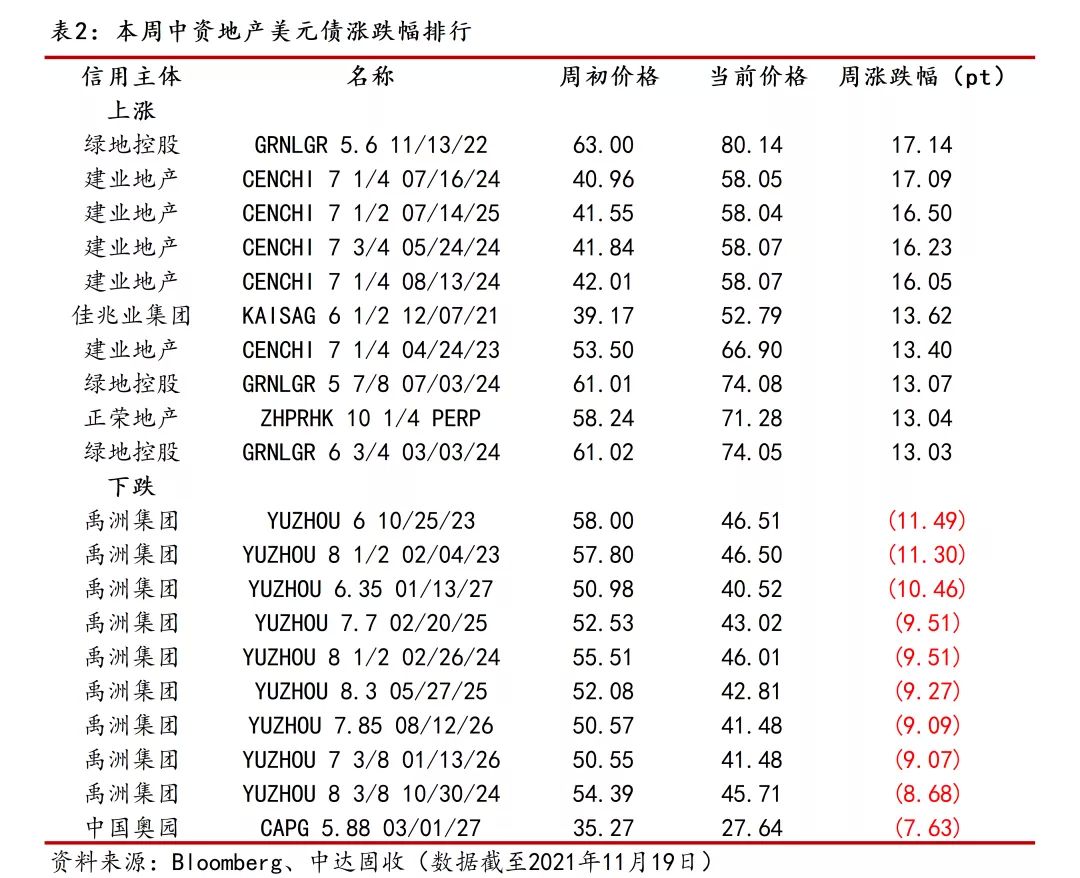
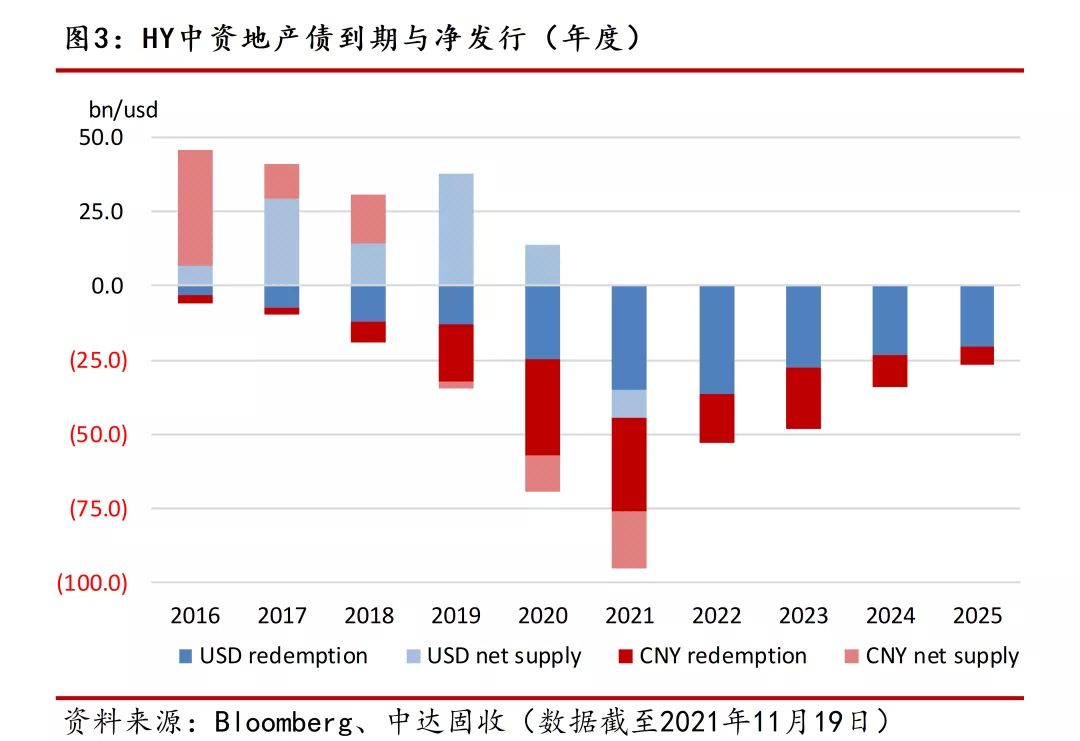
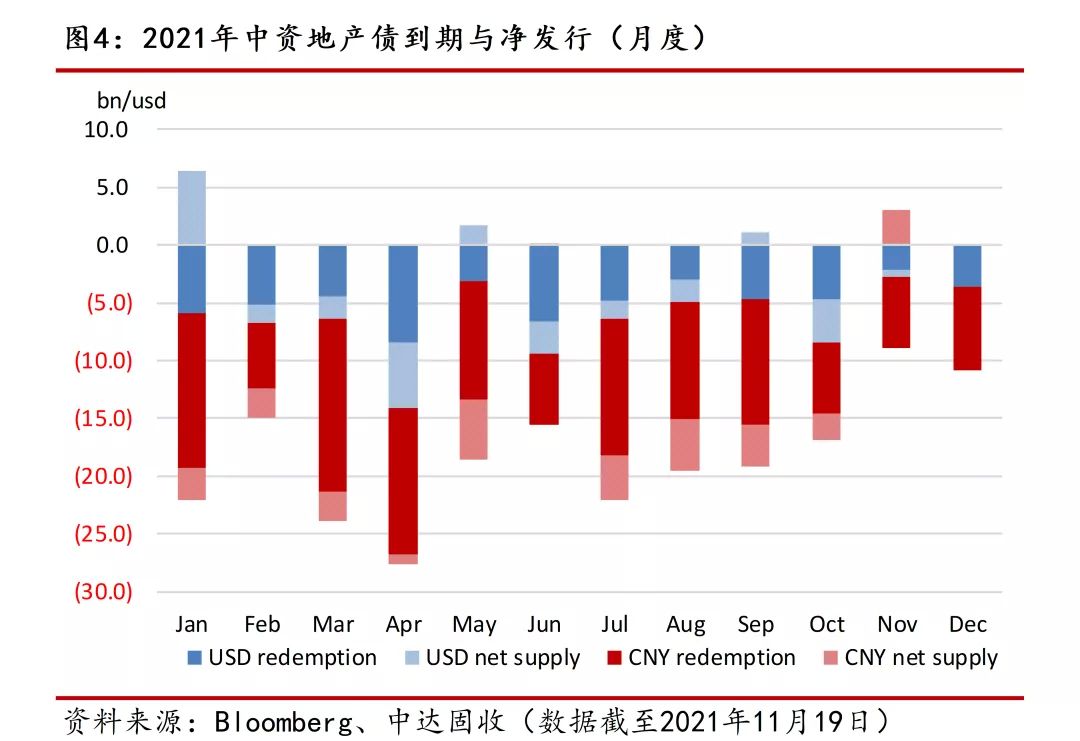
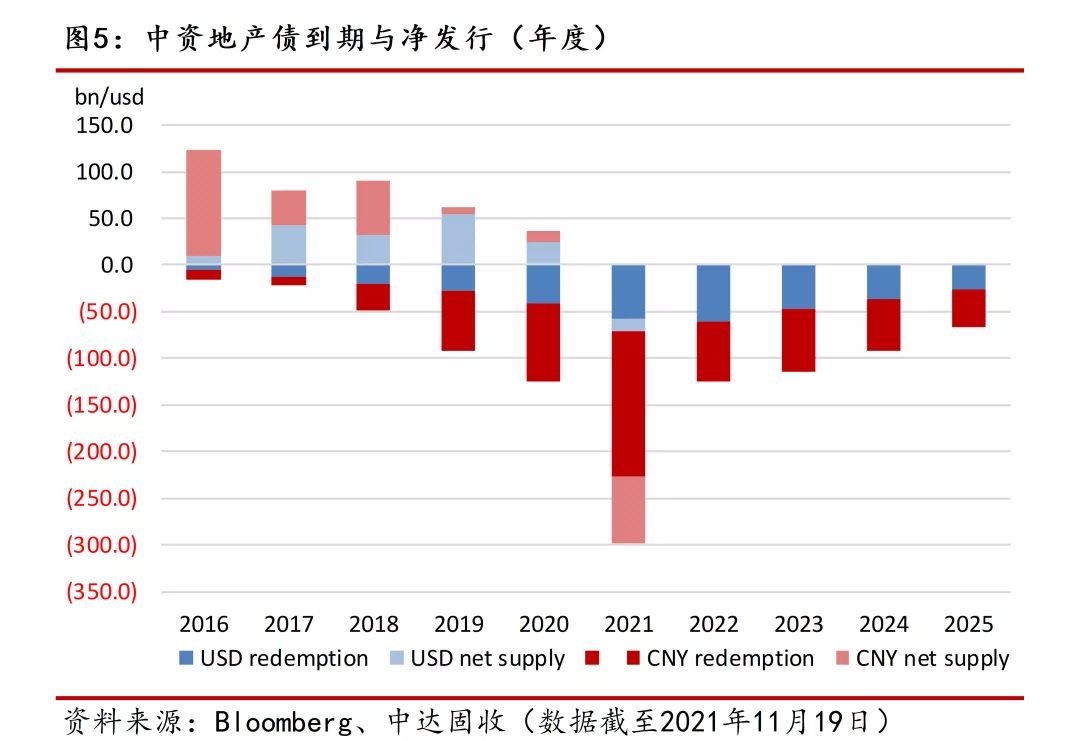
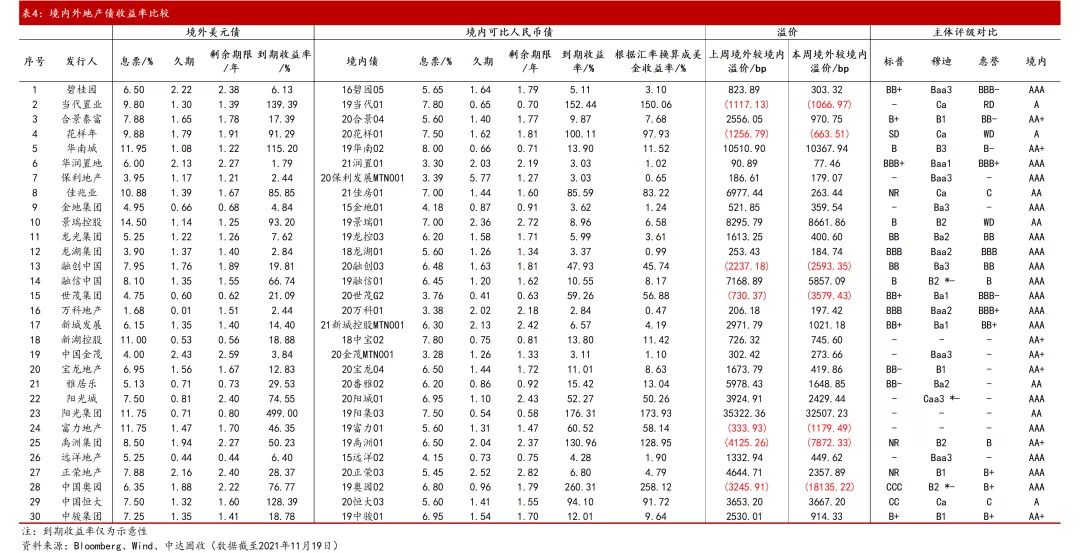
本周高收益市场情绪稳定,市场偏好相对优质名字。周一,高收益市场延续上周涨势,上周五大涨的禹洲曲线回调下跌1-3pt,其余地产名字整体上涨2-6pt,工业名字也略微走高0.25-0.5pt。随后几日市场情绪转弱,市场双向交投,卖盘偏多,不同名字走势分化;雅居乐公告全资附属公司远航金门发行可交换债,曲线上涨2-3pt,其余BB评级及以上名字旭辉、龙光、碧桂园受实钱买盘追捧;B评级名字表现整体偏弱,奥园曲线在私募和境内ABS展期传言影响下下跌5-8pt,大湾区房企合景泰富、时代中国受牵连下跌1-5pt不等;禹洲在卖盘压力下大幅下跌5-7pt;违约名字中,阳光城交换要约获通过后曲线反弹3-4pt;佳兆业转让广州卓佳地产全部股权,曲线反弹。
国内债市
MLF错时等量对冲,本周央行净回笼900亿元。本周央行共开展2100亿元逆回购操作,其中周一100亿元,周二至周五各500亿元;因本周有5000亿元逆回购到期,因此本周央行公开市场通过逆回购净回笼2900亿元。此外,本周一央行公开市场开展10000亿元1年期MLF以对冲本月到期(本周二到期8000亿元,11月30日到期2000亿元),因此本周央行通过MLF净投放2000亿元。下周公开市场将有2100亿元逆回购到期。
资金面整体稳定,缴税走款扰动隔夜回购利率。整体而言,本周资金供求均衡,市场情绪保持稳定,仅隔夜回购利率周中存在一定幅度波动。周一,因央行错时对冲万亿MLF,银行间隔夜回购利率下行至1.8%以下;周二周三因MLF到期,叠加税期走款因素,隔夜回购利率反弹逾20bps;周四缴税走款接近尾声,隔夜回购利率回落。近期,央行根据流动性变化随时调整投放力度,预计未来资金面依旧维持平衡态势。截至周五,银行间隔夜回购利率较上周上行14bps至1.99%附近,7天期较上周上行5bps至2.14%附近。
宽信用预期升温,本周国内债市先扬后抑。本周前四个交易日,市场未出现对国内债市形成较大扰动的因素,10月宏观数据显示生产消费有所改善,但10月底疫情反弹引发对未来担忧,国债期货小幅上涨;周五午间市场传出监管有望放松开发贷的消息,宽信用预期升温导致国债期货有所回落。信用债方面,地产债周一上涨,随后几日走势偏弱,未能延续上周大幅反弹趋势。全周来看,10年期主力合约跌0.05%,5年期主力合约跌0.06%,2年期主力合约跌0.08%。
本周一级发行规模持稳。一级市场共发行1236只债券,规模总计约16053.78亿元,较上周15905.87亿元小幅走高。其中利率债81只,规模约为4806.77亿元;同业存单733只,规模约为6520.20亿元;信用债共422只,规模约为4726.81亿元。信用债中,金融债29只,规模约为701.00亿元;公司债101只,规模约为967.32亿元。
宏观市场
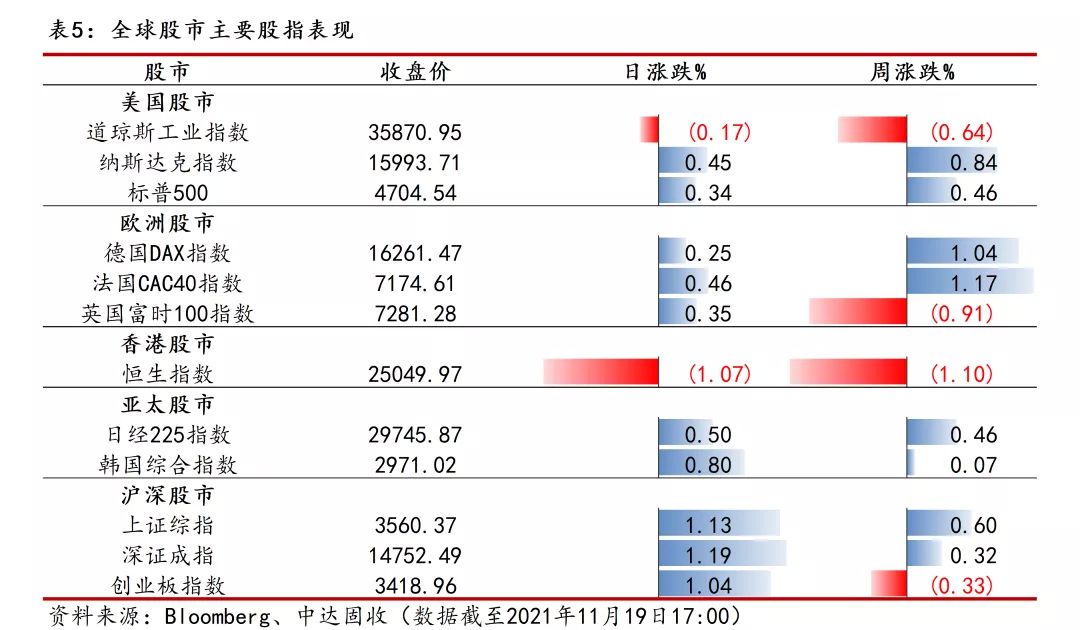
本周美股涨跌互现,标普500指数屡创新高。本周美股陷入盘整,一方面,美国零售创3月份以来最大增幅,同时沃尔玛和家得宝的业绩显示需求仍强劲,给股价上涨提供支撑;另一方面,市场担忧通胀对全球经济复苏构成的挑战可能迫使央行比预期更早加息,挤压了股价上行空间,全周来看三大股指涨跌不一。标普500指数本年度已66次创历史新高,摩根士丹利预计该指数未来12个月内将跌至4400点。个股方面,马斯克暗示将出售更多特斯拉股票,全周特斯拉波动加剧。截至周四收盘,美股三大股指涨跌互现,道指周跌0.64%报35870.95点,标普500指数涨0.46%报4704.54,纳指周涨0.84%报15993.71。
本周A股横盘整理,市场上行通道受阻。继上周小幅上涨后,A股重回震荡整理行情。盘面上,锂电池、光伏、元宇宙概念股等表现活跃,波动幅度较大。成交规模方面,截至本周五两市成交额已连续20交易日破万亿。此外,北交所本周开市,首日81只股票中仅7只上涨,然本周五开售的北交所主题基金已出现售罄。截至周五收盘,上证指数周涨0.6%报3560.37点,深证成指周涨0.32%报14752.49点,创业板指周跌0.33%报3418.96点。
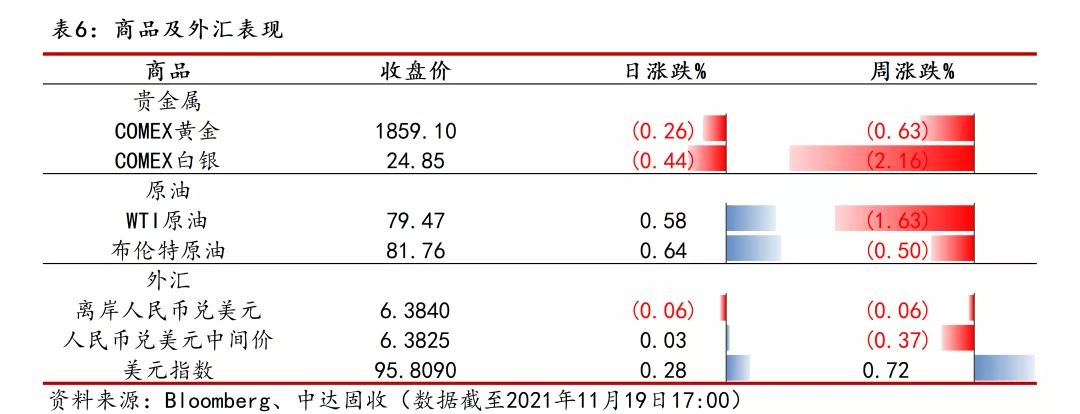
中美货币同时走强,外贸高景气提振人民币兑一篮子货币。本周,中美领导人视频会晤后,人民币及美元罕见同时走强,汇率走势仍僵持;全周来看,人民币兑美元于6.38一线窄幅震荡。此外,人民币兑一篮子货币呈上升态势,CFETS人民币汇率指数创2015年12月以来新高;中国外汇交易中心表示,疫情以来海外企业使用人民币积极性增强。截至周五亚市收盘,离岸人民币周跌78个基点,报6.3840;人民币兑美元中间价周涨240个基点,报6.3825。
通胀前景不明,本周金价波动幅度收窄。目前而言,未来通胀前景仍为影响金价的主要因素,本周市场主要对各国央行应对通胀策略持观望态度,金价未能延续上周涨势,COMEX黄金全周于1860美元一线窄幅震荡。截至周五亚市收盘,COMEX黄金周跌0.63%报1859.1美元/盎司。
市场消化美国释放战略储备预期,本周油价降至近期低位。进入本周,市场持续评估美国释放战略石油储备的可能性,原油价格一路下行至10月以来低点,美油12月合约一度跌破80美元;随后,逢低买盘进入对油价形成了一定支撑,美、布两油于80一线震荡。周五,高盛报告显示,美国战略石油储备的释放已完全反映在市场定价中,如果库存释放的消息得到证实,油价仍可能会继续走高。截至周五亚市收盘,WTI原油周跌1.63%报79.47美元/桶;布伦特原油周跌0.50%报81.76美元/桶。