中金:上周中资美元债一级新发增加,二级市场继续反弹
本文来自微信公众号“中金固定收益研究”。
上周中资美元债一级新发约49.6亿美元,发行量较此前一周有所增加。二级市场整体有所反弹,高收益板块反弹幅度更大。从总回报情况来看,上周中资美元债总回报率为0.57%,其中投资级和高收益分别录得总回报率0.21%和1.88%。
一级市场回顾
上周中资美元债一级新发约49.6亿美元,较此前一周继续增加,主要集中在金融和其他行业发行人,房地产行业无一级新发,具体来看,城投、金融和其他行业发行量分别约6.5亿美元、9.5亿美元和33.6亿美元。具体而言:
(1)城投方面,台州国投周四定价3年期、0.9亿美元债券,由宁波银行台州分行提供SBLC,初始价2.35%区域,最终指导价和发行价为2.02%。邳州交通定价364天、0.56亿美元债券,由江苏润城集团提供担保,发行价为5.4%。济南高新控股周三定价3年期、2.5亿美元债券,初始价3.3%区域,最终指导价和发行价为2.8%,认购倍数3.3。绍兴上虞城建周二以担保结构定价5年期、2.4亿美元债券,初始价3.7%区域,最终指导价和发行价3.3%。宜昌高新投资周一定价3年期、1亿美元债券,初始价5.1%区域,最终指导价和发行价5%。
(2)金融和其他行业方面,国泰君安证券周三以担保结构定价3年期、3亿美元玉兰债,初始价T3+115bp区域,最终指导价和发行价为T3+75bp/1.619%,获得4倍认购。长城资产国际周二以担保结构定价5年期、3亿美元债券,初始价T5+215bp区域,最终指导价和发行价T5+175bp/3.022%,获得7倍认购。中化香港周四定价两种期限、合计8亿美元新债,其中3年期、3亿美元债券初始价T3+110bp区域,最终指导价和发行价T3+70bp/1.536%,银行获配73%、资产管理公司/基金获配23%、超主权机构获配2%、私人银行获配1%、保险公司获配1%,5年期、5亿美元债券初始价T5+140bp区域,最终指导价和发行价T5+105bp/2.268%,资产管理公司/基金获配65%、银行获配16%、保险公司获配16%、主权财富基金获配2%、私人银行获配1%。兖州煤业周一以担保结构定价3年期、3亿美元债券,初始价3.25%区域,最终指导价和发行价2.9%。
二级市场回顾
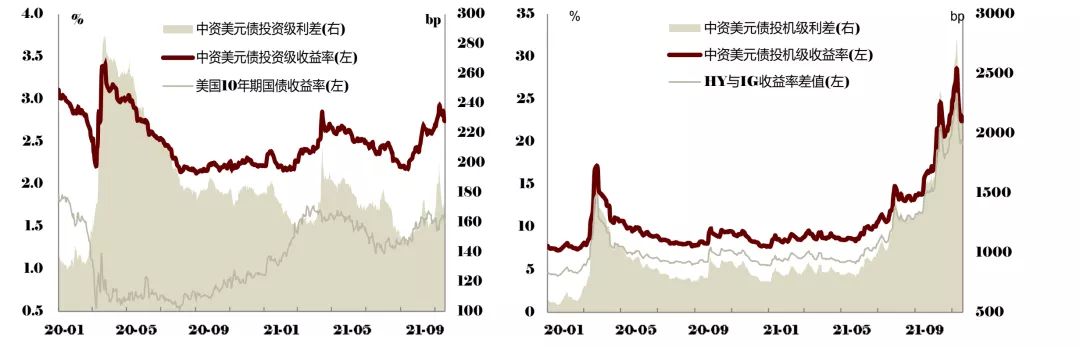
上周中资美元债二级市场整体有所反弹,高收益板块反弹幅度更大。从总回报情况来看,上周中资美元债总回报率为0.57%,其中投资级和高收益分别录得总回报率0.21%和1.88%。从收益率和利差来看,中资投资级美元债收益率下行12bp,利差较上周五收盘收窄14bp,中资高收益美元债的收益率和利差分别下行274bp和305bp。目前投资级和高收益收益率中枢分别为2.74%和22.47%,利差中枢分别为167bp和2142bp。周一投资级相对安静,高收益板块继续强劲反弹,整体收涨1-4pt,合景泰富、正荣、时代中国、绿地、融创等领涨,投资级地产也跟随高收益反弹,利差收窄5-10bp。周二投资级板块继续走强,高收益板块由于获利了结因素小幅下跌,融创收跌1-4pt,基本回吐配股及股东无息借款利好消息后的涨幅。周三,投资级板块在实钱投资者情绪较好及空头回补下继续走强,高收益板块继续小幅走弱,不过BB级整体相对稳健,仍有买盘需求,奥园跑输大盘。周四投资级板块表现稳固,AMC板块领涨,其中华融曲线在发行股票引入战略投资者利好消息下走高1-7pt,长城、信达曲线尤其是中长短也收窄5015bp,高收益地产板块小幅走强,BB大档主体表现更好,整体上涨0.5-2pt,消息面上包括监管将允许高质量房企重启ABS发行、融创中国及融创服务完成配股获资金73亿港元、雅居乐宣布定价24.18亿港元可转债,募集资金用于现有债务再融资、碧桂园服务拟配股募资80亿港元。周五早盘高收益板块交投清淡,午后因地产开发贷放宽消息提振整体收涨1-3pt。分行业看,上周房地产、金融和城投回报率分别为2.32%、1.01%和0.11%。
信用事件
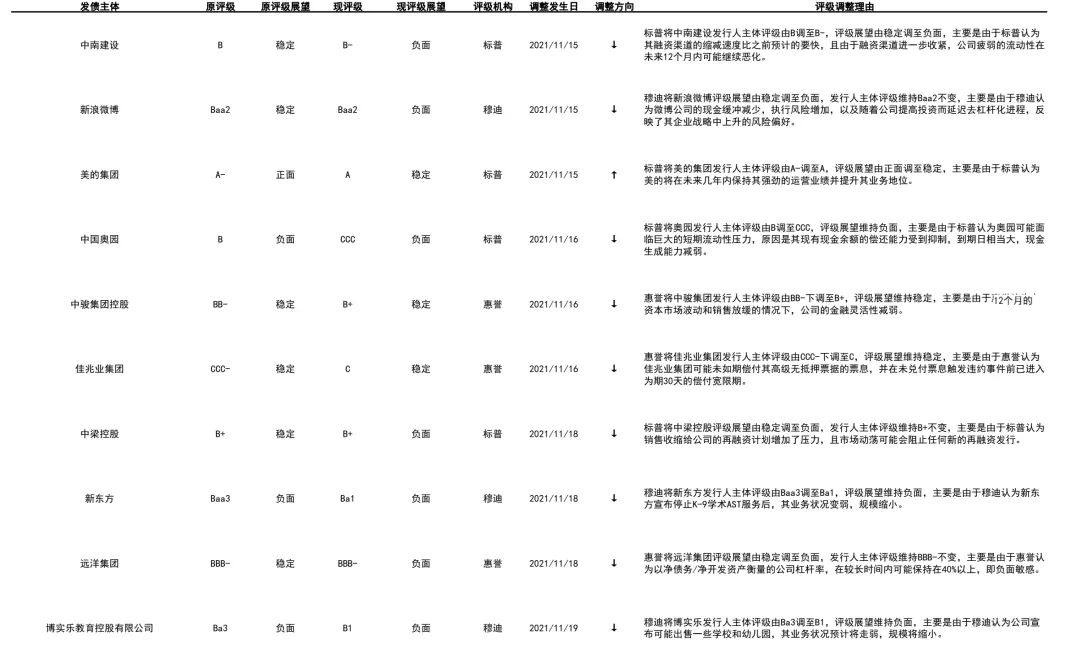
上周负面评级主体包括中南建设、新浪微博、中国奥园、中骏集团控股、佳兆业集团、中梁控股、新东方、远洋集团和博实乐教育控股有限公司。
标普将中南建设发行人主体评级由B调至B-,评级展望由稳定调至负面,主要是由于标普认为其融资渠道的缩减速度比之前预计的要快,且由于融资渠道进一步收紧,公司疲弱的流动性在未来12个月内可能继续恶化。
穆迪将新浪微博评级展望由稳定调至负面,发行人主体评级维持Baa2不变,主要是由于穆迪认为微博公司的现金缓冲减少,执行风险增加,以及随着公司提高投资而延迟去杠杆化进程,反映了其企业战略中上升的风险偏好。
标普将奥园发行人主体评级由B调至CCC,评级展望维持负面,主要是由于标普认为奥园可能面临巨大的短期流动性压力,原因是其现有现金余额的偿还能力受到抑制,到期日相当大,现金生成能力减弱。
惠誉将中骏集团发行人主体评级由BB-下调至B+,评级展望维持稳定,主要是由于惠誉认为在资本市场波动和销售放缓的情况下,公司的金融灵活性减弱。
惠誉将佳兆业集团发行人主体评级由CCC-下调至C,评级展望维持稳定,主要是由于惠誉认为佳兆业集团可能未如期偿付其高级无抵押票据的票息,并在未兑付票息触发违约事件前已进入为期30天的偿付宽限期。
标普将中梁控股评级展望由稳定调至负面,发行人主体评级维持B+不变,主要是由于标普认为销售收缩给公司的再融资计划增加了压力,且市场动荡可能会阻止任何新的再融资发行。
穆迪将新东方发行人主体评级由Baa3调至Ba1,评级展望维持负面,主要是由于穆迪认为新东方宣布停止K-9学术AST服务后,其业务状况变弱,规模缩小。
惠誉将远洋集团评级展望由稳定调至负面,发行人主体评级维持BBB-不变,主要是由于惠誉认为以净债务/净开发资产衡量的公司杠杆率,在较长时间内可能保持在40%以上,即负面敏感。
穆迪将博实乐发行人主体评级由Ba3调至B1,评级展望维持负面,主要是由于穆迪认为公司宣布可能出售一些学校和幼儿园,其业务状况预计将走弱,规模将缩小。
上周正面评级主体包括美的集团。标普将美的集团发行人主体评级由A-调至A,评级展望由正面调至稳定,主要是由于标普认为美的将在未来几年内保持其强劲的运营业绩并提升其业务地位。
市场展望
上周地产板块继续反弹,高收益地产尤其是中等资质以上主体估值明显修复。背后主因此前的持续下跌导致部分债券已有较高性价比以及地产政策边际缓和。从行业数据来看,今年10月商品房销售面积、销售金额出现20%以上同比下滑,房屋新开工增速明显低于竣工面积增速,体现在融资收紧大环境下房企整体在努力去库存、保现金流。我们认为目前地产信贷在边际放松,但不同区域和主体之间存在差别,且在“房住不炒”仍为大前提不动摇下,部分地产公司流动性压力拐点未至,解杠杆压力仍存,地产高收益债波动或仍难避免。对当前地产债的投资方面,我们认为仍需严格把握主体资质,着重对项目布局和融资渠道的把握,对中短久期资质较好个券适当逢低吸纳。
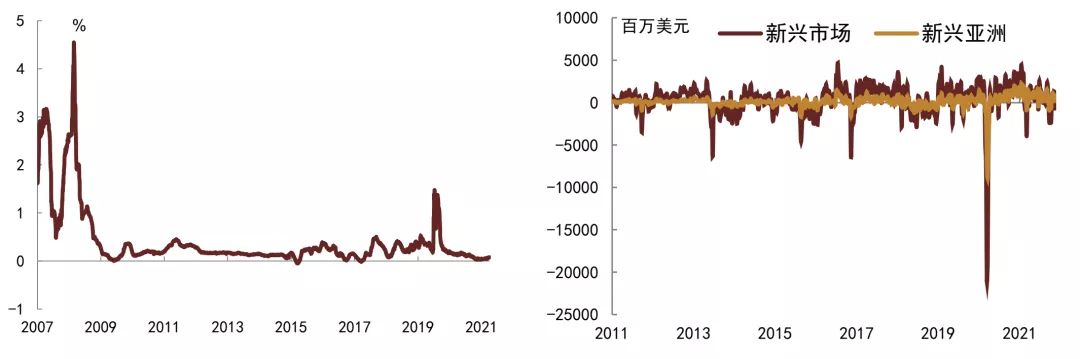
图表1:Libor-OIS走势(左图);EFPR新兴市场/新兴亚洲债券资金流向(右图)
资料来源:Bloomberg,中金公司研究部
图表2:美国高收益债ETF资金流动(左图);亚洲高收益债ETF资金流动(右图)
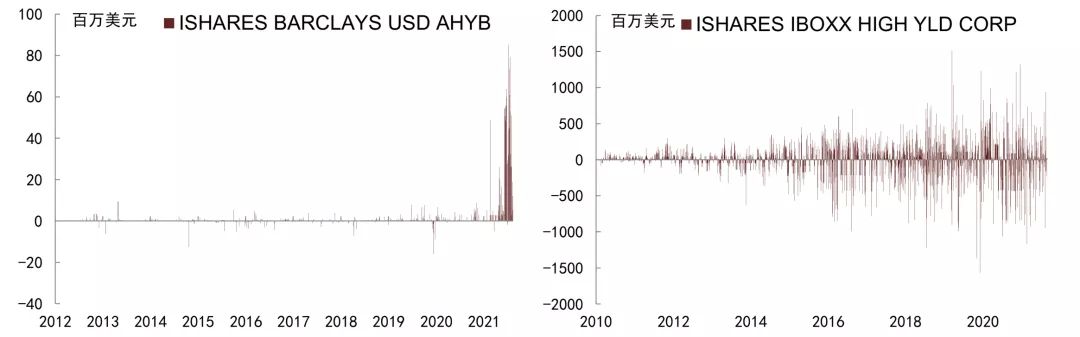
资料来源:Bloomberg,中金公司研究部
图表3:主要行业美元债月度发行量
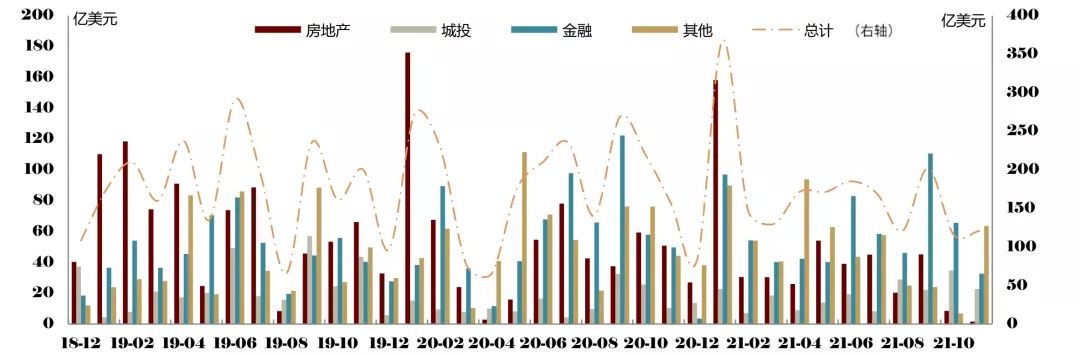
注:截至2021年11月19日
资料来源:Bloomberg,中金公司研究部
图表4:上周中资美元债发行明细
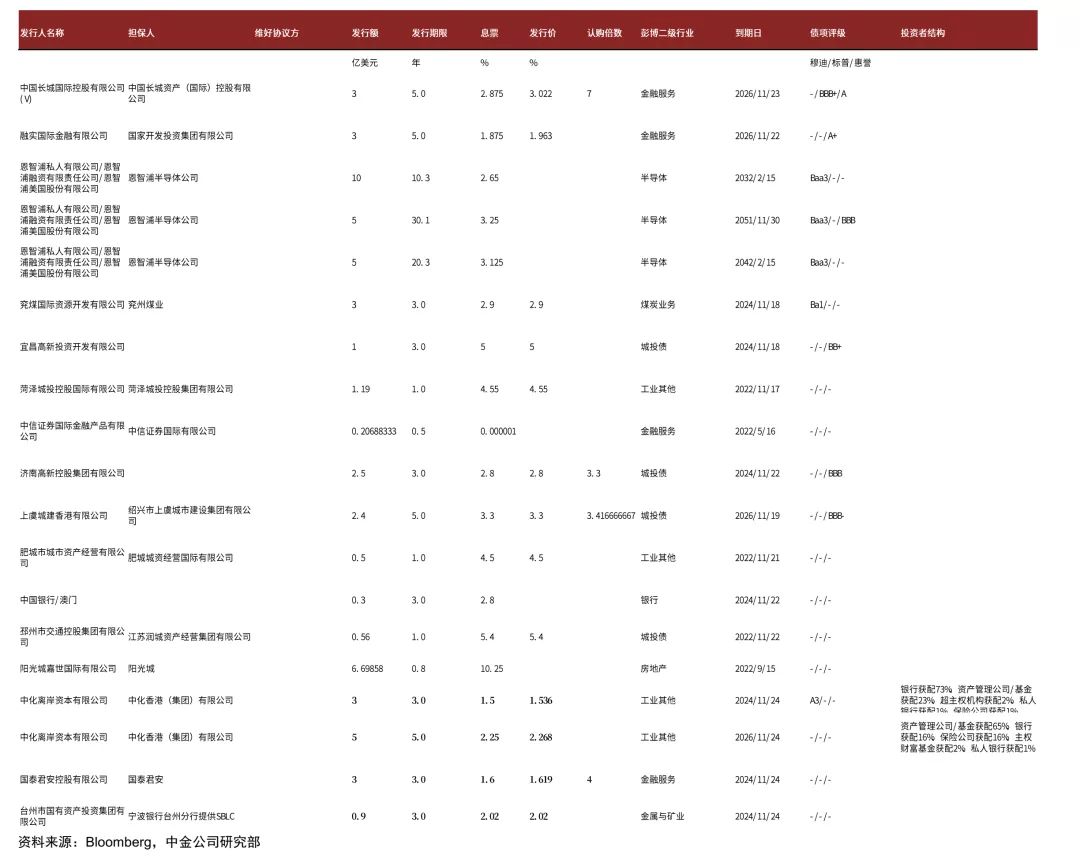
资料来源:Bloomberg,中金公司研究部
图表5:美元债收益率上周变动(左图);美元债利差上周变动(右图)
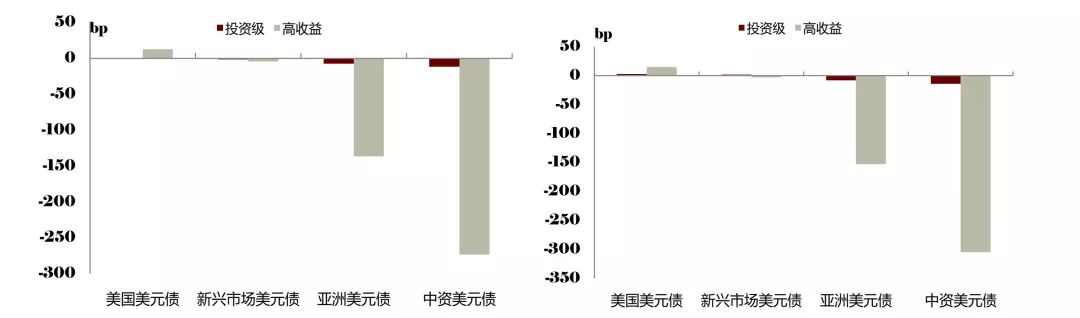
资料来源:Factset,中金公司研究部
图表6:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
资料来源:Factset,中金公司研究部
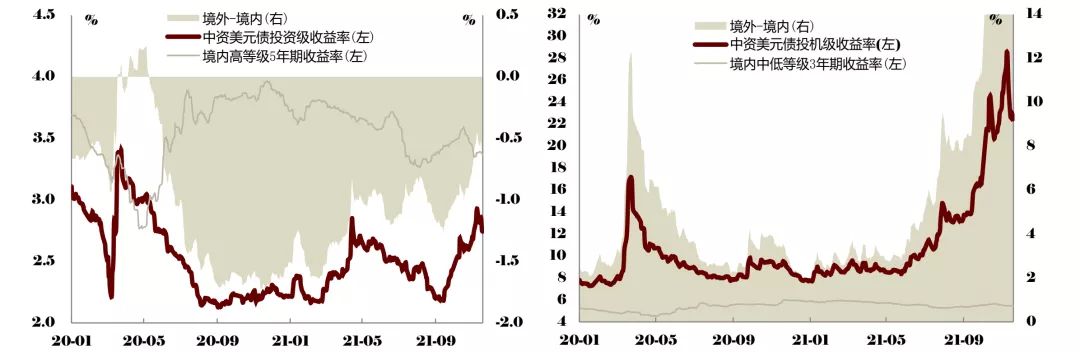
图表7:境内外收益率比较
资料来源:Factset,Wind,中金公司研究部
图表8:中资美元债收益率、利差分位数水平
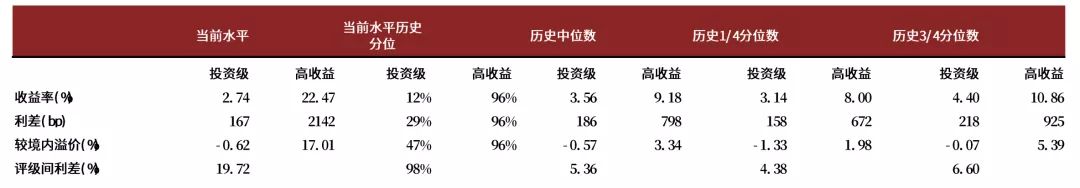
注:分位数自2008年4月30日起算,截至2021年11月19日
资料来源:Factset,中金公司研究部
图表9:中资美元债主要行业分评级收益率与利差变动
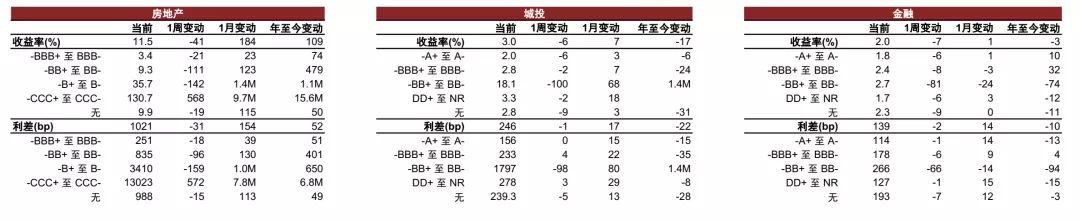
注:收益率和利差均取中值;评级采取彭博综合评级;时间区间2021年11月13日-2021年11月19日
资料来源:Bloomberg,中金公司研究部
图表10:上周收益率涨幅居前个券
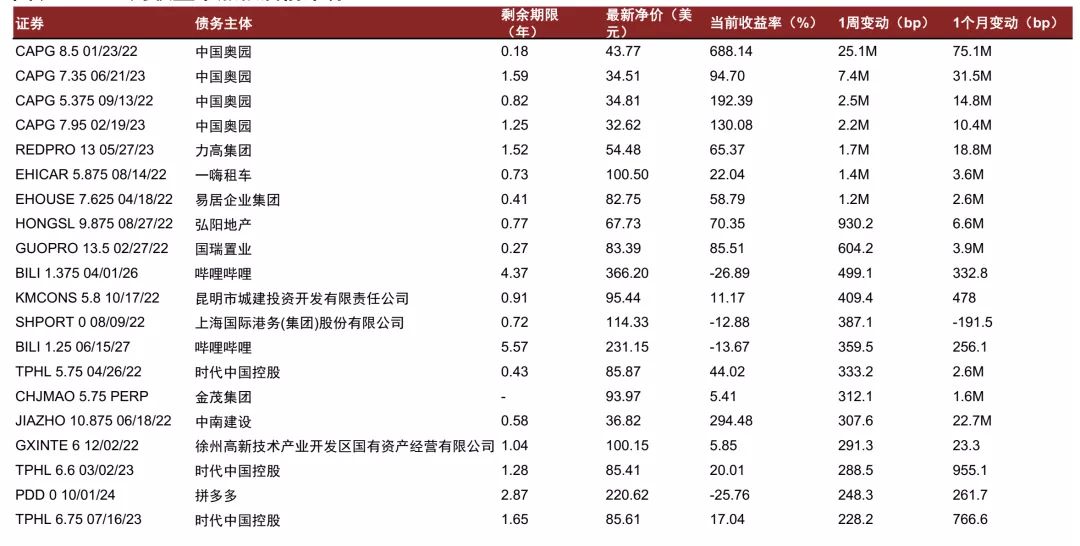
注:取综合彭博债券CBBT报价,无CBBT价格的未纳入统计范围;M代表1000;时间区间:2021年11月13日-2021年11月19日
资料来源:Bloomberg,中金公司研究部
图表11:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,中金公司研究