中金:上周中资美元债一级新发放缓,二级市场回调
本文来自微信公众号“中金固定收益研究”,原标题《【中金固收·信用】一级新发放缓,二级市场回调 —— 中资美元债周报》。
上周中资美元债一级新发约46.25亿美元,发行量较此前一周基本持平。二级市场整体有所回调,从总回报情况来看,上周中资美元债总回报率为-0.3%,其中投资级和高收益分别录得总回报率-0.31%和-0.28%。
一级市场回顾
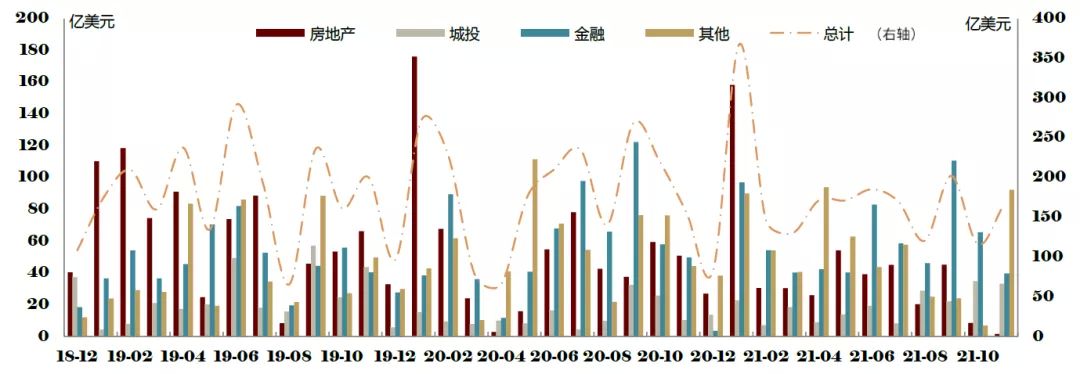
上周中资美元债一级新发约46.25亿美元,主要集中在金融和其他行业发行人,房地产行业无一级新发,具体来看,城投、金融和其他行业发行量分别约10.5亿美元、7亿美元和28.75亿美元。具体而言:
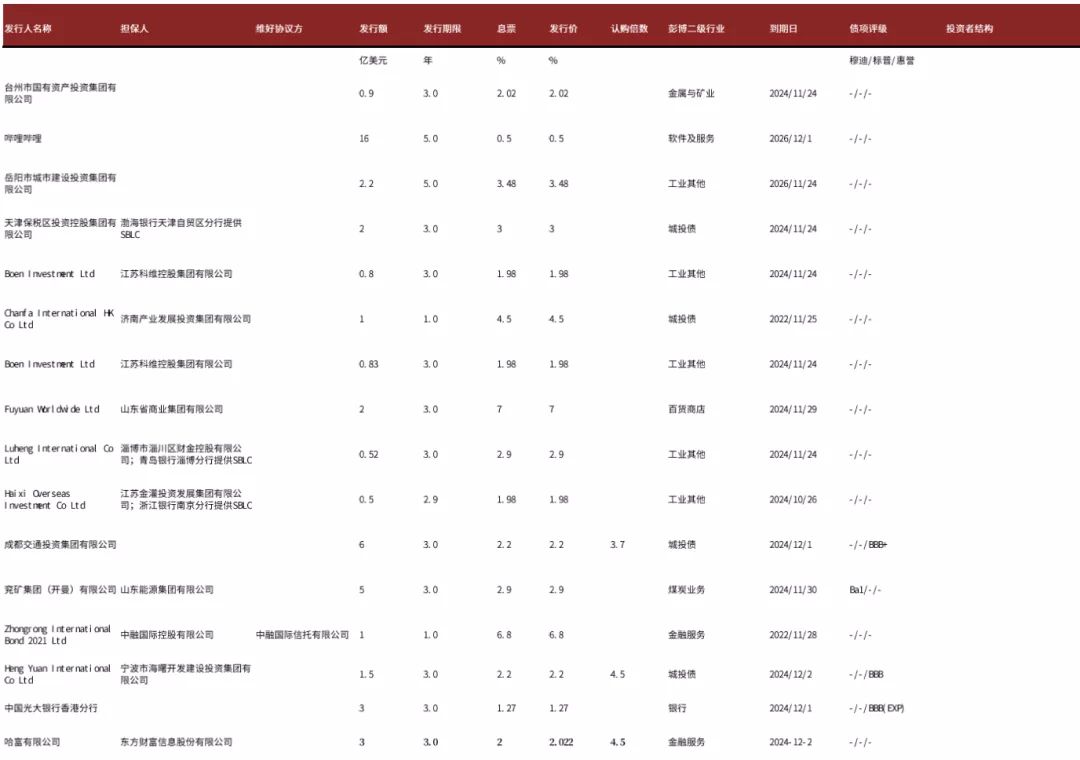
(1)城投方面,宁波海曙开投以担保结构首次定价3年期、1.5亿美元债券,初始价2.7%区域,最终指导价和发行价为2.2%,获得峰值4.5倍认购。成都交投周二定价3年期、6亿美元债券,初始价2.7%区域,最终指导价和发行价为2.2%,获得3.7倍认购。济南产发周一定价364天、1亿美元债券,最终指导价和发行价为4.5%。
(2)金融和其他行业方面,光大银行香港分行定价3年期、3亿美元债券,发行价为T3+33bp/1.27%。东方财富证券周三以担保结构定价3年期、3亿美元债券,初始价T3+160bp区域,最终指导价和发行价为T3+110bp/2.022%,获得4.5倍认购。中融国际信托以担保+维好结构定价364天、1亿美元债券,发行价6.8%。山东能源集团周二以担保结构定价3年期、5亿美元债券,初始价3.3%区域,最终指导价和发行价2.9%。淄博淄川财金周一以担保结构定价3年期、0.52亿美元债券,由青岛银行淄博分行提供SBLC,最终指导价和发行价2.9%。江苏金灌投资周一以担保结构定价2.92年期、0.5亿美元债券,由浙江银行南京分行提供SBLC,初始价2.2%,最终指导价和发行价为1.98%。
二级市场回顾
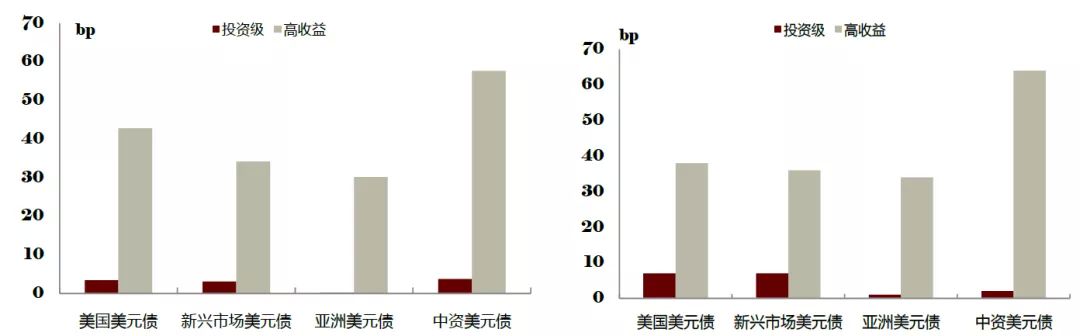
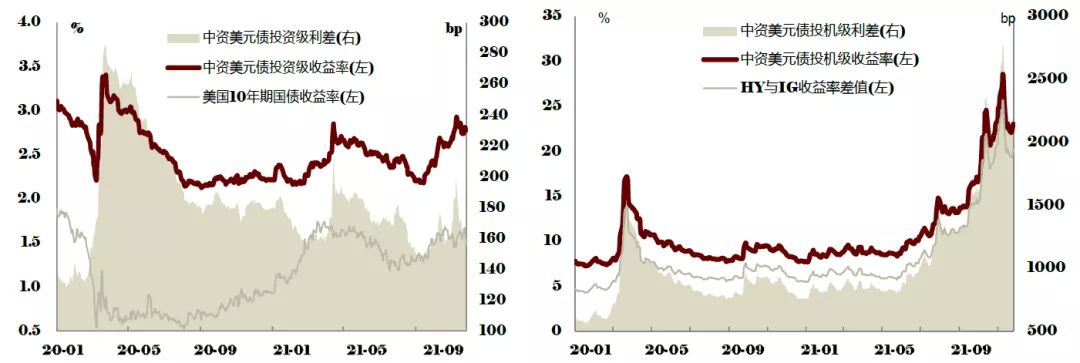
上周中资美元债二级市场整体有所走弱,投资级整体交投清淡,高收益板块受奥园负面新闻[1]影响下跌。从总回报情况来看,上周中资美元债总回报率为-0.3%,其中投资级和高收益分别录得总回报率-0.31%和-0.28%。从收益率和利差来看,中资投资级美元债收益率上行4bp,利差较上周五收盘走扩2bp,中资高收益美元债的收益率和利差分别上行58bp和64bp。目前投资级和高收益收益率中枢分别为2.78%和23.04%,利差中枢分别为169bp和2206bp。周一投资级相对安静,投资级地产继续看到实钱买盘,高收益板块继续反弹,整体收涨1pt左右,建业因获得当地银行中原银行100亿元综合授信额度支持领涨高收益地产板块,收涨6-10pt,绿地、佳兆业、时代、合景泰富、中骏、正荣等涨幅靠前。周二投资级板块交投仍较为清淡,高收益板块由于奥园方面负面新闻全日收跌1-2pt,奥园在周一晚间宣布已聘请钟港资本作为财务顾问及年利达作为法律顾问以评估集团的资本结构、财务状况以及债务与流动性情况[2],并就共同利益事项与债权人进行透明对话,同时奥园被穆迪降低主体评级至Caa2,当日曲线下跌2-8pt,并带动粤系房企雅居乐、时代、合景泰富等下跌。周三高收益板块涨跌互现,荣盛发展下跌5-8pt、雅居乐下跌4-6pt、融创下跌3-4pt、时代下跌2-4pt、世茂下跌1-3pt、禹洲跌1-3pt,绿地、阳光城、万达、正荣则有所上涨。周四投资级板块表现稳定,感恩节假期交投清淡,高收益板块继续走弱,佳兆业、融创、雅居乐、时代、合景、世茂跌幅较大。周五受到病毒新变种新闻影响下投资级板块走弱,高收益板块整体继续走弱,全日收跌1-2pt,时代、融信、禹洲、融创、雅居乐领跌。分行业看,上周房地产、金融和城投回报率分别为-0.71%、-0.27%和0.11%。
信用事件
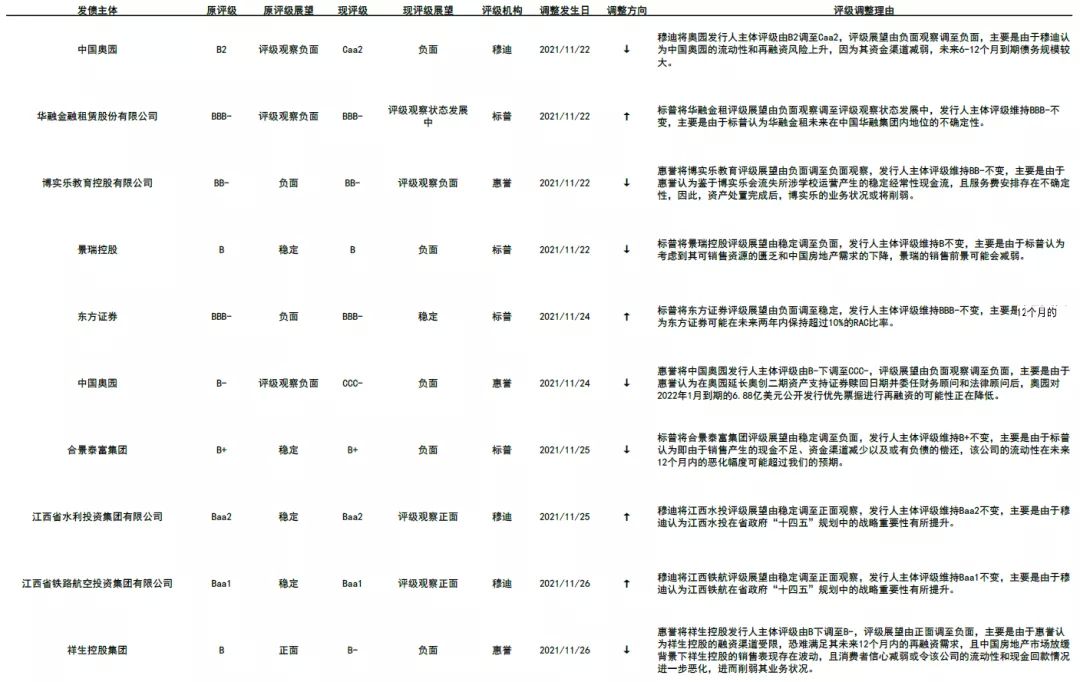
上周负面评级主体包括中国奥园、博实乐教育控股有限公司、景瑞控股、合景泰富集团和祥生控股集团。
► 穆迪将奥园发行人主体评级由B2调至Caa2,评级展望由负面观察调至负面,主要是由于穆迪认为中国奥园的流动性和再融资风险上升,因为其资金渠道减弱,未来6-12个月到期债务规模较大。
► 惠誉将博实乐教育评级展望由负面调至负面观察,发行人主体评级维持BB-不变,主要是由于惠誉认为鉴于博实乐会流失所涉学校运营产生的稳定经常性现金流,且服务费安排存在不确定性,因此,资产处置完成后,博实乐的业务状况或将削弱。
► 标普将景瑞控股评级展望由稳定调至负面,发行人主体评级维持B不变,主要是由于标普认为考虑到其可销售资源的匮乏和中国房地产需求的下降,景瑞的销售前景可能会减弱。
► 惠誉将中国奥园发行人主体评级由B-下调至CCC-,评级展望由负面观察调至负面,主要是由于惠誉认为在奥园延长奥创二期资产支持证券赎回日期并委任财务顾问和法律顾问后,奥园对2022年1月到期的6.88亿美元公开发行优先票据进行再融资的可能性正在降低。
► 标普将合景泰富集团评级展望由稳定调至负面,发行人主体评级维持B+不变,主要是由于标普认为销售产生的现金不足、资金渠道减少以及存在或有负债,该公司的流动性在未来12个月内的下滑幅度可能超过预期。
► 惠誉将祥生控股发行人主体评级由B下调至B-,评级展望由正面调至负面,主要是由于惠誉认为祥生控股的融资渠道受限,恐难满足其未来12个月内的再融资需求,且中国房地产市场放缓背景下祥生控股的销售表现存在波动,且消费者信心减弱或令该公司的流动性和现金回款情况进一步下滑,进而削弱其业务状况。
上周正面评级主体包括华融金融租赁股份有限公司、东方证券、江西省水利投资集团有限公司和江西省铁路航空投资集团有限公司。
► 标普将华融金租评级展望由负面观察调至评级观察状态发展中,发行人主体评级维持BBB-不变,主要是由于标普认为华融金租未来在中国华融集团内地位的不确定性。
► 标普将东方证券评级展望由负面调至稳定,发行人主体评级维持BBB-不变,主要是由于标普认为东方证券可能在未来两年内保持超过10%的RAC比率。
► 穆迪将江西水投评级展望由稳定调至正面观察,发行人主体评级维持Baa2不变,主要是由于穆迪认为江西水投在省政府“十四五”规划中的战略重要性有所提升。
► 穆迪将江西铁航评级展望由稳定调至正面观察,发行人主体评级维持Baa1不变,主要是由于穆迪认为江西铁航在省政府“十四五”规划中的战略重要性有所提升。
市场展望
上周末受变异毒株影响,全球风险偏好快速回落,欧美股市、原油价格均出现了大幅回落,美债利率也大幅下行,南非新变异毒株的出现削弱了市场对美联储加息的预期,但在就业市场已经有所恢复而通胀压力又维持高位的情况下,我们认为美联储货币政策逐步退出的大方向不会变,此外变异病毒的出现对于高收益资产情绪的后续影响仍待观察。地产方面,我们继续保持此前观点,目前地产信贷在边际放松,但不同区域和主体之间受益程度差异较大,且在“房住不炒”仍为大前提不动摇下,部分地产公司流动性压力拐点未至,解杠杆压力仍存,地产高收益债波动或仍难避免。对当前地产债的投资方面,我们认为仍需严格把握主体资质,着重对项目布局和融资渠道的把握。
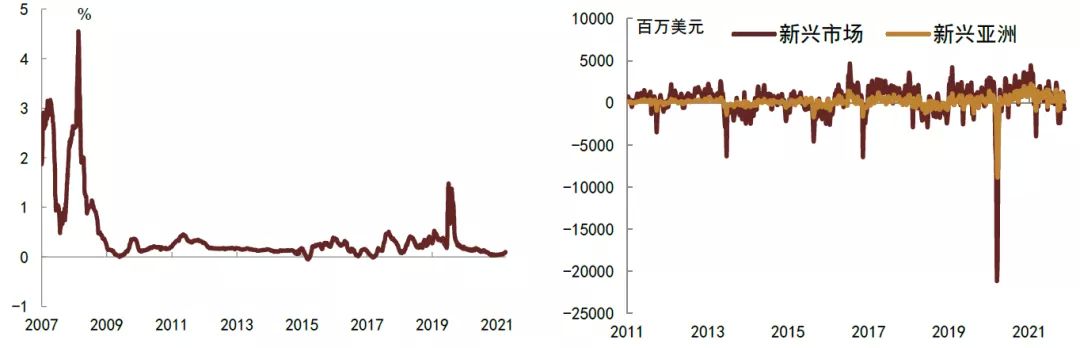
图表1:Libor-OIS走势(左图);EFPR新兴市场/新兴亚洲债券资金流向(右图)
资料来源:Bloomberg,中金公司研究部
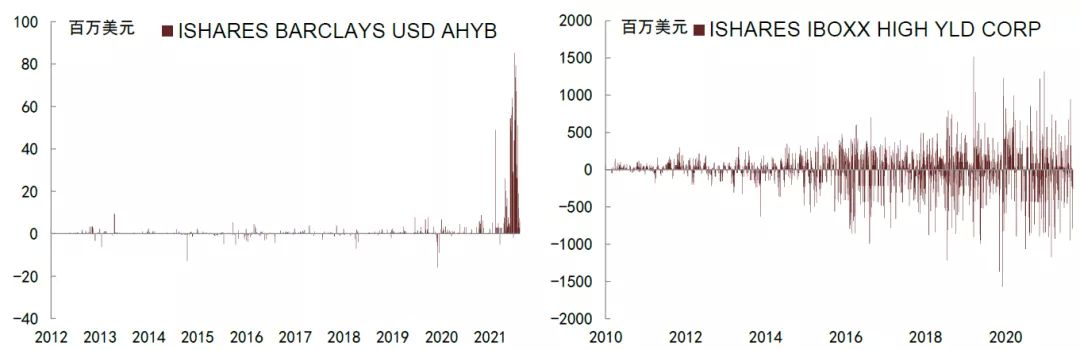
图表2:美国高收益债ETF资金流动(左图);亚洲高收益债ETF资金流动(右图)
资料来源:Bloomberg,中金公司研究部
图表3:主要行业美元债月度发行量
注:截至2021年11月26日
资料来源:Bloomberg,中金公司研究部
图表4:上周中资美元债发行明细
资料来源:Bloomberg,中金公司研究部
图表5:美元债收益率上周变动(左图);美元债利差上周变动(右图)
资料来源:Factset,中金公司研究部
图表6:投资级中资美元债收益率走势(左图);投机级中资美元债收益率走势(右图)
资料来源:Factset,中金公司研究部
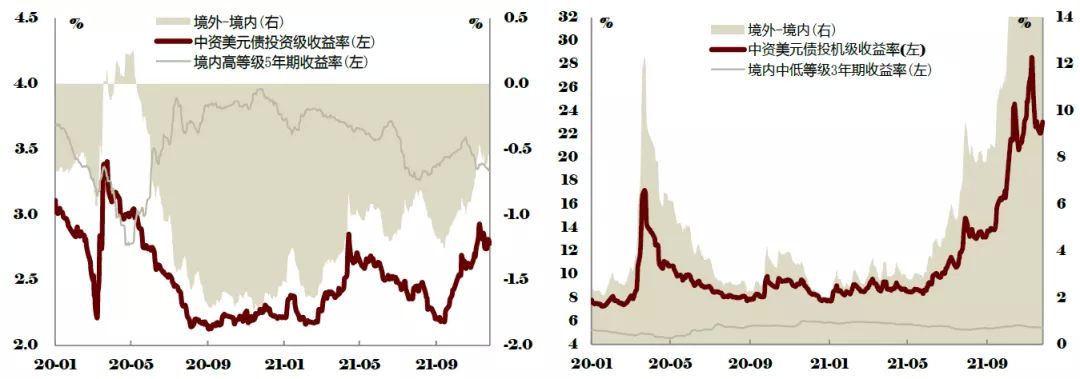
图表7:境内外收益率比较
资料来源:Factset,Wind,中金公司研究部
图表8:中资美元债收益率、利差分位数水平
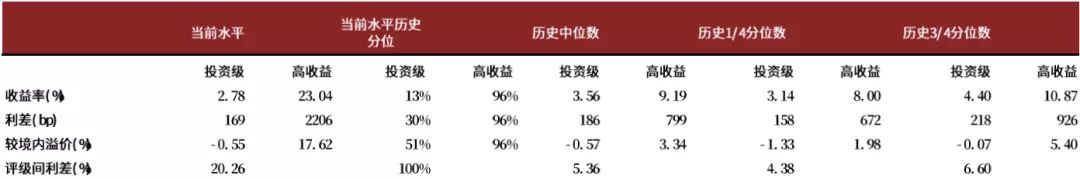
注:分位数自2008年4月30日起算,截至2021年11月26日
资料来源:Factset,中金公司研究部
图表9:中资美元债主要行业分评级收益率与利差变动
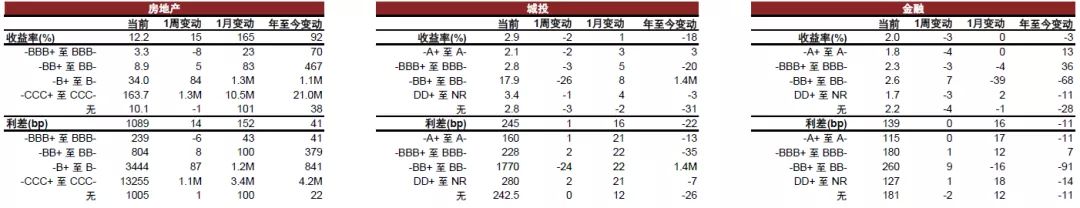
注:收益率和利差均取中值;评级采取彭博综合评级;时间区间2021年11月20日-2021年11月26日
资料来源:Bloomberg,中金公司研究部
图表10:上周收益率涨幅居前个券
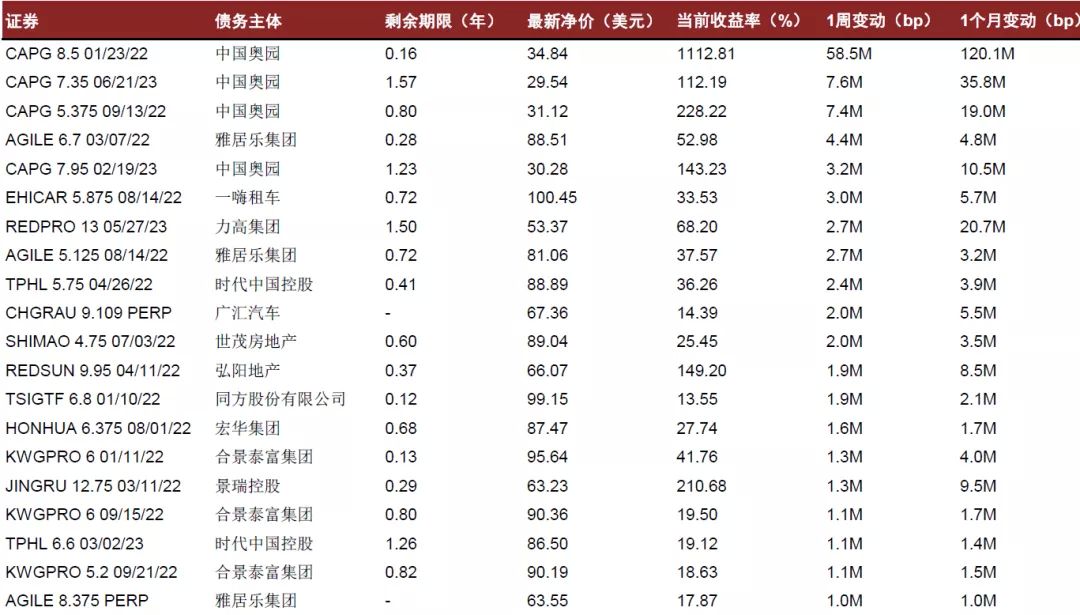
注:取综合彭博债券CBBT报价,无CBBT价格的未纳入统计范围;M代表1000;时间区间:2021年11月20日-2021年11月26日
资料来源:Bloomberg,中金公司研究部
图表11:上周中资美元债评级调整
资料来源:Bloomberg,穆迪,标普,中金公司研究部